税の学習コーナー

ふり仮名のあり/なし印刷

税の学習コーナー > 学習・発展編 > [税のしくみ] 税の種類と分類

税(ぜい)のしくみ 税(ぜい)の種類(しゅるい)と分類(ぶんるい)

私(わたし)たちは、スーパーマーケットで買(か)い物(もの)をしたり、レストランで食事(しょくじ)をしたとき、その代金(だいきん)の支払(しはらい)を通(つう)じて「消費税(しょうひぜい)」を負担(ふたん) しています。また、働(はたら)いている人(ひと)は、所得(しょとく)に応(おう)じて「所得税(しょとくぜい)」を納(おさ)めています。
そのほかにもいろいろな税金(ぜいきん)がありますが、それぞれの税金(ぜいきん)はどのようなしくみになっているのでしょうか。主(おも)な税金(ぜいきん)を取(と)り上(あ)げて、詳(くわ)しくみてみましょう。

消費税(しょうひぜい)・地方消費税(ちほうしょうひぜい)

 ◎商品(しょうひん)の販売(はんばい)やサービスの提供(ていきょう)に対(たい)してかかる税金(ぜいきん)です。

 ◎納税(のうぜい)するのは製造業(せいぞうぎょう)やサービス業(ぎょう)などの事業者(じぎょうしゃ)ですが、負担(ふたん)するのは消費者等(しょうひしゃとう)です。

「消費税(しょうひぜい)」は、消費一般(しょうひいっぱん)に広(ひろ)く公平(こうへい)に負担(ふたん)を求(もと)める間接税(かんせつぜい)で、最終的(さいしゅうてき)には商品(しょうひん)を消費(しょうひ)したり、サービスの提供(ていきょう)を受(う)ける消費者(しょうひしゃ)が負担(ふたん)し、事業者(じぎょうしゃ)が納税(のうぜい)します。事業者(じぎょうしゃ)は、消費者等(しょうひしゃとう)から受(う)け取(と)った消費税等(しょうひぜいとう)と、商品(しょうひん)などの仕入(しい)れ(買(か)い入(い)れ)のときに支払(しはら)った消費税等(しょうひぜいとう)との差額(さがく)を納税(のうぜい)することになります。

消費税(しょうひぜい)の税率(ぜいりつ) は7.8%、 地方消費税(ちほうしょうひぜい)の税率(ぜいりつ) は2.2%、これらを合(あ)わせて10%の 税率(ぜいりつ)になります。
※ 消費税等(しょうひぜいとう)とは、消費税(しょうひぜい)(国税(こくぜい))と地方消費税(ちほうしょうひぜい)(地方税(ちほうぜい))のことをいいます。

所得税(しょとくぜい)

 ◎個人(こじん)の所得(しょとく)(収入(しゅうにゅう)から経費(けいひ)などを引(ひ)いたもの)に対(たい)してかかる税金(ぜいきん)です。

 ◎所得(しょとく)が多(おお)くなるほど、税率(ぜいりつ)が高(たか)くなります。

個人(こじん)の所得(しょとく)にかかる税金(ぜいきん)のことを「所得税(しょとくぜい)」といい、会社(かいしゃ)で給料(きゅうりょう)をもらっている人(ひと)や自分(じぶん)で商売(しょうばい)をして利益(りえき)を得(え)ている人(ひと)にかかります。
所得税(しょとくぜい)は、1年間(ねんかん)のすべての所得(しょとく)からいろいろな所得控除(しょとくこうじょ)(その人(ひと)の状況(じょうきょう)に応(おう)じて税負担(ぜいふたん)を調整(ちょうせい)するもの)を差(さ)し引(ひ)いた残(のこ)りの所得(しょとく)(課税所得(かぜいしょとく))に税率(ぜいりつ)をかけて計算(けいさん)します。

税率(ぜいりつ)は、所得(しょとく)が多(おお)くなるほど段階的(だんかいてき)に高(たか)くなる累進税率(るいしんぜいりつ)となっており、支払(しはら)い能力(のうりょく)に応(おう)じて公平(こうへい)に税(ぜい)を負担(ふたん)するしくみになっています。
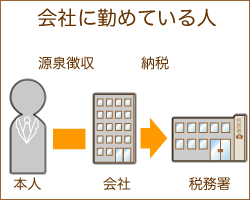
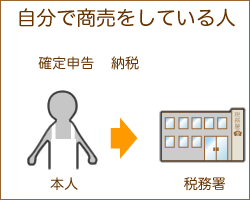
会社(かいしゃ)に勤(つと)めている人(ひと)と自分(じぶん)で商売(しょうばい)をしている人(ひと)では、納税方法(のうぜいほうほう)が異(こと)なります。

◇所得税(しょとくぜい)の税率(ぜいりつ)(令和(れいわ)7年(ねん)4月(がつ)1日(にち)現在(げんざい)法令(ほうれい)等)
課税(かぜい)される金額(きんがく) 税率(ぜいりつ) 控除額(こうじょがく)
1,000円(えん)から 1,949,000円(えん)まで 5% 0円(えん)
1,950,000円(えん)から 3,299,000円(えん)まで 10% 97,500円(えん)
3,300,000円(えん)から 6,949,000円(えん)まで 20% 427,500円(えん)
6,950,000円(えん)から 8,999,000円(えん)まで 23% 636,000円(えん)
9,000,000円(えん)から 17,999,000円(えん)まで 33% 1,536,000円(えん)
18,000,000円(えん)から 39,999,000円(えん)まで 40% 2,796,000円(えん)
40,000,000円以上(えんいじょう) 45% 4,796,000円(えん)
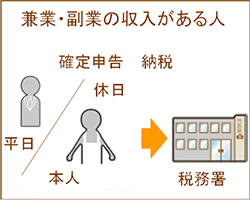
会社に勤めている人 自分で商売をしている人   自分で商売をしている人

勤務先(きんむさき)の会社(かいしゃ)が、あらかじめ本人(ほんにん)の給料(きゅうりょう)から所得税(しょとくぜい)を差(さ)し引(ひ)いて、本人(ほんにん)に代(か)わってまとめて納税(のうぜい)することを源泉徴収(げんせんちょうしゅう)といいます。

1年間(いちねんかん)の所得(しょとく)と税額(ぜいがく)を自分(じぶん)で計算(けいさん)し、税務署(ぜいむしょ)に申告(しんこく)することを確定申告(かくていしんこく)といいます。


給与(きゅうよ)(本業(ほんぎょう))以外(いがい)に兼業(けんぎょう)・副業(ふくぎょう)の収入(しゅうにゅう)がある人(ひと)は、確定(かくてい)申告(しんこく)が必要(ひつよう)になることがあります。

住民税(じゅうみんぜい)(道府県民税(どうふけんみんぜい)・市町村民税(しちょうそんみんぜい))

 ◎住(す)んでいる(会社(かいしゃ)がある)都道府県(とどうふけん)、市区町村(しくちょうそん)に納(おさ)める税金(ぜいきん)です。

 ◎道府県民税(どうふけんみんぜい)も市町村民税(しちょうそんみんぜい)も一括(いっかつ)して市区町村(しくちょうそん)に納(おさ)めます。

道府県民税(どうふけんみんぜい)と市町村民税(しちょうそんみんぜい)は合(あ)わせて「住民税(じゅうみんぜい)」と呼ばれており、住民(じゅうみん)がそれぞれ住(す)んでいる(会社(かいしゃ)がある)都道府県(とどうふけん)や市区町村(しくちょうそん)に納(おさ)める税金(ぜいきん)です。「住民税(じゅうみんぜい)」は住民(じゅうみん)(や会社(かいしゃ))が平等(びょうどう)に負担(ふたん)する金額(きんがく)(均等割(きんとうわり))と、前年(ぜんねん)の所得(しょとく)の額(がく)に応(おう)じて負担(ふたん)する金額(きんがく)(所得割(しょとくわり))から成(な)り立(た)っています。

「住民税(じゅうみんぜい)」も所得税(しょとくぜい)と同(おな)じように、会社(かいしゃ)に勤(つと)めている人(ひと)と、自分(じぶん)で商売(しょうばい)をしている人(ひと)で、納税方法(のうぜいほうほう)が異(こと)なります。

法人税(ほうじんぜい)

 ◎法人(ほうじん)(会社(かいしゃ))の所得(しょとく)に対(たい)してかかる税金(ぜいきん)です。

 ◎決算期(けっさんき)(それぞれの会社(かいしゃ)が決(き)めた年度(ねんど))が終(お)わったあとに確定申告(かくていしんこく)をします。

株式会社(かぶしきがいしゃ)など法人(ほうじん)の所得(しょとく)にかかる税金(ぜいきん)のことを「法人税(ほうじんぜい)」といいます。会社(かいしゃ)は決算期(けっさんき)ごとにその期間(きかん)の所得(しょとく)をもとに税額(ぜいがく)を計算(けいさん)して申告(しんこく)・納税(のうぜい)をします。

酒税(しゅぜい)

 ◎日本酒(にほんしゅ)、ビールなど、お酒(さけ)にかかる税金(ぜいきん)です。

 ◎製造者(せいぞうしゃ)または輸入者(ゆにゅうしゃ)が納税(のうぜい)しますが、負担(ふたん)するのは消費者(しょうひしゃ)です。

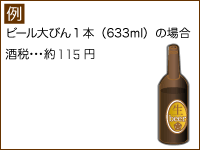
日本酒(にほんしゅ)やビール、ウイスキーなどのお酒(さけ)にかかる税金(ぜいきん)のことを「酒税(しゅぜい)」といいます。 アルコール分(ぶん)1度(ど)以上(いじょう)の飲料(いんりょう)が対象(たいしょう)になり、税額(ぜいがく)はお酒(さけ)の種類(しゅるい)やアルコール度数(どすう)によって細(こま)かく決(き)められています。製造者(せいぞうしゃ)または輸入者(ゆにゅうしゃ)が納税(のうぜい)しますが、価格(かかく)に含(ふく)まれているため、負担(ふたん)しているのは消費者(しょうひしゃ)です。

【豆知識(まめちしき)1】子(こ)どもは飲(の)んじゃだめ

日本(にほん)では子(こ)どもがお酒(さけ)を飲(の)むことを法律(ほうりつ)で禁止(きんし)しています。それにお酒(さけ)を飲(の)んでいる子(こ)どもを大人(おとな)が見過(みす)ごすことや、お店(みせ)の人(ひと)が子(こ)どもにお酒(さけ)を売(う)ったり、飲(の)ませたりすることも「未成年者飲酒禁止法(みせいねんしゃいんしゅきんしほう)」という法律(ほうりつ)で禁止(きんし)しています。
なぜ、子(こ)どもはお酒(さけ)を飲(の)んではいけないのでしょうか。20歳(さい)に満(み)たない子(こ)どもの時期(じき)は心(こころ)も体(からだ)もとても発達(はったつ)・発育(はついく)します。子(こ)どもの時期(じき)からお酒(さけ)を飲(の)むと脳(のう)が縮(ちぢ)んで小(ちい)さくなったり、肝臓(かんぞう)が悪(わる)くなるなど病気(びょうき)になりやすくなったり、やる気(き)がなくなったりします。だから、子(こ)どもは、絶対(ぜったい)にお酒(さけ)を飲(の)んではいけません。

たばこ税(ぜい)・たばこ特別税(とくべつぜい)

 ◎たばこにかかる税金(ぜいきん)です。

 ◎製造者(せいぞうしゃ)または輸入者(ゆにゅうしゃ)が納税(のうぜい)しますが、負担(ふたん)するのは消費者(しょうひしゃ)です。

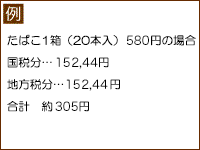
紙巻(かみまき)たばこやパイプたばこなど、各種(かくしゅ)のたばこにかかる税金(ぜいきん)のことを「たばこ税(ぜい)・たばこ特別税(とくべつぜい)」といいます。製造者(せいぞうしゃ)または輸入者(ゆにゅうしゃ)が納税(のうぜい)しますが、価格(かかく)に含(ふく)まれているため、負担(ふたん)しているのは消費者(しょうひしゃ)です。たばこ税(ぜい)は国(くに)に納(おさ)められる国税(こくぜい)と、地方(ちほう)に納(おさ)められる地方税(ちほうぜい)に分(わ)けられます。

※地方税分(ちほうぜいぶん)は、道府県(どうふけん)たばこ税(ぜい)と市町村(しちょうそん)たばこ税(ぜい)の合計(ごうけい)です。

関税(かんぜい)

 ◎輸入品(ゆにゅうひん)にかかる税金(ぜいきん)です。

 ◎原則(げんそく)として、輸入者(ゆにゅうしゃ)が納税(のうぜい)します。

外国(がいこく)から日本(にほん)に品物(しなもの)を輸入(ゆにゅう)しようとする場合(ばあい)、その輸入品(ゆにゅうひん)にかかる税金(ぜいきん)のことを「関税(かんぜい)」といい、原則(げんそく)として貨物(かもつ)の輸入者(ゆにゅうしゃ)が納(おさ)めます。

揮発油税・自動車税・自動車重量税(きはつゆぜい・じどうしゃぜい・じどうしゃじゅうりょうぜい)など

自動車(じどうしゃ)に関連(かんれん)する税金(ぜいきん)には、揮発油税(きはつゆぜい)(ガソリンにかかる税金(ぜいきん))や、自動車税(じどうしゃぜい)(自動車(じどうしゃ)を持(も)っている人(ひと)にかかる税金(ぜいきん)、自動車重量税(じどうしゃじゅうりょうぜい)(自動車(じどうしゃ)の重(おも)さに応(おう)じてかかる税金(ぜいきん))などがあります。

【豆知識(まめちしき)2】税金(ぜいきん)の分類(ぶんるい)方法(ほうほう)

税金(ぜいきん)には3とおりの分類(ぶんるい)方法(ほうほう)があります。

1. 「どこに納(おさ)めるかによる分類(ぶんるい)」
国(くに)に納(おさ)める税(ぜい)を「国税(こくぜい)」、地方公共団体(ちほうこうきょうだんたい)に納(おさ)める税(ぜい)を「地方税(ちほうぜい)」といい、地方税(ちほうぜい)はさらに「道府県税(どうふけんぜい)」と「市町村税(しちょうそんぜい)」に分(わ)けられます。

2. 「納(おさ)め方(かた)による分類(ぶんるい)」
税(ぜい)を納(おさ)める人(ひと)と負担(ふたん)する人(ひと)が同(おな)じ税金(ぜいきん)を「直接税(ちょくせつぜい)」といい、税(ぜい)を納(おさ)める人(ひと)と負担(ふたん)する人(ひと)が異(こと)なるものを「間接税(かんせつぜい)」といいます。たとえば、消費税(しょうひぜい)は、消費者(しょうひしゃ)が負担(ふたん)し、事業者(じぎょうしゃ)が納(おさ)めるため、間接税(かんせつぜい)に分類(ぶんるい)されます。

  直接税(ちょくせつぜい) 間接税(かんせつぜい)
国税(こくぜい) 所得税(しょとくぜい)、法人税(ほうじんぜい)、相続税(そうぞくぜい)、贈与税(ぞうよぜい)など 消費税(しょうひぜい)、酒税(しゅぜい)、たばこ税(ぜい)、関税(かんぜい)など
地方税(ちほうぜい) 道府県税(どうふけんぜい) 道府県民税(どうふけんみんぜい)、事業税(じぎょうぜい)、自動車税(じどうしゃぜい)など 地方消費税(ちほうしょうひぜい)、道府県(どうふけん)たばこ税(ぜい)、ゴルフ場(じょう)利用税(りようぜい)など
市町村税(しちょうそんぜい) 市町村民税(しちょうそんみんぜい)、固定資産税(こていしさんぜい)、軽自動車税(けいじどうしゃぜい)など 市町村(しちょうそん)たばこ税(ぜい)、入湯税(にゅうとうぜい)など

3. 「何(なに)に対(たい)して課税(かぜい)するかによる分類(ぶんるい)」
所得税(しょとくぜい)や法人税(ほうじんぜい)のように、個人(こじん)や会社(かいしゃ)の所得(しょとく)に対(たい)して課税(かぜい)することを「所得課税(しょとくかぜい)」といいます。また消費税(しょうひぜい)や酒税(しゅぜい)、たばこ税(ぜい)など物品(ぶっぴん)の消費(しょうひ)やサービスの提供(ていきょう)などに対(たい)して課税(かぜい)することを「消費課税(しょうひかぜい)」、相続税(そうぞくぜい)や固定資産税(こていしさんぜい)など資産(しさん)などに対(たい)して課税(かぜい)することを「資産課税等(しさんかぜいとう)」といいます。

入門編へ

このページの先頭(せんとう)へ

サイトマップ(コンテンツ一覧)