No.6499 金または白金の地金の課税仕入れを行った場合の本人確認書類の保存について
[令和8年4月1日現在法令等]
対象税目
消費税
概要
事業者が「金または白金の地金」の課税仕入れを行った場合において、その課税仕入れの相手方(売却者)の本人確認書類(運転免許証の写しなど)を保存しない場合には、その課税仕入れに係る消費税額について仕入税額控除制度の適用を受けることはできません。
※ 災害により保存できなかったなど、やむを得ない事情がある場合を除きます。
保存する本人確認書類の範囲
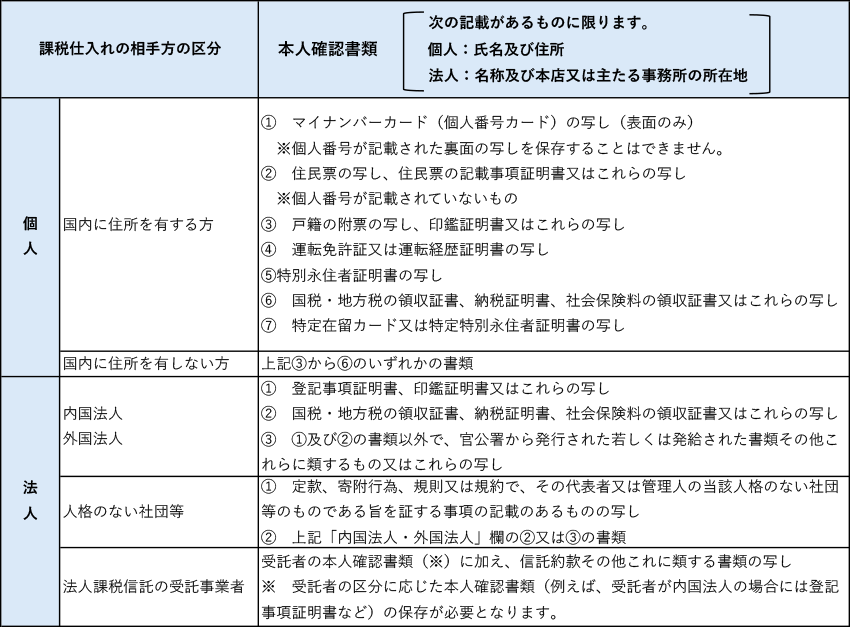
保存する本人確認書類は、以下の書類が対象となります。
(注) |
1 |
次の書類は、「課税仕入れの日に有効なもの」が対象です。 |
(注) |
2 |
次の書類は、「課税仕入れの日前1年以内に作成等されたもの」が対象です。 |
(注) |
3 |
「官公署から発行されたもしくは発給された書類」については、「課税仕入れの日前1年以内に作成されたもの(有効期間または有効期限のあるものにあっては、課税仕入れの日において有効なもの)」が対象です。 |
(注) |
4 |
課税仕入れが媒介、取次ぎまたは代理を行う者を介して行われる場合には、その課税仕入れの相手方の本人確認書類に加え、その媒介等をした者の本人確認書類の保存が必要となります。なお、媒介等を行う者を介して行われる課税仕入れが、商品先物取引法第2条第10項に規定する商品市場における取引および金融商品取引法第2条第17項に規定する取引所金融商品市場(同条第24項第3号の3に規定する商品に係る同条第21項に規定する市場デリバティブ取引が行われるものに限る。)における取引により行われる場合には、媒介等をした者の本人確認書類のみを保存すればよいこととなります。 |
(注) |
5 |
令和4年4月1日以後、「国民年金手帳」が廃止されたことに伴い、本人確認書類の対象から除かれています。 |
(注) |
6 |
令和6年12月2日以後、健康保険証が廃止されたことに伴い、国民健康保険、健康保険の被保険者証等の写しは本人確認書類の対象から除かれています。 |
本人確認書類の電磁的記録による保存
保存する課税仕入れの相手方の本人確認書類については、紙により保存する方法のほか、電磁的記録により提供を受けて保存する方法も認められます。
この場合、電磁的記録により提供を受けた本人確認書類については、電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則第4条第1項各号に掲げるいずれかの措置を行って、同項の要件に準じた方法により保存する必要があります。
具体的には、次の1に掲げる措置を行い、2から4までの要件を満たして保存する必要があります。
【事業者が講じる措置】
| 1 | 次のイから二のいずれかの措置を行うこと イ 本人確認書類に係る電磁的記録にタイムスタンプが付された後、その電磁的記録を受領すること ロ 次に掲げる方法のいずれかにより、本人確認書類に係る電磁的記録の記録事項にタイムスタンプを付すようにしておくこと ・ 本人確認書類に係る電磁的記録の受領後、速やかにタイムスタンプを付すこと ・ 本人確認書類に係る電磁的記録の受領からタイムスタンプを付すまでの各事務の処理に関する規定を定めている場合において、その業務の処理に係る通常の期間を経過した後、速やかにタイムスタンプを付すこと ハ 本人確認書類に係る電磁的記録の記録事項について、次のいずれかの要件を満たす電子計算機処理システムを使用してその電磁的記録を保存すること ・ 訂正または削除を行った場合には、その事実および内容を確認することができること ・ 訂正または削除を行うことができないこと 二 本人確認書類に係る電磁的記録の記録事項について正当な理由がない訂正および削除の防止に関する事務処理の規程を定め、その規程に沿った運用を行い、その電磁的記録の保存に併せてその規程の備付けを行うこと |
2 |
本人確認書類に係る電磁的記録の保存等に併せて、その保存に係るシステム概要書の備付けを行うこと |
3 |
本人確認書類に係る電磁的記録の保存等をする場所に、その電磁的記録の電子計算機処理の用に供することができる電子計算機、プログラム、ディスプレイおよびプリンタならびにこれらの操作説明書を備え付け、その電磁的記録をディスプレイの画面および書面に、整然とした形式および明瞭な状態で、速やかに出力できるようにしておくこと |
4 |
本人確認書類に係る電磁的記録について、次の要件を満たす検索機能を確保しておくこと |
| (注) | 1 |
提供を受けた電磁的記録を紙に印刷して保存することもできます。この場合は整然とした形式および明瞭な状態で出力し、紙で受領した場合と同様に保存する必要があります。 |
(注) |
2 |
紙で受領した本人確認書類をスキャン文書により保存(スキャナ保存)することもできます。その場合については、請求書等をスキャン文書で保存する場合と同様の手続が必要となります。 |
(注) |
3 |
電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(電子帳簿保存法)上の保存方法等については、国税庁ホームページの「電子帳簿等保存制度特設サイト」 に掲載されている「電子帳簿保存法取扱通達解説(趣旨説明)」や「電子帳簿保存法一問一答(Q&A)」を参考としてください。 |
根拠法令等
消法30、消規15の7
関連コード
お問い合わせ先
国税に関するご相談は、税についての相談窓口をご覧ください。