No.5404 中古資産の耐用年数
[令和8年4月1日現在法令等]
取得した中古資産を業務に使用するためにその取得価額の50%に相当する金額を超える資本的支出を行った場合
Q
取得した中古資産を事業の用に供するために、その取得価額の50%に相当する金額を超える資本的支出を行いました。その場合でも、その中古資産の耐用年数を簡便法により算定することができますか。
A
取得した中古資産を事業の用に供するために支出した資本的支出の金額がその中古資産の取得価額の50%に相当する金額を超える場合には、簡便法により耐用年数を算定することはできません。
この場合に、その中古資産を事業の用に供した時以後の耐用年数を見積もることもできますが、その資本的支出の金額がその中古資産の再取得価額(中古資産と同じ新品のものを取得する場合のその取得価額をいいます。以下同じです。)の50パーセントに相当する金額以下である場合には、次の算式によることが認められています。ただし、その資本的支出の金額がその中古資産の再取得価額の50パーセントに相当する金額を超える場合には、法定耐用年数によることとなります。
なお、次の算式により計算した年数に1年未満の端数があるときは、その端数を切り捨てます。
(算式)

<計算例>
法定耐用年数が22年で、経過年数が10年の中古資産を1,000万円(再取得価額2,200万円)で取得し、800万円の資本的支出を行った場合
(計算)
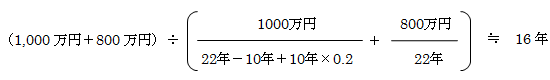
(耐令3、耐通1-5-6)
お問い合わせ先
国税に関するご相談は、税についての相談窓口をご覧ください。

