令和8年分年末調整のしかた(手順などの説明)
令和8年分の年末調整においては、基礎控除の引上げ等にご注意ください!
次のような改正が行われています。
- 基礎控除の引上げ
- 給与所得控除の最低保障額の引上げ
- 扶養親族等の所得要件の改正
- 年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の創設
詳しくは、「年末調整のしかた」の「昨年と比べて変わった点(PDF/853KB)」をご確認ください。
扶養控除等(異動)申告書の受理と内容の確認
※ 「年末調整のしかた」は8ページからご覧ください。
※ 記載のしかたについては記載例又は動画(準備中)をご覧ください。
給与所得者は「扶養控除等申告書」を、その年の最初の給与の支払を受ける日の前日までに提出することになっています。
なお、源泉控除対象親族であった人の就職、結婚などにより源泉控除対象親族の数が減少した場合など、年の中途で「扶養控除等申告書」の記載内容に変更があった場合には、その都度、「異動申告書」を提出することになっています。
また、本年は、給与所得控除の最低保障額の引上げ及び扶養控除等の対象となる扶養親族の所得要件の改正が行われています。改正により新たに扶養親族を有することとなった場合などにも、「異動申告書」を提出することとなりますので、ご注意ください。
年末調整においては、扶養控除等申告書の情報から、扶養控除等の額(扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除)を確認することとなりますので、まだ申告書が提出されていない場合や、控除対象扶養親族等に異動があって「異動申告書」の提出がされていない場合は、早急に提出をしてもらいましょう。
給与所得者から提出された扶養控除等申告書から、扶養控除、障害者控除、寡婦控除、ひとり親控除、勤労学生控除に該当する人がいるかどうかを確認します。
※ 源泉控除対象親族の説明については、「タックスアンサー(専門用語集)」を、控除対象扶養親族、特定扶養親族、老人扶養親族、同居老親等、障害者(特別障害者)、同居特別障害者、寡婦、ひとり親、勤労学生、国外居住親族などの用語の説明については「各種控除額の確認」をご覧ください。
【設例】
〔扶養控除等申告書〕
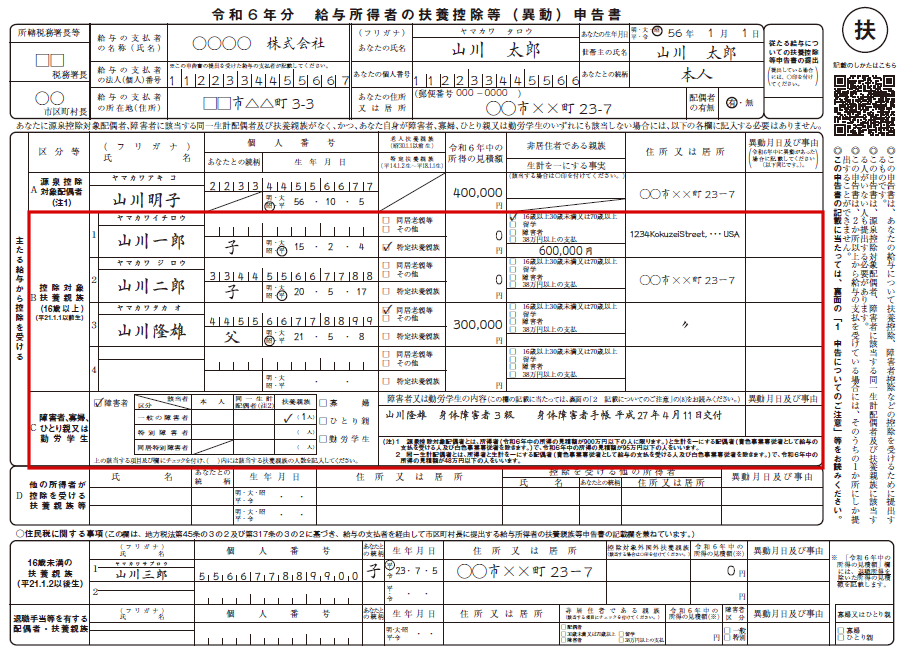
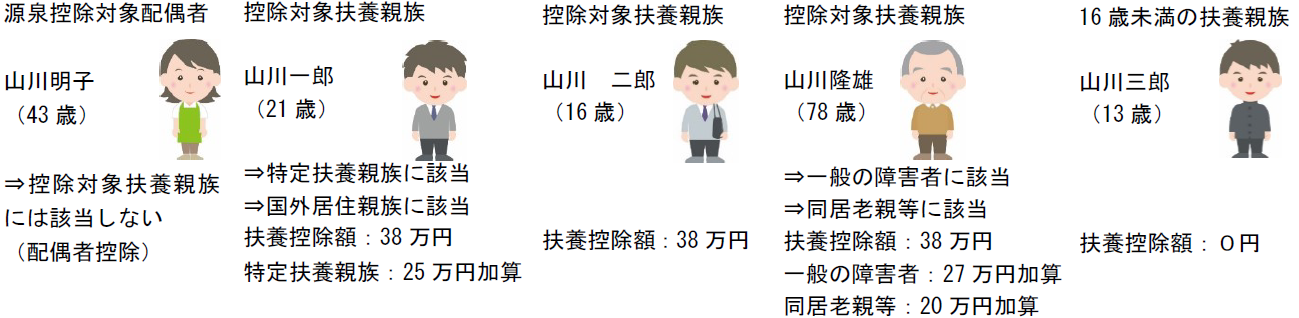
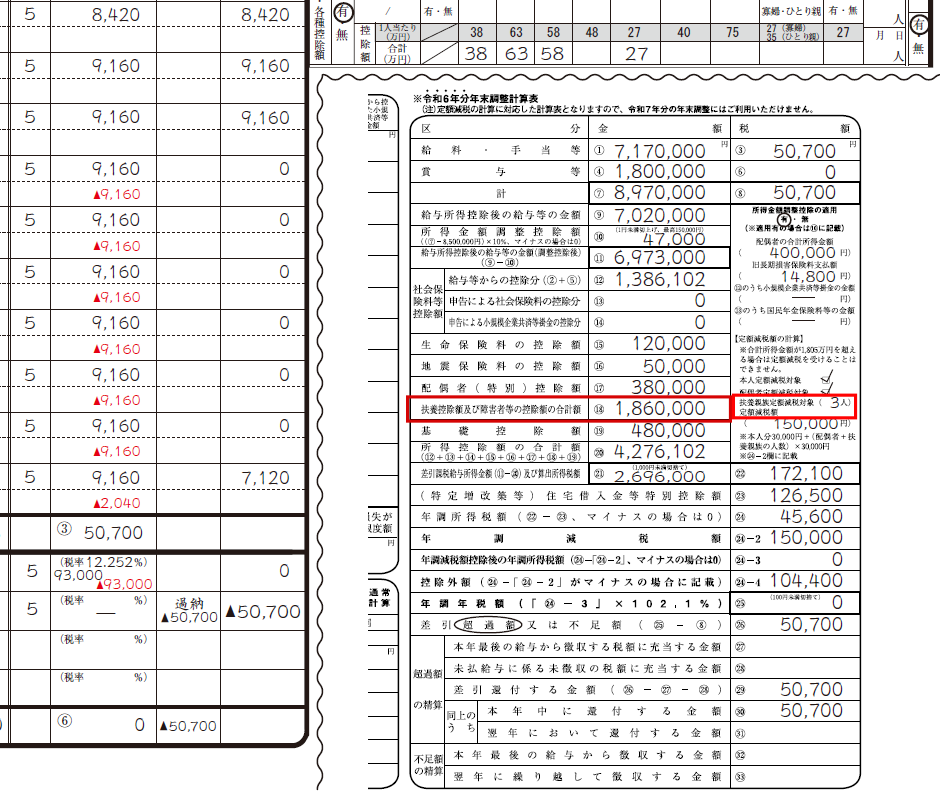
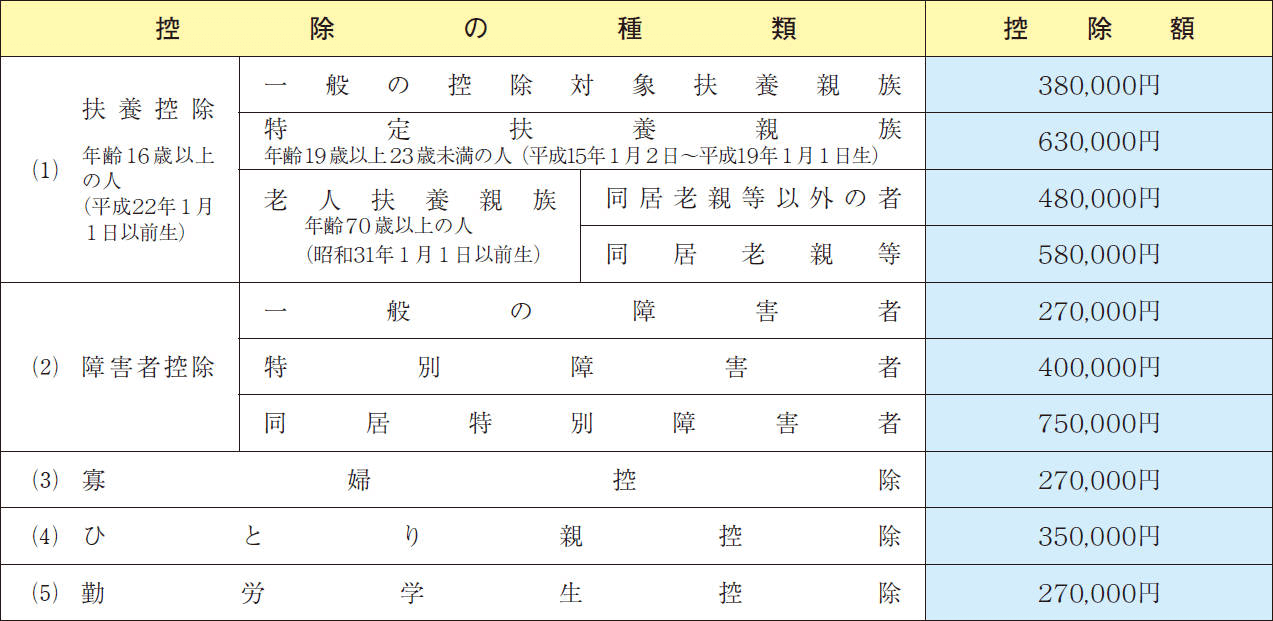
この場合、扶養控除額及び障害者等の控除額の合計額は、一般の控除対象扶養親族1人(38万円)、特定扶養親族1人(63万円)、同居老親等1人(58万円)、一般の障害者1人(27万円)の合計で186万円になります(「源泉徴収簿」の「扶養控除等の申告・各種控除額」欄により求めることができます。)。
※ 一郎くんは国外居住親族に該当するため、親族関係書類及び送金関係書類を提出又は提示する必要があります。
※ 「扶養控除額及び障害者等の控除額の合計額」の計算を簡単に行うことができる「年末調整計算シート」(Excel)はこちらからダウンロードできます。
求めた控除額186万円は源泉徴収簿の 欄に記載します。
〔源泉徴収簿〕
<参考:扶養控除等の額>
○ チェック項目
□ 扶養控除等申告書を提出できる人で、提出漏れとなっている人はいませんか。
□ 本年中に控除対象扶養親族等に異動があった人(扶養親族等の所得要件の改正等により新たに扶養控除等の対象となる扶養親族等を有することとなった人を含みます。)について、扶養控除等異動申告書が提出されていますか。
□ 控除対象扶養親族、障害者控除の対象となる同一生計配偶者の合計所得金額は62万円以下となっていますか。
□ 特定扶養親族、老人扶養親族等の判定は正しく行われていますか。
□ 扶養控除の対象となる特定扶養親族と、特定親族特別控除の対象となる特定親族の判定は正しく行われていますか。
□ 控除対象扶養親族の年齢は16歳以上(平成23年1月1日以前生)となっていますか。
□ 控除対象扶養親族、障害者控除の対象となる同一生計配偶者が所得者本人と別居している場合、その所得者が控除対象扶養親族等に常に生活費等の送金を行うなど、生計を一にする事実がありますか。
□ 寡婦、ひとり親の判定は正しく行われていますか。
□ 控除対象者が国外居住親族である場合、親族関係書類(一定の場合には親族関係書類に加えて留学ビザ等書類)及び送金関係書類(一定の場合には38万円送金書類)の提出又は提示を受けましたか。
基礎控除申告書の受理と内容の確認
※ 「年末調整のしかた」は16ページからご覧ください。
※ 記載のしかたについては記載例又は動画(準備中)をご覧ください。
「基礎控除」とは、所得者の合計所得金額が2,500万円以下である場合に、その所得者の合計所得金額に応じて最大104万円が控除されるものです。
※ 令和8年分の年末調整においては、基礎控除が改正されていますので、控除額の計算にご注意ください。
年末調整において「基礎控除」を適用するためには、給与所得者から「基礎控除申告書」を提出していただく必要があります。
「基礎控除申告書」の提出漏れに注意してください!
〔基礎控除申告書〕
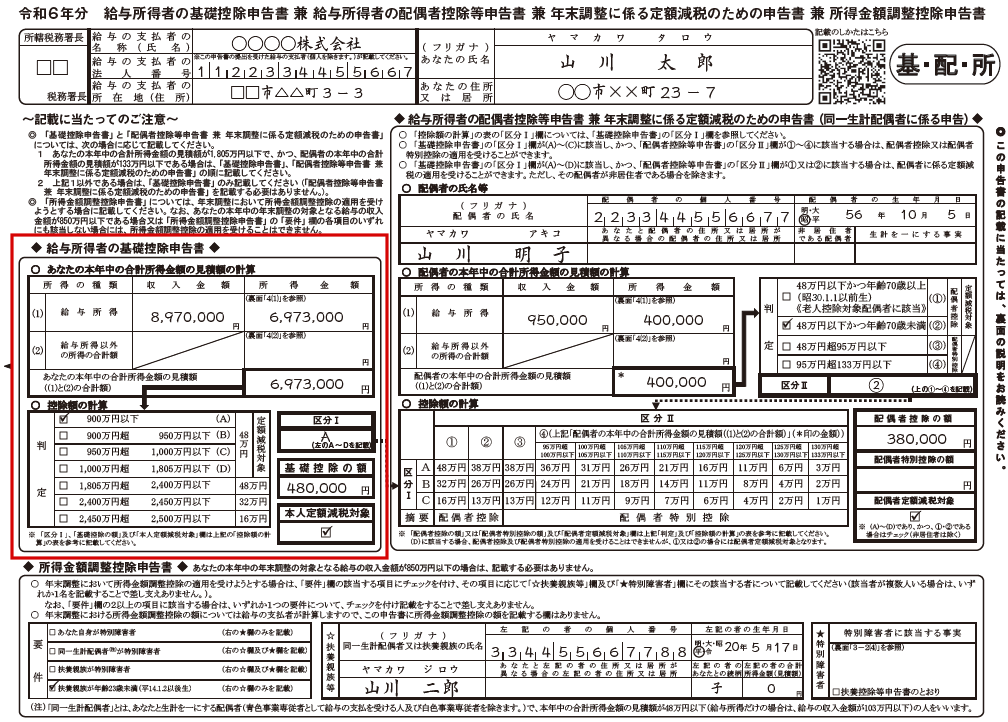
【設例】
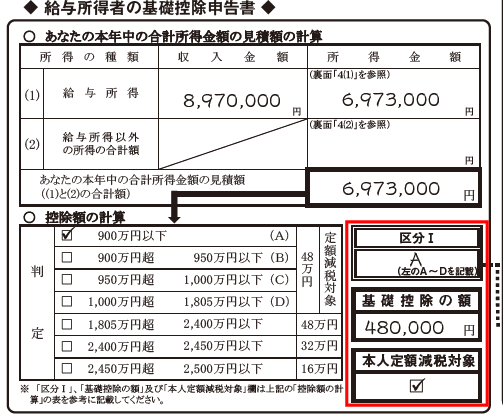
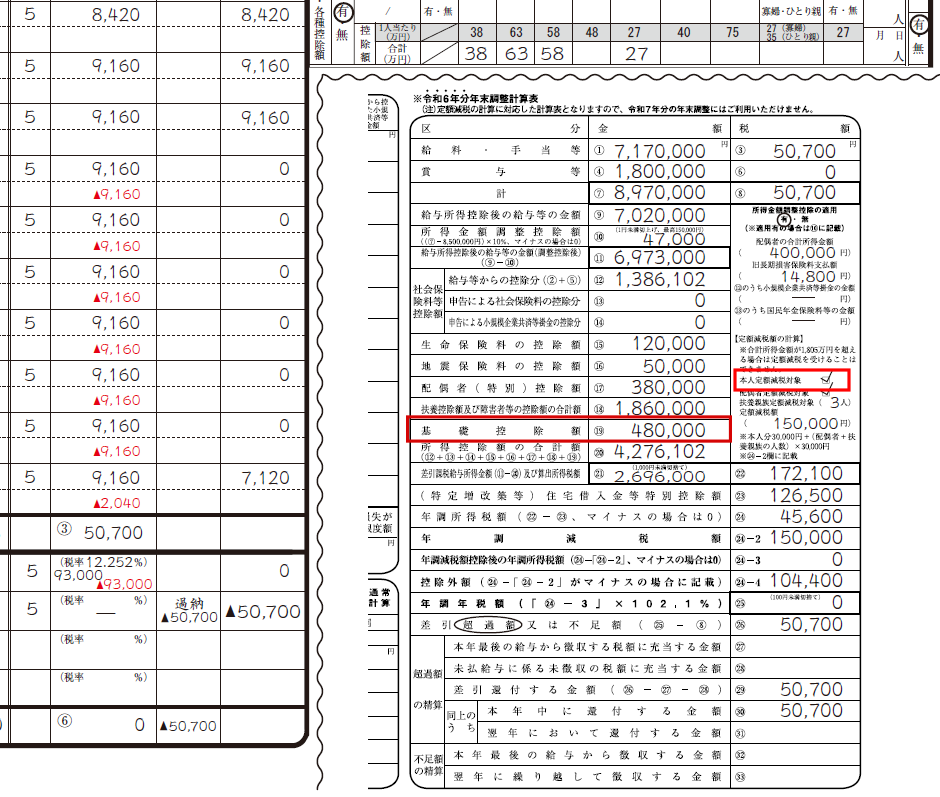
この場合、「基礎控除の額」欄に62万円と記載されていますので、源泉徴収簿の 欄には基礎控除の額62万円を転記します。
〔源泉徴収簿〕
○ チェック項目
□ 基礎控除の適用を受ける人から基礎控除額が記載された基礎控除申告書の提出を受けましたか。
□ 所得者の合計所得金額に応じて基礎控除額の計算が正しく行われていますか。
配偶者控除等申告書の受理と内容の確認
※ 「年末調整のしかた」は19ページからご覧ください。
※ 記載のしかたについては記載例又は動画(準備中)をご覧ください。
「配偶者控除」とは、給与所得者本人の合計所得金額が1,000万円以下で、その給与所得者本人と生計を一にする配偶者の合計所得金額が62万円以下である場合に受けられる控除です。
「配偶者控除」は、給与所得者本人の合計所得金額に応じて38万円を限度として控除されます。
なお、配偶者が70歳以上の場合は、「老人控除対象配偶者」となり、48万円を限度として控除されます。
「配偶者特別控除」とは、給与所得者本人の合計所得金額が1,000万円以下で、その給与所得者本人と生計を一にする配偶者の合計所得金額が62万円を超え、133万円以下である場合に受けられる控除です。
「配偶者特別控除」は、給与所得者本人の合計所得金額と配偶者の合計所得金額に応じて38万円を限度として控除されます。
年末調整において「配偶者控除」又は「配偶者特別控除」を受けるためには、給与所得者から「配偶者控除等申告書」を提出していただく必要があります。
〔配偶者控除等申告書〕
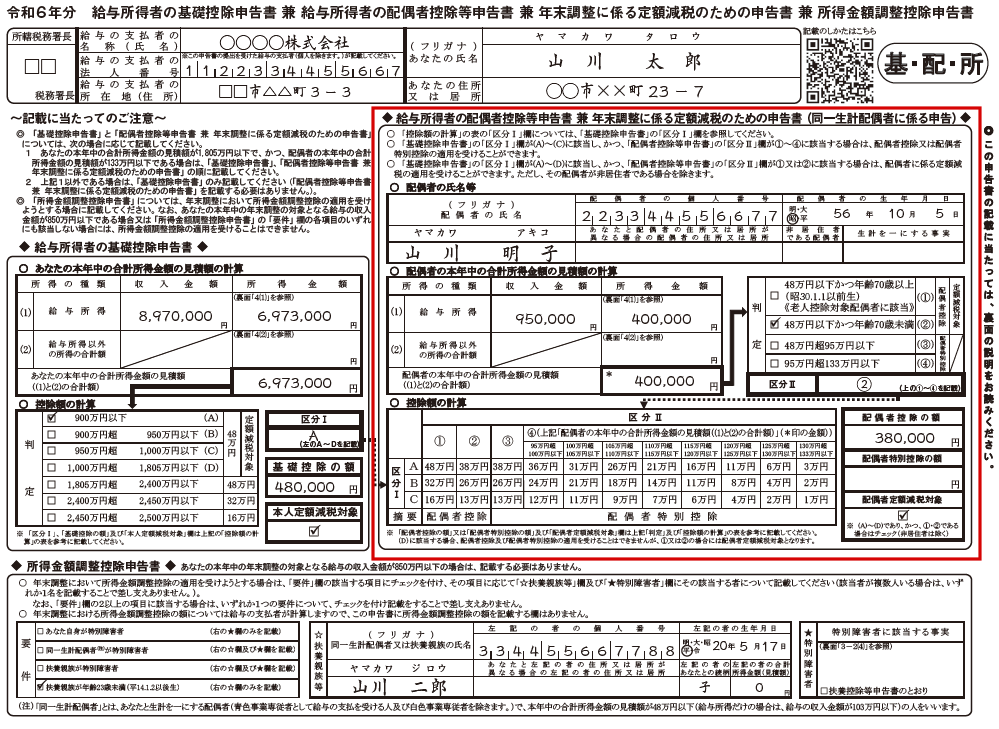
【設例】
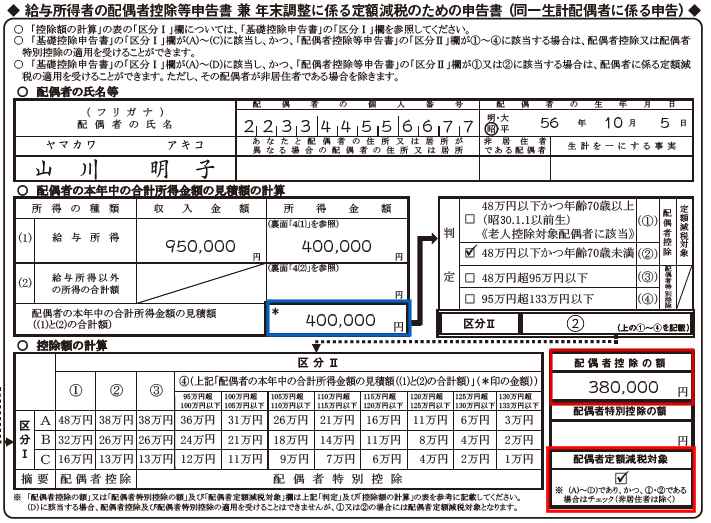
この場合、「配偶者控除の額」欄に38万円と記載されており、「配偶者の本年中の合計所得金額の見積額」欄には50万円と記載されていますので、源泉徴収簿の 欄には配偶者控除の額38万円を転記し、「配偶者の合計所得金額」欄には50万円と転記します。
※ 給与所得者の合計所得金額の見積額が1,000万円を超える場合は、配偶者控除又は配偶者特別控除を受けることができません。
〔源泉徴収簿〕
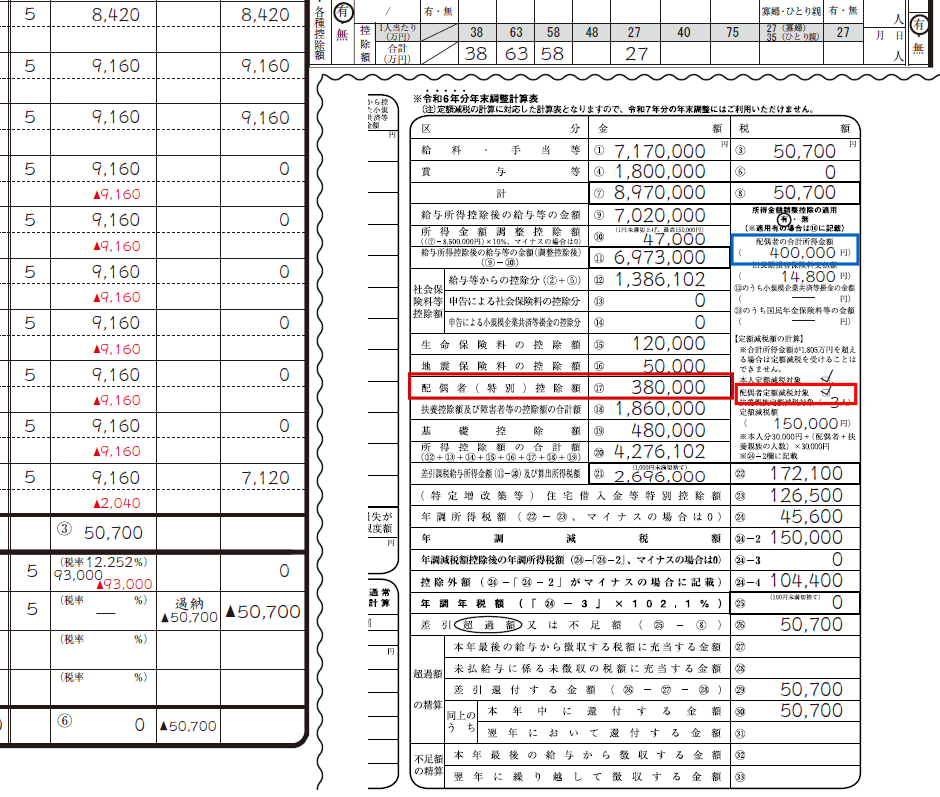
○ チェック項目
□ 配偶者控除又は配偶者特別控除の適用を受ける場合、所得者本人の合計所得金額は、1,000万円以下ですか。
□ 配偶者の合計所得金額だけでなく、所得者の合計所得金額に応じて配偶者控除額、配偶者特別控除額の計算が正しく行われていますか。
□ 配偶者が国外居住親族である場合、親族関係書類及び送金関係書類の提出又は提示を受けましたか(扶養控除等申告書を提出する際に、親族関係書類を提出又は提示している場合は、親族関係書類の提出又は提示は不要です。)。
特定親族特別控除申告書の受理と内容の確認
※ 「年末調整のしかた」は18ページからご覧ください。
※ 記載のしかたについては記載例又は動画(準備中)をご覧ください。
「特定親族特別控除」とは、所得者が生計を一にする年齢19歳以上23歳未満の親族で、合計所得金額が62万円超123万円以下である人(特定親族)を有する場合に受けられる控除です。
「特定親族特別控除」は、特定親族の合計所得金額に応じ、特定親族1人につき63万円を限度として控除されます。
年末調整において「特定親族特別控除」を受けるためには、給与所得者から「特定親族特別控除申告書」を提出していただく必要があります。
〔特定親族特別控除申告書〕
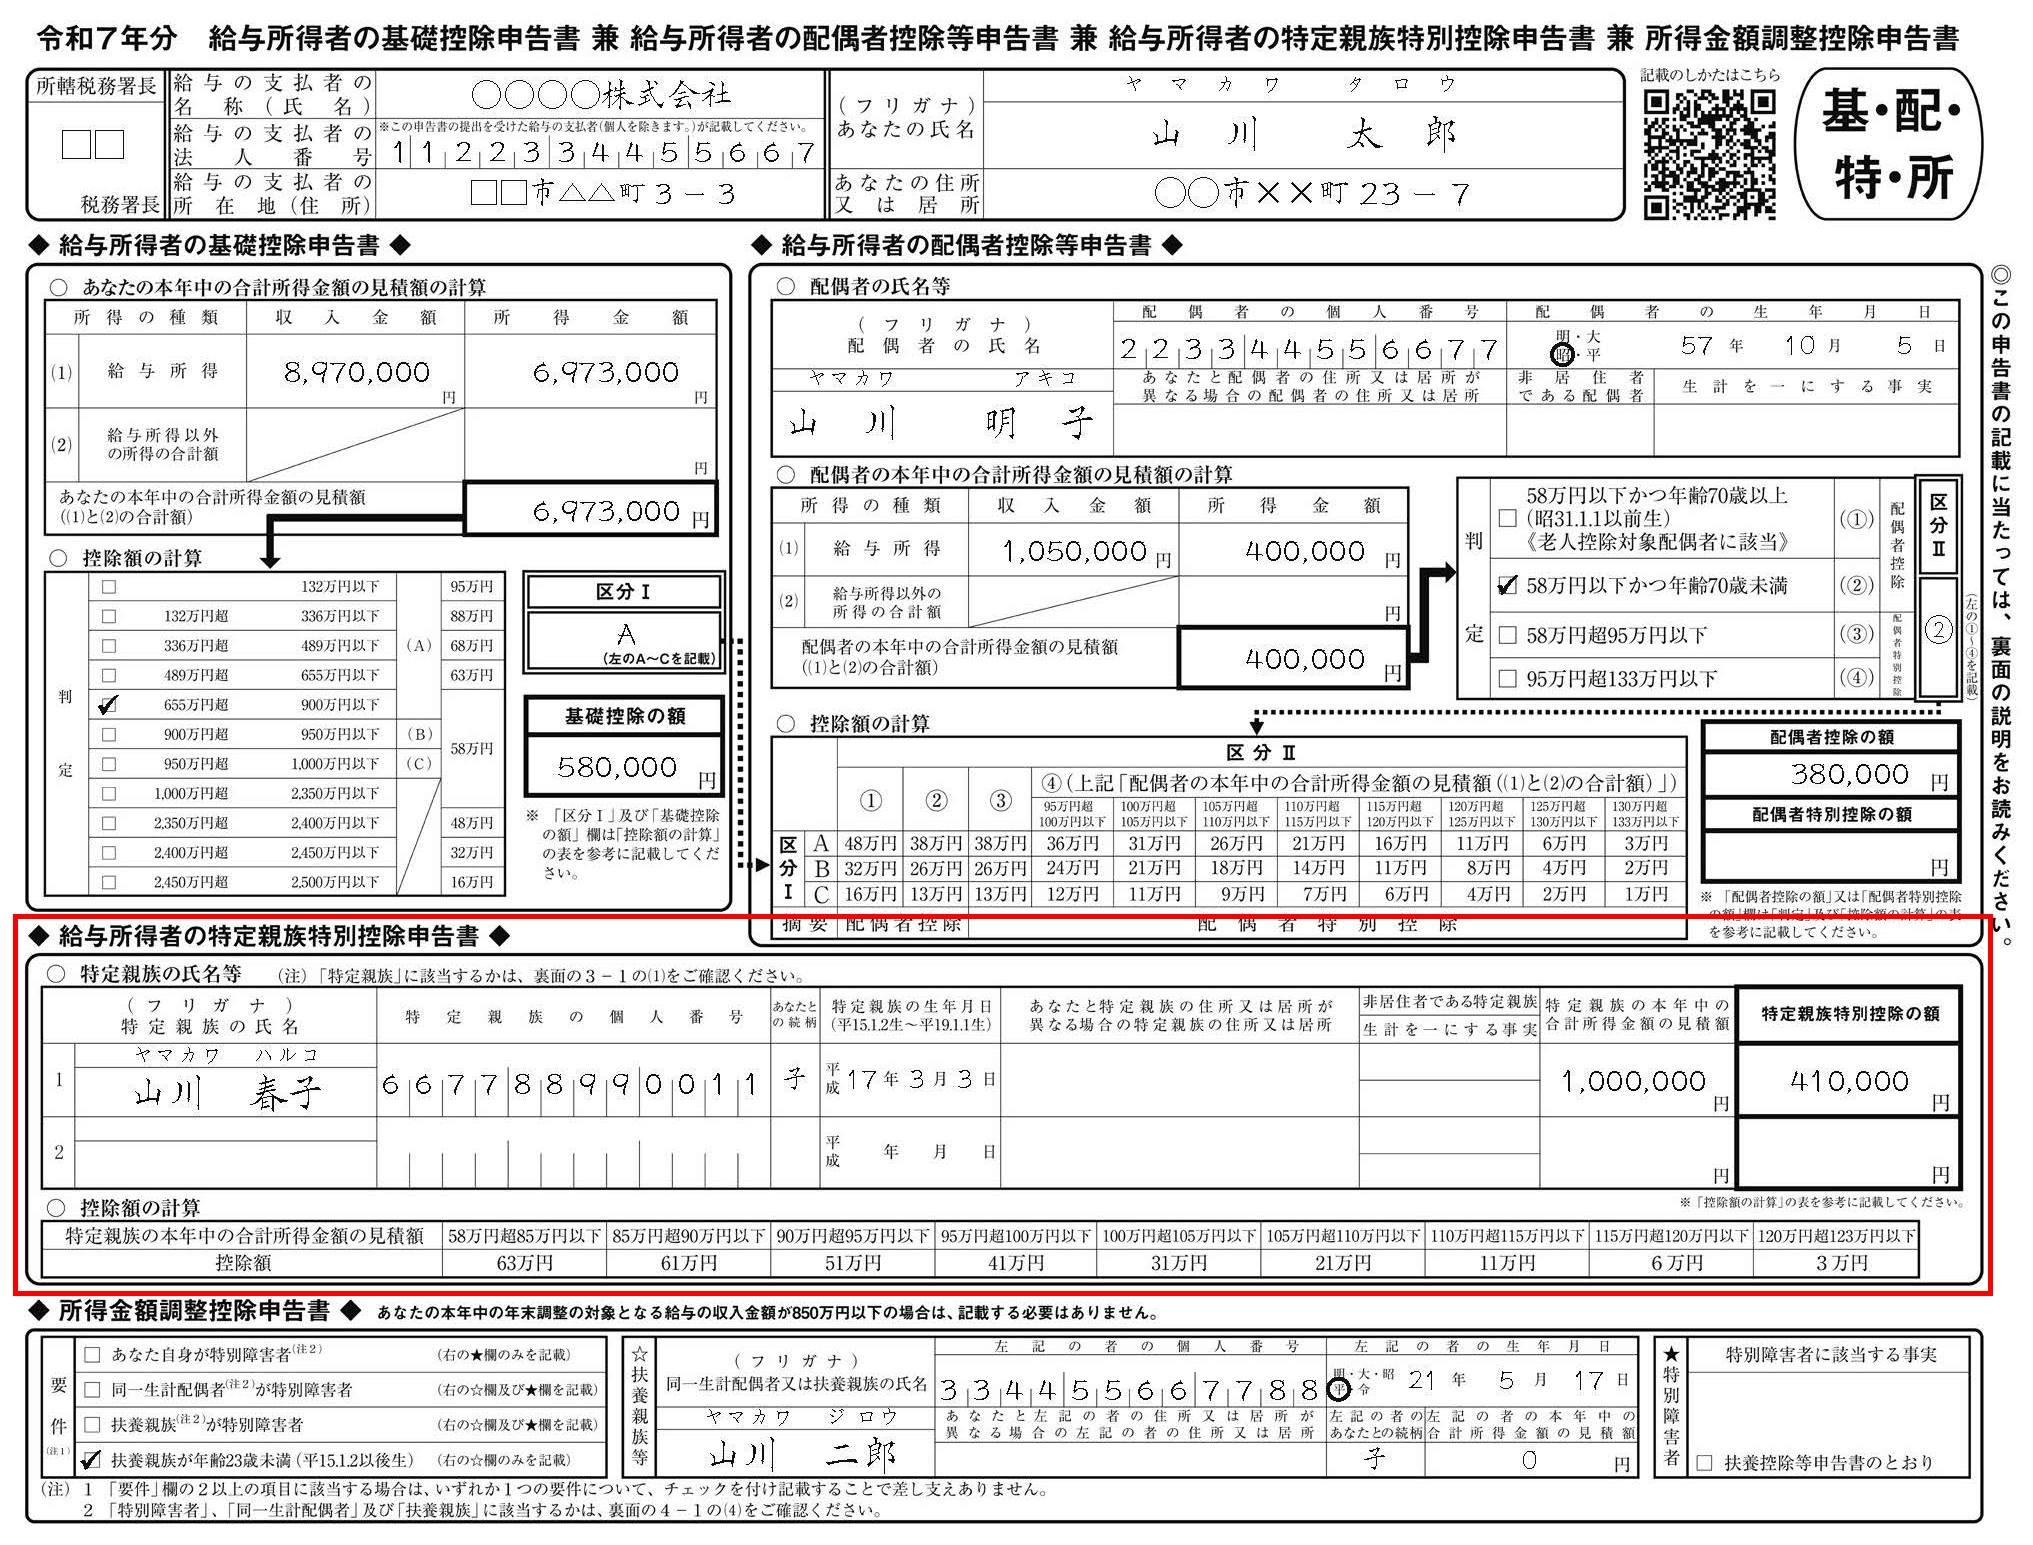
【設例】
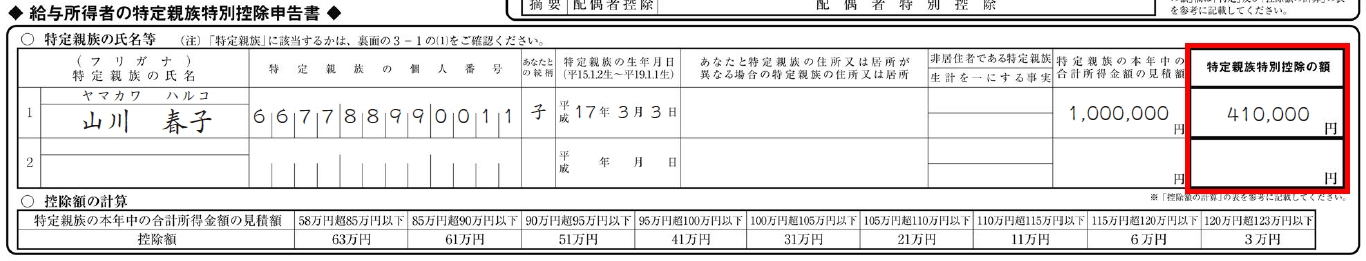
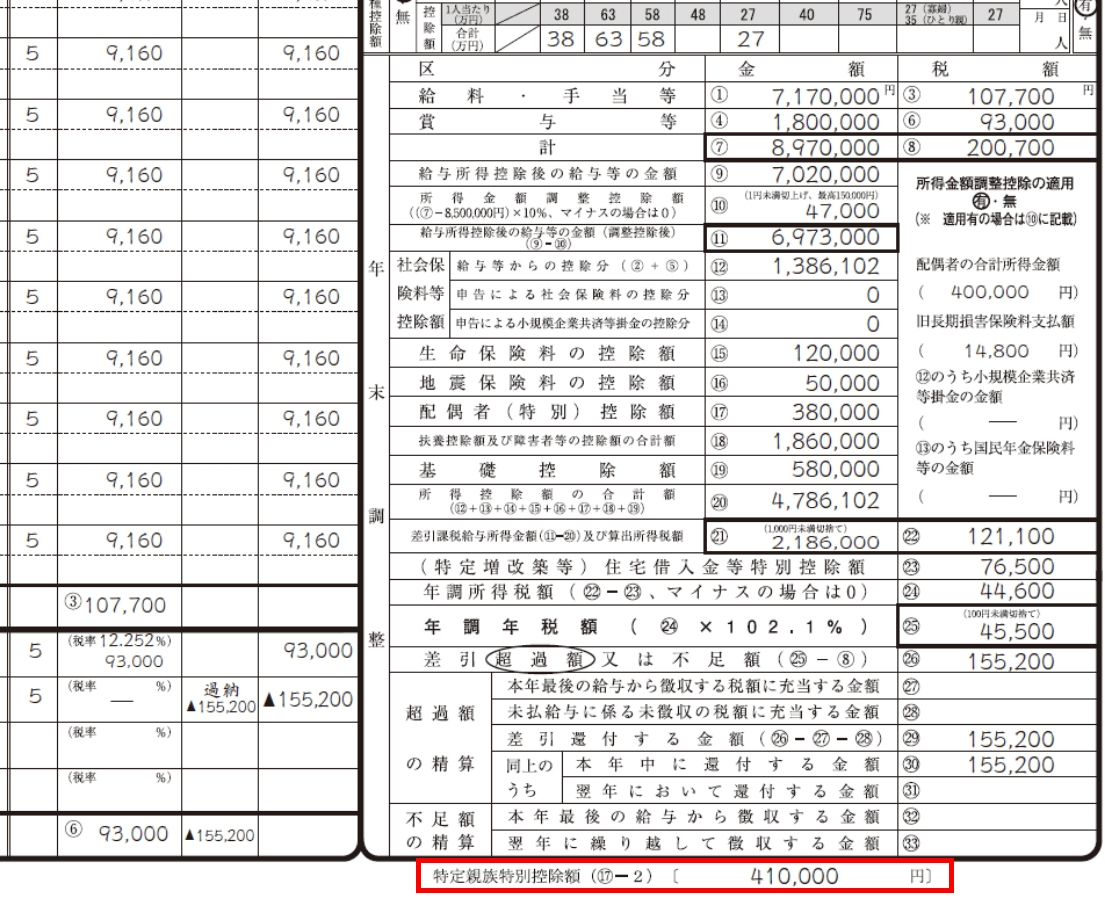
この場合、「特定親族特別控除の額」欄に41万円と記載されていますので、源泉徴収簿の 欄に特定親族特別控除の額41万円を転記します。
〔源泉徴収簿〕
○ チェック項目
□ 特定親族は年齢19歳以上23歳未満(平成16年1月2日~平成20年1月1日生)で、合計所得金額が62万円超123万円以下となっていますか。
□ 特定親族の合計所得金額に応じて特定親族特別控除額の計算が正しく行われていますか。
□ 特定親族が国外居住親族である場合、親族関係書類及び送金関係書類の提出又は提示を受けましたか(扶養控除等申告書を提出する際に、親族関係書類を提出又は提示している場合は、親族関係書類の提出又は提示は不要です。)。
所得金額調整控除申告書の受理と内容の確認
※ 「年末調整のしかた」は19ページからご覧ください。
※ 記載のしかたについては記載例又は動画(準備中)をご覧ください。
「所得金額調整控除」とは、年末調整の対象となる給与の収入金額が850万円を超える人が、23歳未満の扶養親族を有する場合や、所得者本人が特別障害者である場合、又は扶養親族や同一生計配偶者が特別障害者である場合に適用される控除です。年末調整において「所得金額調整控除」を適用するためには、給与所得者から「所得金額調整控除申告書」を提出していただく必要があります。
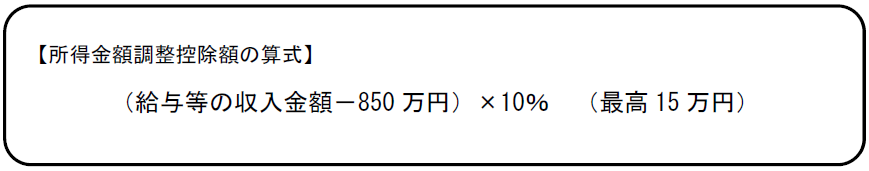
控除額は給与の支払者が次の計算式により計算し、15万円を限度として給与所得の金額から控除します。
〔所得金額調整控除申告書〕
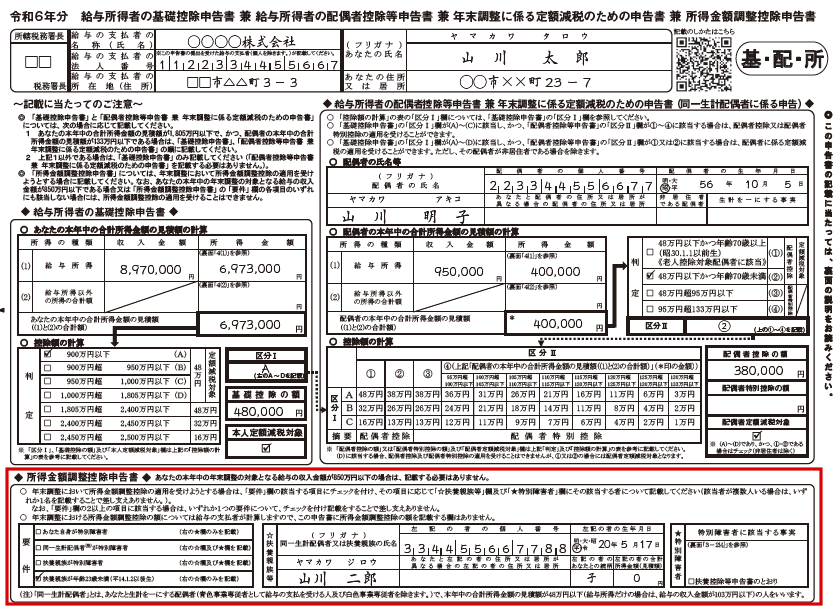
【設例】
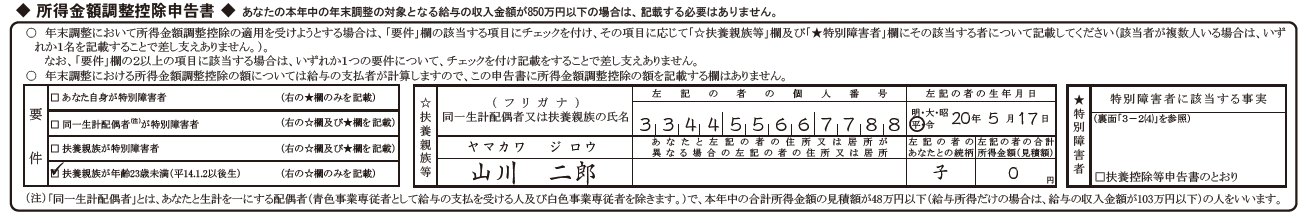
この場合、年末調整の対象となる給与の収入金額が897万円(※)ですので、850万円を超えており、「要件」欄の「扶養親族が年齢23歳未満」にチェックがされ、「扶養親族等」欄には二郎くんの氏名などが記載されていますので、所得金額調整控除の適用を受けることができます。
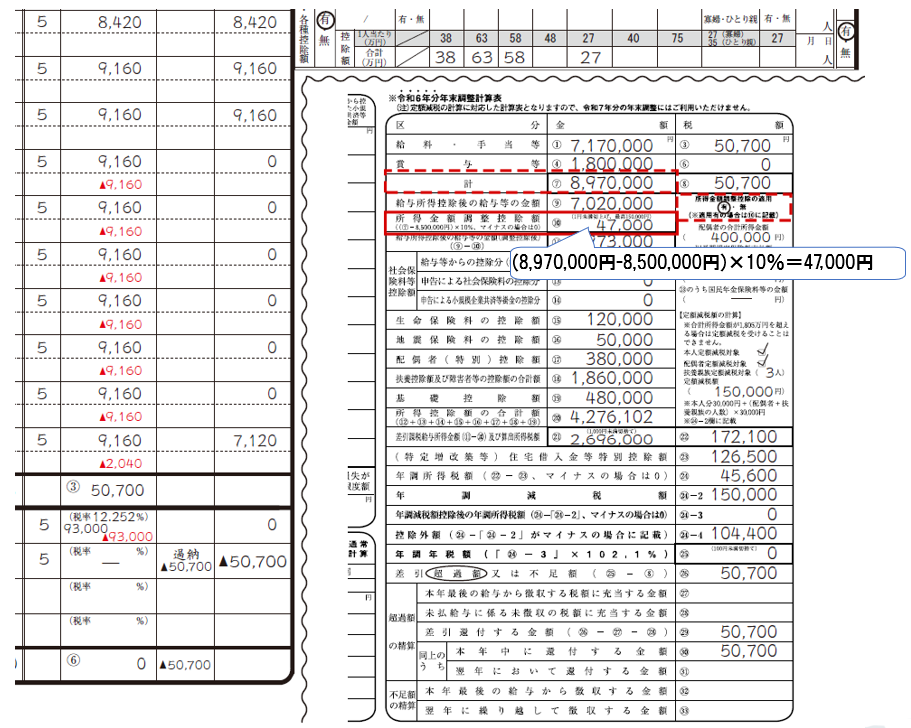
所得金額調整控除額は、年末調整の対象となる給与の総額を計算した後に計算しますので、「所得金額調整控除申告書」を確認し、控除の適用がある場合は源泉徴収簿に所得金額調整控除の適用がある旨を記載しておくと便利です。
所得金額調整控除の適用がある場合は、所得金額調整控除額を源泉徴収簿の 欄で計算します。
※ 上記の設例では、一か所から給与の支払を受けていることを前提としています。基礎控除申告書の給与所得の欄は、年末調整の対象とならない他の支払者からの給与についても記載することとされていますのでご注意ください。
〔源泉徴収簿〕
○ チェック項目
□ 年末調整の対象となる給与の収入金額が850万円を超える人から、正しく記載された申告書の提出を受けていますか。
保険料控除申告書の受理と内容の確認
※ 「年末調整のしかた」は21ページからご覧ください。
※ 記載のしかたについては記載例又は動画(準備中)をご覧ください。
生命保険料や地震保険料については「保険料控除申告書」に基づいて控除を行います。また、社会保険料や小規模企業共済等掛金のうち、毎月の給与から差し引かれていない保険料等で、給与所得者本人が直接支払った保険料等についても、「保険料控除申告書」に基づいて控除を行います。
※ 本年の年末調整においては、年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例が創設されており、昨年の年末調整から、一般の生命保険料の控除額の計算方法に変更が生じていますので、ご注意ください。
○ 生命保険料控除
支払った保険料が、
- 一般の生命保険料(新契約・旧契約)
- 介護医療保険料
- 個人年金保険料(新契約・旧契約)
のいずれに該当するかは、生命保険会社などが発行した証明書類で確認することができます。
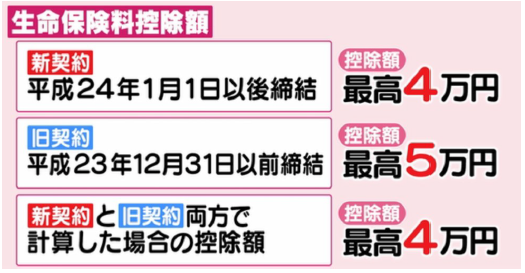
※ 生命保険料控除額は、保険料控除申告書の計算式に基づいて計算します。
なお、一般の生命保険料の控除額、個人年金保険料の控除額及び介護医療保険料の控除額の合計が12万円を超えたとしても、生命保険料控除額は最高12万円となります。
〔証明書類〕
「保険料控除申告書」を提出する際は、旧契約の一般の生命保険料で一つの契約の保険料の金額が9,000円以下であるものを除き、証明書類の添付等が必要となりますので注意してください。
○ 地震保険料控除
地震保険料に係る控除額は最高5万円です。
旧長期損害保険料に係る控除額は、最高1万5,000円です。
一つの契約に基づく保険料や掛金が、地震保険料と旧長期損害保険料のいずれにも該当する場合には、いずれか一方を選択して地震保険料控除の計算を行います。
また、地震保険料控除額は、地震保険料の控除額と、旧長期損害保険料の控除額とを合わせて、最高5万円となります。
〔証明書類〕
「保険料控除申告書」を提出する際は、支払った保険料の額に関係なく、保険料を支払ったことの証明書類が必要です。
○ 社会保険料控除及び小規模企業共済等掛金控除
毎月の給与から差し引かれていない保険料等で本人が直接支払った保険料等についても、その全額を控除することができます。
〔証明書類〕
本人が直接支払った保険料等で次のもの
- 社会保険料控除
- 小規模企業共済等掛金
国民年金及び国民年金基金に係る保険料・掛金
全ての掛金
※ 証明書類の提出又は提示について ※
保険料控除申告書に記載すべき事項を電子データにより給与の支払者に提供する場合には、この保険料控除申告書に添付すべき証明書類の提出又は提示に代えて、その証明書類に記載されるべき事項を保険料控除申告書に記載すべき事項と併せて電子データにより給与の支払者に提供することができます。
(https://www.nta.go.jp/users/gensen/nenmatsu/nencho_01.htm)
【設例】
〔保険料控除申告書〕
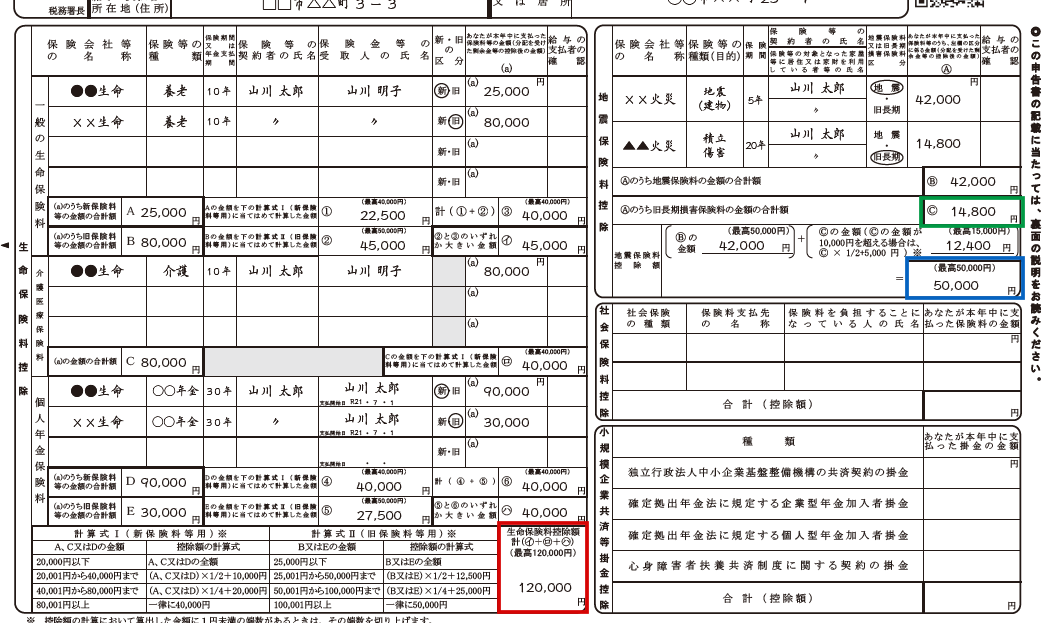
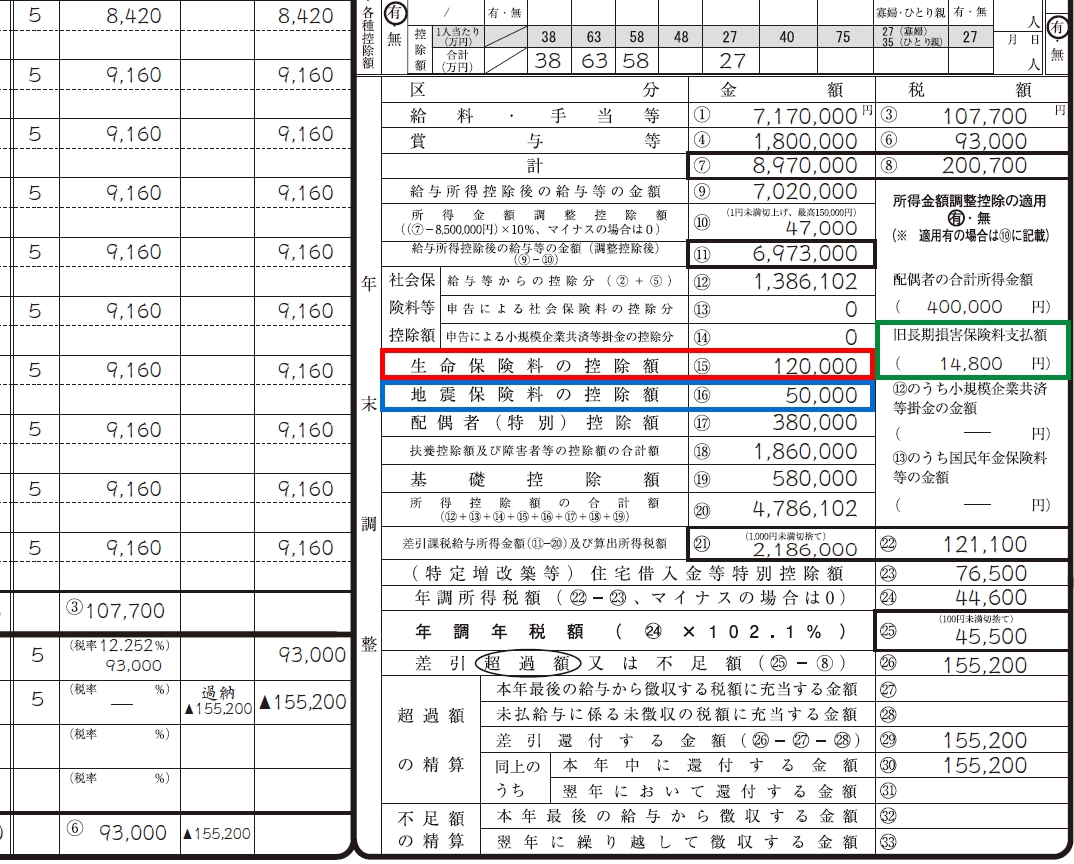
この場合、生命保険料控除の「生命保険料控除額計( +
 +
 )」欄に12万円と記載されていますので、この金額を源泉徴収簿の⑮欄に転記します。
次に「地震保険料控除額」欄に5万円と記載されており、「旧長期損害保険料の金額の合計額」欄には1万4,800円と記載されていますので、源泉徴収簿の 欄には地震保険料控除額5万円を転記し、「旧長期損害保険料支払額」欄には1万4,800円を転記します。
〔源泉徴収簿〕
○ チェック項目
〔生命保険料控除〕
□ 申告された保険料は、所得者本人が支払ったものですか。
□ 分配を受けた剰余金や割戻しを受けた割戻金は、支払った保険料の額から差し引かれていますか。
□ 新生命保険料、旧生命保険料、介護医療保険料、新個人年金保険料、旧個人年金保険料の区分を適正にし、控除額の計算が正しくされていますか(一般の生命保険料の控除額は、年齢23歳未満の扶養親族の有無に応じて正しく計算されていますか。)。
□ 「年齢23歳未満の扶養親族」欄に記載がある場合、記載された扶養親族は年齢23歳未満(平成16年1月2日以後生)となっていますか。
□ 保険料を支払ったことが分かる証明書類がありますか。
- 旧生命保険料…一契約の支払保険料が9,000円超のもの
- 旧生命保険料以外のもの…全ての支払保険料
〔地震保険料控除〕
□ 所得者本人又は本人と生計を一にする親族が所有して常時居住している家屋やこれらの人が所有している生活に通常必要な家財を保険の目的としていますか。
□ 地震保険料と旧長期損害保険料の区分が正しくされていますか。
□ 保険料を支払ったことが分かる証明書類がありますか。
〔社会保険料控除〕
□ 申告された保険料は、社会保険料控除の対象となるものですか。
□ 所得者本人又は所得者と生計を一にする親族が負担することになっている社会保険料で所得者本人が支払ったものですか。
- 年金から特別徴収された介護保険の保険料や後期高齢者医療制度の保険料は、年金の受給者自身が支払ったものであるため、年金の受給者に社会保険料控除が適用されます。
□ 国民年金の保険料又は国民年金基金の掛金について、支払ったことが分かる証明書類がありますか。
住宅借入金等特別控除申告書の受理と内容の確認
※ 「年末調整のしかた」は29ページからご覧ください。
※ 記載のしかたについては記載例又は動画(準備中)をご覧ください。
※ 「調書方式」による住宅借入金等特別控除の適用についてはリーフレット(PDF/626KB)をご覧ください。
住宅借入金等特別控除とは、住宅借入金等の年末残高に応じて、一定額を税額から直接差し引くことができる控除です。
最初の年分は給与所得者本人が確定申告により適用を受ける必要がありますが、2年目以降は年末調整の際に適用を受けることができますので、年末調整の時までに「住宅借入金等特別控除申告書」の提出を受けてください。なお、「住宅借入金等特別控除申告書」は、控除を受けることとなる各年分のものを税務署から給与所得者本人に交付しています。
【設例 平成30年以前に居住を開始した人】
〔住宅借入金等特別控除申告書〕
※ 記載のしかたの詳細については記載例をご覧ください。
※ 令和元年以降に居住を開始した人は、「住宅借入金等特別控除申告書」の様式が異なりますので、記載例をご覧ください。
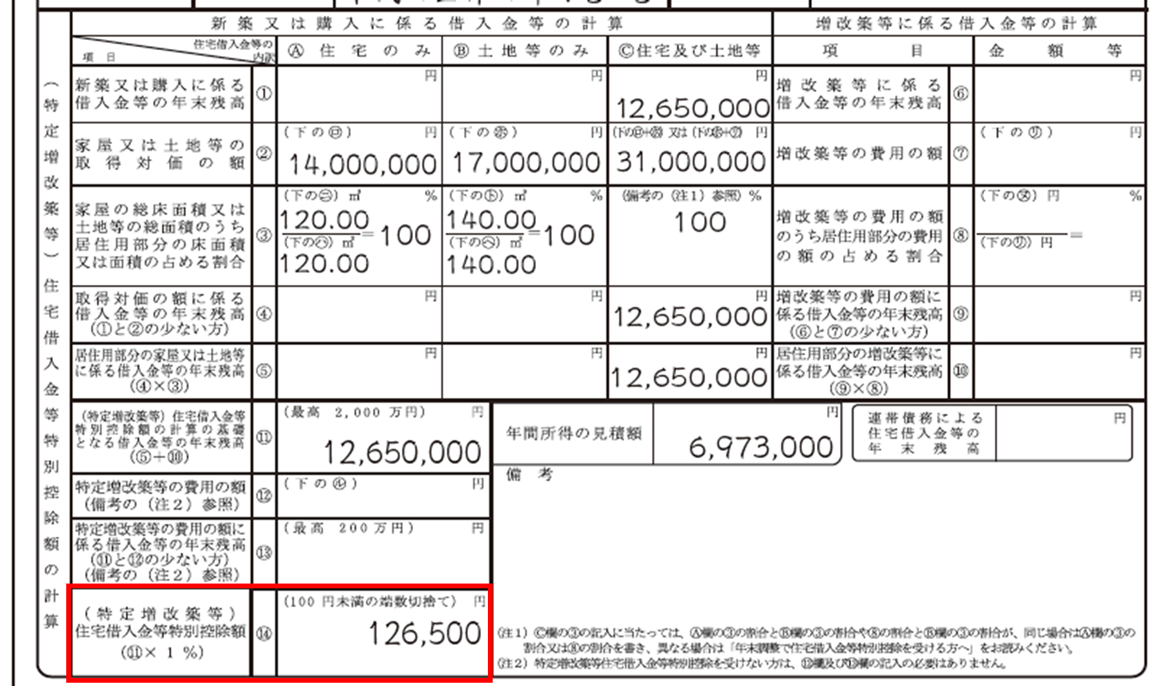
この場合、「住宅借入金等特別控除額」欄に7万6,500円と記載されていますので、この金額を源泉徴収簿の 欄に転記します。
〔源泉徴収簿〕
○ チェック項目
□ 住宅の取得等をした人と申告者(所得者本人)が同一人ですか。
□ 居住の用に供した後、本年12月31日まで引き続き居住していますか。
□ 借入れ等をしている者と申告者(所得者本人)が同一人ですか。
□ 控除額の計算は正しく行われていますか。
□ 住宅借入金等特別控除は、算出所得税額の金額を限度としていますか。
□ 住宅借入金等特別控除額が算出所得税額を超える場合、給与所得の源泉徴収票の「住宅借入金等特別控除可能額」欄に当該控除額を記入しましたか。
給与と徴収税額の集計
※ 「年末調整のしかた」は35ページからご覧ください。
※ 動画はこちら(準備中)からご覧ください。
各種控除額の確認が終了すると、次は年間の給与総額について納めなければならない税額、年税額を計算します。
ここでは、年税額の計算手順について、源泉徴収簿にしたがって確認していきます。
まず、給与と徴収税額を集計します。
1年間の給与と毎月の給与から差し引かれた源泉徴収税額や社会保険料等を集計します。
【設例】
〔源泉徴収簿〕
※ 本年最後に支払う給与(12月賞与)についての税額計算を省略して年末調整を行う場合
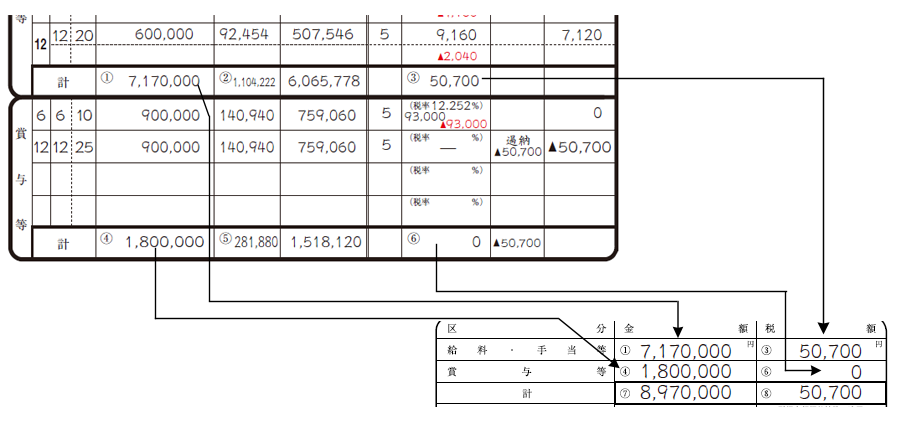
この場合、年間の給与と賞与を合わせた総額は897万円、源泉徴収税額は15万6,670円、給与から差し引かれた社会保険料等は138万6,102円となります。
集計に当たってのポイント
○ 未払となっている給与であっても、本年中に支給日が到来して支払が確定したものについては集計の対象に加えます。
○ 年の中途で再就職した人については、前の勤務先の給与、その給与から差し引かれた源泉徴収税額や社会保険料も一緒に集計する必要があります。
その他の集計に当たっての注意事項について、詳しくは「年末調整のしかた」(35ページ)をご覧ください。
給与所得控除後の給与等の金額(調整控除後)の計算
※ 「年末調整のしかた」は36ページからご覧ください。
※ 動画はこちら(準備中)からご覧ください。
1年間の給与などの集計を行ったら、次は、「給与所得控除後の給与等の金額」を計算します。
求めた給与の総額を年末調整のしかたの47ページにある「令和8年分の年末調整等のための給与所得控除後の給与等の金額の表」に当てはめ、給与所得控除後の給与等の金額を求めます。
なお、この表は昨年から改正されていますので、必ず令和8年分を使用してください。
所得金額調整控除額がある場合は、この給与所得控除後の給与等の金額から、所得金額調整控除額を差し引いた金額がその人の給与所得控除後の給与等の金額(調整控除後)になり、所得金額調整控除額がない場合には、源泉徴収簿の 欄の「給与所得控除後の給与等の金額」がそのまま
 欄の「給与所得控除後の給与等の金額(調整控除後)」になります。
※ 「給与所得控除後の給与等の金額(調整控除後)」の計算は、「年末調整計算シート」(Excel)をご利用いただくと効率的に行うことができます。
【設例】
〔源泉徴収簿〕
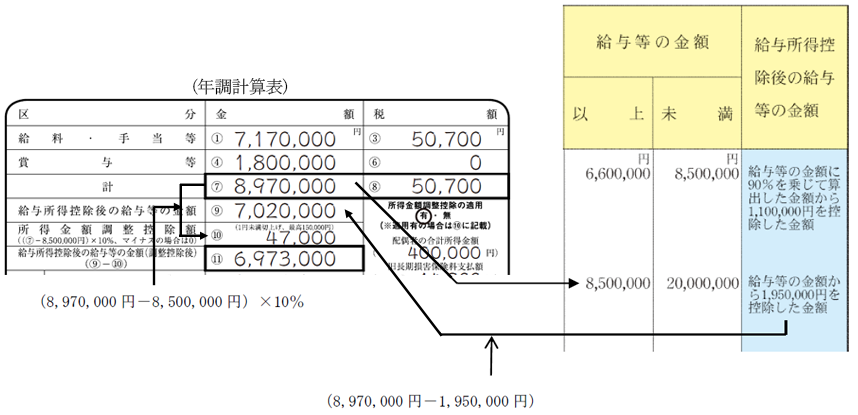
この場合、給与等の総額が897万円ですので、この表に従って計算すると、給与所得控除後の給与等の金額は、702万円となります。
また、所得金額調整控除の適用がありますので、所得金額調整控除額4万7,000円を控除した697万3,000円が給与所得控除後の給与等の金額(調整控除後)となります。
課税給与所得金額と算出所得税額の計算
※ 「年末調整のしかた」は38ページからご覧ください。
※ 動画はこちら(準備中)からご覧ください。
「給与所得控除後の給与等の金額(調整控除後)」を求めたら、次は、「課税給与所得金額」について、源泉徴収簿を使用して計算します。
源泉徴収簿の 欄から欄の控除額を合計し、この合計額を「所得控除額の合計額
 」欄に記入します。
特定親族特別控除の適用がある場合は、欄の集計を忘れないようご注意ください。
「給与所得控除後の給与等の金額(調整控除後)」欄の金額から「所得控除額の合計額」欄の金額を控除した残りの金額を「差引課税給与所得金額 」欄に記入します。
この課税給与所得金額に1,000円未満の端数があるときは、その1,000円未満の端数を切り捨てます。
【設例】
〔源泉徴収簿〕
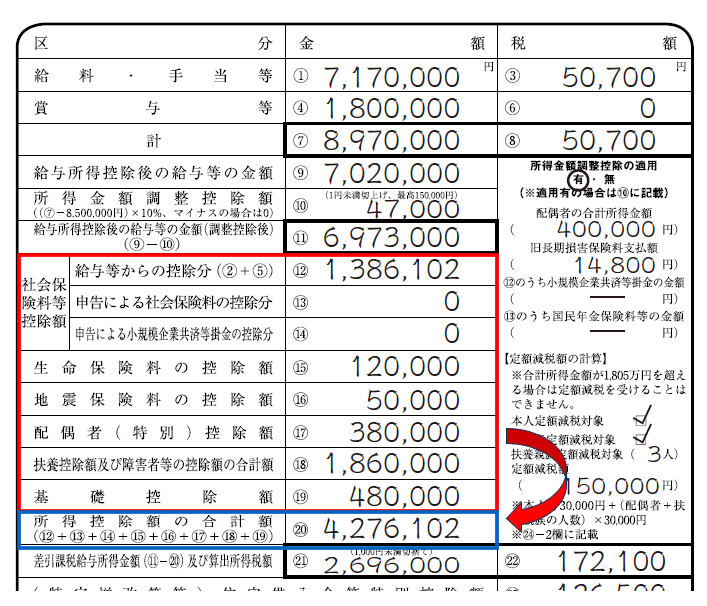
この場合、欄から欄までの欄に転記した控除額を集計すると所得控除額の合計額は、482万6,102円となります。
次に、「差引課税給与所得金額」と「算出所得税額」を計算します。
まず、差引課税給与所得金額を求め、「差引課税給与所得金額」欄の金額(課税給与所得金額)に応じ、「令和8年分の年末調整のための算出所得税額の速算表」(55ページ参照)の「税額」欄に示されている算式に従って所得税額(以下「算出所得税額」といいます。)を計算します。
※ 「課税給与所得金額と算出所得税額」の計算は、「年末調整計算シート」(Excel)をご利用いただくと効率的に行うことができます。
【設例】
〔源泉徴収簿〕
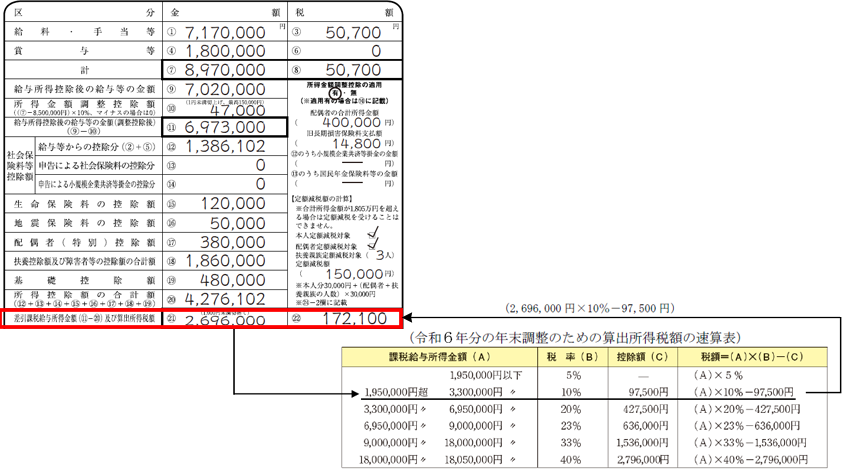
この場合、給与所得控除後の給与等の金額(調整控除後)の697万3,000円から、所得控除額の合計額482万6,102円を差し引き、1,000円未満を切り捨てた214万6,000円が、差引課税給与所得金額になります。
次に、差引課税給与所得金額214万6,000円を、速算表に当てはめて計算すると、算出所得税額は11万7,100円となります。
求めた算出所得税額を「算出所得税額 」欄に記入します。
年調年税額の計算
※ 「年末調整のしかた」は38ページからご覧ください。
※ 動画はこちら(準備中)からご覧ください。
算出所得税額を求めたら、次は、「年調年税額」を計算します。
まず、年調所得税額を求めます。住宅借入金等特別控除額がある場合は、先ほど求めた算出所得税額から、住宅借入金等特別控除額を差し引いた金額が、その人の年調所得税額になり、住宅借入金等特別控除額がない場合には、算出所得税額がそのまま年調所得税額になります。
次に、年調所得税額に102.1%を乗じて、復興特別所得税額を含む年調年税額を算出します。
年調年税額に100円未満の端数がある場合には、これを切り捨てます。
【設例】
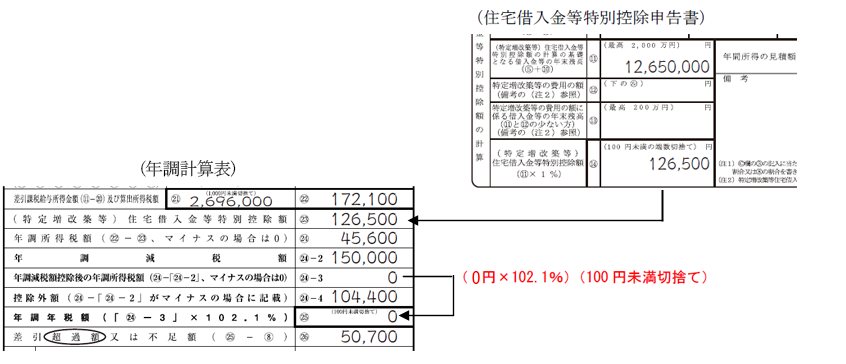
この場合、算出所得税額11万7,100円から、住宅借入金等特別控除額7万6,500円を差し引くと、年調所得税額は4万600円となります。
さらに、ここから復興特別所得税を含む年調年税額を算出しますので、この4万600円に102.1%を乗じ、100円未満の端数を切り捨てた4万1,400円が、年調年税額となります。
※ 「年調年税額」の計算は、「年末調整計算シート」(Excel)をご利用いただくと効率的に行うことができます。
過不足額の精算
※ 「年末調整のしかた」は39ページからご覧ください。
※ 動画はこちら(準備中)からご覧ください。
年調年税額を求めたら、最後は過不足額の精算を行います。
年調年税額と、毎月の給与から実際に源泉徴収した税額の合計額を比べ、過不足額を精算します。
源泉徴収した税額の合計額が年調年税額よりも多いときは、その差額分だけ納め過ぎていたことになりますから、その差額(過納額)は、その過納となった人に還付します。
これに対し、源泉徴収した税額の合計額が年調年税額よりも少ないときは、その差額だけ納め足りないことになりますから、その差額(不足額)はその不足となった人から徴収します。
【設例】
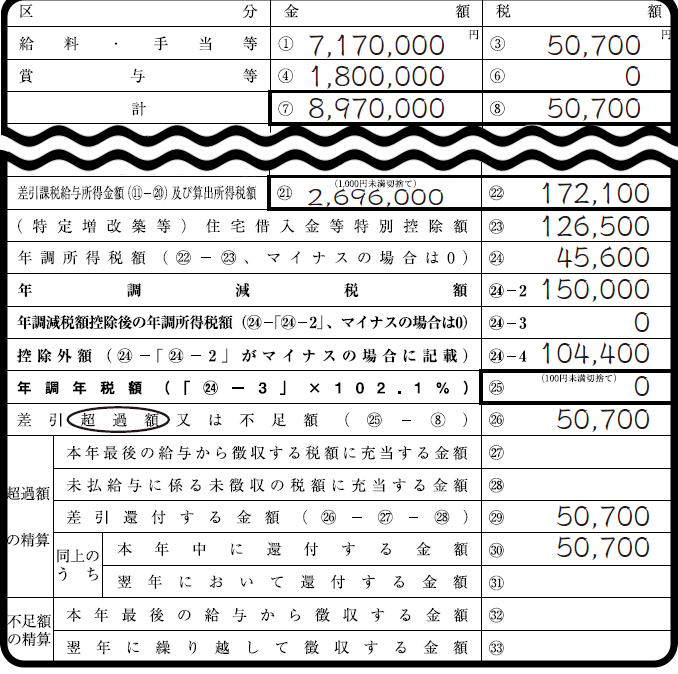
この場合、源泉徴収税額は15万6,670円で、年調年税額は4万1,400円ですから、源泉徴収税額の方が多いことになります。
源泉徴収税額の方が年調年税額より多いときは、その差額を納めすぎていたことになりますので、差額の11万5,270円は本人に還付することになります。
(参考)
年末調整による過不足額の精算方法には、
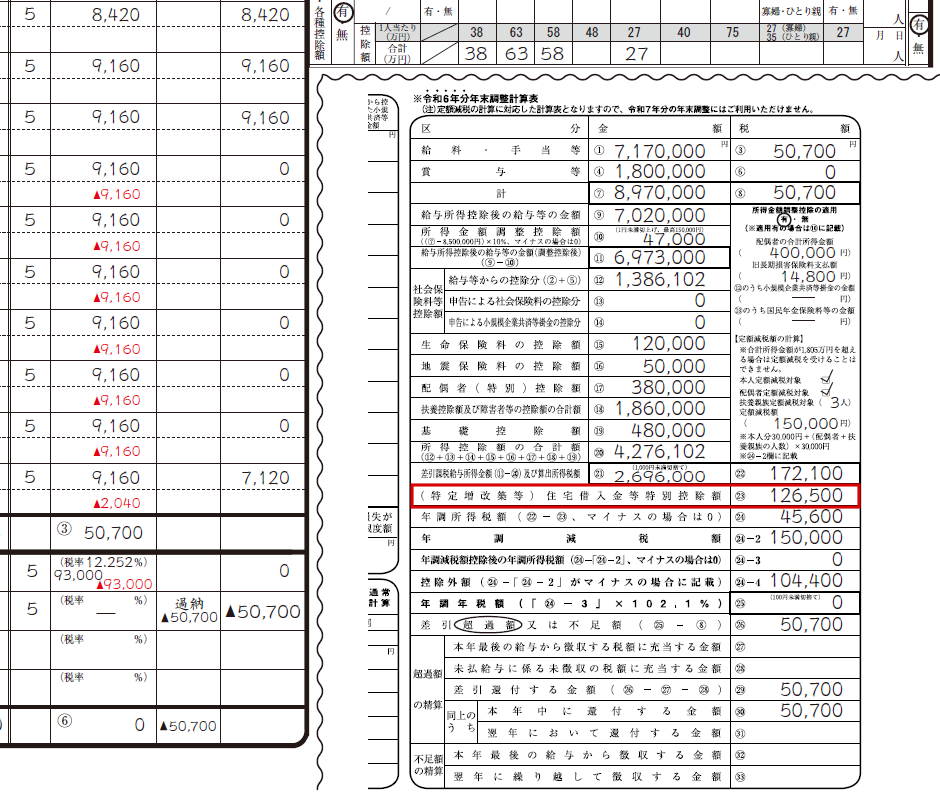
本年最後に支払う給与(賞与を含みます。)についての税額計算を省略し、その給与に対する徴収税額はないものとして精算する方法(設例)と、
本年最後に支払う給与についても、通常の月分の給与としての税額計算を行った上で精算する方法(設例)とがあります。
過納額の還付
※ 「年末調整のしかた」は39ページからご覧ください。
〇 源泉徴収義務者(給与の支払者)から還付する場合
- 1 過不足額を計算した結果、過納額が生じた場合には、年末調整を行った月分(通常は12月分。納期の特例の承認を受けている場合には、本年7月から12月までの分。)として納付する「給与、退職手当及び弁護士、司法書士、税理士等に支払われた報酬・料金に対する源泉徴収税額」のうちから差し引き、過納となった人に還付します。
- 2 年末調整を行った月分の源泉徴収税額のみでは還付しきれないときは、その後に納付する「給与、退職手当及び弁護士、司法書士、税理士等に支払われる報酬・料金に対する源泉徴収税額」から差し引き順次還付します。
- 3 超過額を源泉徴収税額へ充当した場合や過納額を還付した場合には、その内容を源泉徴収簿の該当欄(
 ~
 )に記入します。
〇 税務署から還付する場合(給与の支払者が還付できない場合)
1 次の場合のように、「給与、退職手当及び弁護士、司法書士、税理士等に支払われた報酬・料金に対する源泉徴収税額」がないか、あってもごくわずかであるため、過納額の還付をすることができないときは、税務署から
- 源泉徴収義務者に一括して還付
- 過納となった各人に直接還付
又は
することになります。
 解散、廃業などにより給与の支払者でなくなったため、過納額の還付ができなくなった場合
 徴収して納付する税額が全くなくなったため、過納額の還付ができなくなった場合
 納付する源泉徴収税額に比べて過納額が多額であるため、還付することとなった日の翌月から2か月を経過しても還付しきれないと見込まれる場合
2 上記1のからまでのいずれかに該当する場合には、源泉徴収義務者は、各人の過納額や還付を受けようとする金額の明細を記載した「源泉所得税及び復興特別所得税の年末調整過納額還付請求書 兼 残存過納額明細書」を作成し、各人の「源泉徴収簿」の写しと過納額の請求及び受領に関する委任状とをこれに添付して、源泉徴収義務者の所轄税務署に提出してください。
なお、過納額を令和9年に繰り越して還付しているときは、令和9年分の源泉徴収簿の写しも併せて提出してください。
また、退職した人などで、前記の委任状の提出ができない人の分については、税務署から過納となった人に直接還付することになりますので、「源泉所得税及び復興特別所得税の年末調整過納額還付請求書 兼 残存過納額明細書」は用紙を別にして作成してください。
(注) 「源泉所得税及び復興特別所得税の年末調整過納額還付請求書 兼 残存過納額明細書」、「源泉徴収簿」の写し及び委任状については、e-Taxで送信することができます。
不足額の徴収、納付
※ 「年末調整のしかた」は41ページ及び42ページをご覧ください。
〇不足額の徴収
不足額は、年末調整をする月分の給与から徴収し、なお不足額が残るときは、その後に支払う給与から順次徴収します。
年末調整をする月分の給与から不足額を徴収すると、その月の税引手取給与(賞与がある場合には、その税引手取額を含みます。)が、本年1月から年末調整を行った月の前月までの税引手取給与の平均月額の70%未満となるような人については、「年末調整による不足額徴収繰延承認申請書」を作成して源泉徴収義務者の所轄税務署に提出し、その承認を受けて、不足額を翌年1月と2月に繰り延べて徴収することができます。
(注) この場合の不足額は、年末調整をする月分の給与(賞与)に対する税額計算を省略しないで通常どおり徴収税額を計算し、その上で年末調整をしてもなお不足となる税額ですから、その月の給与に対する通常の税額については徴収繰延べは認められません。
したがって、徴収繰延べを受けようとする人については、年末調整をする月分の給与(賞与)についても通常の税額計算をした上で年末調整を行わなければなりません。
〇税額の納付と所得税徴収高計算書(納付書)の記載
不足額の精算が終わりましたら、その内容を年末調整をした月分の「所得税徴収高計算書」(納付書)に記載し、徴収税額を納付します。
記載方法については、記載のしかたをご覧ください。
なお、精算の結果、納付すべき税額がなくなった場合でも、納付税額0円の「所得税徴収高計算書」を所轄の税務署に提出する必要がありますので、ご注意ください(この場合の所得税徴収高計算書データについても、e-Taxにより送信することができます。)。
※ 税務署では令和7年1月から、申告書等の控えに収受日付印の押なつを行わないこととしており、納付税額がない「所得税徴収高計算書」の写しについても同様の取扱いとなります。
詳細は「令和7年1月からの申告書等の控えへの収受日付印の押なつについて」をご覧ください。
また、源泉所得税の納付手続には、税務署や金融機関の窓口での納付手続のほか、非対面で便利なキャッシュレス納付による納付手続があります。
キャッシュレス納付を利用することで、税務署や金融機関へ出向くことなく、お手持ちのスマートフォンやタブレット端末などからe-Taxを利用して納付することができますので、是非ご利用ください。
| 納期の特例の承認を受けていない場合 | 令和9年1月12日(火) |
| 納期の特例の承認を受けている場合 | 令和9年1月20日(水) |
給与所得の源泉徴収票・給与支払報告書の作成
※「給与所得の源泉徴収票等の法定調書の作成と提出の手引(以下、「手引」といいます。)」は3ページからご覧ください。
給与の支払者は、受給者(従業員)の各人別に「給与所得の源泉徴収票」(以下、「源泉徴収票」といいます。)及び「給与支払報告書」(以下、「支払報告書」といいます。)を作成する必要があります。この源泉徴収票及び支払報告書の作成に当たっては、年末調整の際に作成した年調計算表や受給者(従業員)から提出を受けた「保険料控除申告書」などの各種申告書を基に、必要な事項を記載します。
源泉徴収票又は支払報告書はe-Tax又はeLTAXでそれぞれ作成いただけます。
e-TaxやeLTAXをご利用いただくと、自宅やオフィスから、パソコンの画面案内に沿って必要事項を入力するだけで、作成から送信まで手続ができますので、大変便利です。
なお、e-TaxやeLTAXを初めて利用するには事前の手続が必要です。初めて利用する方は、以下のリンクを参照いただき、必要な手続を行ってください。
- ・e-Taxソフト(WEB版)のご利用に当たって【パソコン】(e-Taxホームページ)
- ・eLTAXのご利用の流れ(eLTAXホームページ)
e-Tax又はeLTAXで源泉徴収票又は支払報告書の作成・送信を行う場合は、以下のリンク先で作成要領を案内していますので、そちらをご確認ください。
- ・法定調書を新規作成する場合(e-Taxソフト(WEB版))(e-Taxホームページ)
- ・「給与支払報告書提出マニュアル」(eLTAXホームページ)
以下では、上記で年末調整を行った「山川太郎」の事例を基に、源泉徴収票を作成する場合の作成要領をご案内します。
なお、令和9年1月1日以後は「源泉徴収票のみなし提出の特例」が開始し、源泉徴収票(税務署提出用)を作成していただく必要は基本的になくなりますが、この作成要領においては源泉徴収票(税務署提出用)を使用して作成要領を示しています。
【作成要領】
源泉徴収簿の記載内容から、源泉徴収票に必要事項を記載します。
源泉徴収簿の( ~
 )欄の金額等を、源泉徴収票の同じ記号の欄に、以下の要領で記載してください。
〔源泉徴収簿〕
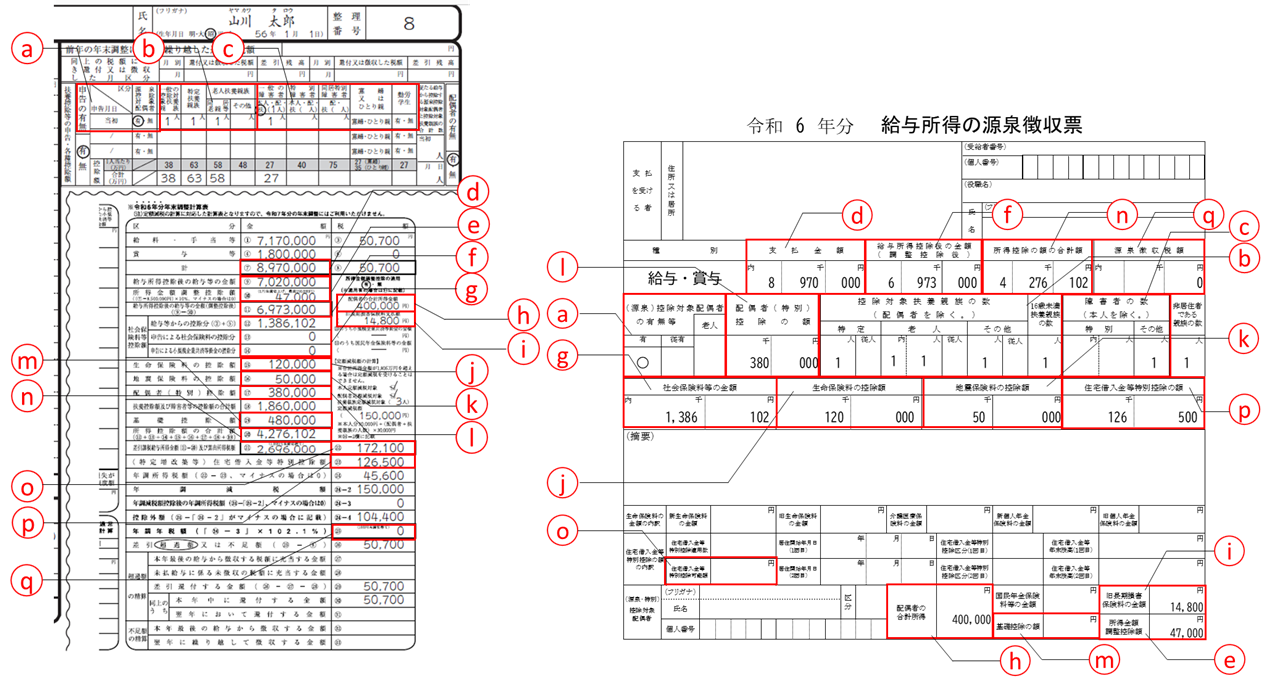
〇 注意事項
・源泉徴収票の「社会保険料等の金額」( )については、源泉徴収簿の金額の合計額(1,386,102+0+0)を記載します。
・源泉徴収票の「基礎控除の額」( )については、基礎控除の額に関わらず、記載してください。
・源泉徴収票の「住宅借入金等特別控除の額」( )については、源泉徴収簿のの金額を記載します。ただし、源泉徴収簿で「
 <」の場合、を源泉徴収票のに記載してください。
この場合、源泉徴収簿のを源泉徴収票のに記載してください。
保険料控除申告書の ~
 欄の金額を源泉徴収票に転記します。
〔保険料控除申告書〕
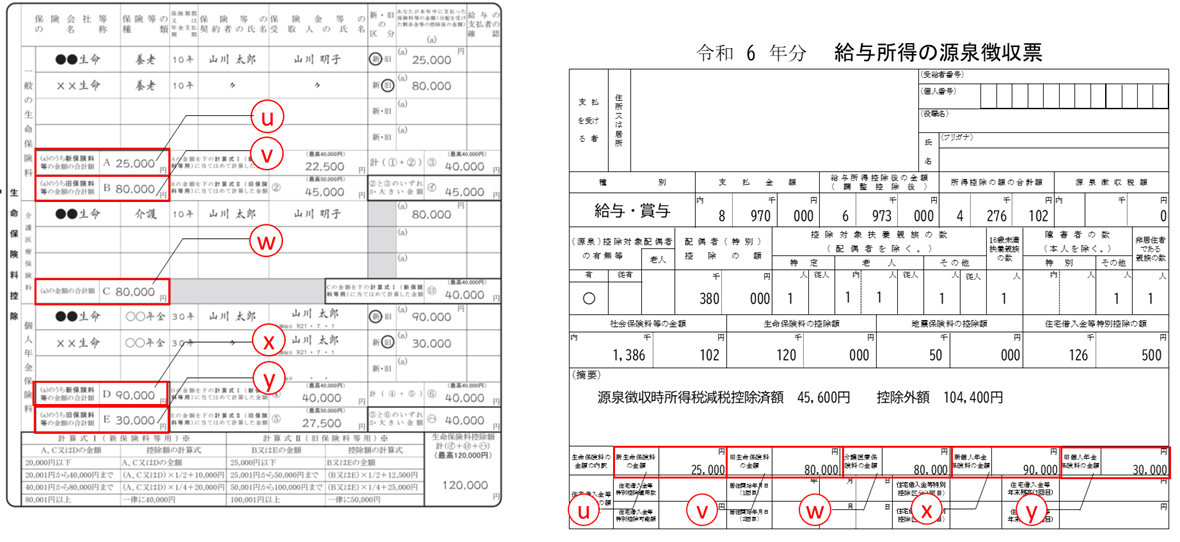
〇 注意事項
・記載漏れが多い項目ですので、年調計算表の「生命保険料の控除額」欄に控除額の記載がある場合、必ず「保険料控除申告書」の~欄から各種保険料の金額を源泉徴収票に転記してください。
・年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例の適用がある場合は、「摘要」欄に「租税特別措置法第41条の15の5第1項適用」( )と記載してください。
「(特定増改築等)住宅借入金等特別控除申告書」を基に源泉徴収票に必要事項を記載します。
なお、源泉徴収票の「住宅借入金等特別控除区分」欄( )には、摘要を受けている(特定増改築等)住宅借入金等特別控除の区分を次のように記載します。
| 区分 | 控除申告書 ・証明書の表示 |
記載方法 (税務署提出用) |
記載方法 (受給者交付用、 給与支払報告書) |
|
その他の住宅借入金等特別控除(増改築等を含む。) |
(元号●年中居住者用) | 01 | 住 | |
| 住宅の新築、取得又は増改築等が特定取得に該当するとき | 11 | 住(特) | ||
| 住宅の新築、取得又は増改築等が特別特定取得(特例取得及び特別特例取得を含む。)に該当するとき | 21 | 住(特特) | ||
| 住宅の新築、取得又は増改築等が特例特別特例取得に該当するとき | 31 | 住(特特特) | ||
| 住宅が特例居住用家屋に該当するとき | (元号●年中居住者・特例居住用家屋用) | 41 | 住(特家) | |
認定住宅(等)の新築(取得)等に係る住宅借入金等特別控除 |
(元号●年中居住者・認定住宅(等)用) | 02 | 認 | |
| 住宅の新築、取得又は増改築等が特定取得に該当するとき | 12 | 認(特) | ||
| 特別特定取得(特例取得及び特別特例取得を含む。)に該当するとき | 22 | 認(特特) | ||
| 住宅の新築、取得又は増改築等が特例特別特例取得に該当するとき | 32 | 認(特特特) | ||
| 住宅が特例認定住宅等に該当するとき | (元号●年中居住者・認定住宅等(特例認定住宅等)用) | 42 | 認(特家) | |
東日本大震災によって自己の居住の用に供していた家屋が居住の用に供することができなくなった場合で、平成23年から令和12年12月31日までの間に新築や購入、増改築等をした家屋に係る住宅借入金等について震災特例法第13条の2第1項「住宅の再取得等に係る住宅借入金等特別控除」の規定(以下「震災再取得等」といいます。)の適用を選択した場合 |
(元号●年中居住者・震災再取得等用) | 04 | 震 | |
| 特別特定取得(特例取得及び特別特例取得を含む。)に該当するとき | 24 | 震(特特) | ||
| 住宅の新築、取得又は増改築等が特例特別特例取得に該当するとき | 34 | 震(特特特) | ||
| 住宅が特例居住用家屋に該当するとき | (元号●年中居住者・震災再取得等(特例居住用家屋)用) | 44 | 震(特家) | |
なお、居住開始が令和5年1月1日以後の場合は、「(特)」、「(特特)」及び「(特特特)」の区分の対象となりませんので、控除証明書への表示もありません。
〔(特定増改築等)住宅借入金等特別控除申告書〕
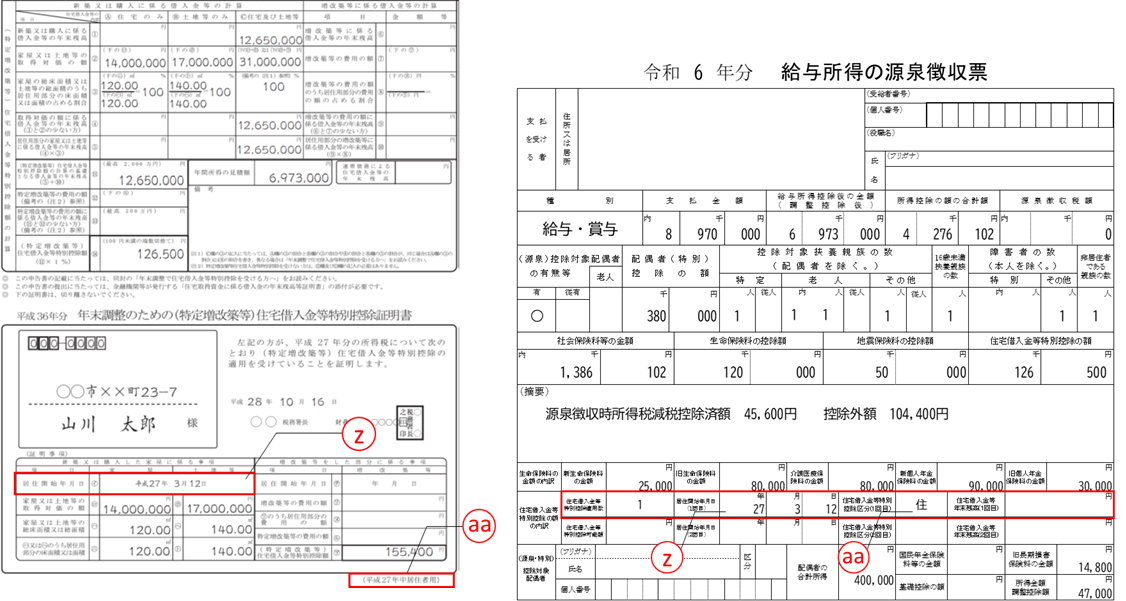
〇 注意事項
・「(特定増改築等)住宅借入金等特別控除申告書」は居住開始年により様式が異なります。
「控除申告書・証明書の区分表示」箇所については、手引の8ページをご覧ください。
 「給与所得者の配偶者控除申告書」に記載の配偶者の氏名及び個人番号を源泉徴収票に転記します。
〔給与所得者の配偶者控除申告書〕
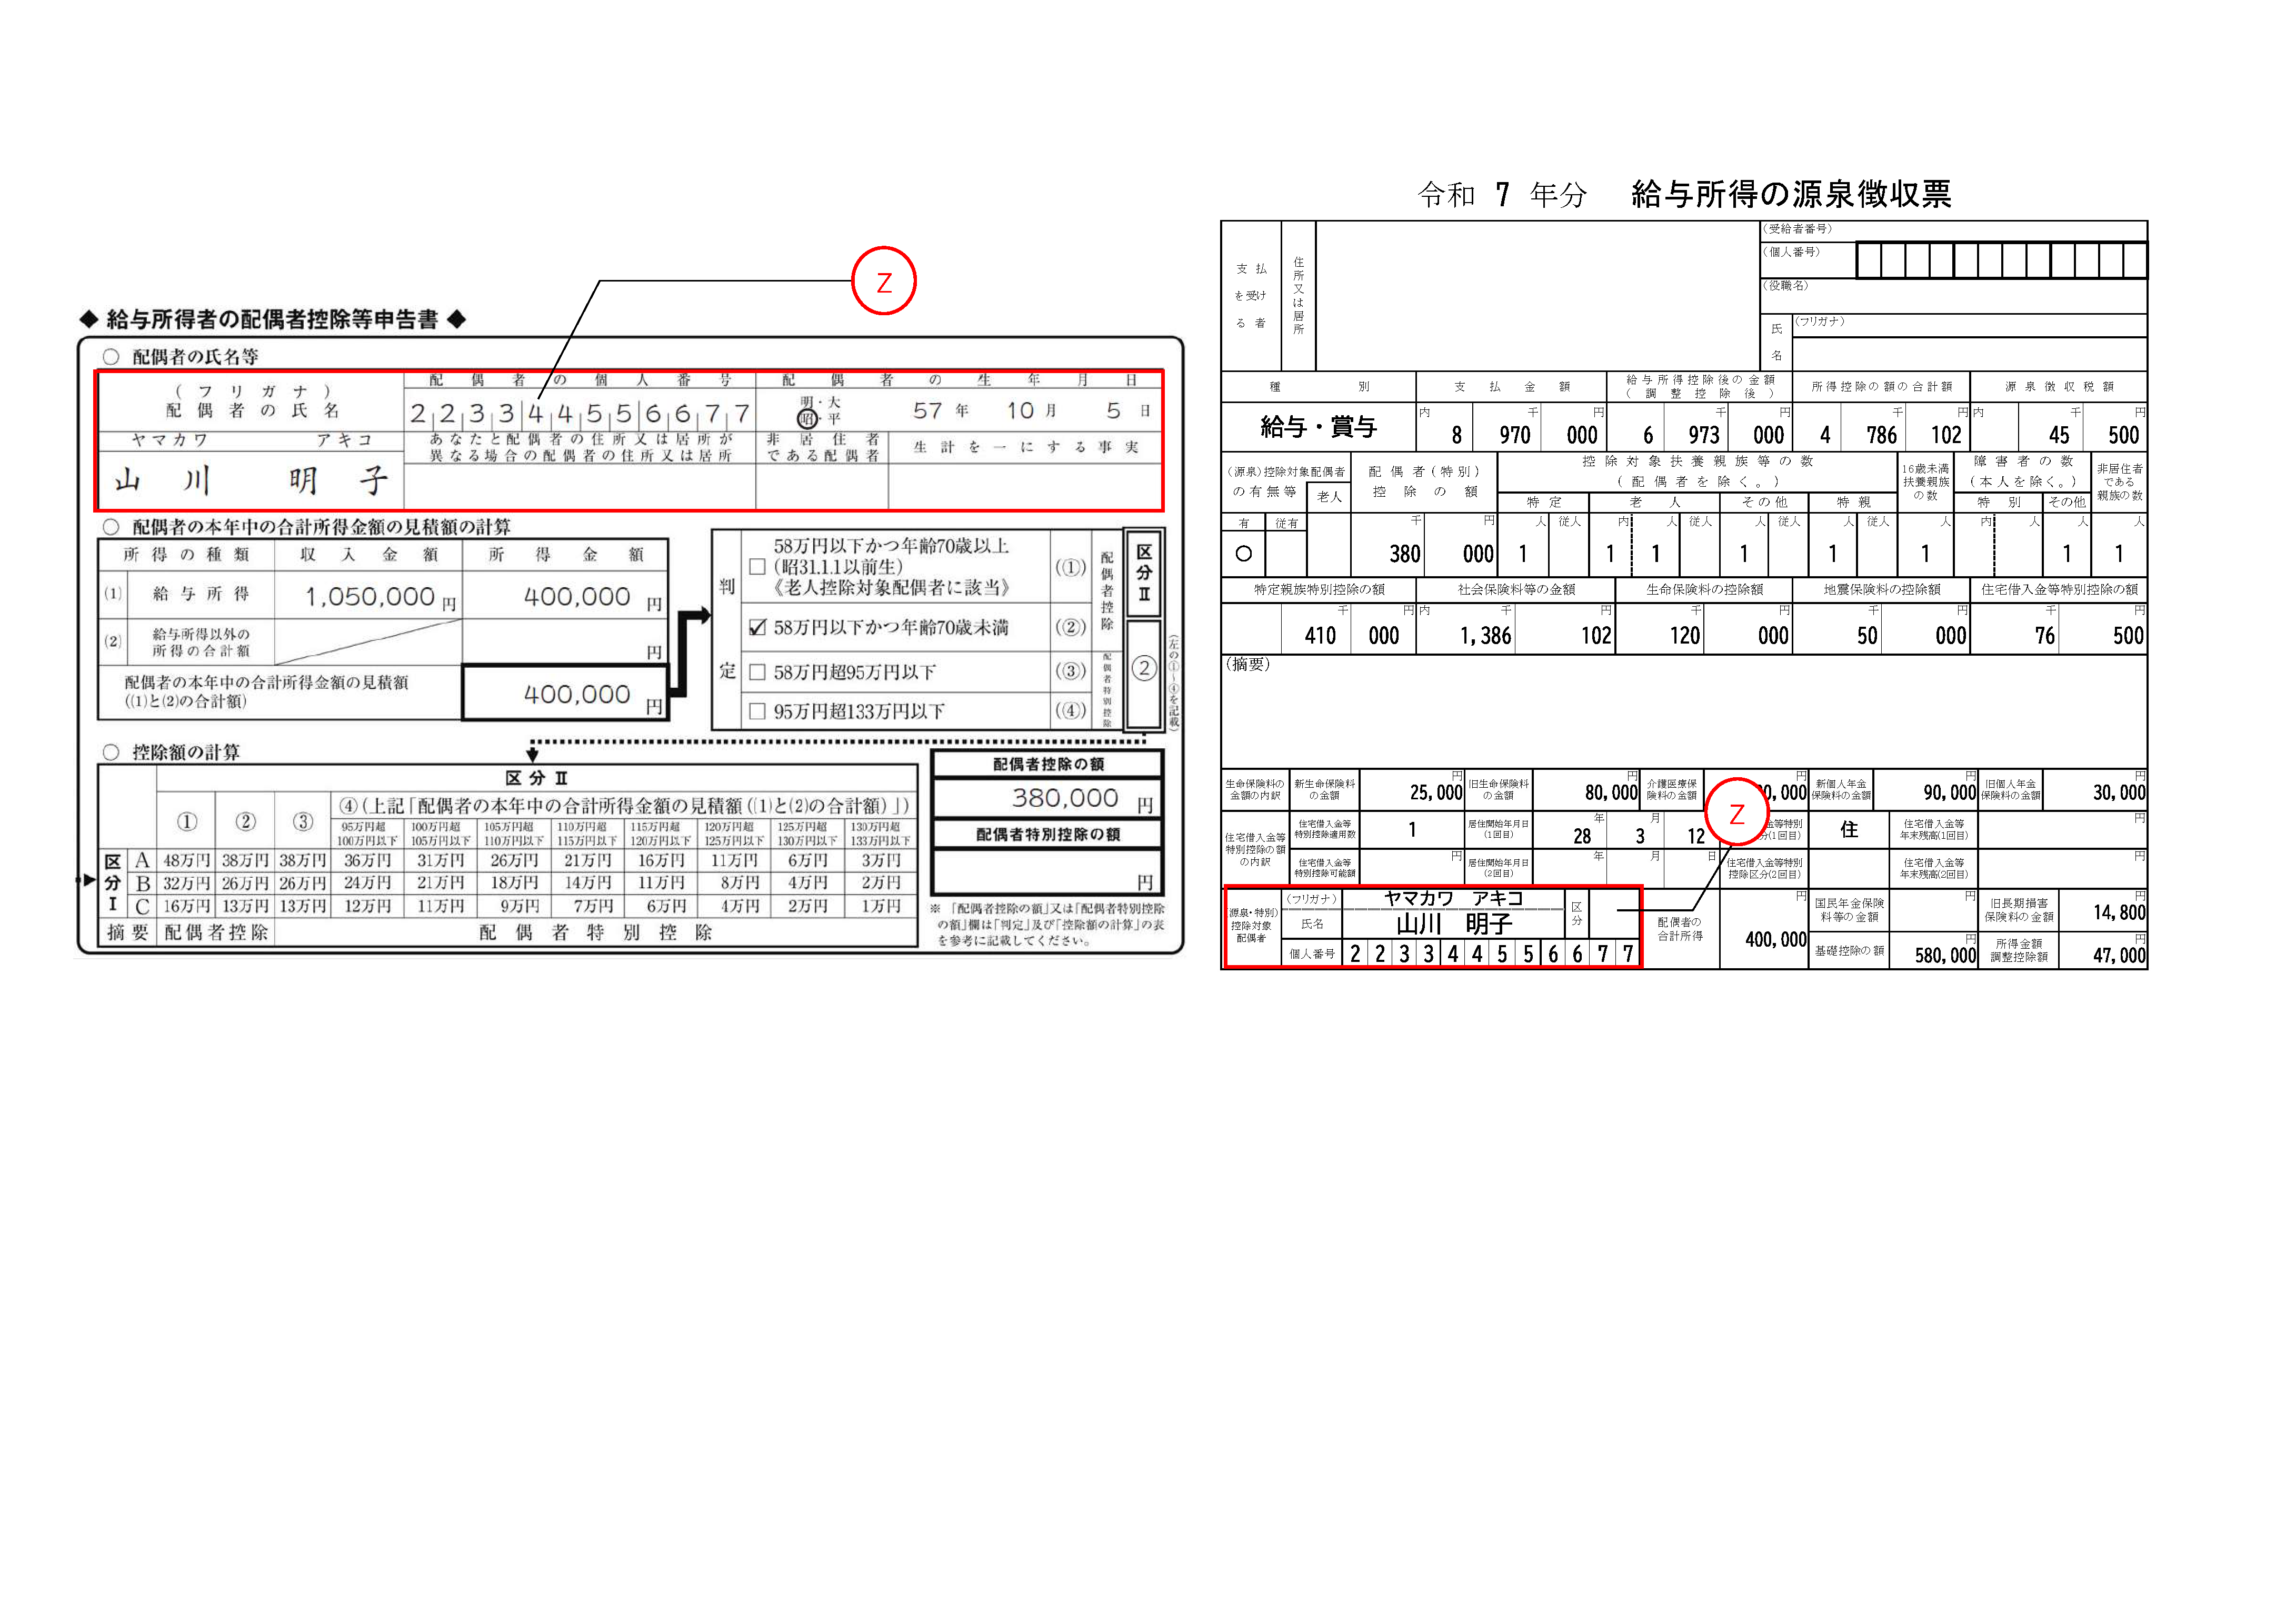
〇 注意事項
・受給者に交付する源泉徴収票には、個人番号は記載しません。
 「扶養控除等申告書」に記載の控除対象扶養親族、16歳未満の扶養親族及び「特定親族特別控除申告書」に記載の特定親族の氏名及び個人番号、受給者(従業員)の住所、氏名、個人番号及び生年月日を源泉徴収票に転記します。
なお、控除対象扶養親族が非居住者である場合には、区分の欄の内容に応じて、次のとおり記載してください。
| 控除対象扶養親族の分類 | 記載方法 |
| 居住者 | 00 |
| 非居住者(30歳未満又は70歳以上) | 01 |
| 非居住者(30歳以上70歳未満、留学生※1) | 02 |
| 非居住者(30歳以上70歳未満、障害者) | 03 |
| 非居住者(30歳以上70歳未満、38万円以上送金※2) | 04 |
※1 「留学生」とは、留学により国内に住所及び居所を有しなくなった者をいいます。
※2 「38万円以上送金」とは、扶養控除の適用を受けようとする居住者からその年において生活費又は教育費に充てるための支払を38万円以上受けている者をいいます。
※3 30歳以上70歳未満の非居住者が上記02~04の複数に該当する場合は、いずれかひとつを記載してください。
また、特定親族特別控除の適用を受けた場合は、特定親族各人別の特定親族特別控除の額に応じて、区分の欄に次のように記載してください。
| 特定親族特別控除の額 | 区分 (特定親族が居住者) |
区分 (特定親族が非居住者) |
合計所得金額 | |
| 63万円 | 10 | 11 | 58万円超(※) | 85万円以下 |
| 61万円 | 20 | 21 | 85万円超 | 90万円以下 |
| 51万円 | 30 | 31 | 90万円超 | 95万円以下 |
| 41万円 | 40 | 41 | 95万円超 | 100万円以下 |
| 31万円 | 50 | 51 | 100万円超 | 105万円以下 |
| 21万円 | 60 | 61 | 105万円超 | 110万円以下 |
| 11万円 | 70 | 71 | 110万円超 | 115万円以下 |
| 6万円 | 80 | 81 | 115万円超 | 120万円以下 |
| 3万円 | 90 | 91 | 120万円超 | 123万円以下 |
※ 次の場合には、「58万円超」に読み替えてください。
(1) 令和8年11月30日以前に年末調整を行った場合。
(2) 年末調整を行っていない方で、令和8年11月30日以前に提出された「給与所得者の扶養 控除等(異動)申告書」又は「従たる給与についての扶養控除等(異動)申告書」に記載されたところに応じて源泉徴収票を作成する場合。
「山川春子」については、特定親族特別控除の額が41万円の居住者に該当するため、「区分」欄に「40」を記載します。
〔扶養控除等申告書〕及び〔特定親族特別控除申告書〕
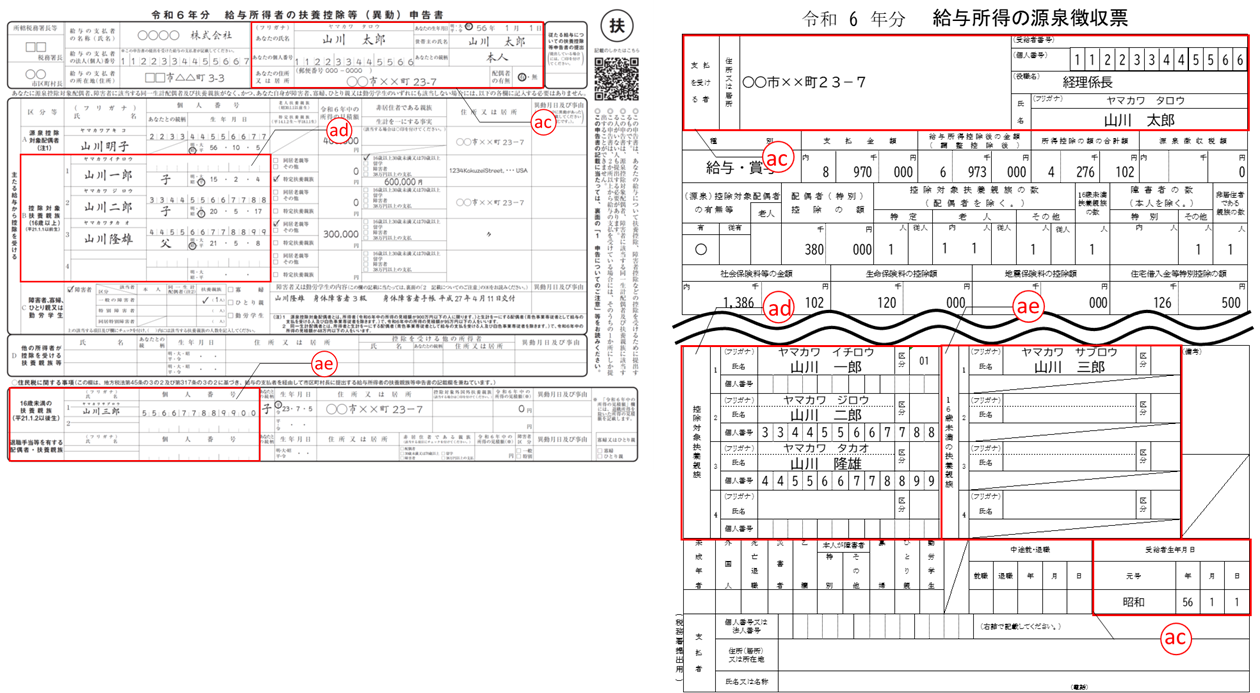
〇 注意事項
・受給者に交付する源泉徴収票には、個人番号は記載しません。
 ~の記載終了後、源泉徴収票の「支払者」欄に給与の支払者の住所等を記載します。
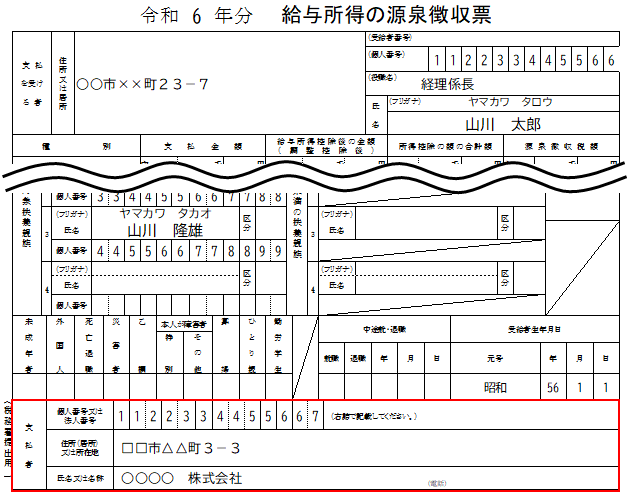
以上で「山川太郎」の源泉徴収票が作成できました。
その他、各項目の記載内容の詳細等については、手引の3ページから12ページに記載がありますので、そちらをご確認ください。
給与所得者への源泉徴収票の交付
源泉徴収票(受給者交付用)を作成後、令和9年2月1日までに、全ての受給者に源泉徴収票を交付します(年の中途で退職した方の場合は、退職の日以後1月以内に交付が必要です)。
全ての受給者には、国内に住所又は1年以上居所を有する居住者である外国人従業員も含まれますので、その外国人従業員にも必ず源泉徴収票を交付してください。
なお、源泉徴収票は、書面による交付のほか、電磁的方法による提供(電子交付)も可能です。
詳しくは、「給与所得の源泉徴収票等の電磁的方法による提供(電子交付)に係るQ&A」をご確認ください。
市区町村へ給与支払報告書及び給与支払報告書(総括表)の提出
支払報告書は、以下の提出範囲に該当する受給者(従業員)について作成し、受給者(従業員)の令和9年1月1日現在の住所地の市区町村へ、令和9年2月1日までに提出する必要があります。
【給与支払報告書の提出範囲】
給与支払報告書を市区町村に提出する際は、「給与支払報告書(総括表)」を併せて提出します。
なお、令和9年1月1日以後、市区町村に支払報告書を提出した場合には、税務署に源泉徴収票を提出したものとみなされるため、税務署提出用の源泉徴収票を作成し、提出する必要がありません(「源泉徴収票のみなし提出の特例」)。
ただし、受給者へ交付する源泉徴収票は、引き続き、すべての受給者に対して作成・交付を行う必要がありますのでご注意ください。
詳しくは、「源泉徴収票のみなし提出の特例 特設ページ」をご確認ください。
支払報告書を提出する際、eLTAXを利用すると、支払報告書のデータが提出先の各市区町村に自動で振り分けて送信され、作成・提出に係るコストや事務負担が軽減されます。
また、従業員の方が所得税の確定申告を国税庁ホームページの「確定申告書等作成コーナー」で作成する際に、マイナポータルと連携することにより、給与情報(支払報告書の情報)が確定申告書の該当項目に自動で入力されるようになります。
是非eLTAXの利用をご検討ください。
支払報告書の詳細については、以下の総務省ホームページや各市区町村のホームページをご確認ください。
・ 地方税分野の主な申告手続等における様式(総務省ホームページ)
税務署へ給与の源泉徴収票及び給与の源泉徴収票等の法定調書合計表の提出
※手引は3ページ、31ページから32ページをご覧ください。
源泉徴収票(税務署提出用)は、以下の範囲に該当する受給者(従業員)について作成し、令和9年2月1日までに所轄税務署に提出する必要があります。
ただし、令和9年1月1日以後、市区町村に支払報告書を提出した場合には、税務署に源泉徴収票を提出したものとみなされるため、税務署提出用の源泉徴収票を作成し、提出する必要がありません(「源泉徴収票のみなし提出の特例」)。
なお、受給者へ交付する源泉徴収票は、引き続き、すべての受給者に対して作成・交付を行う必要がありますのでご注意ください。
詳しくは、「源泉徴収票のみなし提出の特例 特設ページ」をご確認ください。
【給与所得の源泉徴収票の提出範囲】
源泉徴収票を税務署に提出する場合は、「給与所得の源泉徴収票等の法定調書合計表」(以下、「合計表」といいます。)を併せて提出します。
提出すべき法定調書が山川太郎の源泉徴収票のみであり、他に給与等の支払がない場合については、以下のとおり記載します。
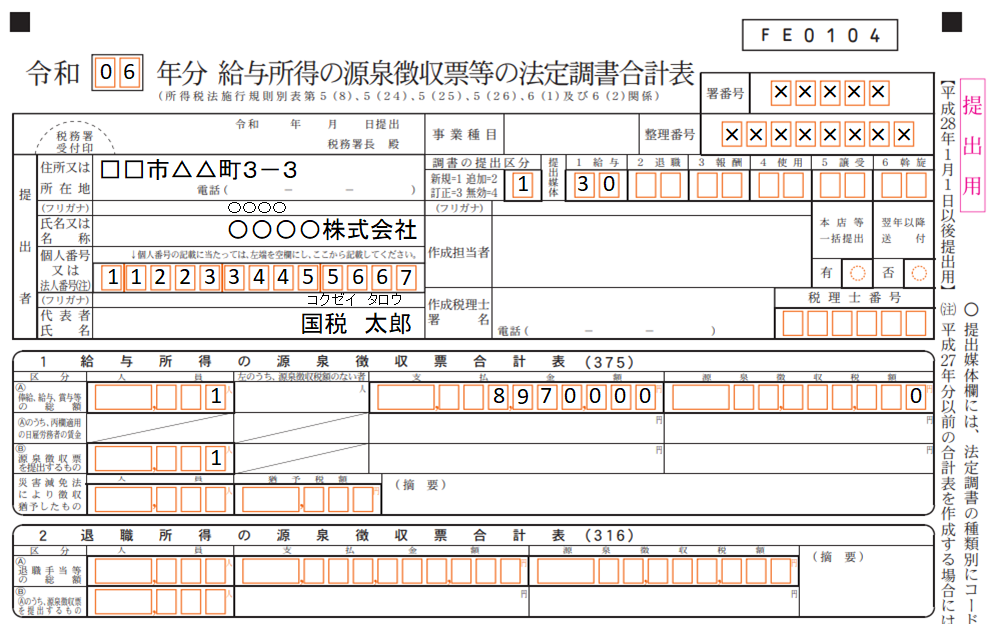
〇 注意事項
・個人の方が、税務署の窓口で提出する場合は、マイナンバーカードなどの本人確認書類の提示又は写しの添付が必要となりますので、ご注意ください。
・手書きで作成される場合には、様式を機械で読み取りますので、黒のボールペンで記載してください。
・記載欄からはみ出ないよう、丁寧に記載してください。
(注) 金額を記載する欄には、「¥」や「円」を記載しないでください。
・税務手続に関する書類を提出する際のその他の留意点については、「税務手続に関する書類提出の際の留意事項」をご確認ください。

