3 印紙制度の確立
明治22(1889)年、大日本帝国憲法の公布により、納税の義務(第21条)と所有権の保障(第27条)が定められました。明治29(1896)年、税務署創設を受けた印紙類出納規程の改正によって、印紙類の事務は府県から国の税務行政に引き継がれました。
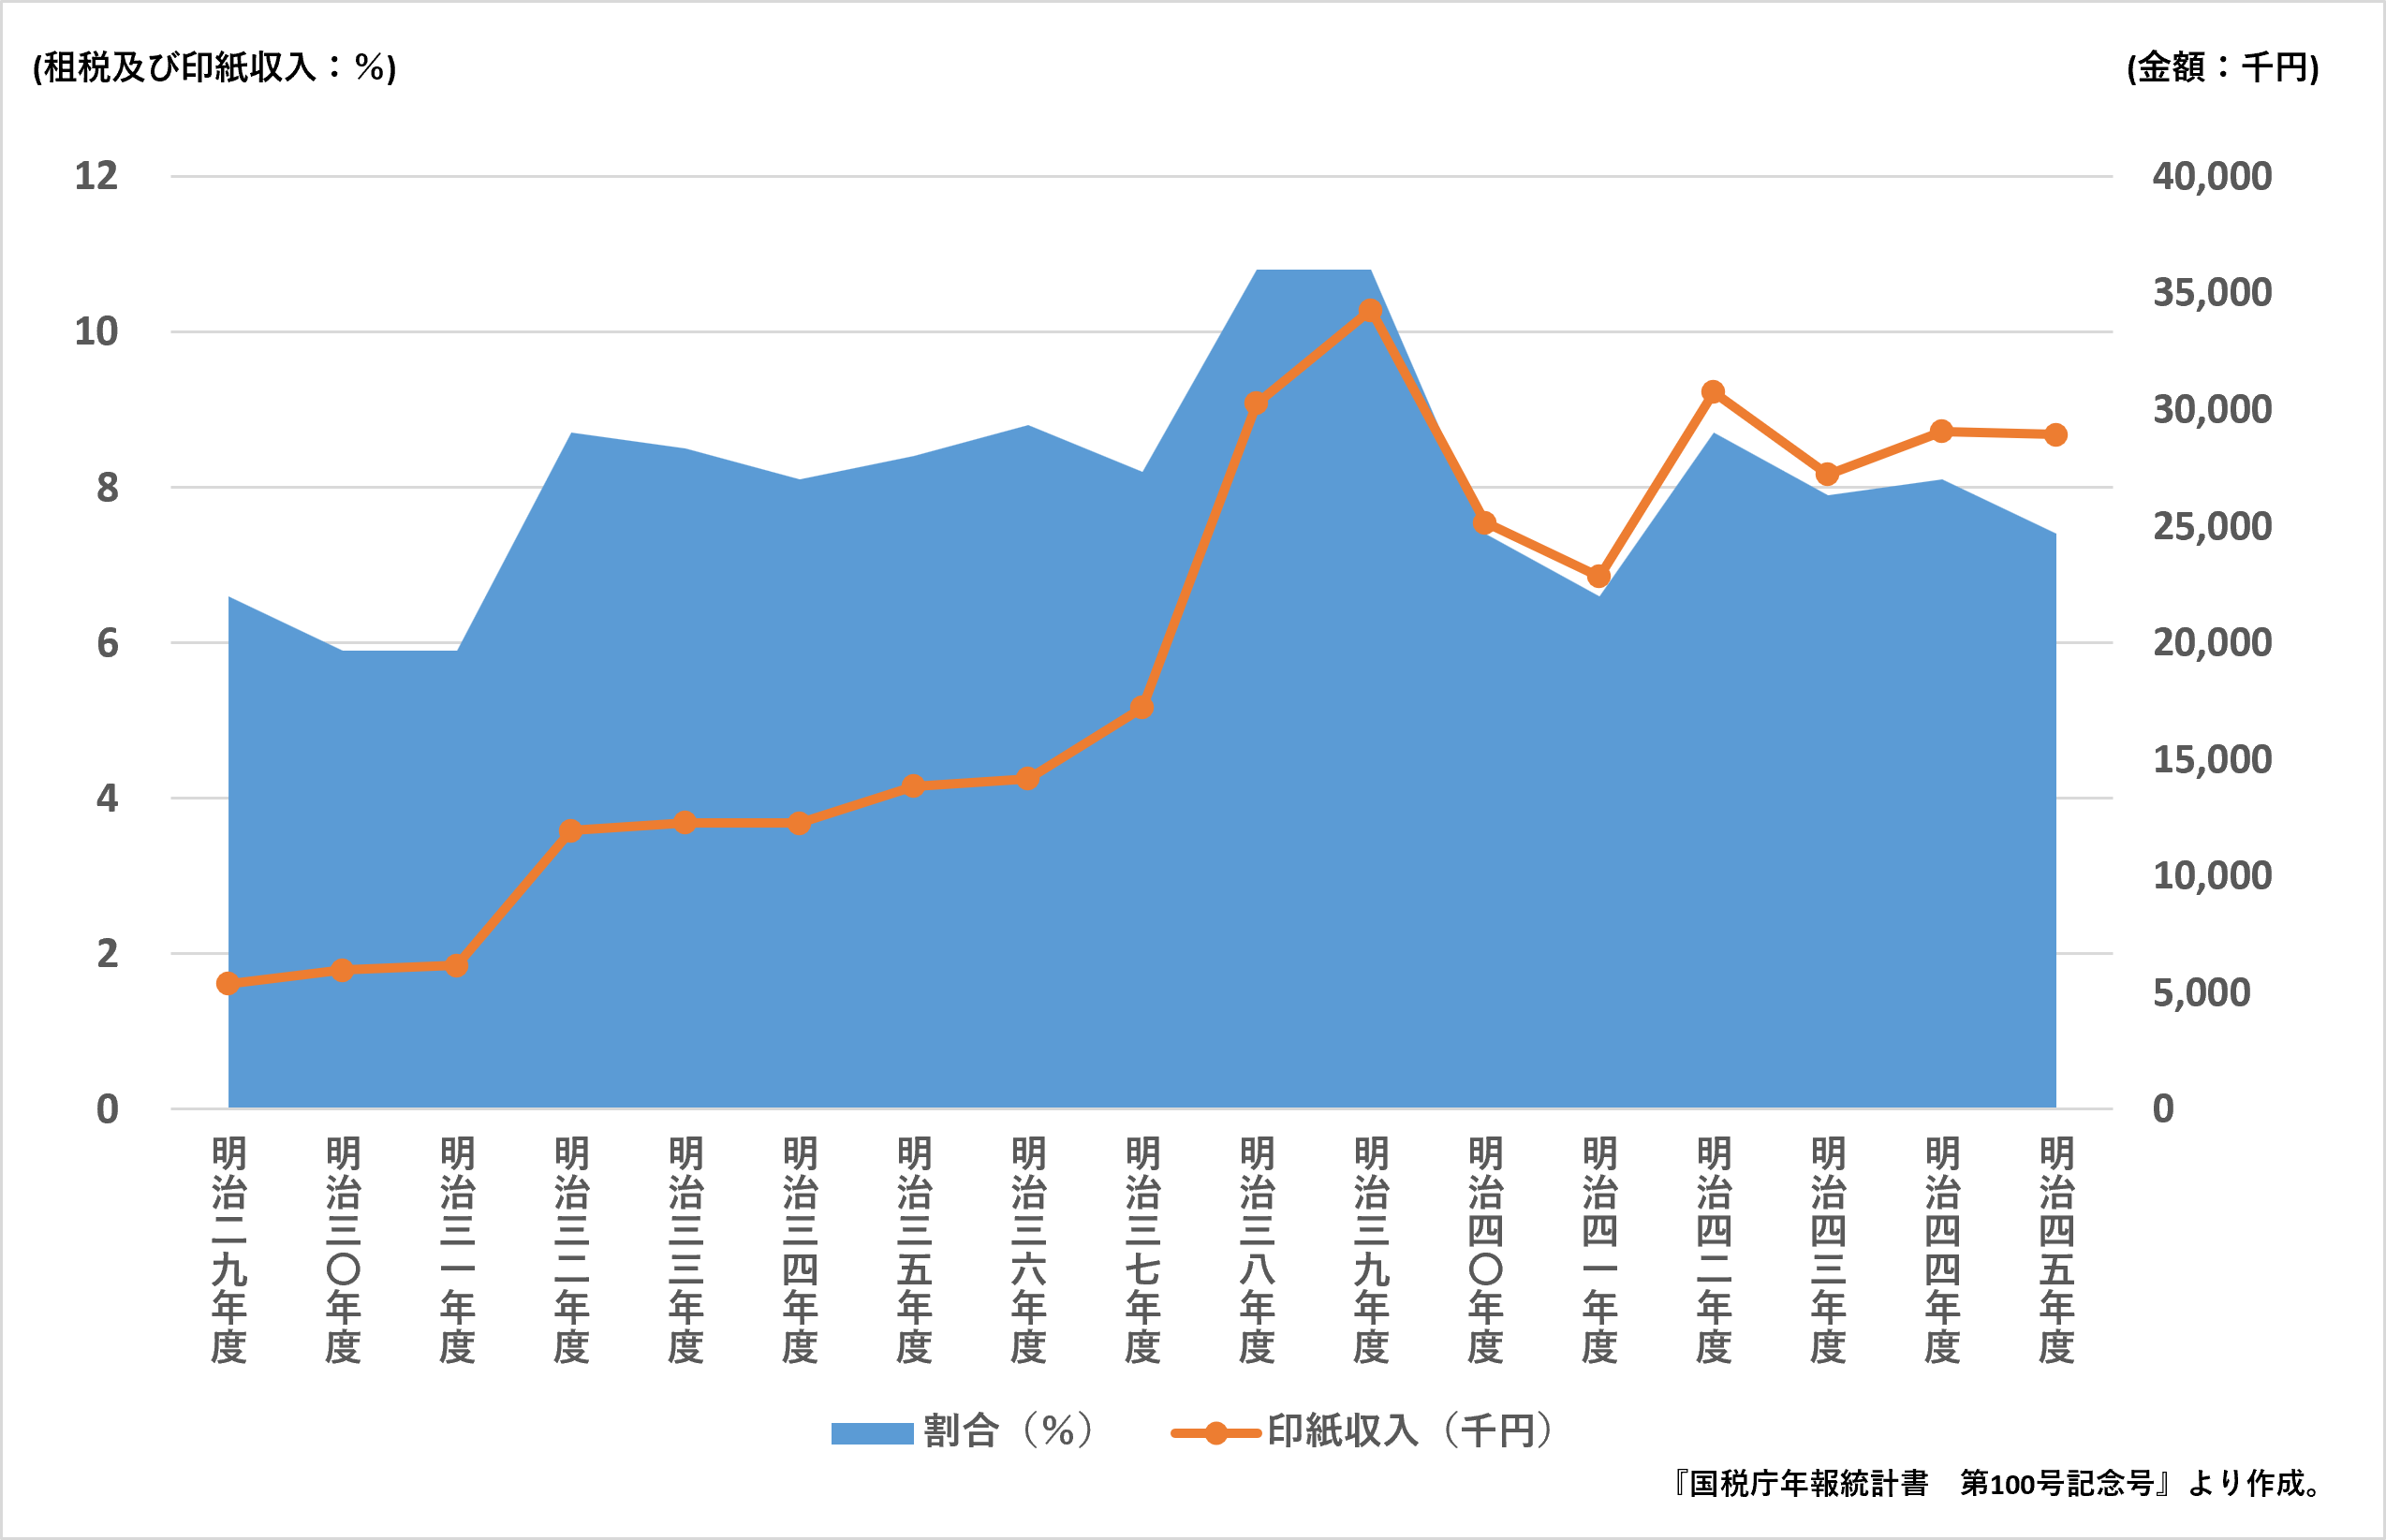
また、同年から「印紙収入」が国の歳入上に計上されました。この年、「印紙収入」の歳入(租税及び印紙収入)に占める割合は6.6%でした。その後、明治45(1912)年までに、「印紙収入」の歳入に占める割合は6%から10%で推移しました。
明治31(1898)年、それまでの5つの印紙(証券・煙草・売薬・訴訟用・登記)を統一した収入印紙が登場しました。その一方で、従来の印紙は他の印紙と併用できるようになりました。
明治32(1899)年3月、民法及び商法の公布とともに、印紙税法が公布されました。ここでは、税率を簡素にすることで、納税者の利便を図りました。この法律は改正を重ねていき、昭和42(1967)年に全文改正となるまで続いていきました。
このような経緯を経て、収入印紙を法定の文書に貼ることで印紙税を納めるという、今日の印紙制度の原型ができあがりました。
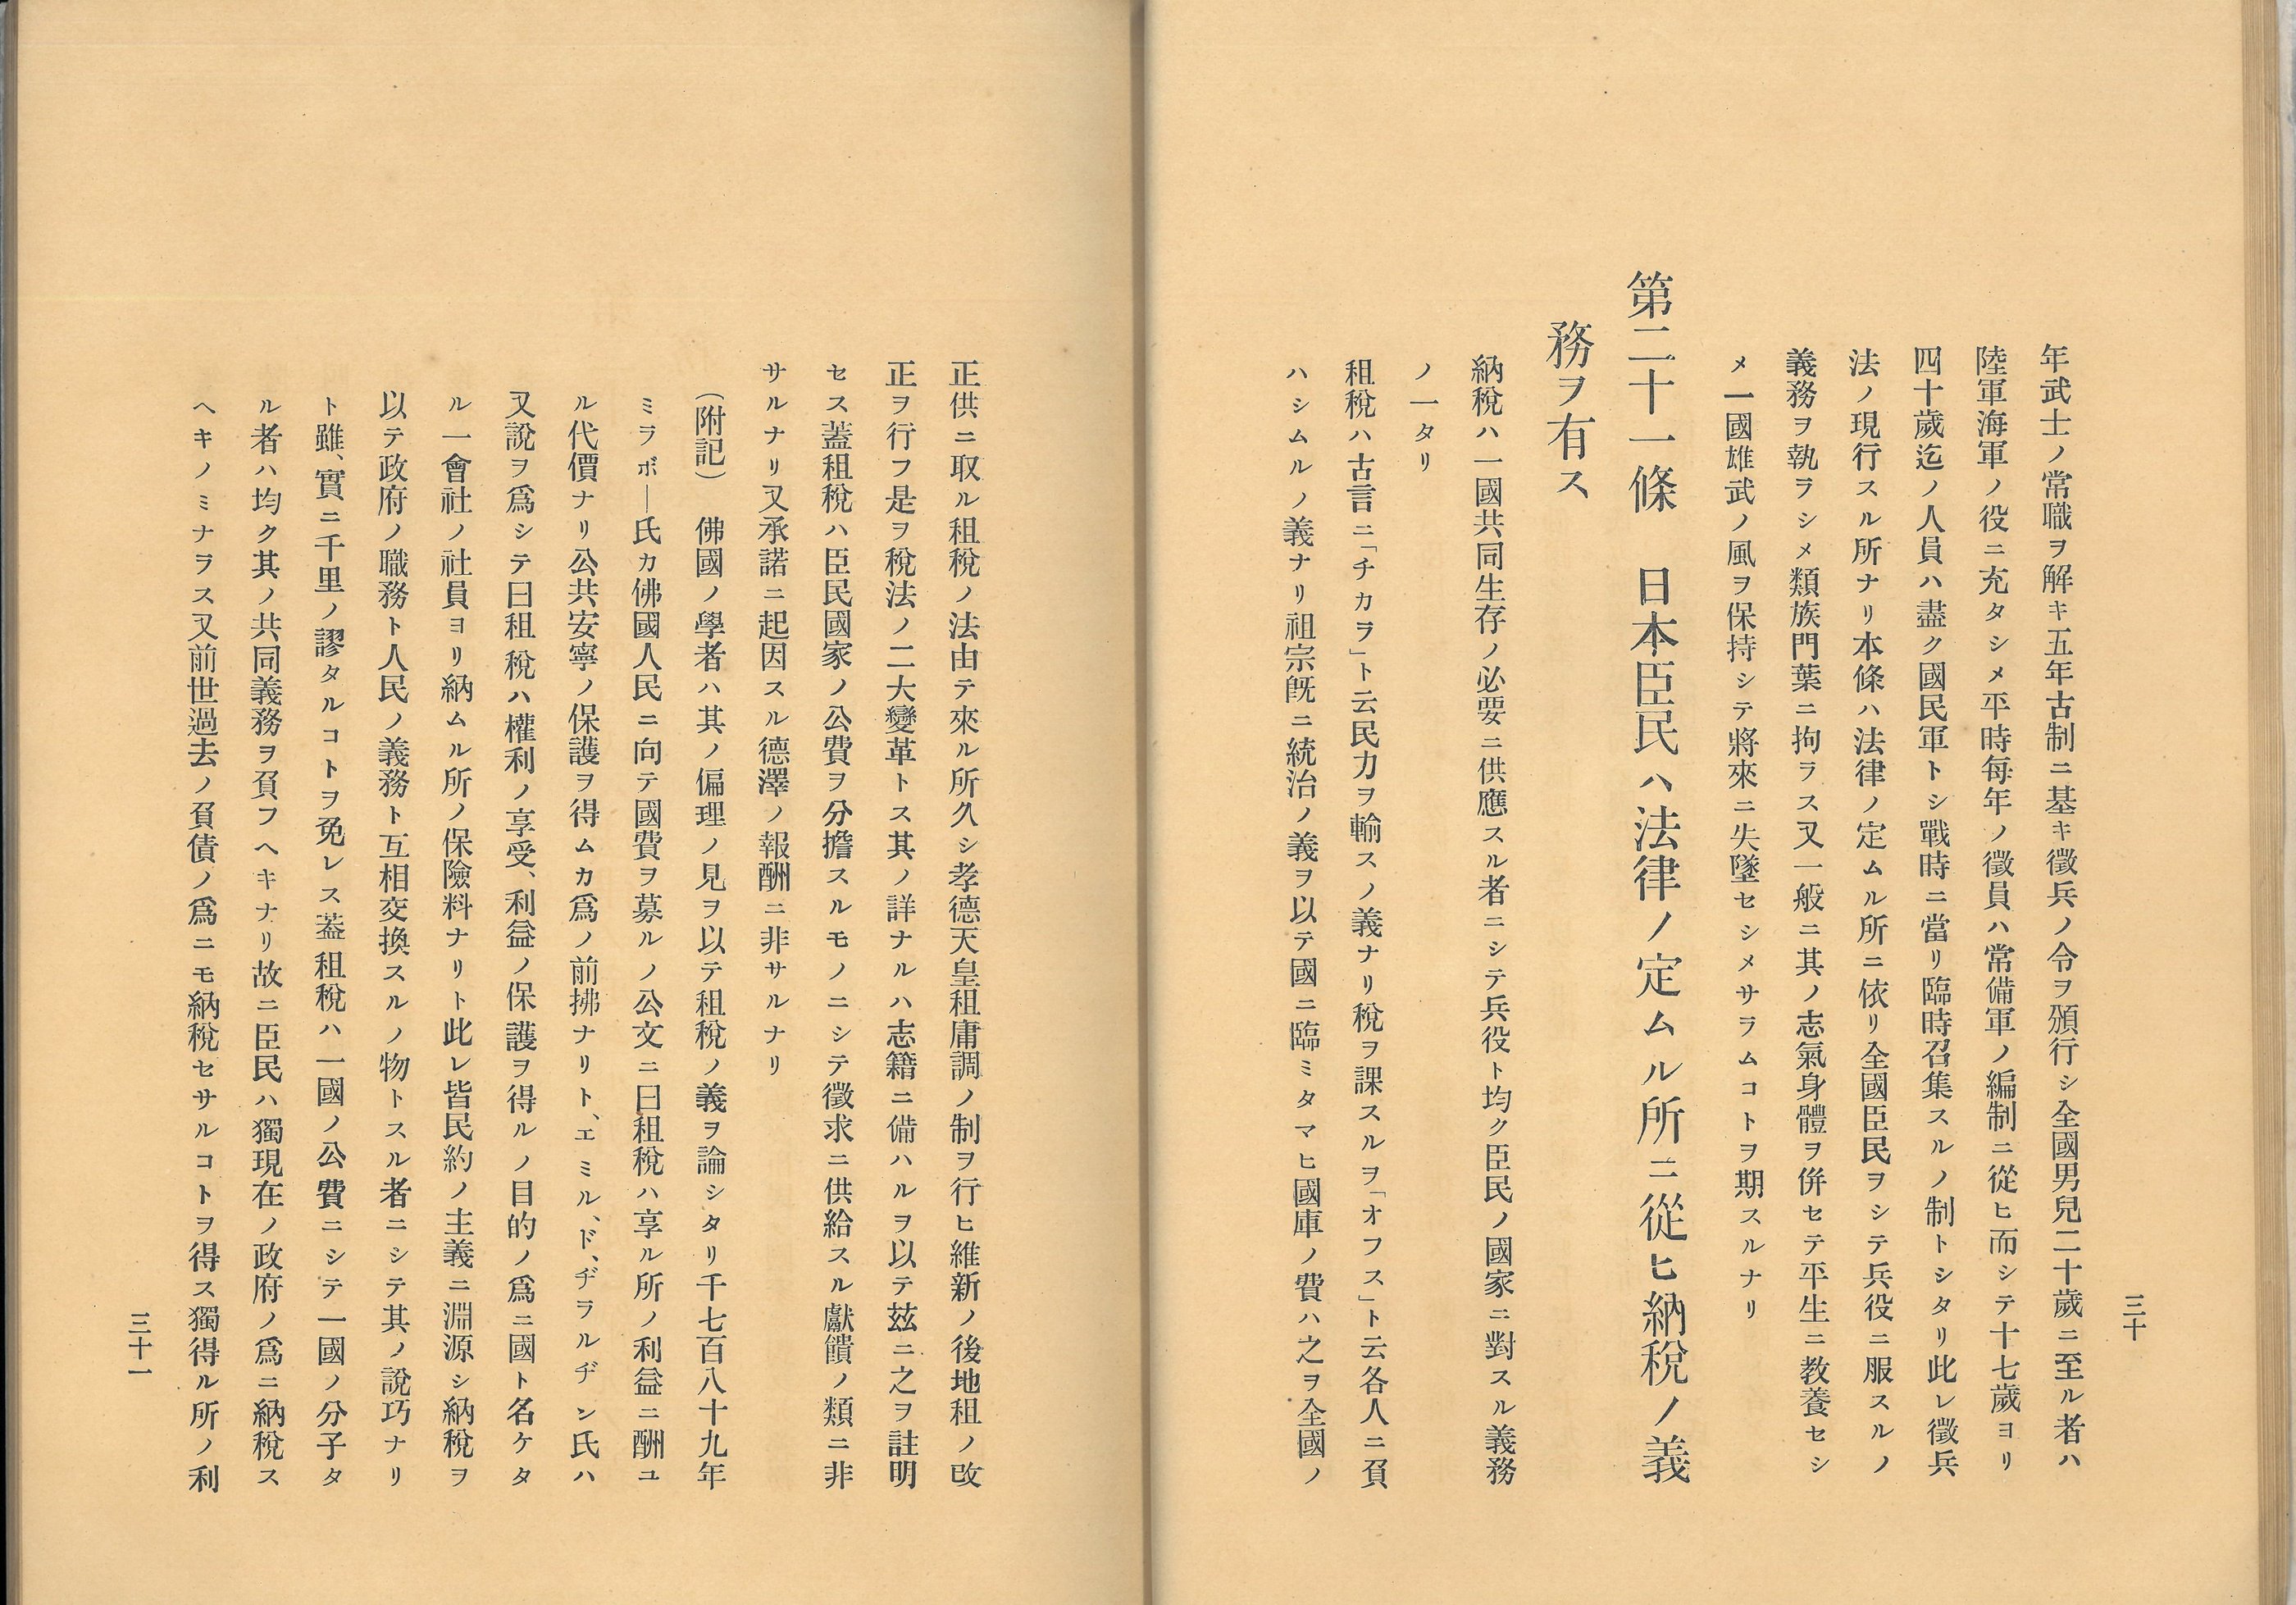
伊藤博文『帝国憲法義解』
明治22(1889)年
 (画像をクリックすると拡大します。) |
(個人 蔵)
明治22(1889)年に公布された大日本帝国憲法の注釈書です。明治政府の準公式的な憲法解説書で、憲法起草の代表者である伊藤博文の名前で出版されました。大日本帝国憲法では、納税の義務(第21条)と所有権の不可侵(第27条)、租税法律主義(第62条)等が定められました。
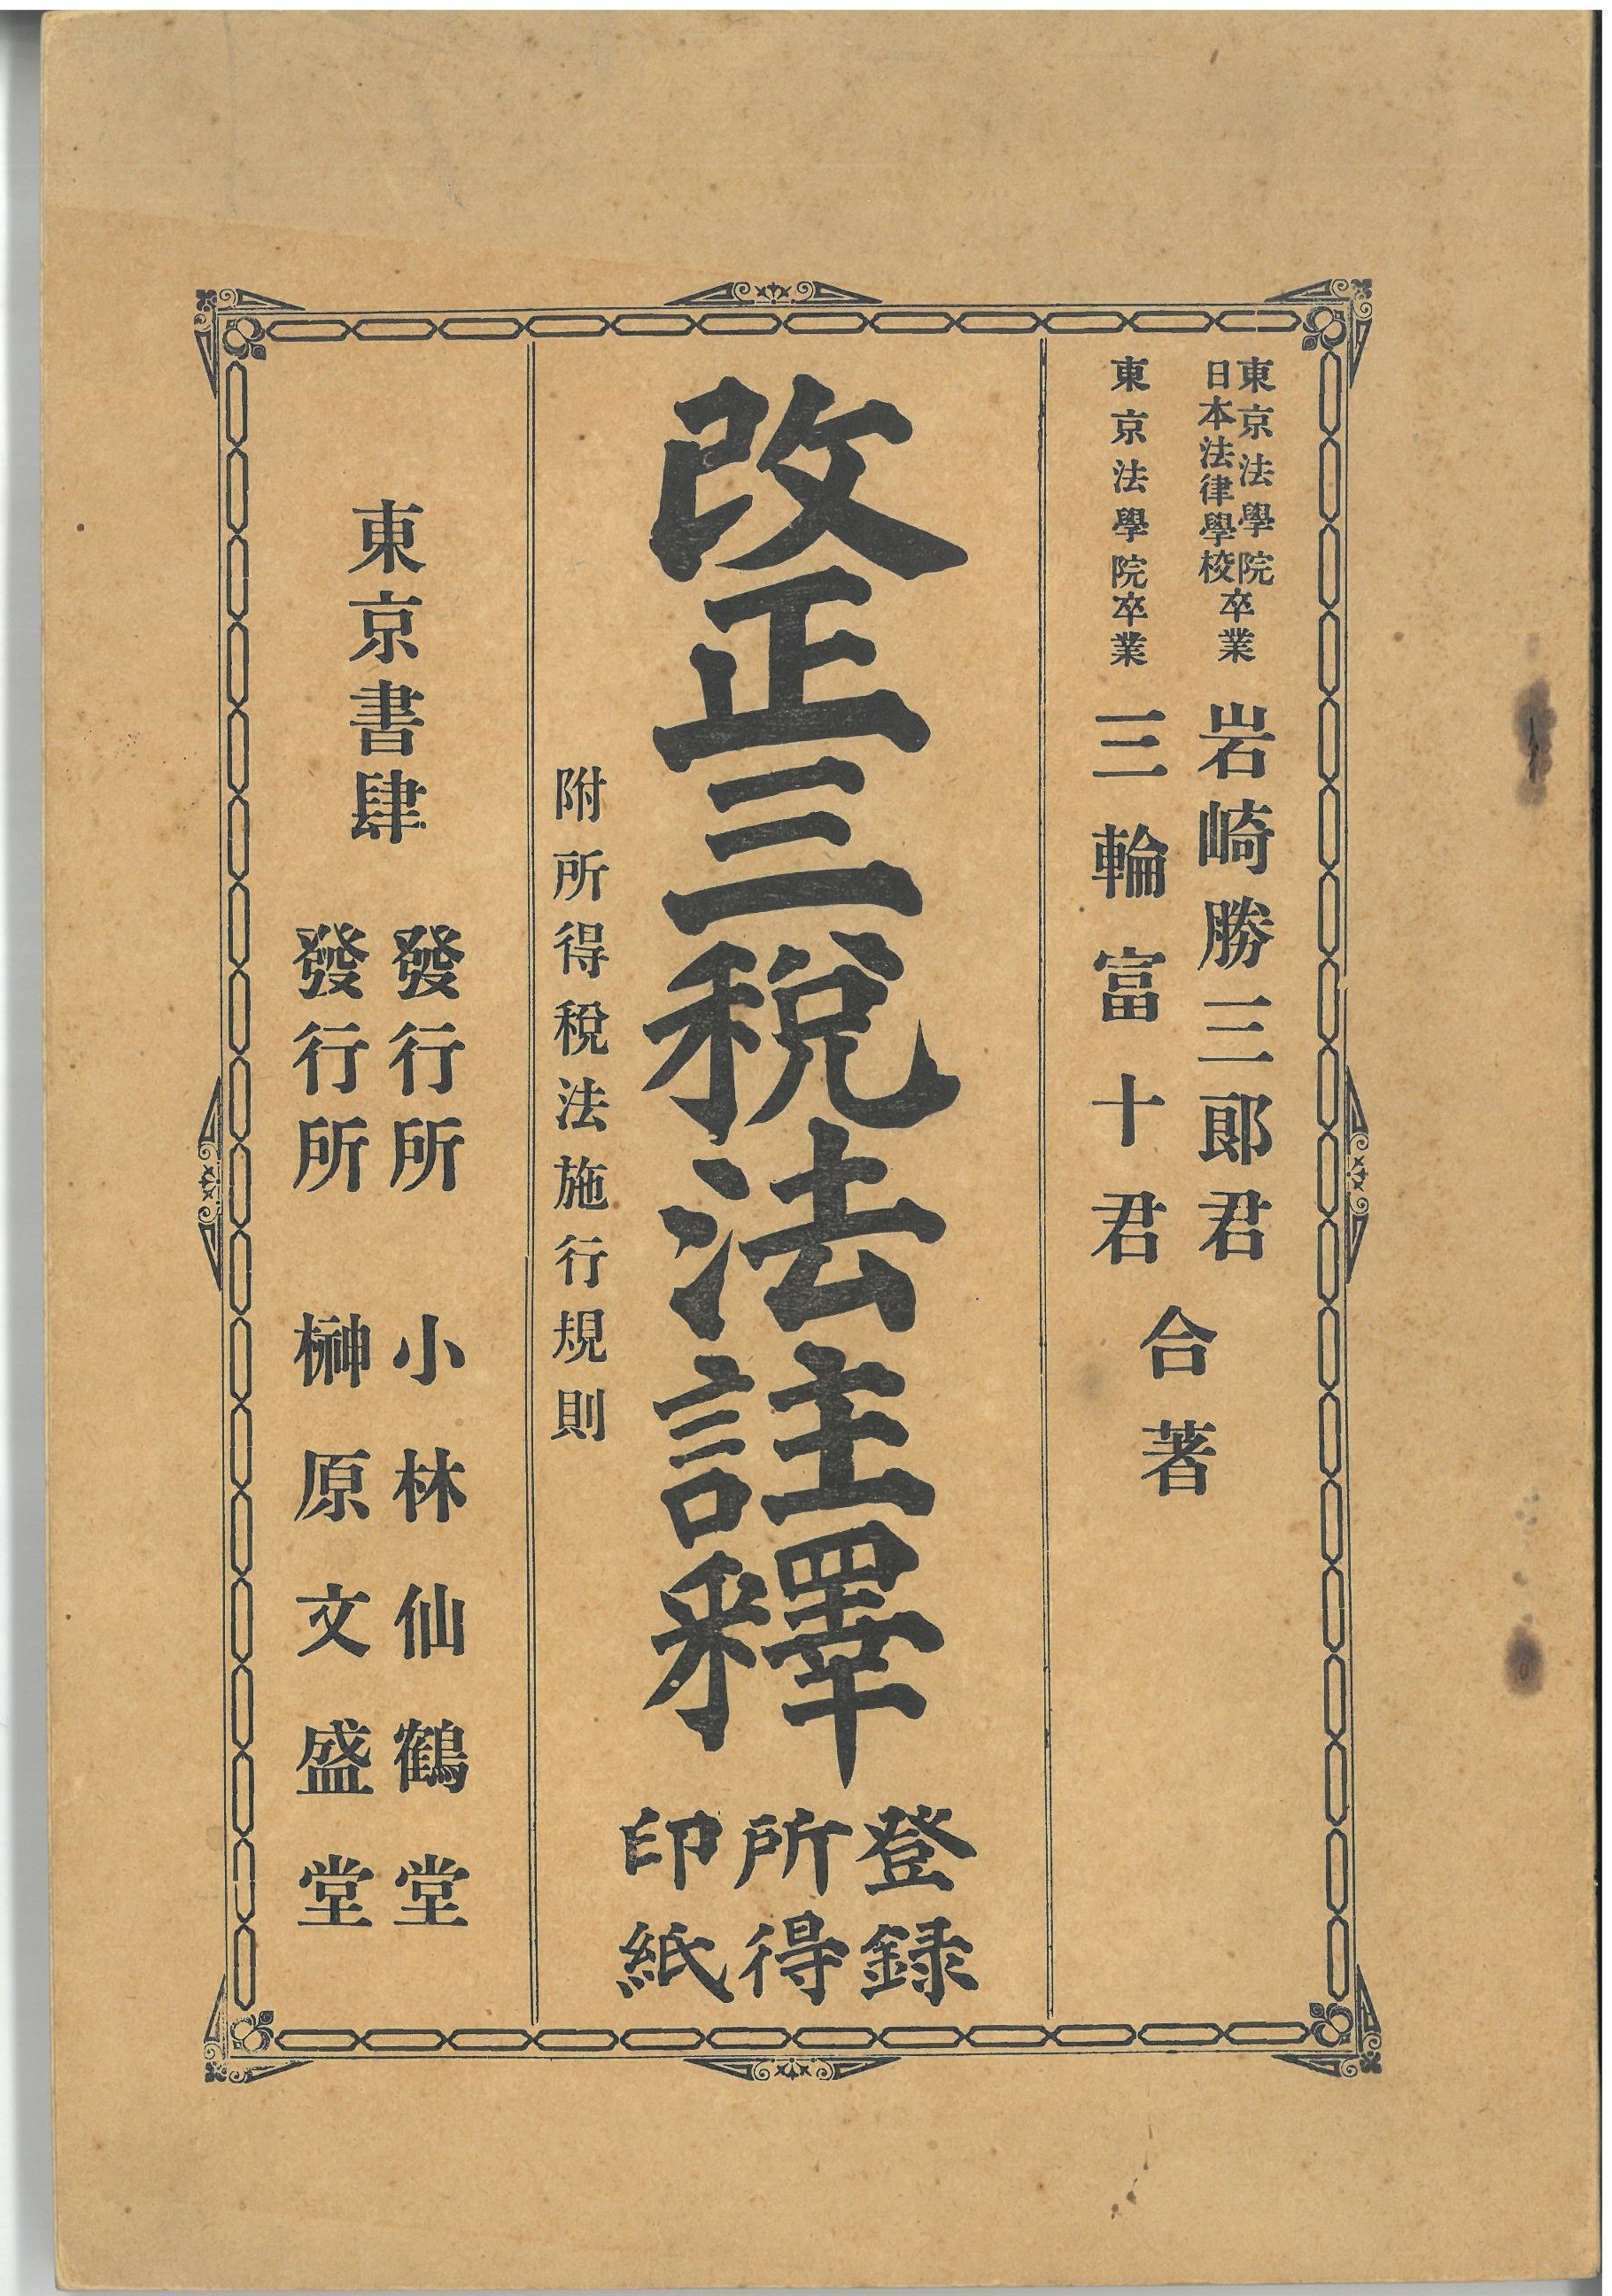
印紙税法(『改正三税法註解』)
明治32(1899)年
 (画像をクリックすると拡大します。) |
(池田 久男 氏 寄贈)
明治32(1899)年3月に公布された印紙税法とその解説です。印紙税法第1条では、印紙納付の義務がある証書と帳簿を定義しています。
この印紙税法は改正を重ねながら、昭和42(1967)年の全文改正まで続きました。
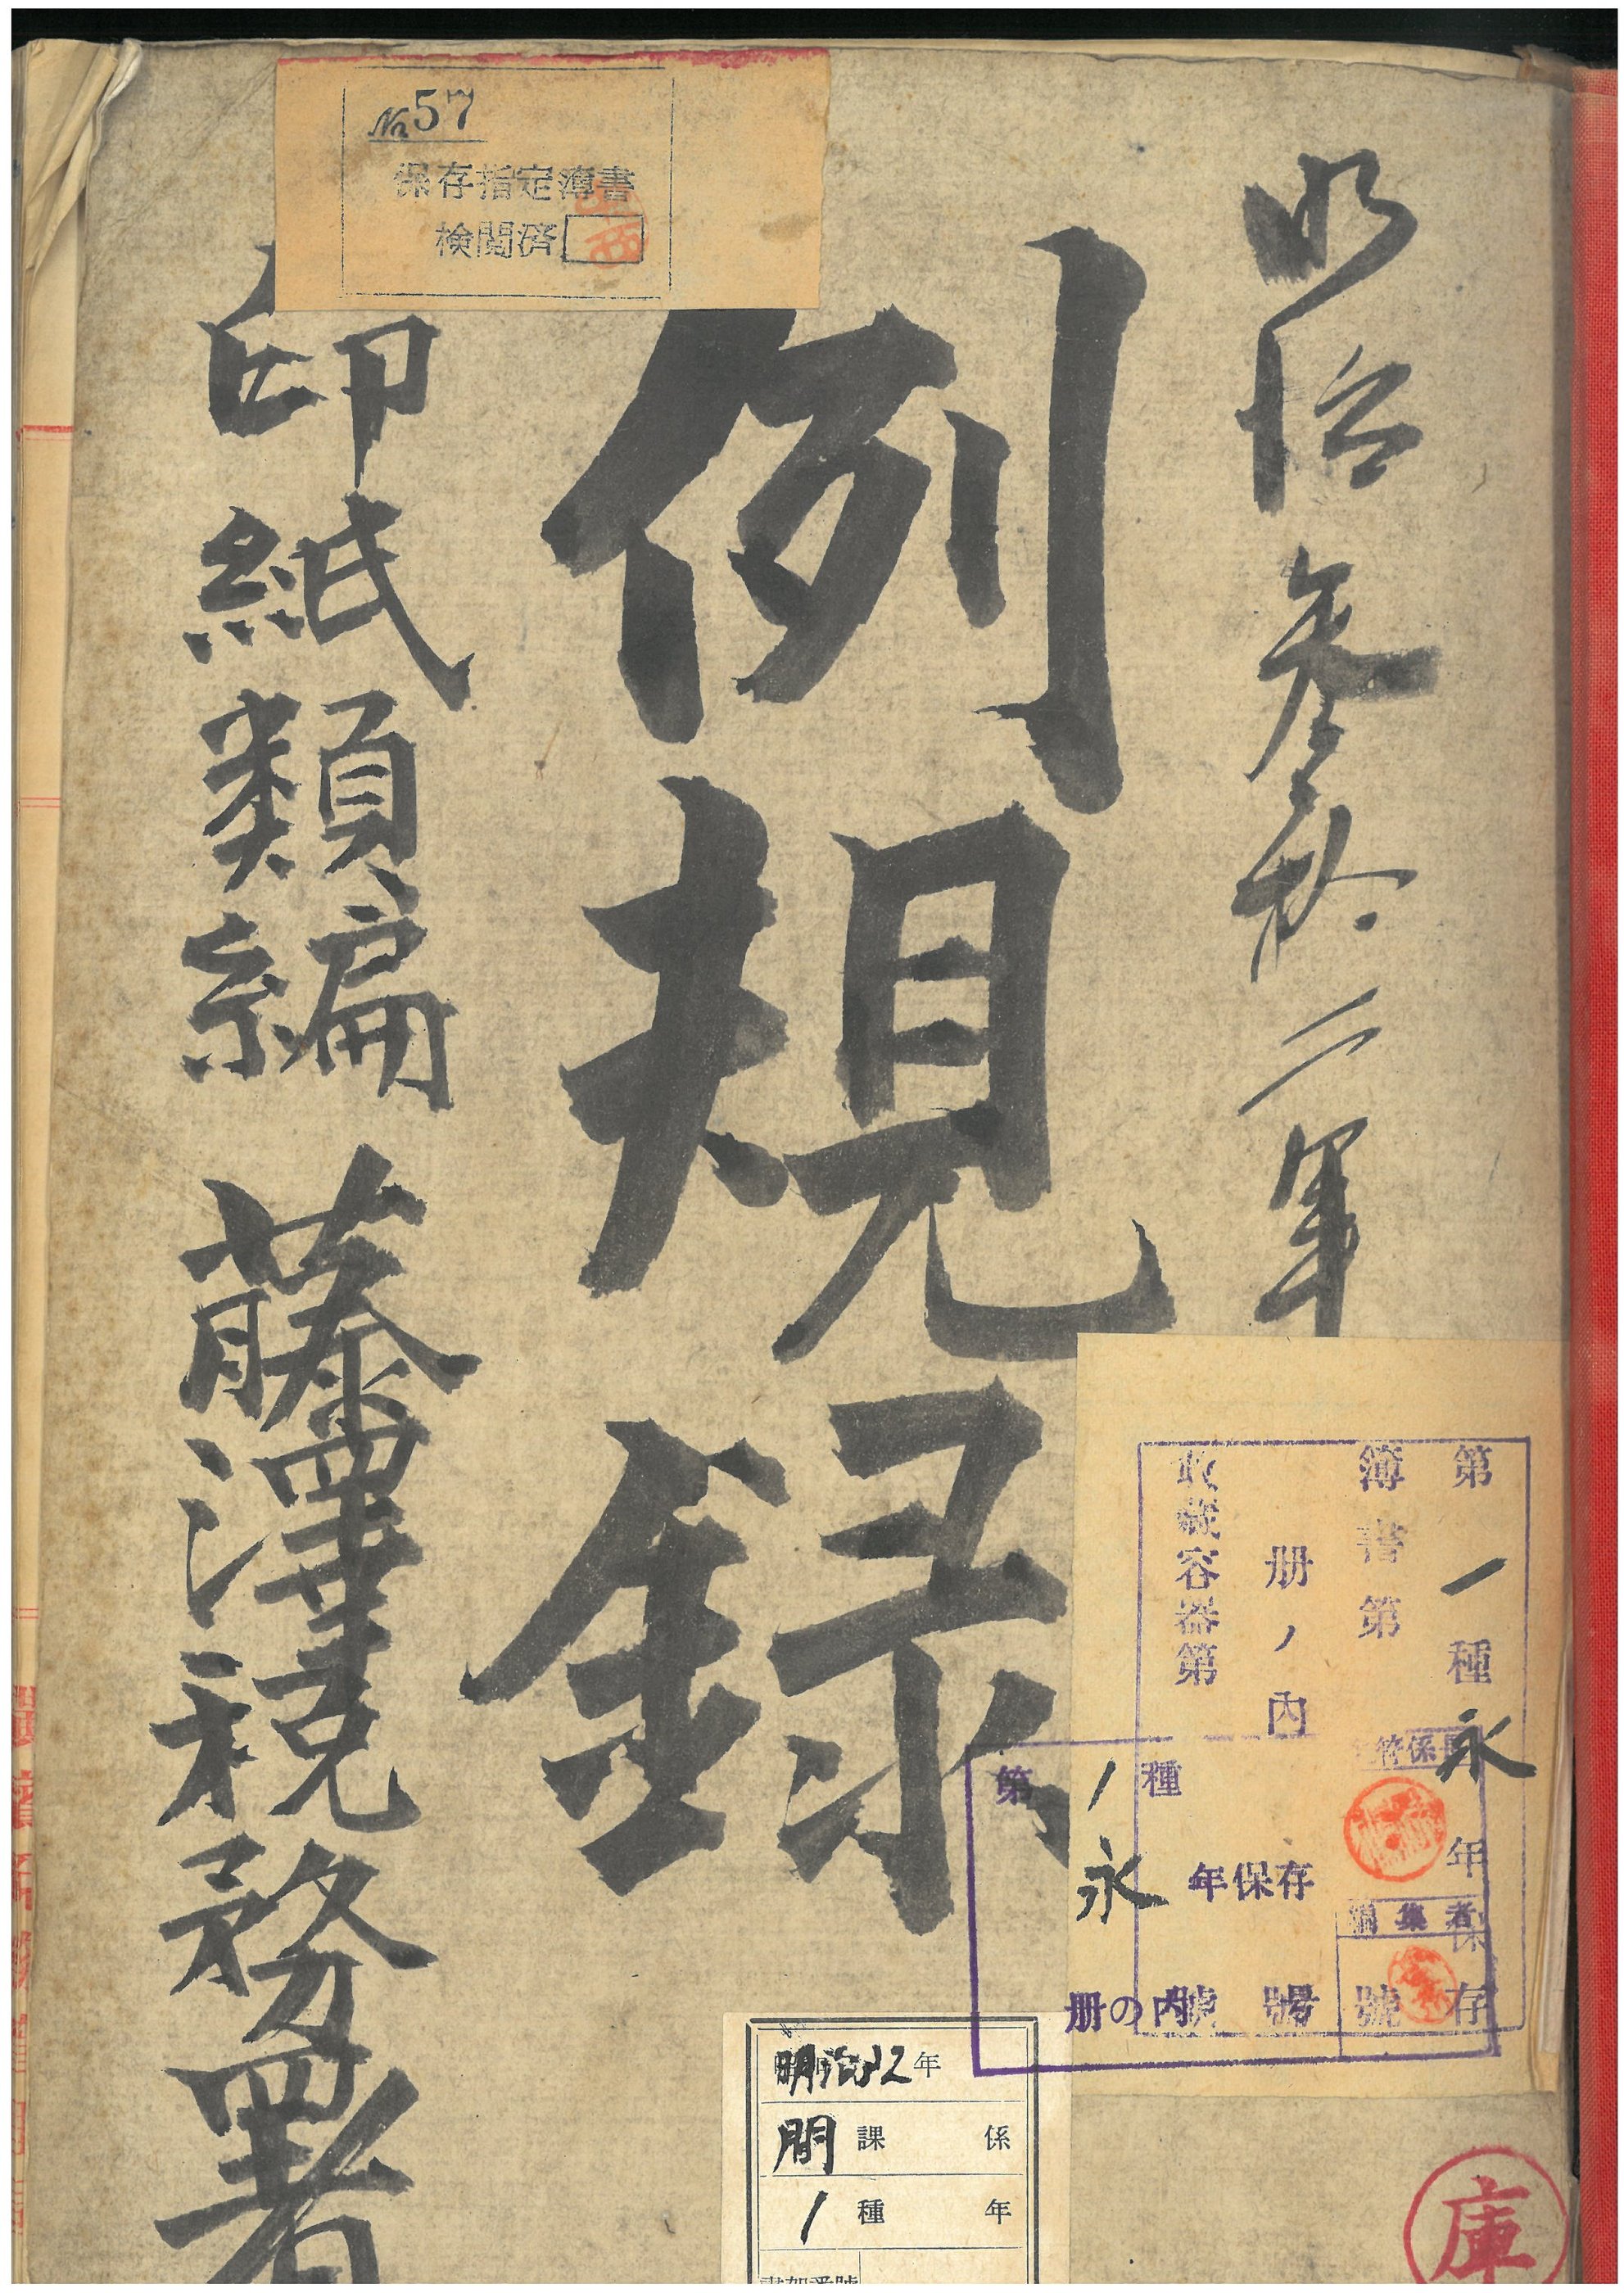
『例規録 印紙類編』
明治32(1899)年
 (画像をクリックすると拡大します。) |
(藤沢税務署 移管)
藤沢税務署による印紙関係の例規録です。
明治29(1896)年10月、税務管理局官制の公布により、税務署は創設されました。そこで、府県が取り扱っていた印紙類の事務は税務署に引き継がれました。
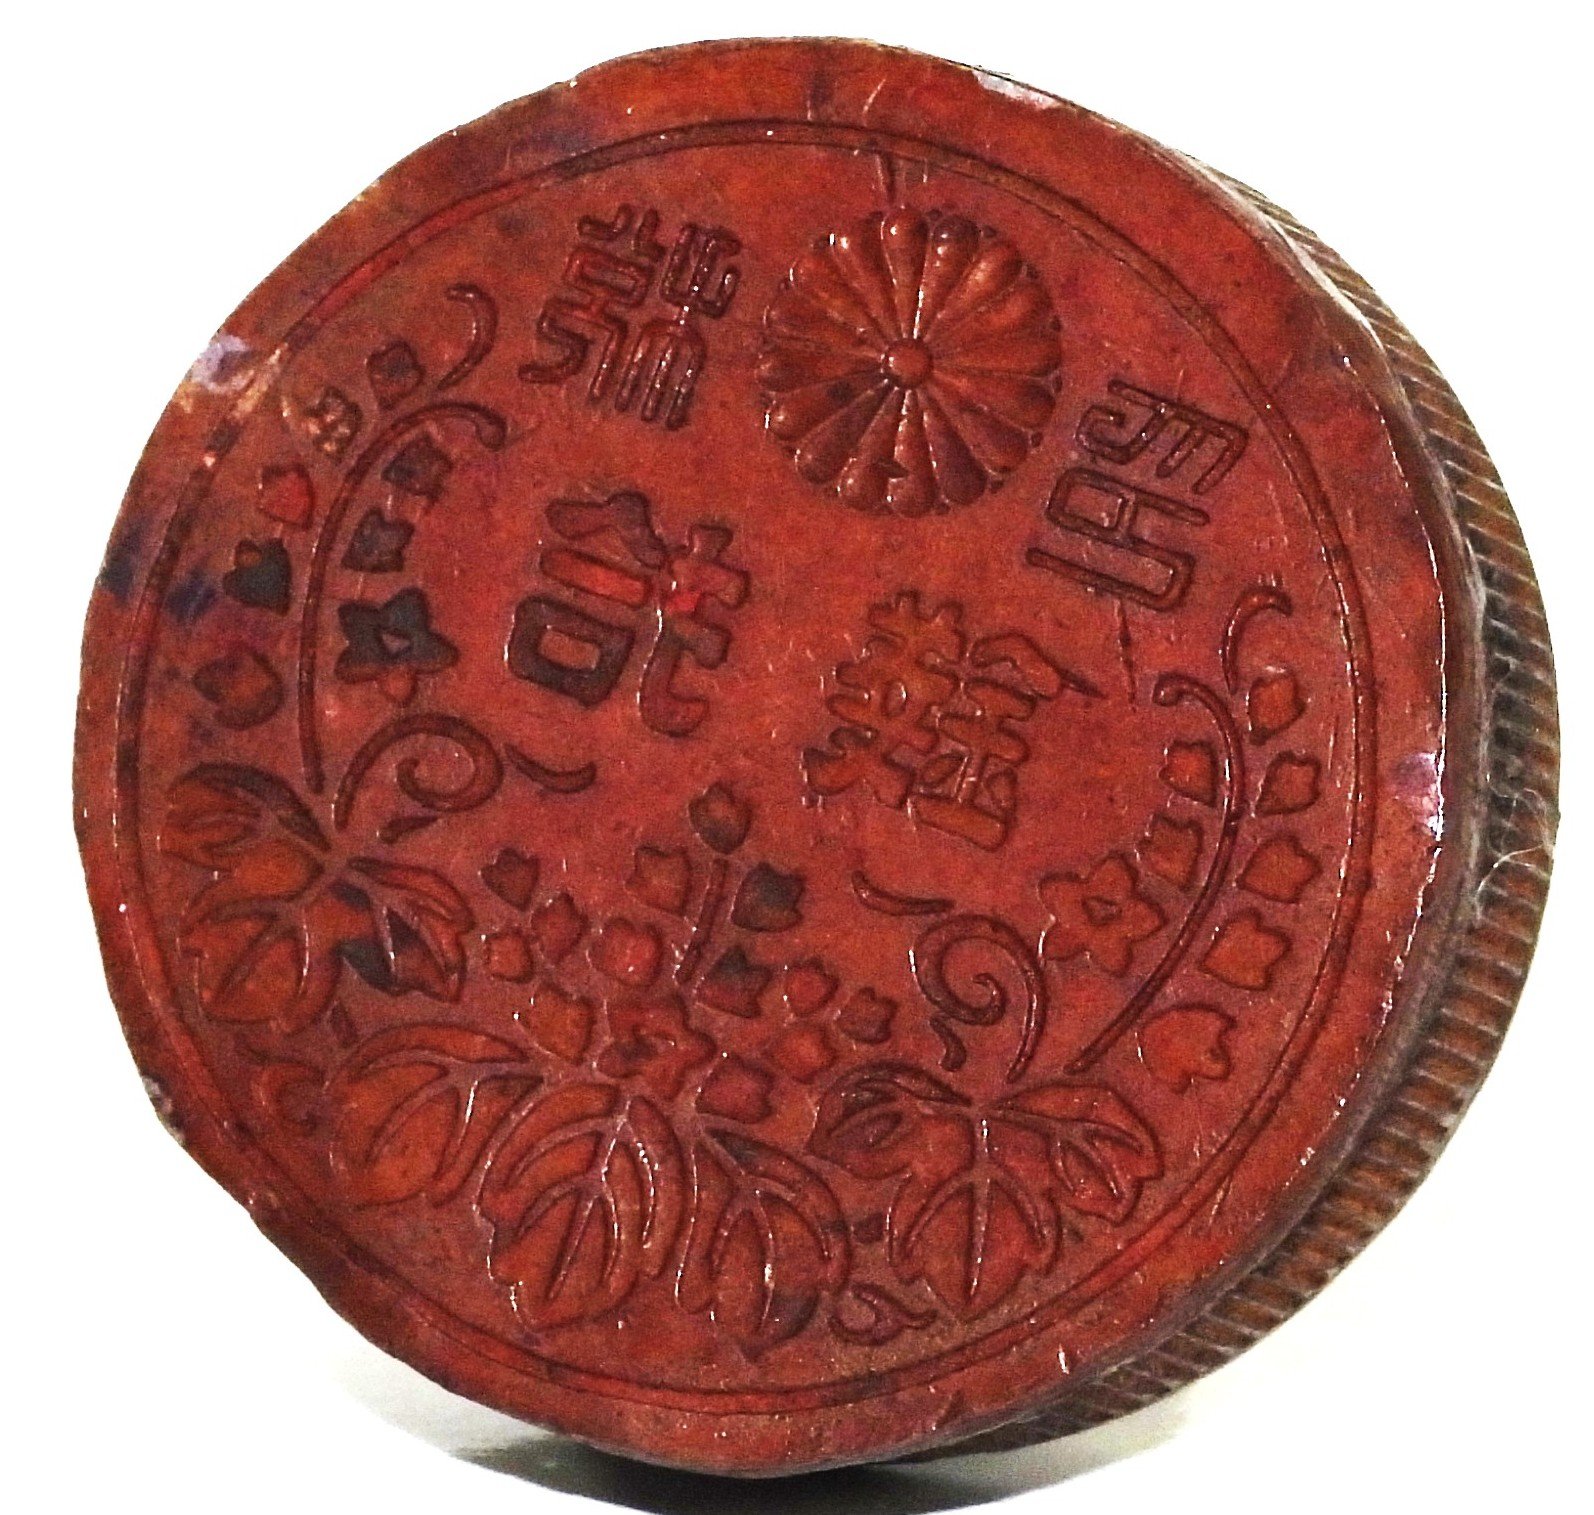
税 印
明治時代
 (画像をクリックすると拡大します。) |
(酒田税務署 移管)
酒田税務署で使われていた税印です。菊と桐の模様があしらわれ、「税印」の印文が刻まされています。
税印押捺(おうなつ)の事務は、全国の税務管理局(のち税務監督局)や税務署で行われました。
収入印紙付きの株券
明治36(1903)年
 (画像をクリックすると拡大します。) |
(久米 幹男 氏 寄贈)
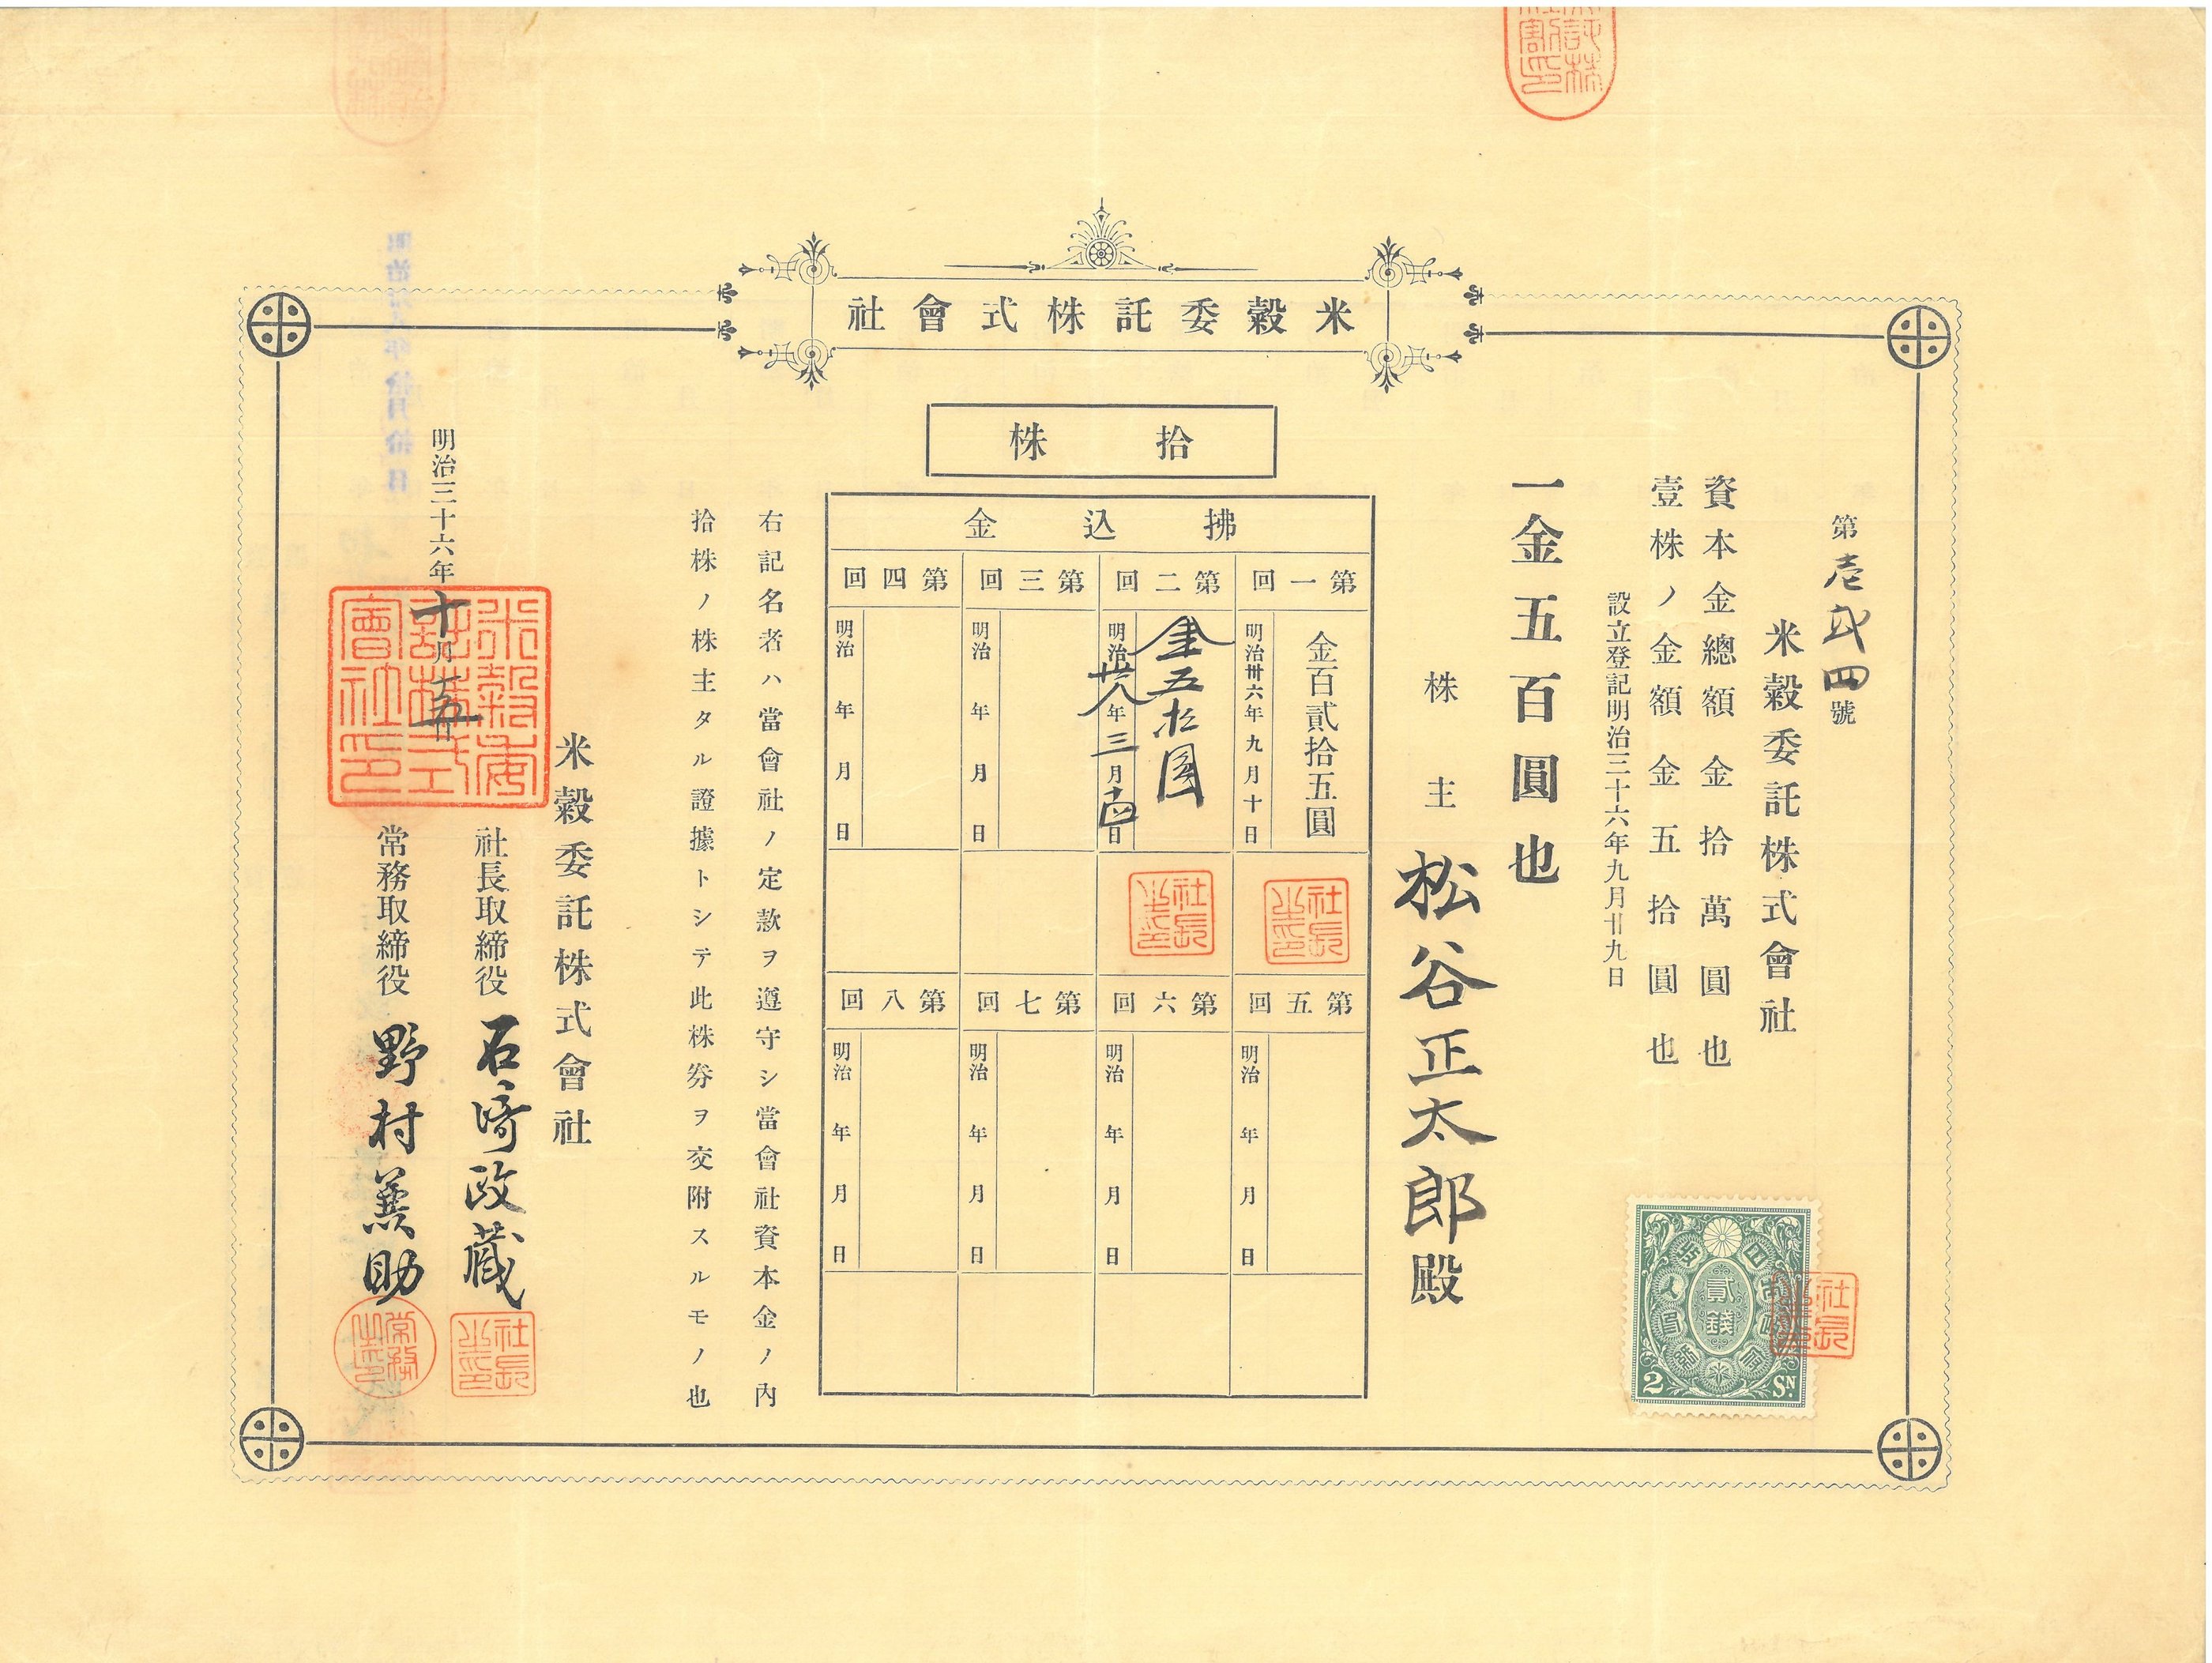
明治36(1903)年、米穀委託株式会社が発行した株券です。
明治32(1899)年の印紙税法第4条では、定額の印紙を貼るべき証書を規定していました。株券はここに該当し、株券1通ごとに印紙税2銭を納めることになりました。この株券の右下には、収入印紙2銭が1枚貼られ、社長の印で消印されています。
収入印紙付きの立木売渡証
明治35(1902)年
 (画像をクリックすると拡大します。) |
(下津 和文 氏 寄贈)
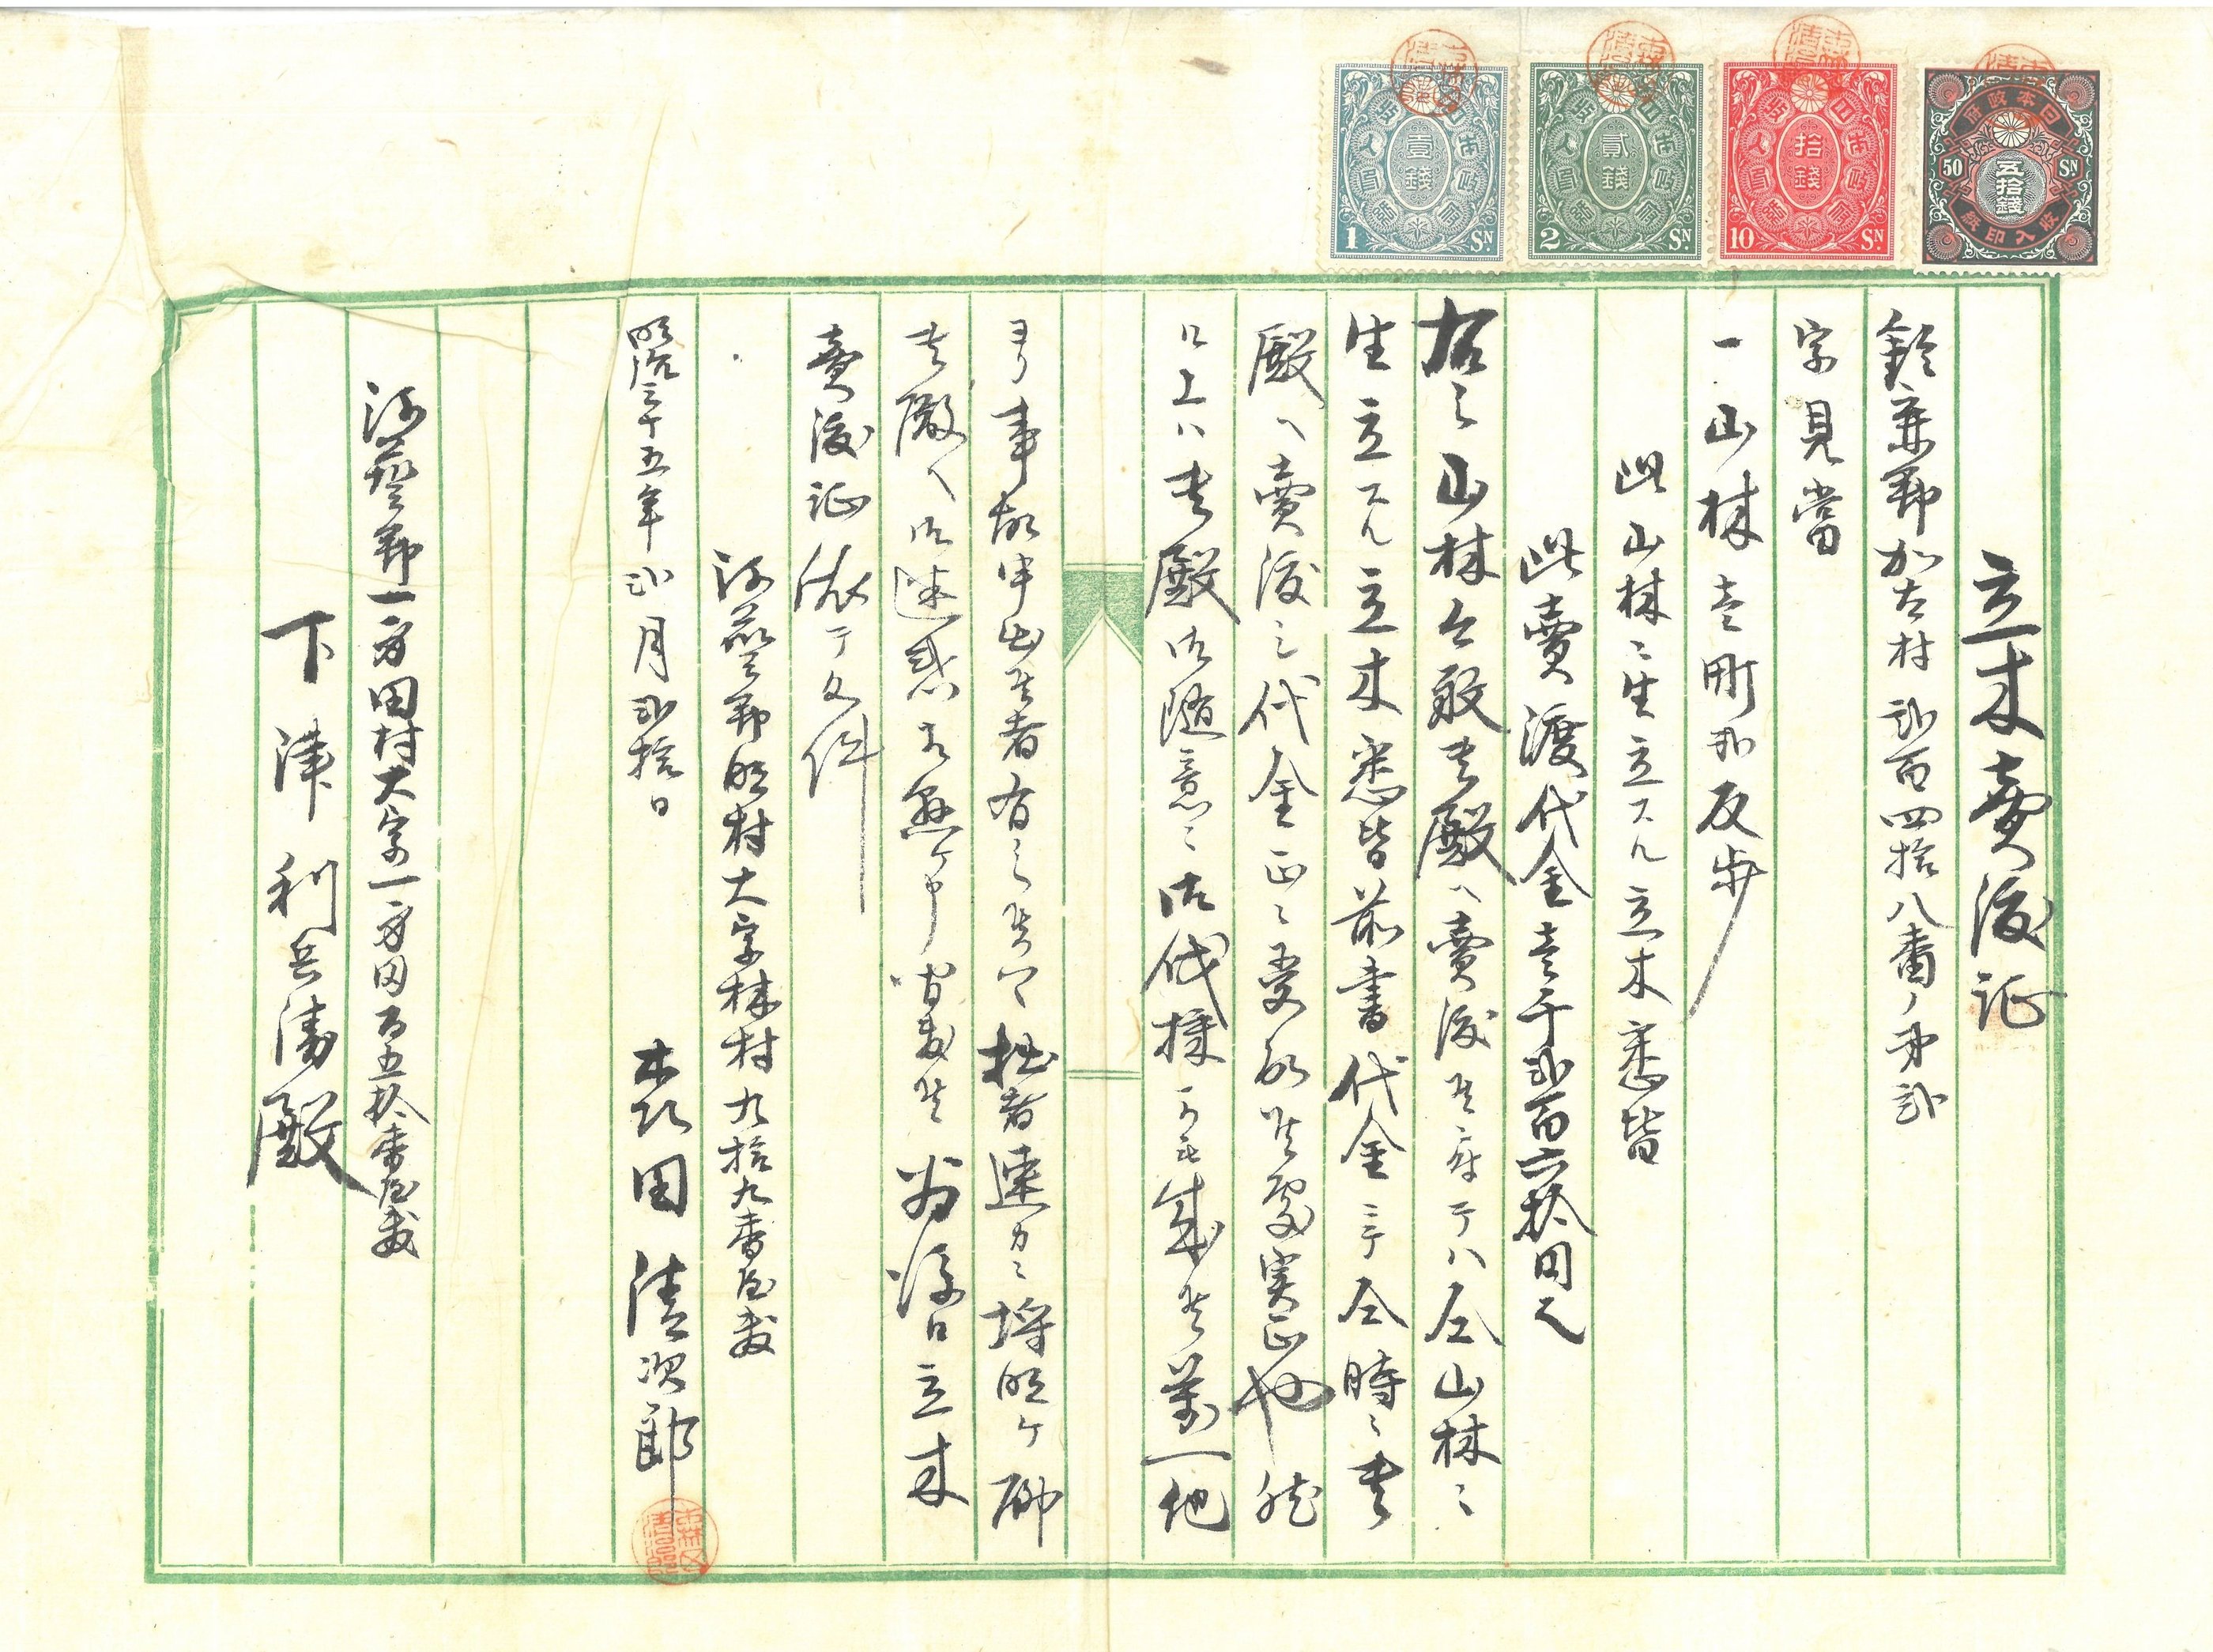
三重県鈴鹿(すずか)郡加太(かぶと)村(現、亀山市)の樹林を売却した際の証書です。
明治32(1899)年の印紙税法第2条では、記載金高5円以上の証書は、記載金高の「1万分の5(0.05%)」の印紙を貼るべきと規定されていました。
証書には、「1260円で売却した」とあります。上部には、50銭・10銭・2銭・1銭の収入印紙が1枚ずつ貼られています。記載金高1260円の0.05%は63銭であり、その分の収入印紙が貼られています。
郵便切手収入印紙売下免許之証
明治38(1905)年
 (画像をクリックすると拡大します。) |
(久米 幹男 氏 寄贈)
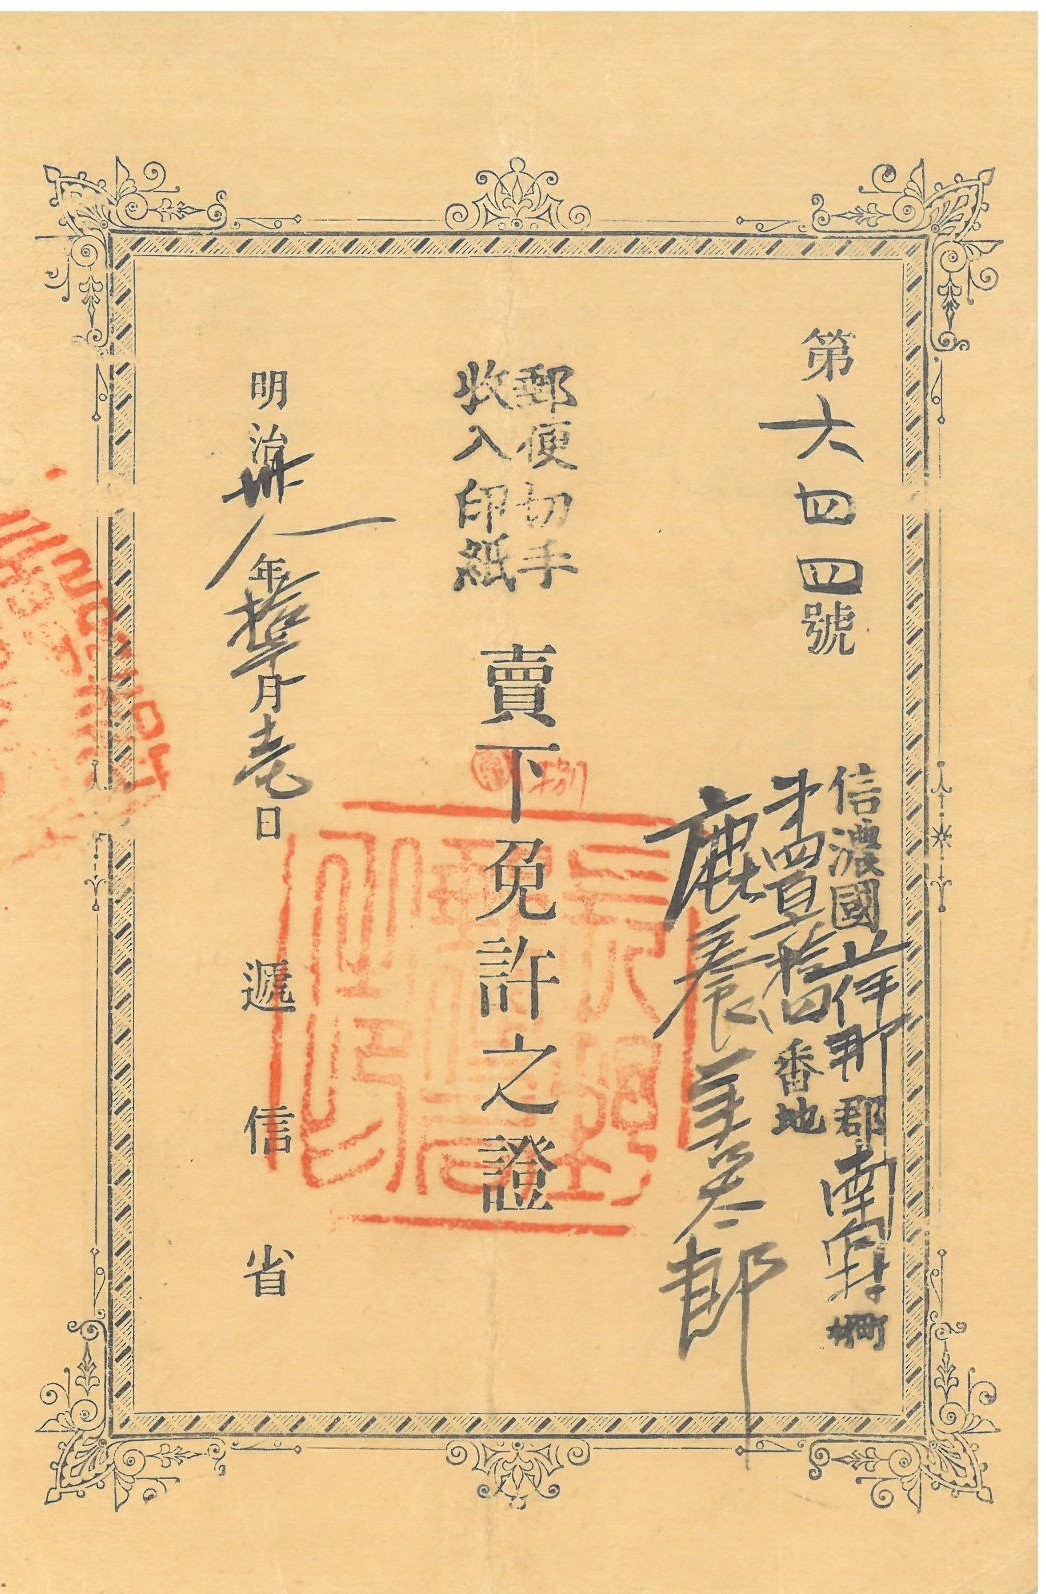
明治38(1905)年、逓信省(現、総務省)が長野県の印紙売捌人に与えた免許証です。
明治32(1899)年、郵便切手及収入印紙規則が制定されました。この規則によって、郵便切手類とともに収入印紙の販売をしようとする者は郵便局に申請し、その免許証を受ければ、販売が許されました。
骨牌税法(『法規録』)
明治35(1902)年
 (画像をクリックすると拡大します。) |
(木村 洋子 氏 寄贈)
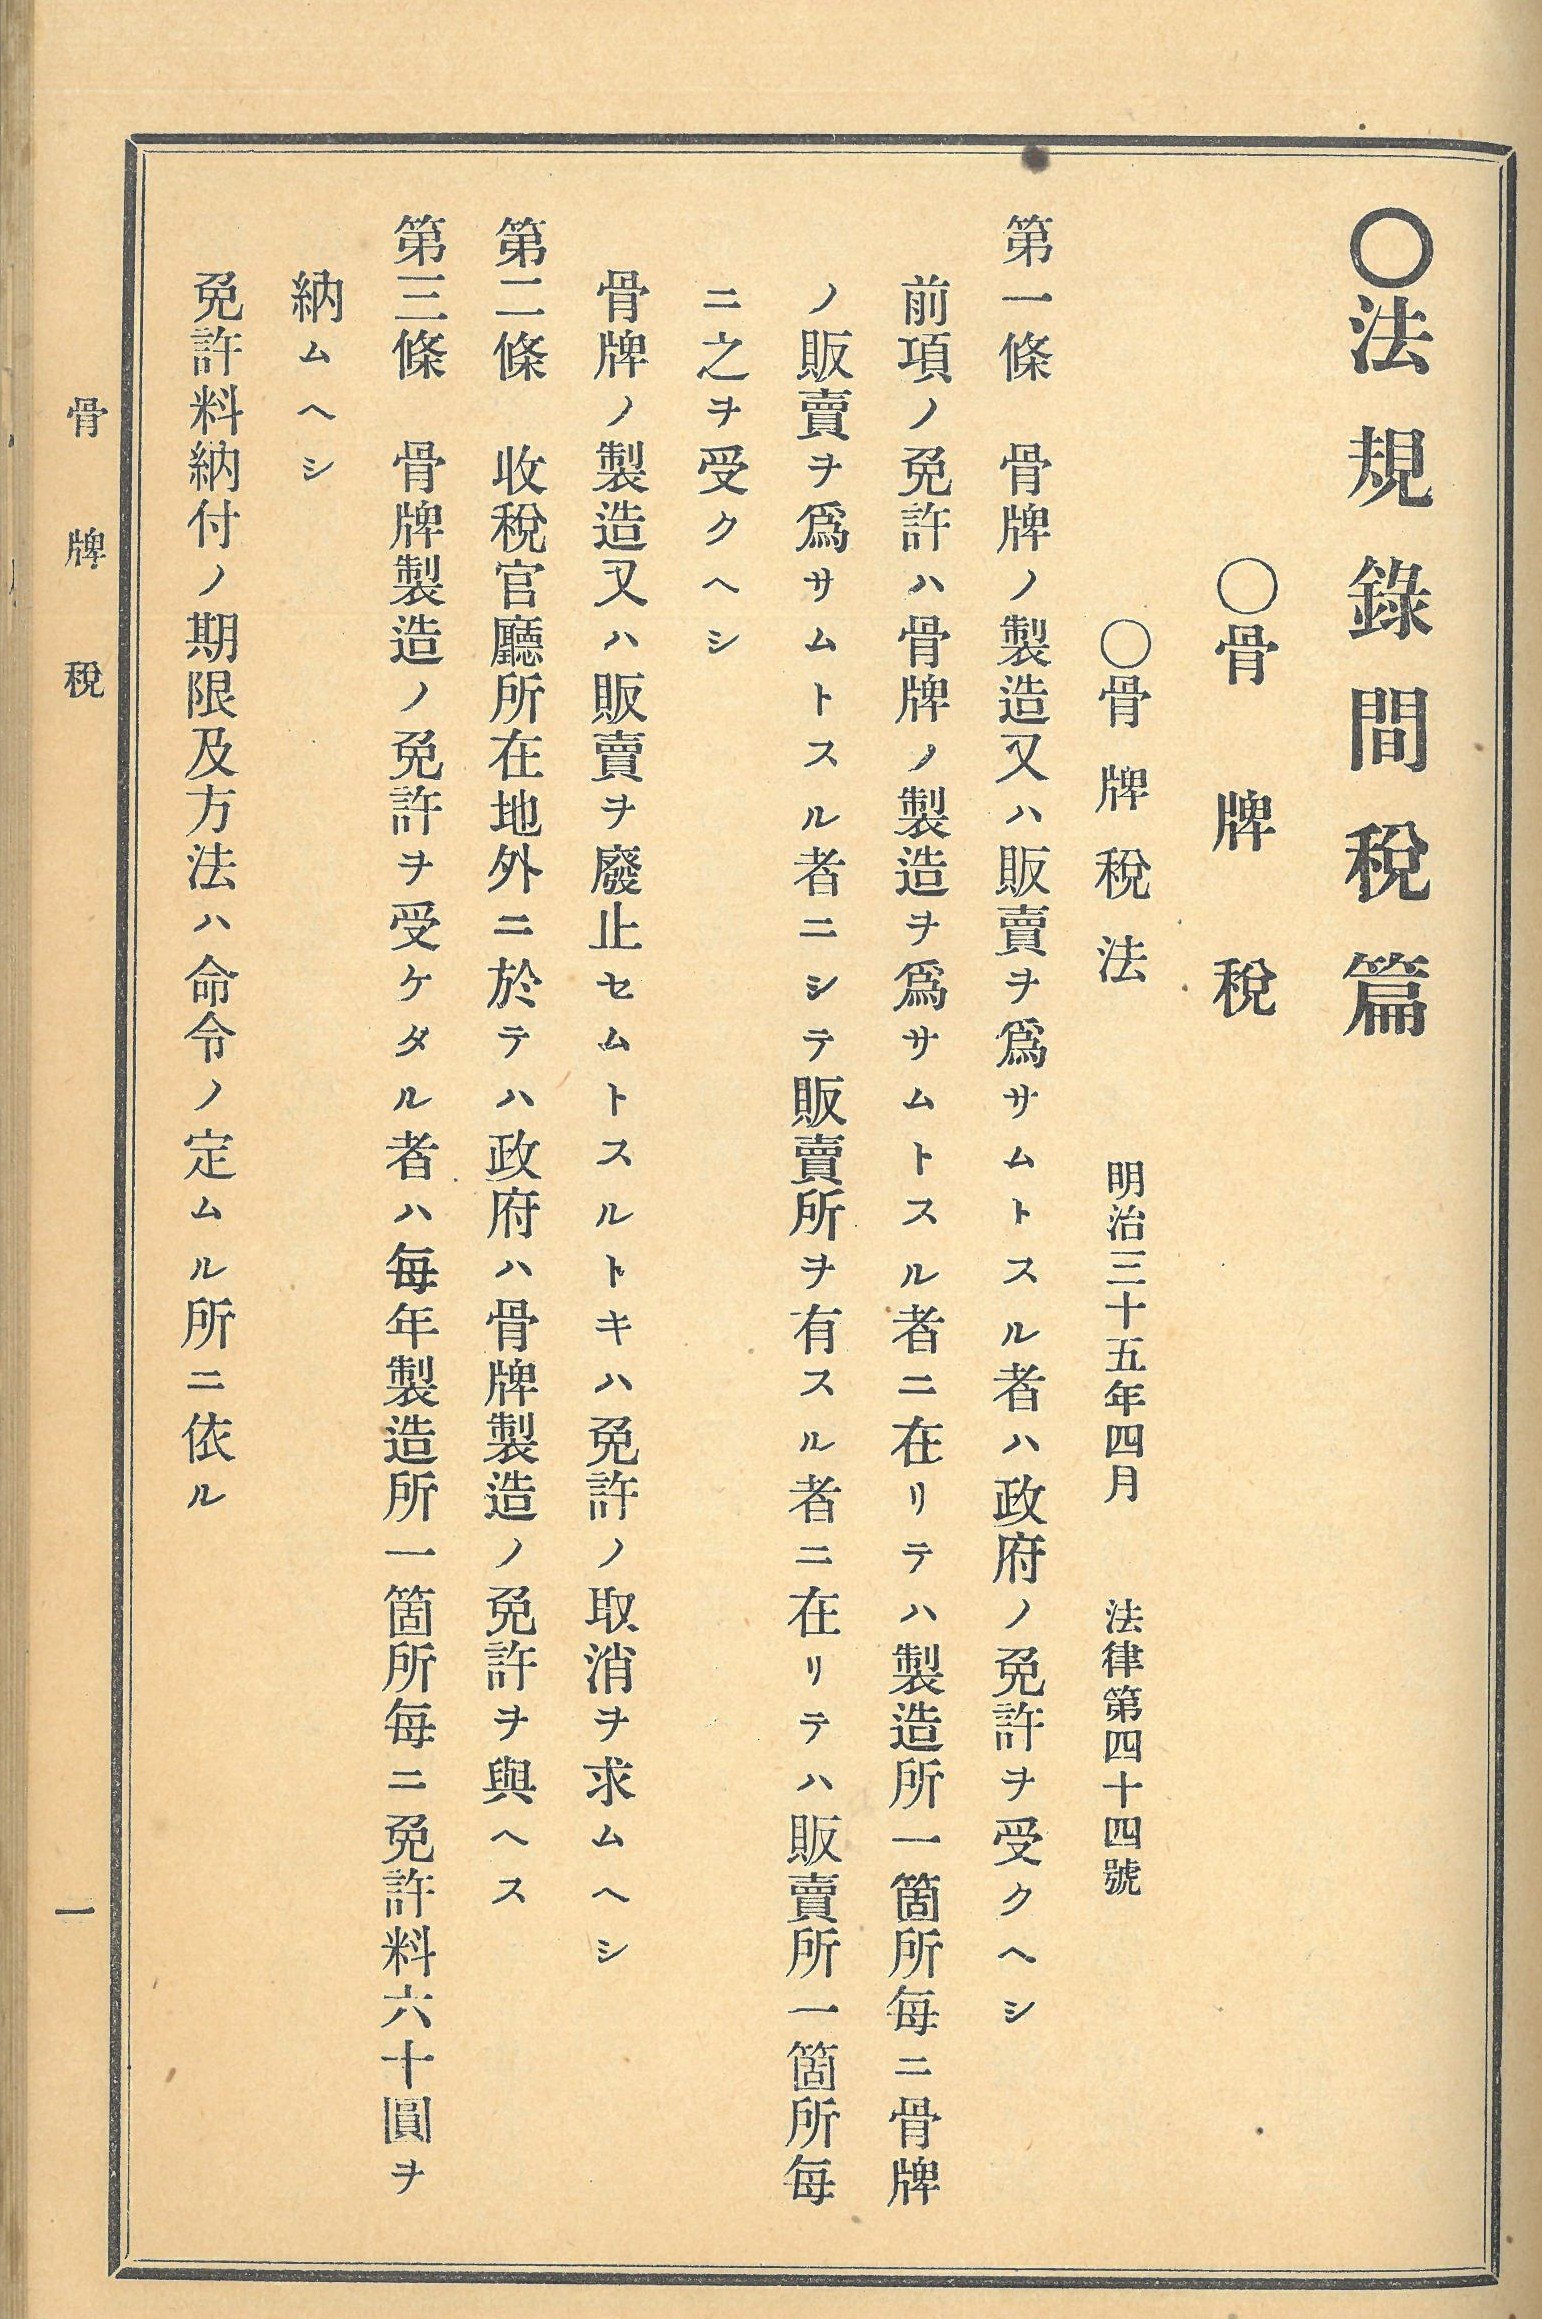
明治35(1902)年4月に公布された骨牌(こっぱい)税法です。
骨牌とはカルタのことですが、子ども用のいろはカルタや百人一首は課税されず(骨牌税法第21条)、大人用の花札やトランプが課税対象になりました。
骨牌税法では、免許料と骨牌税が規定されました。免許料は、骨牌の製造所と販売所1か所ごとに課されました。骨牌税は、骨牌1組ごとに骨牌印紙(20銭)を貼って納めました。
明治時代の印紙収入
 (画像をクリックすると拡大します。) |
目次
ごあいさつ
- 1 印紙と印紙税
- 2 印紙制度の整備と販売
- 3 印紙制度の確立
- 4 明治時代の印紙