Ⅳ 適正・公平な課税・徴収
3 消費税不正還付への対応
~ 消費税制度に対する信頼を守っていくために ~
国の租税収入のうち、最も金額が大きい税目は消費税です。
多くの納税者の方々が正しく申告・納税をする一方、消費税の制度を悪用し、取引をしたように見せかけるなど虚偽の内容を申告して、消費税の還付を不正に受けようとする事案が後を絶ちません。このような消費税の不正還付事案は、消費税制度に対する納税者の信頼を著しく害するものであり、国税当局では重点課題と位置付けて対策に取り組んでいます。
(1)消費税還付申告税額の現状
消費税還付申告税額は近年増加傾向が続いており、個人及び法人が提出した令和6(2024)年度の消費税還付申告税額の合計額は7兆円を超えています。
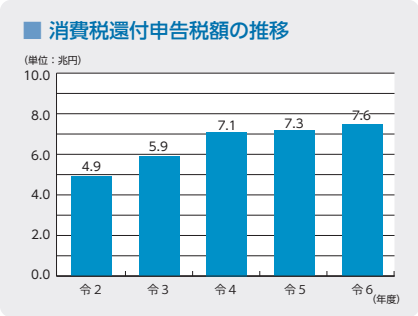
消費税還付申告税額の推移のグラフ
令和2年度は、4.9兆円。
令和3年度は、5.9兆円。
令和4年度は、7.1兆円。
令和5年度は、7.3兆円。
令和6年度は、7.6兆円。
(2)消費税不正還付に対する取組
~ 不正な還付申告は見逃さない ~
消費税不正還付を抑止するには、不審な申告を見逃さない、悪質な納税者を放置しないことが重要です。
国税庁では、消費税制度を悪用した事例に対して、申告から行政指導・調査から徴収まで各段階に応じた適切な対応を行えるよう、関係部署が連携して①還付申告書の厳格な審査の実施、②悪質な手法等に着目した積極的な調査の実施(事例の分析・データ活用)、③組織体制の充実(専門部署の設置・拡充)、④広報活動を通じた未然防止の取組など、組織を挙げて取り組んでいます。
イ 還付審査の充実
消費税の還付申告の中には、不正還付事例以外にも、法令の適用誤りなどによるものも含まれています。そのため、国税当局としては、各種情報に照らして確認の必要がある場合は、還付金の支払を一旦保留し、必要な書類の提出をすることや、実地調査を行うことで、還付申告の原因や還付税額の確認をしています。これらの結果、還付税額に誤りがあれば適切に是正する一方で、誤りがないと判断した場合には速やかに還付を行っています。
ロ 実地調査の充実
不正還付の手口は、時代の変化とともに複雑・巧妙化しています。国税庁では、必要なマンパワーを確保した上で、様々な資料の収集・分析を行い、必要な対象を見極め、厳正な調査を実施しています。その結果、令和6(2024)年7月から令和7(2025)年6月までに消費税還付申告者(個人・法人)に対して5,810件の実地調査を実施し、その追徴税額は、約313億円となっています。
また、特に悪質な不正受還付事案に対しては、査察調査を行った上で検察官に告発し、その刑事責任を追及しています。
令和7(2025)年4月から令和8(2026)年3月までに、
| 年度 | 令和5 | 令和6 | 令和7 |
|---|---|---|---|
| 告発件数 | 16件 | 17件 | 12件 |
| 不正受還付額 | 454百万円 | 304百万円 | 73百万円 |
- ※1 告発件数は、ほ脱犯との併合事案を含みます。
- ※2 不正受還付額は、加算税を除き、未遂の還付額を含みます。
【参考】消費税不正還付の主な手口
~ 不正の手口は多種多様 ~
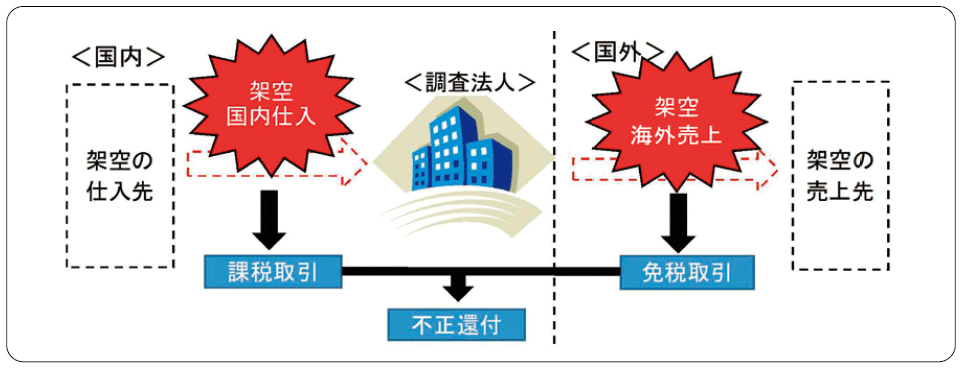
(イ) 架空の国内仕入れ及び架空の海外売上げを計上する事例
事業者が国内で商品を取引する際には、消費税が課されますが(課税取引)、国外に商品を販売(輸出)した場合には、消費税が免除されます(免税取引)。事業者は売上げに係る消費税から仕入れに係る消費税を差し引いて申告を行いますが、差引後の金額がマイナスとなった場合は、消費税の還付を受けることができます。この仕組みを悪用し、国内で仕入れた商品を国外へ輸出したかのように虚偽の申告をして不正に還付金を受けようとしていた事例が把握されています。
(ロ) 免税購入物品の国内転売事例
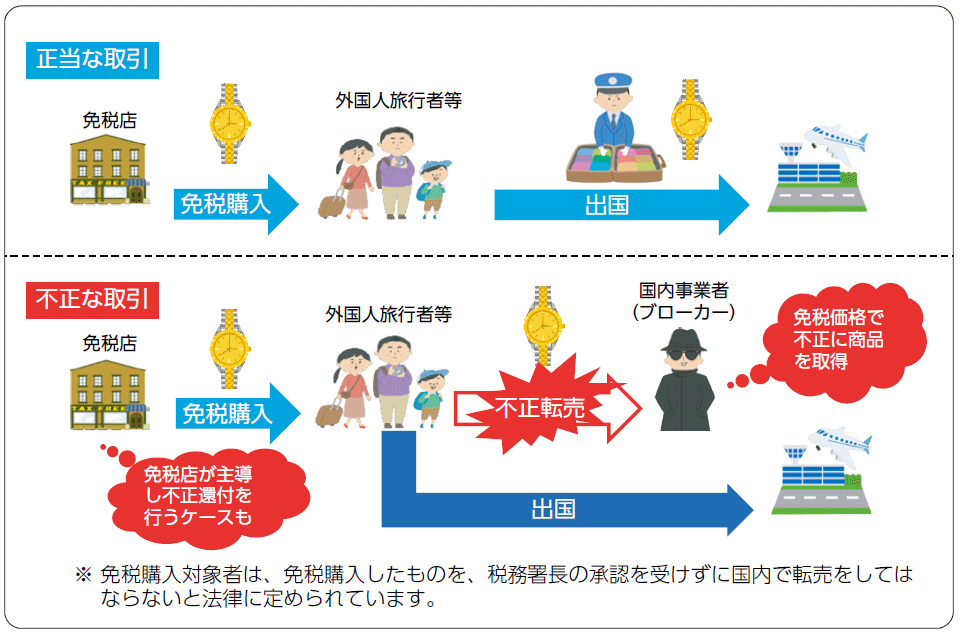
免税店では、一定の外国人旅行者等(免税購入対象者)に対して、所定の手続を行うことにより、商品を輸出する場合と同様に、消費税を免除して販売することができます(輸出物品販売場制度)。この場合、外国人旅行者等は免税価格で購入した商品を国外に持ち出す必要がありますが、近年、国内事業者(ブローカー)等の指示の下、多量・多額の免税購入を行った上で、国外に持ち出さずに国内転売することで不正に利益を得るなどの事例やこれを免税店が主導するといった悪質な事例が把握されています。
コラム2 輸出物品販売場制度の改正(リファンド方式への移行)への対応
1 改正の背景・概要
多額・多量の免税購入物品が国外に持ち出されず国内での横流しが疑われる事例が多発し、出国時に免税購入物品を所持していない外国人旅行者等を捕捉し即時徴収を試みても、その多くが滞納となるなど、輸出物品販売場制度の不正利用は看過できない状況となっています。
2 円滑な移行に向けた周知・広報等の取組
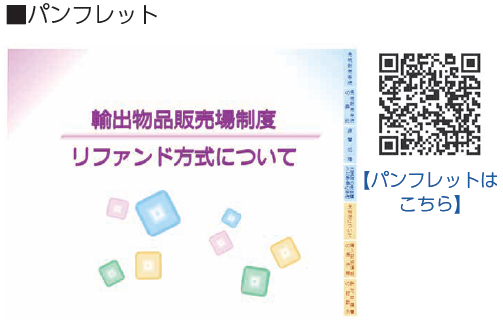
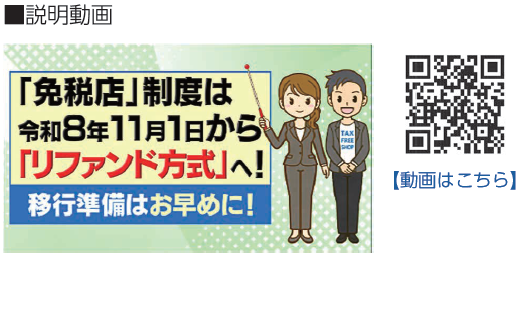
- ● 国税庁ホームページに「リファンド方式特設サイト」を開設し、リファンド方式を詳細に説明したパンフレットやQ&A、より分かりやすく解説した動画などを掲載
- ● 観光庁や業界団体等が開催した説明会への講師派遣
 |
 |
ハ 組織体制の充実
消費税不正還付事案への対応として、国税局統括国税実査官や税務署消費税専門官など、消費税調査を専門に担当する部署等の設置や定員を増員し、積極的に調査を実施しています。また、専門的な知識やノウハウを持つこれらの国税局職員や税務署消費税専門官が一般の税務署職員と連携し還付審査や消費税調査を実施することで、国税組織全体の調査能力向上にも取り組んでいます。
さらに、税関当局との間で人事交流を行い、国税・税関当局双方の人材育成にも取り組んでいます。
ニ 税関当局との連携
国税庁では、多種多様な手口による悪質な事例が散見される中、消費税不正還付への対応として、税関当局との情報連携を進めています。また、近年、金の密輸の摘発件数・押収量が増加傾向にあり、密輸された金が国内で売買されることで不正に消費税分の利益を得るなどの消費税制度の悪用が懸念されることからも、税関当局との連携の重要性が一層増しています。
【参考】税関当局における金密輸の更なる取締強化について
税関当局は、平成29(2017)年11月に「ストップ金密輸」緊急対策を策定し、令和7(2025)年11月には税関長の通告処分による没収を含む総合的対策を打ち出すなど、総合的な金密輸対策に取り組んでいます。金密輸に関しては、組織的な密輸スキームが活用され、最終的には輸出に伴う消費税の還付を含め密輸により得た利益が犯罪組織の資金源になっている可能性も疑われるなど、金密輸の更なる対策が喫緊の課題であり、関係省庁が連携しつつ、取締りの強化に努めています。
ホ 広報活動を通じた未然防止
国税庁では、厳格な還付審査や調査・徴収を行いつつ、国税庁ホームページ内のインターネット番組「Web-TAX-TV」に「消費税の不正還付を許さない!」を日本語、英語、中国語の字幕付きで掲載しています。その他、空港等に「STOP!免税品転売」ポスターを掲示するなど、広報・啓発活動に取り組み、不正還付の未然防止に努めています。
Web-TAX-T「消費税の不正還付を許さない!」
1件の消費税還付申告書の申告内容に疑問を抱いた国税調査官が税務調査に着手し、消費税不正還付を解明するまでを分かりやすいドラマ仕立てで配信しています。是非ご覧ください。
【動画はこちら】


全国7つの大規模空港やクルーズ船が寄港する港へポスターを掲示
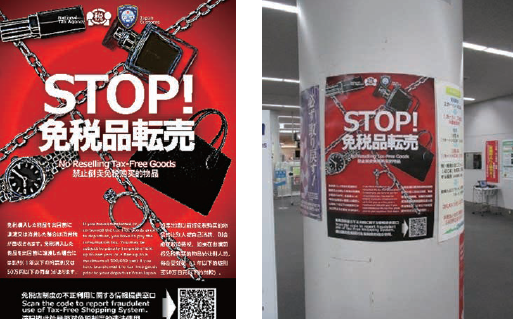
関税局・税関の協力の下、「税を考える週間」に全国7つの大規模空港やクルーズ船が寄港する港に「STOP!免税品転売」ポスターを掲示しました。
また、業界団体を通じて輸出物品販売場の店頭にポスター掲示のご協力をいただくなど、注意喚起を行っています。