Ⅳ 適正・公平な課税・徴収
4 国際的な取引への対応
~ 国際的な租税回避への国民の関心の高まり ~
海外投資を行う個人投資家や海外取引を行う企業が増加するなど、年々、経済社会のグローバル化が進展する中、富裕層や海外取引のある企業による海外への資産隠しのほか、各国の税制の違いを利用して税負担を軽減するといった国際的な租税回避に対しても国民の関心が大きく高まっています。
(1)国際的な租税回避等に対する取組
国税庁では、国際的な租税回避等に適切に対応するため、 情報リソースの充実(情報収集・活用の強化)、
 調査マンパワーの充実(執行体制の整備・拡充)、
 グローバルネットワークの強化(外国税務当局との連携等)を推進し、積極的に調査等を実施しています。
イ 情報リソースの充実(情報収集・活用の強化)
~ 海外取引・国内外財産を的確に把握 ~
国税庁では、国境を越えた経済活動から生じる所得を捕捉し、適正・公平な課税を実現するために、次の制度を活用して海外取引や国内外の財産を的確に把握するとともに、収集・受領した資料情報等を総合的に分析し、国際的な租税回避等に的確に対応しています。
(イ) 国外送金等調書
国外への送金及び国外から受領した送金の金額が100万円を超えるものについて、送金者及びの氏名、住所、取引金額などを記載した調書を、送金等を行った金融機関が税務署に提出するものです。
| 事務 年度 |
平成 30 |
令和 元 |
令和 2 |
令和 3 |
令和 4 |
令和 5 |
令和 6 |
|---|---|---|---|---|---|---|---|
| 提出枚数 () |
692 | 655 | 659 | 726 | 790 | 832 | 923 |
(ロ) 国外財産調書
その年の12月31日において合計5,000万円を超える国外財産を有する方が、その国外財産の種類や価額などを記載した調書を翌年の6月30日までに税務署に提出するものです。
| 年分 | 平成30 | 令和元 | 令和2 | 令和3 | 令和4 | 令和5 | 令和6 |
|---|---|---|---|---|---|---|---|
| 提出件数(件) | 9,961 | 10,652 | 11,331 | 12,109 | 12,494 | 13,243 | 14,544 |
| 財産総額(億円) | 39,014 | 42,585 | 49,654 | 56,364 | 57,222 | 64,897 | 81,945 |
(ハ) 財産債務調書
その年の所得金額が2,000万円を超え、かつ、その年の12月31日において合計3億円以上の財産若しくは合計1億円以上の有価証券等を有する方又はその年の12月31日において合計10億円以上の財産を有する方が、財産の種類や価額、債務の金額などを記載した調書を翌年の6月30日までに税務署に提出するものです。
| 年分 | 平成30 | 令和元 | 令和2 | 令和3 | 令和4 | 令和5 | 令和6 |
|---|---|---|---|---|---|---|---|
| 提出件数(件) | 72,633 | 72,248 | 72,215 | 75,005 | 74,772 | 78,801 | 83,427 |
| 財産総額(億円) | 868,825 | 932,571 | 998,709 | 1,051,238 | 1,081,254 | 1,251,805 | 1,422,965 |
(ニ) 租税条約等に基づく情報交換
海外取引に関しては、二国間の租税条約や多数の税務行政執行共助条約など(令和8(2026)年5月現在、90の租税条約等1(157か国・地域を対象)) に基づき、外国税務当局と情報交換を実施し、適正・公平な課税・徴収に必要な情報を国外から入手しています。
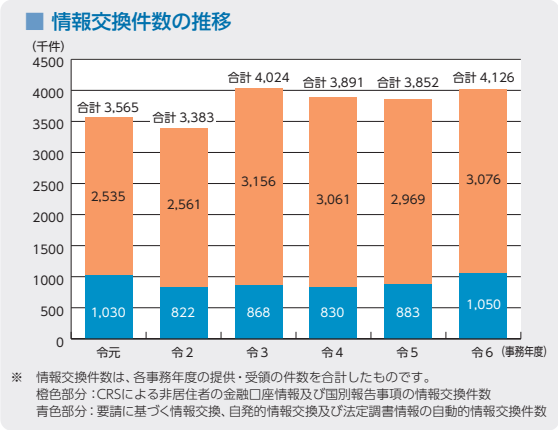
情報交換件数の推移のグラフ
情報交換件数は、各事務年度の提供・受領の件数を合計したものです。
CRS情報等には、CRSによる非居住者の金融口座情報及び国別報告事項の情報交換が含まれます。
その他には、要請に基づく情報交換、自発的情報交換及び法定調書情報の自動的情報交換が含まれます。
令和がん事務年度は、CRS情報等約2,535,000件、その他約1,030,000件、合計約3,565,000件。
令和2事務年度は、CRS情報等約2,561,000件、その他約822,000件、合計約3,383,000件。
令和3事務年度は、CRS情報等約3,156,000件、その他約868,000件、合計約4,024,000件。
令和4事務年度は、CRS情報等約3,061,000件、その他約830,000件、合計約3,891,000件。
令和5事務年度は、CRS情報等約2,969,000件、その他約883,000件、合計約3,852,000件。
令和6事務年度は、CRS情報等約3,076,000件、その他約1,050,000件、合計約4,126,000件。
(ホ) 国際的な枠組みに基づく自動的情報交換
外国の金融機関等を利用した国際的な脱税や租税回避に対処するため、我が国は、OECDが策定した「共通報告基準(CRS)」に基づき、諸外国の税務当局との間で非居住者の金融口座情報の交換を実施しています。国税庁では、国外送金等調書や国外財産調書などその他の資料情報等と併せて分析を行った上で、海外にある金融資産及びそこから生じる所得や、課税上問題のある海外取引の把握・解明などに活用しています。
また、暗号資産等を利用した脱税等のリスクが顕在化したことを受け、令和4(2022)年7月、OECDにおいて、非居住者の暗号資産等取引情報を税務当局間で定期的に交換するための国際基準として「暗号資産等報告枠組み(CARF:Crypto-Asset Reporting Framework)」が策定されました。
現在、70を超える国・地域が、令和10(2028)年までにCARFに基づく情報交換を開始することを表明しており、我が国も、令和8(2026)年1月から12月分の取引情報について、令和9(2027)年4月末までに国内に所在する暗号資産交換業者等から報告を受け、同年9月末までに初回の情報交換を行う予定です。
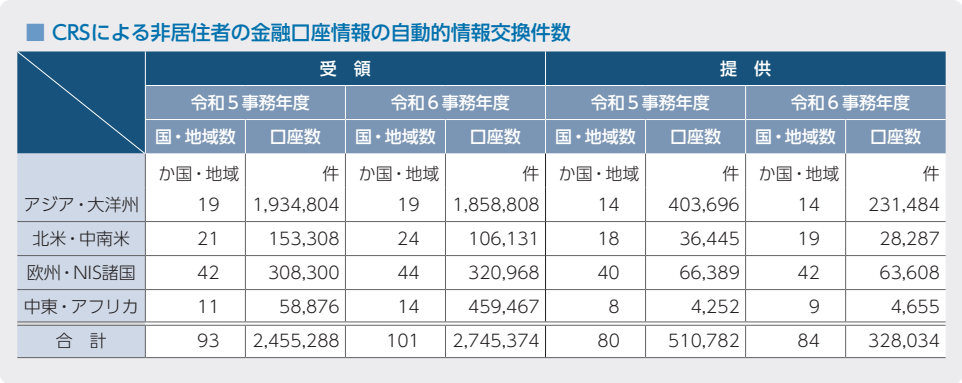
CRSによる非居住者の金融口座情報の自動的情報交換件数
受領。
令和5事務年度。
アジア・大洋州は、国・地域数19、口座数1,934,804。
北米・中南米は、国・地域数21、口座数153,308。
欧州・NIS諸国は、国・地域数42、口座数308,300。
中東・アフリカは、国・地域数11、口座数58,876。
合計は、国・地域数93、口座数2,455,288。
令和6事務年度。
アジア・大洋州は、国・地域数19、口座数1,858,808。
北米・中南米は、国・地域数24、口座数106,131。
欧州・NIS諸国は、国・地域数44、口座数320,968。
中東・アフリカは、国・地域数14、口座数459,467。
合計は、国・地域数101、口座数2,745,374。
提供。
令和5事務年度。
アジア・大洋州は、国・地域数14、口座数403,696。
北米・中南米は、国・地域数18、口座数36,445。
欧州・NIS諸国は、国・地域数40、口座数66,389。
中東・アフリカは、国・地域数8、口座数4,252。
合計は、国・地域数80、口座数510,782。
令和6事務年度。
アジア・大洋州は、国・地域数14、口座数231,484。
北米・中南米は、国・地域数19、口座数28,287。
欧州・NIS諸国は、国・地域数42、口座数63,608。
中東・アフリカは、国・地域数9、口座数4,655。
合計は、国・地域数84、口座数328,034。
◎ CRS情報の活用事例
- ● CRS情報により、会社員が外国の証券口座で株式の配当等による収入を得ている事実を把握し、その運用状況の解明によって多額の投資所得に課税
- ● CRS情報により、法人役員が外国の金融口座に多額の資産を保有している事実を把握し、その運用状況の解明によって、親族から相続した財産の運用による多額の利益の申告漏れが判明
- ● 国内財産の滞納処分では全額納付に至らない滞納のある個人について、CRS情報から外国の銀行預金を保有している事実を把握し、外国税務当局に対して租税条約に基づく徴収共助を要請し、外国税務当局により当該銀行預金の差押えが行われ、送金を受けたことで滞納国税を徴収
(へ) 多国籍企業情報の報告制度
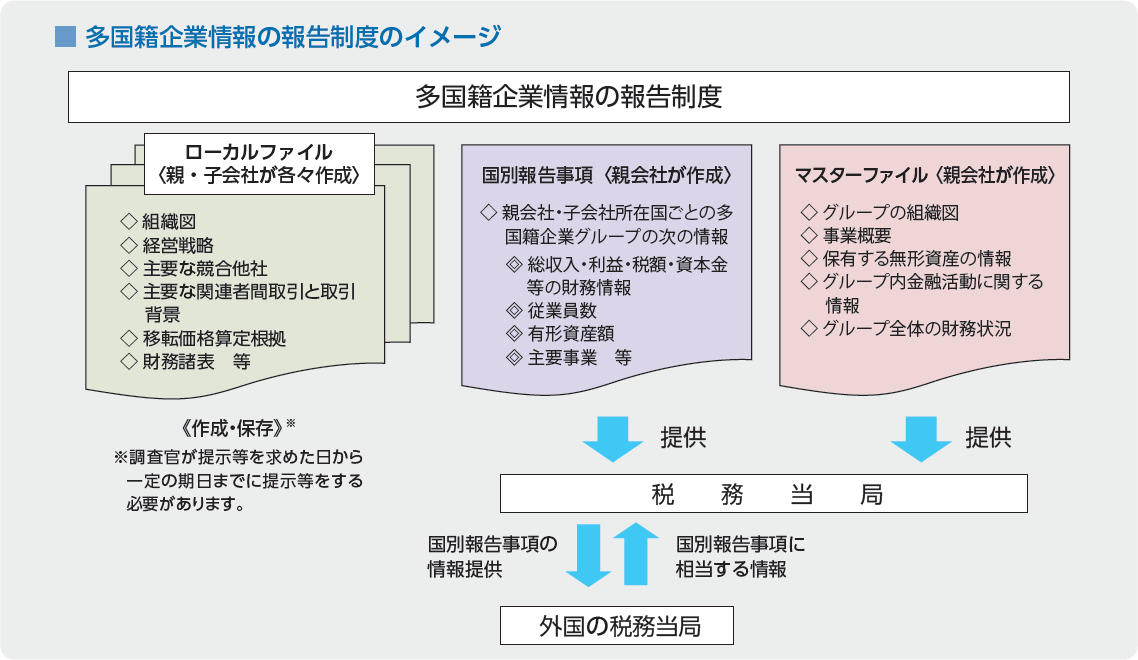
多国籍企業のグローバルな活動・納税実態を把握するため、国別報告事項、事業概況報告事項(マスターファイル)及びローカルファイルを税務署に提供(又は作成・保存)することが一部の法人に義務付けられています2。
国別報告事項は、一定規模以上の多国籍企業グループの最終親会社等がその居住地国・地域の税務当局に提供することとされており、我が国では、令和6(2024)事務年度において、57か国・地域の税務当局から1,875グループの情報を受ける一方、75か国・地域の税務当局に981グループの情報を提供しました。
国税庁では、多国籍企業における移転価格リスクや租税回避リスクの評価を行うに当たり、これらの情報を効果的に活用しています。
ロ 調査マンパワーの充実(執行体制の整備・拡充)
~ 専門部署・プロジェクトチームの設置 ~
国税庁では、国際的租税回避に対応するため、国税局や税務署に専門的に対応する部署を設置しています。また、富裕層の中でも特に多額の資産を保有していると認められる納税者については、全国の国税局に重点管理富裕層プロジェクトチームを設置し、その関係者や主宰法人等をグループとして一体的に管理して、各種情報の収集・分析を行っています。
ハ グローバルネットワークの強化
~ 外国当局との連携の強化 ~
国境を越えた経済活動がますます活発化する中、適正・公平な課税を確保するためには外国税務当局との協調が不可欠となっており、国税庁では、外国税務当局との連携の強化に努めています。
(イ) 国際的な枠組みへの参画
A 国際合意の形成と履行
多国籍企業がその課税所得を人為的に操作し、課税逃れを行っている問題に対処するため、平成24(2012)年にOECDにおいてプロジェクトが立ち上げられ、平成27(2015)年10月に最終報告書が公表されました。国税庁では、最終報告書で勧告された15の行動計画の適切な実施に取り組んでいます。それぞれの行動計画の詳しい内容については、国税庁ホームページ「プロジェクト」をご覧ください。
B OECD等における取組への参画
プロジェクトの最終報告書の勧告は、新興国・途上国を含め、多数の国・地域により実施される必要があるため、OECDにおいて「包摂的枠組み」(Inclusive Framework on )が組織されています。近年では、経済のデジタル化に伴う国際課税上の課題に対する解決策として2つの柱(第1の柱:全世界収入が200億ユーロを超え、かつ、利益率が10%超であるグローバル企業グループの利益の一部の市場国に対する新たな課税権の配分[利益A]及び移転価格税制の適用の簡素化・合理化[利益B]、第2の柱:全世界での年間総収入金額が7億5,000万ユーロ以上の多国籍企業グループを対象として、国際的に合意された最低税率(15%)に至るまでの課税を確保する制度であるグローバル・ミニマム課税)が議論され、利益Bに係る合意内容がOECD移転価格ガイドラインに追加されたほか、第2の柱については各国がグローバル・ミニマム課税を導入する際のモデル・ルールや執行ガイダンスが合意・公表されています。
我が国では令和5年度税制改正において、グローバル・ミニマム課税のルールのうち所得合算ルール(IIR:Income Inclusion Rule)(令和6(2024)年4月施行)、令和7年度税制改正において軽課税所得ルール(UTPR:Undertaxed Profits Rule)及び国内ミニマム課税(QDMTT:Qualified Domestic Minimum Top-up Tax)(いずれも令和8(2026)年4月施行)の法制化が行われました。
また、OECDにより設置された「税の透明性と情報交換に関するグローバル・フォーラム」では、租税条約等に基づく情報交換について、各国・地域の法制と執行の相互審査が行われています。
「OECD税務長官会議」における「情報共有と協働のための合同国際タスクフォース」(JITSIC:Joint International Taskforce on Shared Intelligence and Collaboration)では、国際的な租税回避等の各国共通の課題について、各国が情報を共有し協働することを目的とした取組が行われています。
国税庁では、こうした取組や議論に積極的に参画しています。
(ロ) 徴収共助制度の活用
租税を徴収するための権限は国外で行使することができないという制約があります。このため、租税条約において、国外への財産移転による国際的な徴収回避に適切に対応することを目的として、各国の税務当局が協力して互いに相手国の租税を徴収する「徴収共助」の枠組みを設けています。
国税庁では、税務行政執行共助条約3などに基づく徴収共助の制度を積極的に活用して、国際的な租税の徴収に取り組むこととしています。
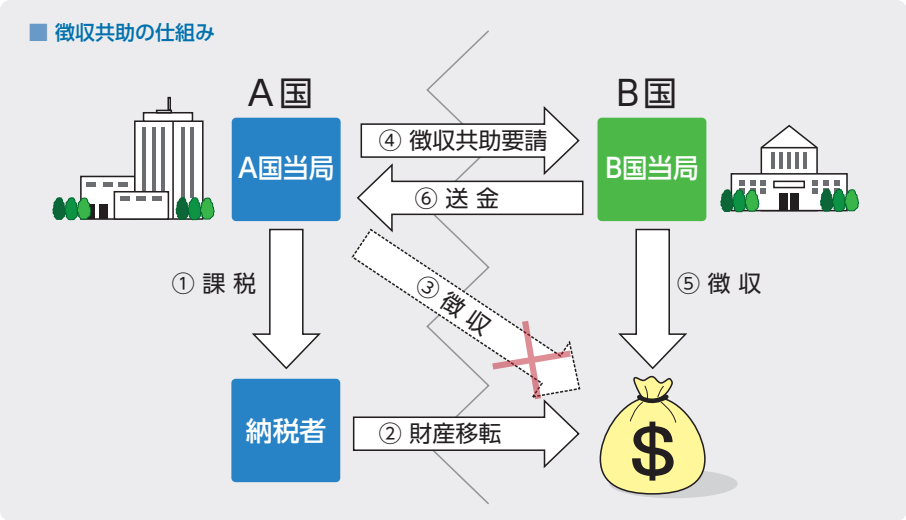
徴収共助の仕組みの図
①A国の税務当局が、納税者に対して課税。
②納税者は、A国に納税せず、財産をB国に移転。
③A国では、B国にある納税者の財産について徴収することができない。
④A国の税務当局は租税条約に基づき、納税者が財産を保有しているB国の税務当局に対して徴収共助を要請。
⑤B国の税務当局は、A国の徴収共助要請に応じて、納税者がB国に保有する財産を徴収。
⑥B国の税務当局は、徴収した税額をA国の税務当局に送金、A国の税務当局は納税者の滞納税額に充当。
Web-TAX-TV「国外財産を追いかけろ!~国際徴収への取組~」
海外に財産を移転させ納税を免れようとする悪質な滞納事案に対し、租税条約に基づく徴収共助制度を活用した徴収に取り組む徴収官の仕事をドラマ仕立てで配信しています。
是非ご覧ください。

(ハ) 相互協議の促進
国税庁では、移転価格課税などによる国際的な二重課税について納税者の申立て等を受けた場合、租税条約等に基づき外国税務当局との相互協議4を実施してその解決を図っています。また、納税者の予測可能性を高め、移転価格税制5の適正・円滑な執行を図る観点から、事前確認6に係る相互協議も実施しています。
国税庁では、相互協議事案の適切・迅速な解決に向け、要員の確保など体制の充実を図るとともに、各国税務当局との連絡を密にし、機動的かつ円滑な協議の実施に取り組んでいます7。
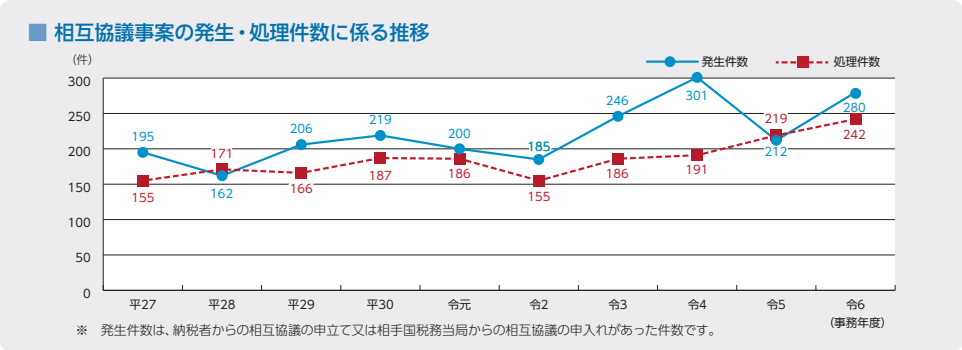
相互協議事案の発生・処理件数に係る推移のグラフ
発生件数について、
平成27事務年度は、195件。平成28事務年度は、162件。平成29事務年度は、206件。
平成30事務年度は、219件。令和がん事務年度は、200件。令和2事務年度は、185件。
令和3事務年度は、246件。令和4事務年度は、301件。令和5事務年度は、212件。
令和6事務年度は、280件。
処理件数について、
平成27事務年度は、155件。平成28事務年度は、171件。平成29事務年度は、166件。
平成30事務年度は、187件。令和がん事務年度は、186件。令和2事務年度は、155件。
令和3事務年度は、186件。令和4事務年度は、191件。令和5事務年度は、219件。
令和6事務年度は、242件。
(2)富裕層や海外取引のある企業への対応等
~ 資産隠しや租税回避行為への対処 ~
国税庁では、富裕層や海外取引のある企業への対応を重点課題として掲げ、上記の取組を推進することにより、海外への資産隠しや国際的な租税回避行為に適切に対処するための調査を積極的に実施しています。
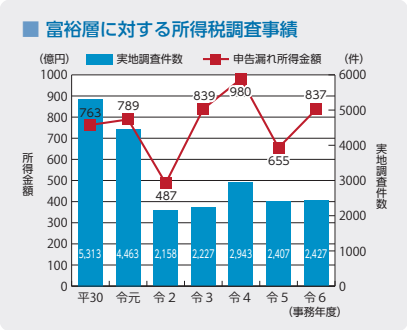
富裕層に対する所得税調査事績のグラフ
平成30事務年度は、実地調査件数5,313件、申告漏れ所得金額763億円。
令和がん事務年度は、実地調査件数4,463件、申告漏れ所得金額789億円。
令和2事務年度は、実地調査件数2,158件、申告漏れ所得金額487億円。
令和3事務年度は、実地調査件数2,227件、申告漏れ所得金額839億円。
令和4事務年度は、実地調査件数2,943件、申告漏れ所得金額980億円。
令和5事務年度は、実地調査件数2,407件、申告漏れ所得金額655億円。
令和6事務年度は、実地調査件数2,427件、申告漏れ所得金額837億円。
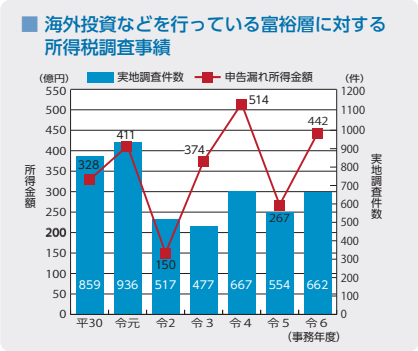
海外投資などを行っている富裕層に対する所得税調査事績のグラフ
平成30事務年度は、実地調査件数859件、申告漏れ所得金額328億円。
令和がん事務年度は、実地調査件数936件、申告漏れ所得金額411億円。
令和2事務年度は、実地調査件数517件、申告漏れ所得金額150億円。
令和3事務年度は、実地調査件数477件、申告漏れ所得金額374億円。
令和4事務年度は、実地調査件数667件、申告漏れ所得金額514億円。
令和5事務年度は、実地調査件数554件、申告漏れ所得金額267億円。
令和6事務年度は、実地調査件数662件、申告漏れ所得金額442億円。
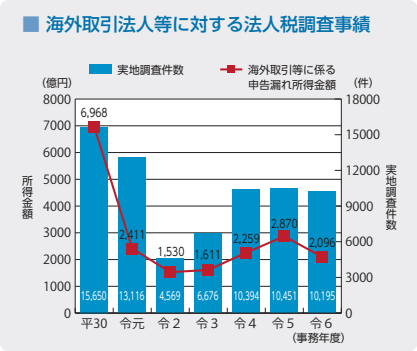
海外取引法人等に対する法人税調査事績のグラフ
平成30事務年度は、実地調査件数15,650件、申告漏れ所得金額6,968億円。
令和がん事務年度は、実地調査件数13,116件、申告漏れ所得金額2,411億円。
令和2事務年度は、実地調査件数4,569件、申告漏れ所得金額1,530億円。
令和3事務年度は、実地調査件数6,676件、申告漏れ所得金額1,611億円。
令和4事務年度は、実地調査件数10,394件、申告漏れ所得金額2,259億円。
令和5事務年度は、実地調査件数10,451件、申告漏れ所得金額2,870億円。
令和6事務年度は、実地調査件数10,195件、申告漏れ所得金額2,096億円。
◎ 富裕層や海外取引のある企業に対する調査事例
- ● 外国法人から役員報酬及び配当を受け取っていた者について、調査の結果、日本の居住者(非永住者)であることが判明し、課税した事例
- ● 海外への輸出取引を行っていた企業について、外国税務当局への情報交換要請も活用した調査の結果、輸出売上げの除外を把握した事例
~ 移転価格税制の運用の明確化 ~
企業活動の国際化の進展に伴い、移転価格税制の適用対象となる取引が増加し、その内容も複雑化している中、国税庁では、納税者の予測可能性を高めるため、移転価格税制に係る法令解釈通達や事務運営指針など、制度の運用に関する執行方針や適用基準を公表しています。
また、移転価格税制に係る事前確認については、事前確認の申出の前に税務当局が相談を受ける事前相談を行うなど、納税者が事前確認を円滑に利用できる環境を整えています。
- 1 ここでいう租税条約等とは、租税条約、情報交換協定、税務行政執行共助条約及び日台民間租税取決めをいいます。
- 2 直前の会計年度における総収入金額1,000億円以上の多国籍企業グループの最終親会社等は、最終親会計年度の終了の日の翌日から1年以内に、国別報告事項及びマスターファイルをe-Taxにより提供することとされています。
- 3 租税に関する情報の交換、徴収、文書の送達を相互に支援することを定めた多国間条約であり、我が国を含め147か国・地域において発効しています(令和8(2026)年6月1日現在)。
- 4 「相互協議」とは、租税条約等に基づき、国際的な二重課税が移転価格課税等により生じた場合等において、国税庁が納税者の申立て等を受けて租税条約等の締結国・地域の税務当局との間で協議を行う手続です。
- 5 我が国企業が国外の関連企業と取引をするに当たって、その取引価格が第三者間の取引価格(これを「独立企業間価格」と呼んでいます。)と異なることにより、我が国企業の課税所得が減少している場合に、その取引が独立企業間価格で行われたとみなして、所得を計算し直す制度です。
- 6 「事前確認」とは、納税者が申し出た独立企業間価格の算定方法等について税務当局が事前に確認を行うことです。
- 7 令和6(2024)事務年度の協議回数・日数は45回・152日でした。

