Ⅱ 税務行政のデジタル・トランスフォーメーション
~ 税務行政を取り巻く環境変化と税務行政のDXの推進 ~
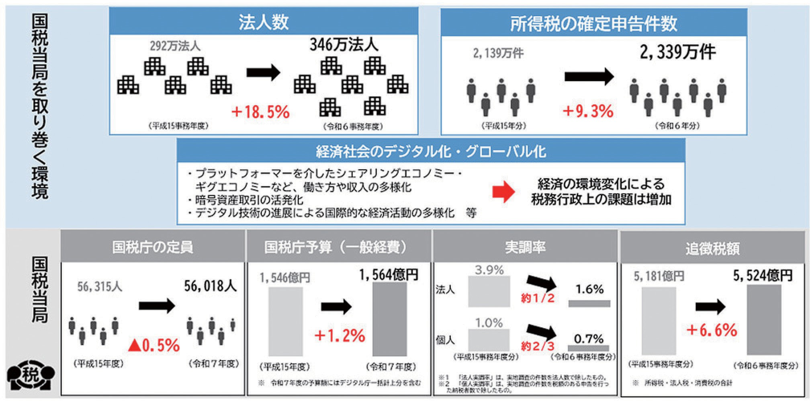
法人数や所得税の確定申告件数の増加、経済社会のデジタル化・グローバル化など、税務行政を取り巻く環境の急速な変化により、税務行政上の課題は増加している中、国税当局の職員数や予算額はほぼ横ばいの状況です。
このため、国税庁では、データやデジタル技術を活用して、納税者が簡単・便利に申告や納税を行えるよう納税者サービスの充実を図るとともに、課税・徴収事務の効率化・高度化を図っています。
また、税務を起点とした社会全体のDXを推進する観点から、事業者のデジタル化を促進することとしています。
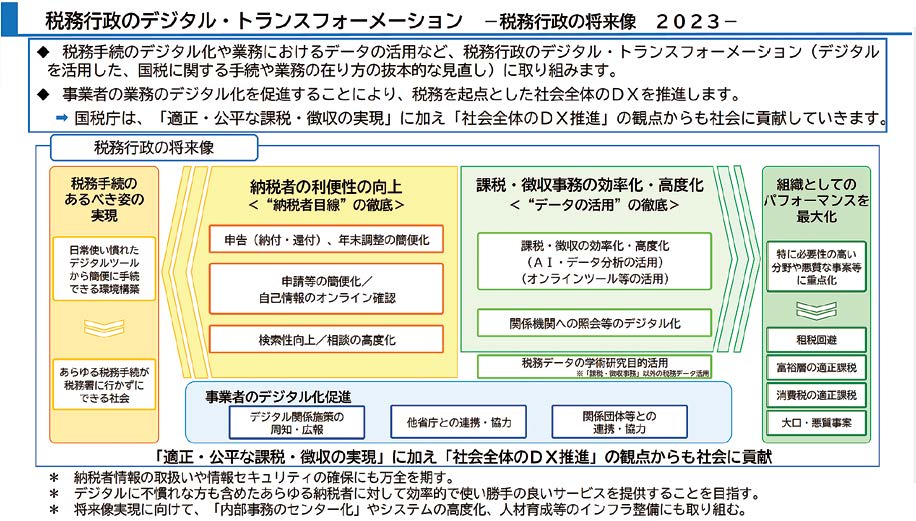
具体的には、令和5(2023)年6月に「税務行政のデジタル・トランスフォーメーション-税務行政の将来像2023-」を策定し、「納税者の利便性の向上」、「課税・徴収事務の効率化・高度化」、「事業者のデジタル化促進」を3つの柱として、税務行政のDXを推進することとしています。
税務行政のデジタル・トランスフォーメーション
-税務行政の将来像2023-
1 納税者の利便性の向上
普段は税になじみのない方でも、日常使い慣れたデジタルツール(スマートフォン、タブレット、パソコンなど)から簡単・便利に手続を行うことができる環境構築を目指すなど、これまで以上に“納税者目線”を大切に、各種施策を講じます。
具体的には、あらゆる手続が税務署に行かずにできる社会を目指して、「日本版記入済み申告書」の拡充を進めており、自動入力項目の拡大など申告・申請等の手続の簡便化や、デジタルを活用した検索性の向上・相談の高度化等に取り組んでいます。
※ 具体的な取組状況については、「Ⅲ納税者サービスの充実と行政効率化」をご参照ください。
2 課税・徴収事務の効率化・高度化等
データは、知恵・価値・競争力の源泉であるとともに、課題先進国である日本の社会課題を解決する切り札と位置付けられています。税務行政においても、データを活用して(データの活用を前提として)事務を効率化・高度化しつつ、業務改革(BPR)にも取り組んでいくことが重要であると考えています。
このため、課税や徴収の場面も含めて、業務に当たってはデータを積極的に活用するほか、オンラインツールについても積極的に活用します。地方公共団体や金融機関等、他の機関への照会等もデジタル化を進めることで、データによる情報のやり取りを拡大しています。
なお、データの活用という観点から、税務データの学術研究目的の活用についても検討を進めており、令和4(2022)年4月から国税庁の保有する税務データを利用して、税務大学校職員と外部の研究者が共同で、税・財政施策の改善・充実等に資する統計的研究を開始したほか、令和7(2025)年4月からは、研究者の利便性向上のため、サンプル抽出した申告情報に匿名化処理を行ったデータの提供を開始しています。
※ 具体的な取組状況については、「Ⅳ適正・公平な課税・徴収」をご参照ください。
3 事業者のデジタル化促進
社会全体のデジタル化を推進することは、政府全体として取り組む重要な課題の一つとされており、国税庁では、税務手続のデジタル化と併せて、クラウド会計ソフトやデジタルインボイス(Peppol1)の周知広報など事業者の業務のデジタル化を促す施策にも取り組み、税務を起点とした社会全体のDXを推進しています。
事業者が日頃行う会計・経理等の様々な業務が一貫してデジタル化されることで、単純誤りの防止による正確性の向上や業務の効率化による生産性の向上等につながることが期待されます。
また、令和8年度税制改正では、デジタルインボイス導入のインセンティブとなる所得税の青色申告特別控除の見直し(※)が行われたことから、当該改正内容の周知広報を含め、取引から会計・税務までのデジタル化(デジタルシームレス)の普及に向けて積極的に取り組んでいきます。
※ 具体的には、請求書データ等との自動連携や訂正削除履歴の記録など一定の条件を満たす電子帳簿を作成及び保存している納税者を対象として、控除額の上限が引き上げられました。
1 Peppol(Pan European Public Procurement Online)とは、請求書(インボイス)などの電子文書をネットワーク上でやり取りするための国際標準規格です。
事業者のデジタル化促進
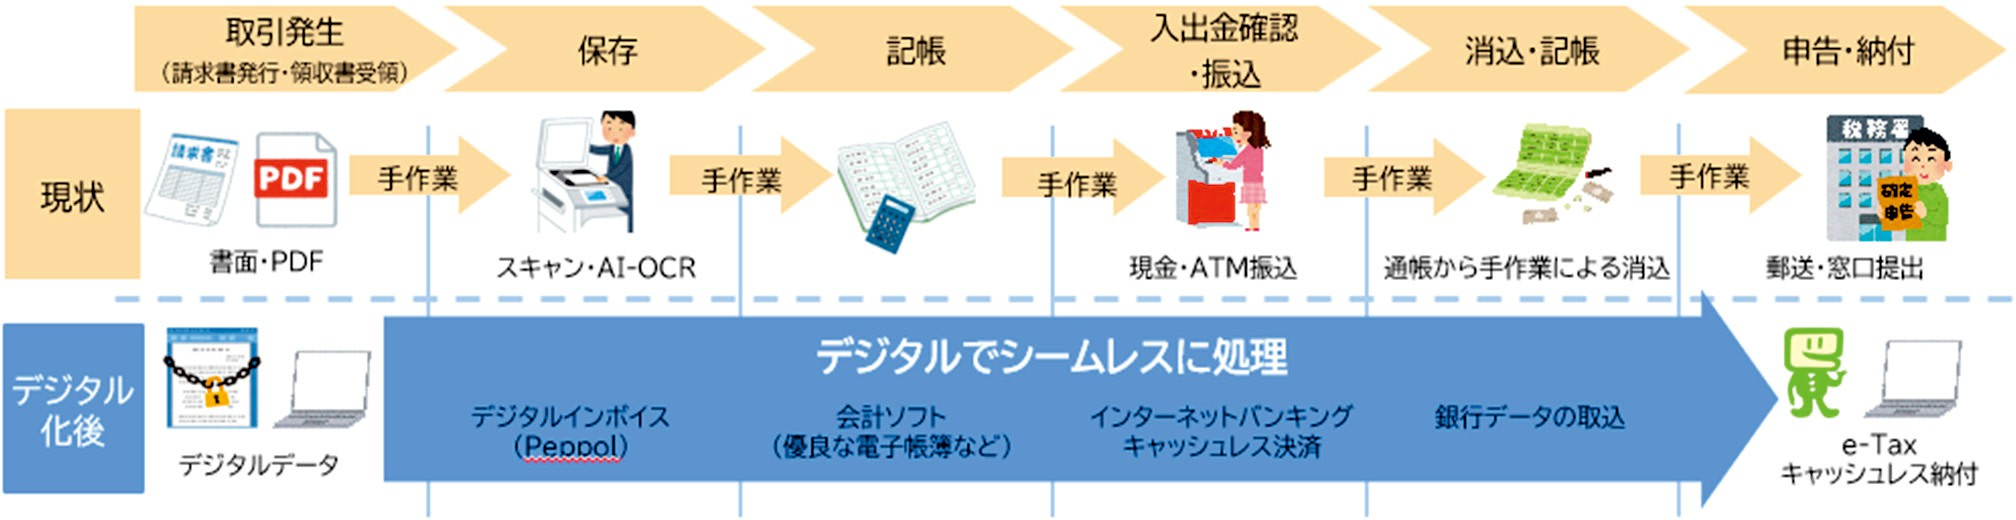
(出典:令和6年11月13日 第1回経済社会のデジタル化への対応と納税環境整備に関する専門家会合 財務省提出資料抜粋・一部加工)
《コラム1》国税庁におけるAIの活用
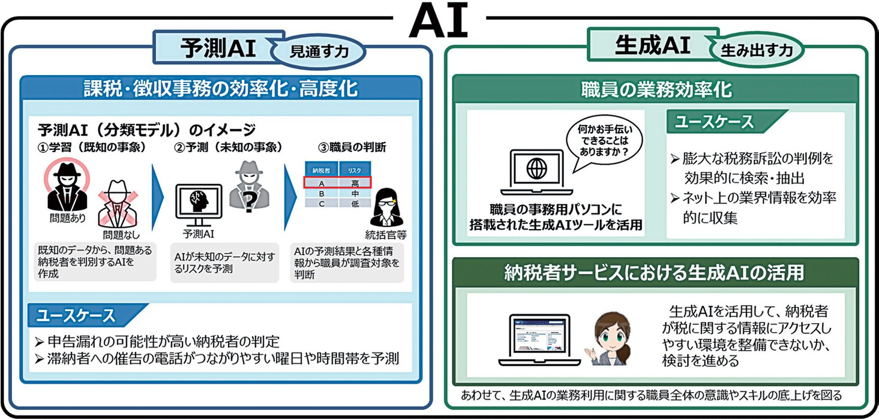
国税庁におけるAIの活用については、下の図の通り「予測AI(※1)の活用」と「生成AI(※2)の活用」の大きく2つに分けて取組を進めています。
予測AIについては、課税・徴収事務の効率化・高度化に向けて必要な開発や活用を進めており、申告漏れの可能性が高い納税者の判定や、滞納者への催告の電話がつながりやすい曜日や時間帯の予測等に活用しています。
生成AIについては、業務の効率化を図るため、職員の事務用パソコンに搭載された生成AIツールを活用して、税務訴訟の判例の効果的な検索・抽出や、ネット上の業界情報の効率的な収集等に活用しています。
なお、令和7(2025)年12月に閣議決定された「人工知能基本計画」を踏まえ、将来的な活用の方向性を見据えつつ、業務の効率化や納税者サービスの向上に向けて計画的に検討を進めています。
これらの取組に当たっては、セキュリティリスクやハルシネーションリスク(生成AIが事実とは異なる内容をもっともらしく回答してしまうリスク)などにも十分注意することとしています。
※1 「予測AI」とは、過去のデータ等を分析し、未知の事象を予測することに強みを持たせたAIのことをいいます。
※2 「生成AI」とは、文章および画像等の新しいコンテンツを生成できるAIのことをいいます。