源泉徴収票のみなし提出の特例
制度の概要
令和9年1月1日以降、給与支払報告書を市区町村に提出した場合は、税務署に給与所得の源泉徴収票を提出したものとみなされるため、税務署に給与所得の源泉徴収票を提出する必要はありません(「源泉徴収票のみなし提出の特例」)。
なお、受給者に対しては、引き続き、給与所得の源泉徴収票を交付する必要があります。
源泉徴収票のみなし提出の特例について、詳しくは、国税庁ホームページの「源泉徴収票のみなし提出の特例 特設ページ」をご確認ください。
給与支払報告書の提出先・提出期限
「給与支払報告書」は、原則として受給者の令和9年1月1日現在の住所地の市区町村に提出してください。
なお、年の中途で退職した方については、退職時の住所地の市区町村に給与支払報告書を提出してください(退職した方に対する給与等の支払金額が30万円以下の場合は、提出を省略することができます。)。
提出期限は、いずれの場合も令和9年2月1日(月)です。
作成・提出
次のいずれかの方法により、給与支払報告書を作成・提出してください。
① 地方税ポータルシステム(eLTAX)
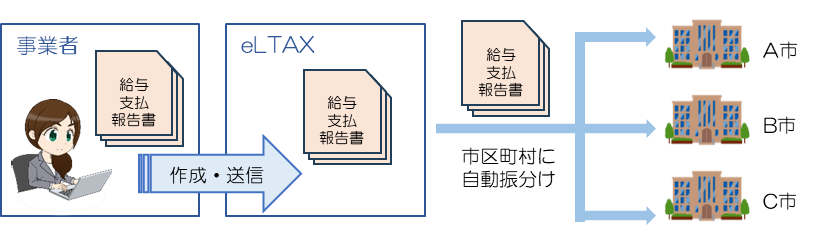
eLTAXを利用すると、給与支払報告書のデータが、提出先の各市区町村に自動で振り分けて送信され、給与支払報告書の作成・提出に係るコストや事務負担が軽減されるため、是非eLTAXをご利用ください。
② 光ディスク等(CD・DVDなど)
③ 書面
【給与支払報告書の電子的提出義務について】
前々年(基準年)に税務署に提出すべきであった給与所得の源泉徴収票(源泉徴収票のみなし提出の特例により税務署に提出したものとみなされたものも含みます。)の枚数が30枚以上であった場合については、eLTAX 又は光ディスク等の電子的方法で提出する必要があります。
【給与支払報告書と給与所得の源泉徴収票(受給者交付用)の入力用PDFについて】
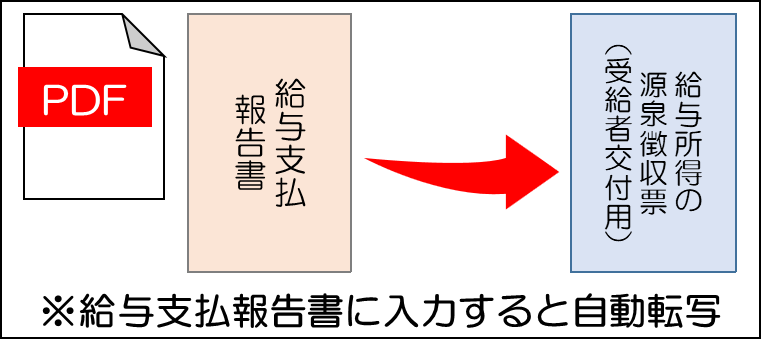
市区町村に提出する給与支払報告書と受給者に交付する給与所得の源泉徴収票を同時作成可能な「入力用PDF様式」を公開しております。
給与情報のマイナポータル連携
給与支払報告書をeLTAXで提出すると、従業員の方が確定申告をする際にマイナポータル連携の対象となり、確定申告書に給与情報が自動入力され、従業員の方にとってメリットがありますので、従業員の方に是非ご案内ください。
給与情報のマイナポータル連携について、詳しくは、「マイナポータル連携で給与所得の確定申告がさらに簡単に!」をご確認ください。

