今回は、昭和17(1942)年に制定された広告税法にまつわる史料を紹介したいと思います。同法の施行によって看板類や旗、ポスター、チラシなどの広告が課税対象となりました。上掲の写真は、広告税を納めるために製造元が小売店に種々手続きを依頼していることを示す史料群です。
昭和16(1941)年12月に勃発した太平洋戦争は、財政収入の大幅な増加を必要としました。そこで新税として、馬券税、電気瓦斯税とともに広告税が新設されます。
広告税が新設された理由について、施行当時に大蔵省主税局国税課長を務めていた池田勇人は、「営業は広告をなすことによりまして相当の利益を増加し得る」ものであり、営業利益の増加に資する広告に「担税力」が認められた結果であると、広告関係者の集まる日本広告倶楽部の講演会で述べています(池田勇人述、日本広告倶楽部編『広告税に就て』広告倶楽部、1942年)。同法の第1条は、課税対象となる広告を第一種と第二種に分け、第一種には新聞、雑誌、書籍における広告が規定されています。
もっとも、今回紹介する史料と関わってくるのは第二種の広告です。第二種の広告には、看板類、旗、幟(のぼり)、ポスター、チラシなどの広告が対象として規定されています。そしてそのうち、ポスターとチラシを除き、看板類および旗、幟の広告で、製造元の製品のためではなく、小売店が自らの「営業所又ハ事務所」を宣伝するために用いられているとみなされたものは、非課税とされていました(広告税法第4条5項および広告税法施行規則第5条8項)。なお広告が小売店のための看板であるとみなされるには、看板類や旗、幟に小売店の名前が記されている必要があるとされました。
ここで重要なのは、小売店や薬店に掲げてある看板に製造元の商品名が記載されていても、そこに小売店の名前が記載されていれば、それは小売店のための広告とみなされ非課税となった点です。先述の講演のなかで池田勇人は、「池田書店」という架空の書店を例に挙げ、同書店が雑誌『キング』(戦前に大日本雄弁会講談社(現在の講談社)が発行していた雑誌)を宣伝する旗を立てていても、その旗に「池田書店」という名前が付されている場合、それは「池田書店」という「営業所又ハ事務所ノ為ニスル」広告とみなされ非課税となる旨を述べています(前掲『広告税に就て』15頁)。
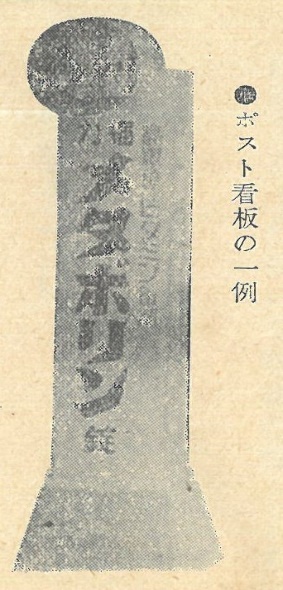
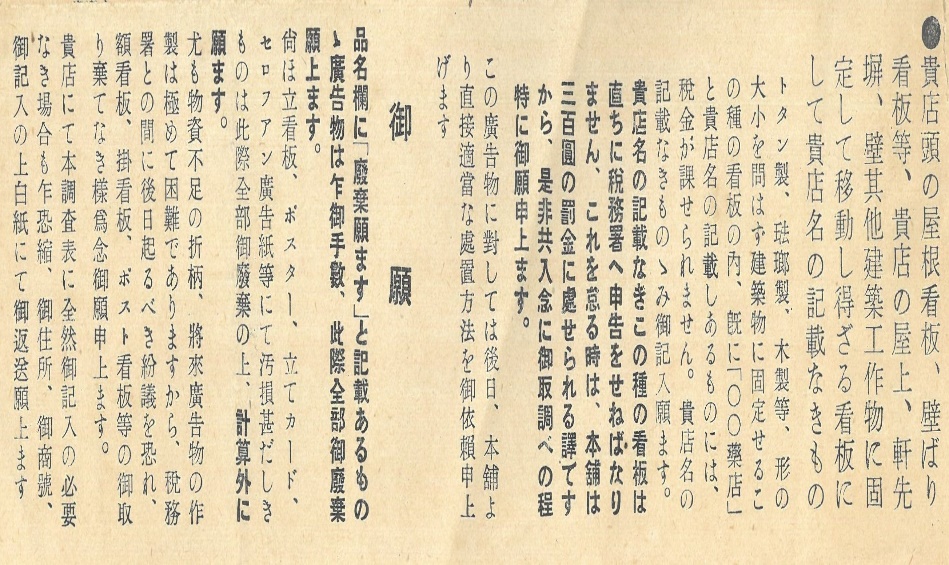
したがって、戦前に武田薬品工業株式会社が製造していた「強力メタボリン」を宣伝する郵便ポストはポスト看板に分類されますが【写真1】、そのポスト看板のどこかに小売店の名前や住所が記されていればそれは非課税となります。一方で名前が記されていなければ、製造元は税務署に申告して広告税を納める必要が生じ、もし申告をしなければ「罰金又は科料」を課されることが広告税法第15条に定められています。それゆえ、もし申告を怠り広告税法違反になると「三百円の罰金に処せられる訳ですから」、小売店に掲出されている看板が課税対象か否か「是非共入念に御取調」をお願いしたいという製造元(どこかは不明)の依頼文も見えます【写真2】。
他方で、ポスターやチラシは上記の方法によっても課税対象となりました。したがって、ポスターは1点につき10銭を納める必要がありましたが、「汚損甚だしきものは此際全部御廃棄」するようにも小売店に依頼しています【写真2】。課税対象となるうえに汚損していて宣伝にならないポスターはこの機会に取り換えようということでしょう。
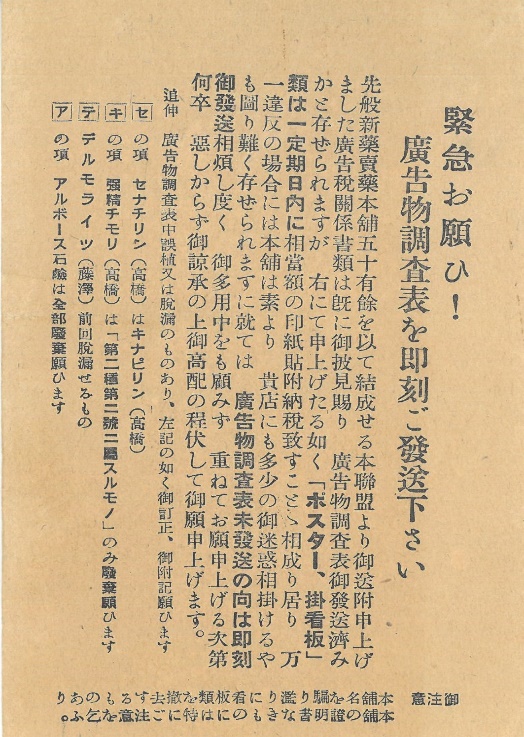
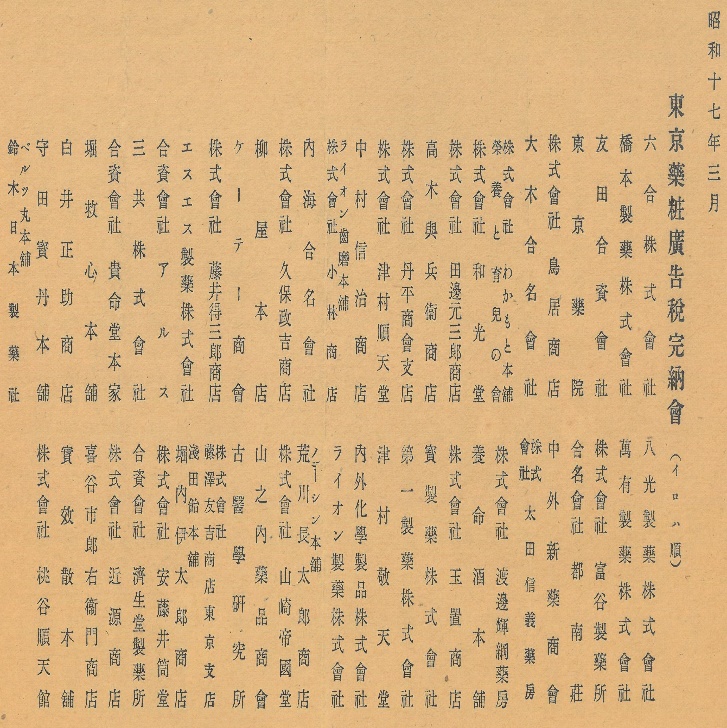
もっとも、先に述べたように、広告税法違反の場合罰金が課されましたので、小売店にどのような広告が掲出されているのかを把握することは、製造元にとって重要なことでした。したがって、メーカーや広告関係者は昭和17(1942)年2月にまず大阪で「新薬売薬広告税完納期成連盟」を、その翌3月には東京で「東京薬粧広告税完納会」を組織し【写真4】、小売店にどのような広告があるかを報告させる「広告物調査票」を送り、違反が起こらないよう細心の注意を払っていました。もっとも、そのような調査は小売店側には負担であったと思われます。先述の大阪で組織された「新薬売薬広告税完納期成連盟」が、昭和17(1942)年の4月15日にとある薬店へ送った葉書には、同月の段階でも依然として「広告物調査票未発送」のところがあるとしています【写真3】。「東京薬粧広告税完納会」【写真4】と大阪の「新薬売薬広告税完納期成連盟」は、3月末に一致協力して広告物調査票約2万6300枚を全国の薬店に配布していたものの(日本薬報社「東京薬粧広告会同業紙と懇談」『日本薬報 第17年』第8号、1942年4月、27頁)、負担が大きいため調査に応じられていない小売店があったことがうかがえます。
実際、「税務署との間に後日起こるべき紛議」を恐れて掛看板などを廃棄しないよう呼び掛けているところを見ると【写真2】、どれが課税対象になるか判断できない小売店が、製造元の看板を取り外してしまうといったことがあったものと思われます。
昭和16(1941)年12月に勃発した太平洋戦争は、財政収入の大幅な増加を必要としました。そこで新税として、馬券税、電気瓦斯税とともに広告税が新設されます。
広告税が新設された理由について、施行当時に大蔵省主税局国税課長を務めていた池田勇人は、「営業は広告をなすことによりまして相当の利益を増加し得る」ものであり、営業利益の増加に資する広告に「担税力」が認められた結果であると、広告関係者の集まる日本広告倶楽部の講演会で述べています(池田勇人述、日本広告倶楽部編『広告税に就て』広告倶楽部、1942年)。同法の第1条は、課税対象となる広告を第一種と第二種に分け、第一種には新聞、雑誌、書籍における広告が規定されています。
もっとも、今回紹介する史料と関わってくるのは第二種の広告です。第二種の広告には、看板類、旗、幟(のぼり)、ポスター、チラシなどの広告が対象として規定されています。そしてそのうち、ポスターとチラシを除き、看板類および旗、幟の広告で、製造元の製品のためではなく、小売店が自らの「営業所又ハ事務所」を宣伝するために用いられているとみなされたものは、非課税とされていました(広告税法第4条5項および広告税法施行規則第5条8項)。なお広告が小売店のための看板であるとみなされるには、看板類や旗、幟に小売店の名前が記されている必要があるとされました。
ここで重要なのは、小売店や薬店に掲げてある看板に製造元の商品名が記載されていても、そこに小売店の名前が記載されていれば、それは小売店のための広告とみなされ非課税となった点です。先述の講演のなかで池田勇人は、「池田書店」という架空の書店を例に挙げ、同書店が雑誌『キング』(戦前に大日本雄弁会講談社(現在の講談社)が発行していた雑誌)を宣伝する旗を立てていても、その旗に「池田書店」という名前が付されている場合、それは「池田書店」という「営業所又ハ事務所ノ為ニスル」広告とみなされ非課税となる旨を述べています(前掲『広告税に就て』15頁)。
したがって、戦前に武田薬品工業株式会社が製造していた「強力メタボリン」を宣伝する郵便ポストはポスト看板に分類されますが【写真1】、そのポスト看板のどこかに小売店の名前や住所が記されていればそれは非課税となります。一方で名前が記されていなければ、製造元は税務署に申告して広告税を納める必要が生じ、もし申告をしなければ「罰金又は科料」を課されることが広告税法第15条に定められています。それゆえ、もし申告を怠り広告税法違反になると「三百円の罰金に処せられる訳ですから」、小売店に掲出されている看板が課税対象か否か「是非共入念に御取調」をお願いしたいという製造元(どこかは不明)の依頼文も見えます【写真2】。
他方で、ポスターやチラシは上記の方法によっても課税対象となりました。したがって、ポスターは1点につき10銭を納める必要がありましたが、「汚損甚だしきものは此際全部御廃棄」するようにも小売店に依頼しています【写真2】。課税対象となるうえに汚損していて宣伝にならないポスターはこの機会に取り換えようということでしょう。
もっとも、先に述べたように、広告税法違反の場合罰金が課されましたので、小売店にどのような広告が掲出されているのかを把握することは、製造元にとって重要なことでした。したがって、メーカーや広告関係者は昭和17(1942)年2月にまず大阪で「新薬売薬広告税完納期成連盟」を、その翌3月には東京で「東京薬粧広告税完納会」を組織し【写真4】、小売店にどのような広告があるかを報告させる「広告物調査票」を送り、違反が起こらないよう細心の注意を払っていました。もっとも、そのような調査は小売店側には負担であったと思われます。先述の大阪で組織された「新薬売薬広告税完納期成連盟」が、昭和17(1942)年の4月15日にとある薬店へ送った葉書には、同月の段階でも依然として「広告物調査票未発送」のところがあるとしています【写真3】。「東京薬粧広告税完納会」【写真4】と大阪の「新薬売薬広告税完納期成連盟」は、3月末に一致協力して広告物調査票約2万6300枚を全国の薬店に配布していたものの(日本薬報社「東京薬粧広告会同業紙と懇談」『日本薬報 第17年』第8号、1942年4月、27頁)、負担が大きいため調査に応じられていない小売店があったことがうかがえます。
実際、「税務署との間に後日起こるべき紛議」を恐れて掛看板などを廃棄しないよう呼び掛けているところを見ると【写真2】、どれが課税対象になるか判断できない小売店が、製造元の看板を取り外してしまうといったことがあったものと思われます。
(2026年11月 研究調査員 玉木寛輝)

