税務調査等における帳簿等データの提出依頼に関する取組等について
国税庁では、納税者等の皆様の利便性の向上や税務行政の効率化を図る観点から、税務行政のデジタル・トランスフォーメーション(デジタルを活用した、国税に関する手続や業務の在り方の抜本的な見直し)に取り組んでおり、その一環として納税者等の皆様の帳簿等データを提出いただく取組を実施しております。
なお、税務調査に限らず国税庁全体のオンラインツールの利用に関する取組についてお知りになりたい方は、「税務行政におけるオンラインツールの利用について」をご確認ください。
1 実地の調査前の帳簿等データの提出のお願い
税務調査につきましては、事業活動の現況確認等が必要であると判断した場合には、原則として実地の調査を行うこととしております。その際、効率的な調査の実施に資すると認められる場合には、税務調査を進める過程での連絡や依頼した資料等を提出していただく際の手段として、オンラインツールを利用する場合があります。
特に、実地の調査の実施に当たりましては、調査事務の適正かつ円滑な遂行や納税者等の皆様の負担軽減の観点から、調査にお伺いする個々の納税者等の皆様のデジタル化の状況も踏まえながら、納税者等の皆様のご理解・ご協力の下で、実地の調査前に帳簿等データの提出をお願いする取組を行っております。
■ 実施の方法
本取組の実施に当たりましては、実地の調査を行うことを予定して調査通知を行う場合には、当該実地の調査前における帳簿等データの提出の依頼は、原則として、事前通知後に行うこととしております。
ただし、実地の調査にお伺いする日時の調整に時間を要するといった場合には、調査事務の適正かつ円滑な遂行や納税者等の皆様の負担軽減の観点から、事前通知に先立ち、帳簿等データの提出をお願いさせていただく場合がございます。
■ 本取組の意義
この取組により、これまで実地の調査後に実施していた帳簿等の確認作業の一部について、提出いただいた帳簿等データを活用し、実地の調査までに税務署等で実施することが可能となるため、調査の効率化が図られ、また、調査期間や実地の調査による拘束時間の短縮が期待できるなど納税者等の皆様の負担軽減にもつながるものと考えております。
本取組について、ご理解とご協力をお願いいたします。
2 帳簿等データの提出を受ける際の国税当局における対応
従前より、国税当局においては、納税者等の皆様よりご提出いただいた帳簿等データについて、国税庁において定めた行政文書管理規則に従い厳重に管理をしています。
今般、令和8年7月以降に実施する税務調査につきましては、納税者等の皆様から提出を受けた帳簿等データの情報管理の重要性及び税務調査におけるオンラインツールの利用開始を踏まえ、納税者等の皆様に帳簿等データの提出を依頼する際には、国税当局における電子データの取扱いを説明する取組を開始しております。
本取組の概要については、下記のとおりです。
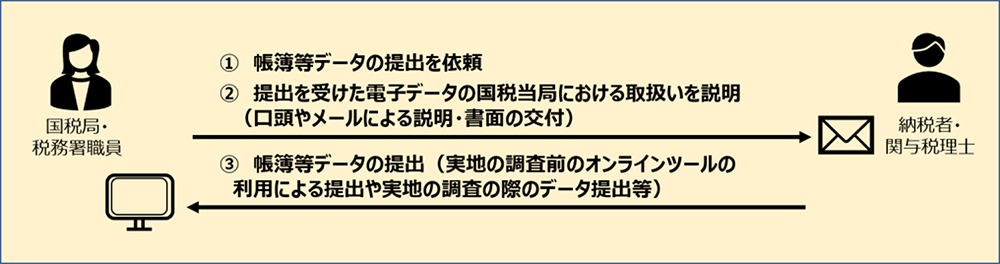
■ 国税当局における電子データの取扱い説明の実施の方法(上記②)
国税局・税務署職員(調査担当者)は、税務調査において納税者等の皆様が保有する帳簿等データの提出を依頼する際には、国税当局における電子データの取扱いについて、納税者等の皆様に対して説明を行います。
具体的には、説明文書「税務調査等において納税者等の皆様から提出を受けた帳簿等データの取扱いについて」(PDF/394KB)を交付し、または当該説明文書に記載している内容の説明を行うこととしております。
なお、税務調査の過程においてオンラインツール(メール)を利用して帳簿等データの提出を依頼する場合につきましては、メール本文に同内容の説明を記載するなどの対応を行います。
【主な説明内容】
- 国税当局における電子データの取扱い(電子データの受領や管理、消去)
- 国税当局の情報セキュリティ体制
- 国税職員の守秘義務違反に係る罰則規定
■ 提出いただいた電子データの取扱いについて
電子データを含め、国税当局が税務調査等において提出を受けた情報は、行政文書として保存されます。例えば、課税処分の証拠として保存が必要なものは、標準文書保存期間基準等に従って保存期間(通常は7年)を設定した上で、管理し、保存期間が満了した後は消去します。
3 Q&A
税務調査等における帳簿等データの提出依頼等に関するQ&A(令和8年10月)(PDF/455KB)
各種取組に関してお問合せが多いご質問などは随時更新し、掲載します。

