「(源泉・特別)控除対象配偶者」「控除対象扶養親族等」欄
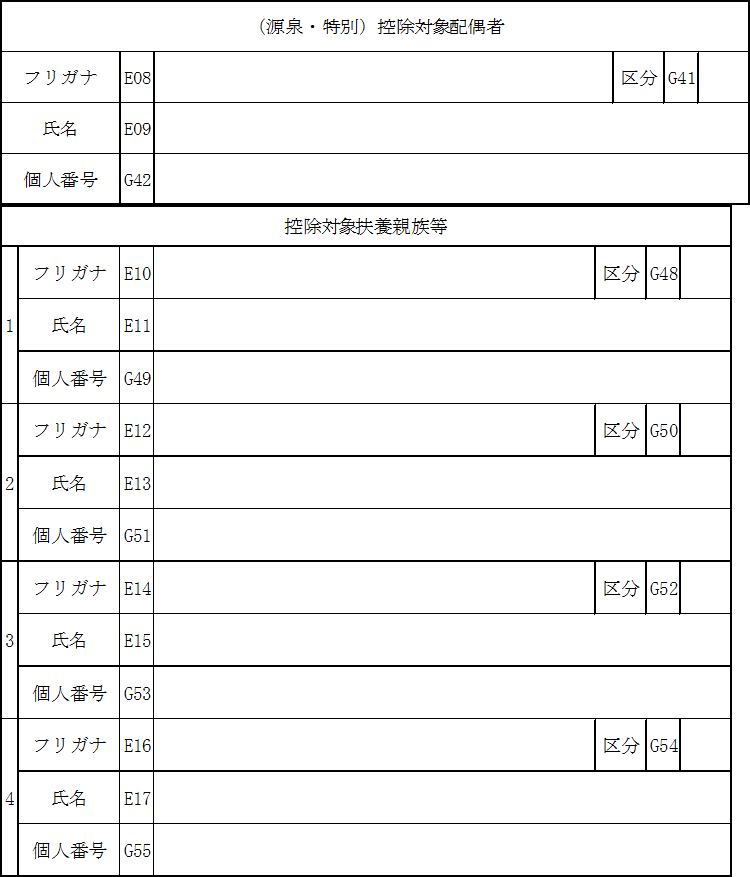
控除対象配偶者又は配偶者特別控除の対象となる配偶者(年末調整を行っていない場合は、源泉控除対象配偶者)及び控除対象扶養親族又は特定親族(年末調整を行っていない場合は、源泉控除対象親族)(以下、「控除対象扶養親族等」といいます。)の氏名及びマイナンバーを記載してください。
なお、区分の欄には、控除対象配偶者又は配偶者特別控除の対象となる配偶者(年末調整を行っていない場合は、源泉控除対象配偶者)が居住者である場合には「00」を、非居住者である場合には「01」を記載してください。
また、控除対象扶養親族(年末調整を行っていない場合は源泉控除対象親族(令和8年中の合計所得金額の見積額が100万円以下の特定親族を除く。))については、区分の欄に次表の分類に応じて、次のように記載してください。
●控除対象扶養親族の分類
| 控除対象扶養親族の分類 | 記載方法 |
|---|---|
| 居住者 | 00 |
| 非居住者(30歳未満又は70歳以上) | 01 |
| 非居住者(30歳以上70歳未満、留学生※1) | 02 |
| 非居住者(30歳以上70歳未満、障害者) | 03 |
| 非居住者(30歳以上70歳未満、38万円以上送金※2) | 04 |
※1 「留学生」とは、留学により国内に住所及び居所を有しなくなった方をいいます。
※2 「38万円以上送金」とは、扶養控除の適用を受けようとする居住者からその年において生活費又は教育費に充てるための支払を38万円以上受けている方をいいます。
※3 30歳以上70歳未満の非居住者が上記02~04の複数に該当する場合は、いずれかひとつを記載してください。
なお、特定親族特別控除の適用を受けた場合(年末調整を行っていない場合は、源泉控除対象親族のうちに令和8年中の合計所得の見積額が100万円以下の特定親族がいる場合)は、特定親族各人別の特定親族特別控除の額(年末調整を行っていない場合は、特定親族各人別の令和8年中の合計所得の見積額)に応じて、区分の欄に次のように記載してください。
| 特定親族特別控除の額の区分 | 区分 (特定親族が居住者) |
区分 (特定親族が非居住者) |
合計所得金額 | |
|---|---|---|---|---|
| 63万円 | 10 | 11 | 62万円(※) | 85万円以下 |
| 61万円 | 20 | 21 | 85万円超 | 90万円以下 |
| 51万円 | 30 | 31 | 90万円超 | 95万円以下 |
| 41万円 | 40 | 41 | 95万円超 | 100万円以下 |
| 31万円 | 50 | 51 | 100万円超 | 105万円以下 |
| 21万円 | 60 | 61 | 105万円超 | 110万円以下 |
| 11万円 | 70 | 71 | 110万円超 | 115万円以下 |
| 6万円 | 80 | 81 | 115万円超 | 120万円以下 |
| 3万円 | 90 | 91 | 120万円超 | 123万円以下 |
※ 次の場合には、「58万円超」に読み替えてください。
(1) 令和8年11月30日以前に年末調整を行った場合。
(2) 年末調整を行っていない方で、令和8年11月30日以前に提出された「給与所得者の扶養控除等(異動)申告書」又は「従たる給与についての扶養控除等(異動)申告書」に記載されたところに応じて源泉徴収票を作成する場合。
(注)
- 1 受給者に交付する源泉徴収票には、マイナンバーは記載しません。
- 2 この欄は、「給与所得者の扶養控除等(異動)申告書」又は「従たる給与についての扶養控除等(異動)申告書」の記載に応じ、年の中途で退職した受給者に交付する源泉徴収票にも記載する必要がありますので、ご注意ください。

