Ⅵ 酒類行政
~ 酒類業の振興を図るため、様々な取組を実施 ~
酒類は、酒税が課される財政上重要な物品であり、安定した税収が見込まれることから、国家財政において重要な役割を果たしています。
国税庁では、酒税の適正・公平な課税の実現はもとより、酒類業の健全な発達に向けて、積極的な取組を実施しています。酒類業の活性化や輸出促進を図るため、国内外における認知度向上や海外における販路開拓等に取り組むなど、酒類業の振興に努めています(国税庁の取組等については、国税庁ホームページの「酒のしおり」を併せてご覧ください。)。
1 酒類業界の状況
(1)国内市場の状況
~ 国内市場は縮小傾向 ~
酒類の課税数量は、少子高齢化や人口減少等を背景に、平成11(1999)年度をピークとして減少傾向にあります。
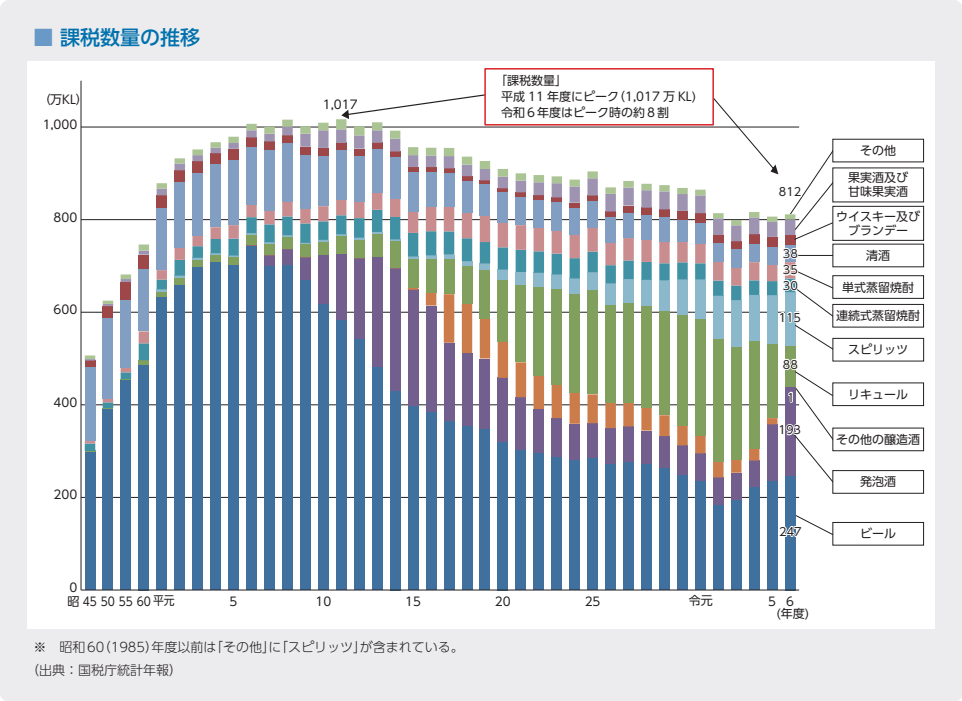
酒類の課税数量の推移のグラフ。
酒類の課税数量のピークは平成11年度で1,017万キロリットル。
令和6年度はピーク時の約8割の812万キロリットル。
令和6年度の課税数量の内訳は
ビールが、247万キロリットル。発泡酒が、193万キロリットル。
リキュールが、88万キロリットル。スピリッツが、115万キロリットル。単式蒸留焼酎が、35万キロリットル。
清酒が、38万キロリットル。
※昭和60年度以前は「その他」に「スピリッツ」が含まれている。
(出典:国税庁統計年報)
(2)日本産酒類の輸出の状況
~ 令和7(2025)年の輸出額は過去最高 ~
令和7(2025)年の日本産酒類の輸出金額は、1,495億円(対前年11.8%増)となり、過去最高額でした。
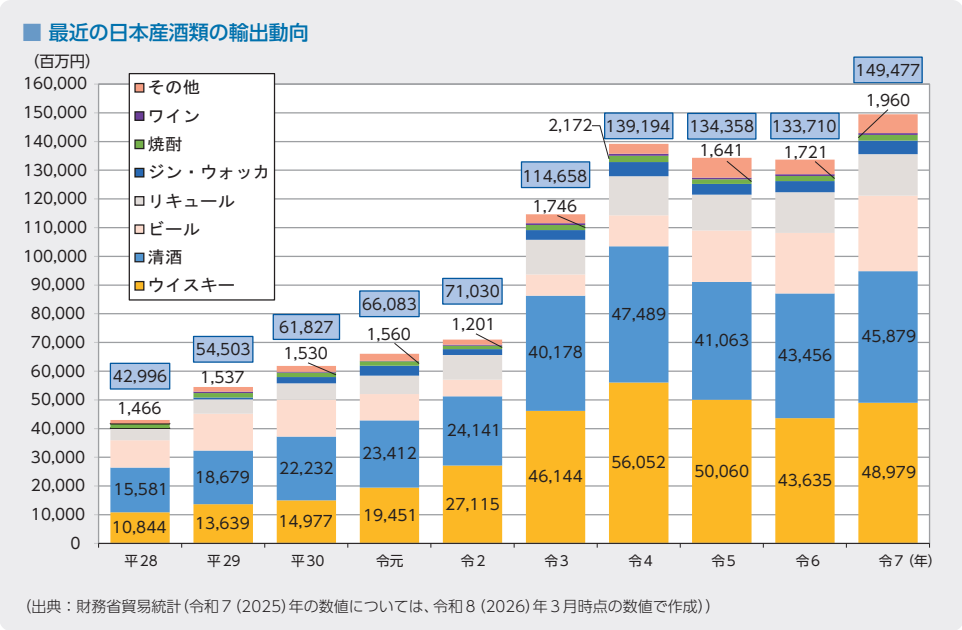
日本産酒類の輸出金額の動向のグラフ。
令和7年の日本産酒類の輸出金額は1,495億円となり、過去最高額を更新。
そのうちウイスキーが、490億円。清酒が、459億円。焼酎が、20億円。
(出典:財務省貿易統計(令和7(2025)年の数値については、令和8(2026)年3月時点の数値で作成))

