Ⅳ 適正・公平な課税・徴収
1 適正・公平な課税の推進
~ 悪質な納税者には厳正な調査を実施する一方で、その他の納税者には簡易な接触も実施 ~
国税庁では、納税者側の負担にも配慮しつつ、限られた人員等をバランスよく配分し、申告内容や調査事績など様々なデータを分析しながら、不正に税金の負担を逃れようとする悪質な納税者に対しては、適切な調査体制を編成し、厳正な調査を実施する一方で、その他の納税者に対しては、文書や電話等による簡易な接触も実施するなど、適正・公平な課税の推進に努めています。
| 事務年度 | ||||
|---|---|---|---|---|
| 令和4 | 令和5 | 令和6 | ||
| 税目 | 申告所得税 | 千件 46 |
千件 48 |
千件 47 |
| 法人税 | 62 | 59 | 54 | |
| 消費税 | 87 | 84 | 81 | |
| 相続税 | 8 | 9 | 10 | |
| 事務年度 | ||||
|---|---|---|---|---|
| 令和4 | 令和5 | 令和6 | ||
| 税目 | 申告所得税 | 億円 1,015 |
億円 1,066 |
億円 1,132 |
| 法人税 | 1,868 | 2,102 | 2,187 | |
| 消費税 | 1,693 | 1,454 | 1,575 | |
| 相続税 | 669 | 735 | 824 | |
~ 源泉徴収義務者への周知・広報を実施 ~
源泉徴収制度は、源泉徴収義務者が年末調整を行うことにより、5,000 万人を超える給与所得者のうち多くが確定申告の手続を要することなく課税関係を完結できる制度であり、申告納税制度と並び、税務行政上極めて重要な制度です。
国税庁では、源泉徴収義務者に適正な源泉徴収や納付を行っていただくため、国税庁ホームページに源泉徴収義務者の方向けのページを設け、各種手引・パンフレットや解説動画を掲載するなどにより、源泉徴収制度の周知・広報を行っています。
~ データ活用の取組強化 ~
国税庁では、様々なデータの中から必要な情報を抽出・加工・分析し、データ間の整合性・関連性・傾向等を把握することにより、申告漏れの可能性が高い納税者等を判定する予測モデルの構築に取り組んでいます。構築した予測モデルと国税組織が保有する様々な資料情報等を組み合わせ、課税事務の効率化・高度化に努めています。
(1)調査において重点的に取り組んでいる事項
~ 消費税の適正課税のため、十分な審査と調査を実施 ~
消費税は、国の租税収入のうち最も金額が大きい税目であり、国民の関心も極めて高いことから、一層の適正な執行に努めています。
特に、虚偽の申告により不正に還付金を得ようとするケースについては、還付金の支払を保留した上で、調査などを通じて還付原因となる事実関係を確認するなど、不正還付防止に努めています。
また、輸出物品販売場制度を悪用して、不正に消費税免税物品の売買等を行った者への対応については、税関当局とも連携し、厳正な課税処理に努めています。
◎ 消費税の調査事例
- ● 高額な固定資産の購入を装い架空の課税仕入れを計上していた事実を把握
- ● 実在しない外国法人に対する輸出販売を装うことで、架空の免税売上げ及び課税仕入れを計上していた事実を把握
- ● 国内に居住する外国人への国内売上げについて、偽造した輸出申告書を用いて、免税売上げを計上していた事実を把握
~ 資産運用の多様化・国際化を念頭に置いた調査を実施 ~
増加する海外への投資や海外取引などについて、国外送金等調書をはじめとする資料や海外当局との租税条約等に基づく情報交換制度のほか、共通報告基準(CRS:Common Reporting Standard)によって得た情報を効果的に活用して実態解明を行い、深度ある調査を実施しています。
特に、富裕層については、多様化・国際化する資産運用から生じる運用益に対して適正に課税するとともに、将来の相続税の適正課税に向けて情報の蓄積を図っています。
◎ 海外資産等の申告除外・国際的租税回避を把握した事例
- ● CRS情報を活用し、租税条約等に基づく情報提供要請を実施することにより、海外金融機関から得た多額の利息等を申告していなかった事実を把握
- ● 国外送金等調書を活用し、海外のアフィリエイト収入に係る所得税申告をしていなかった事実を把握
~ 資料情報を活用し、的確に無申告者を把握 ~
無申告は、適正な申告をしている納税者に強い不公平感をもたらすことになるため、資料情報などから的確に把握し、積極的に調査を実施しています。
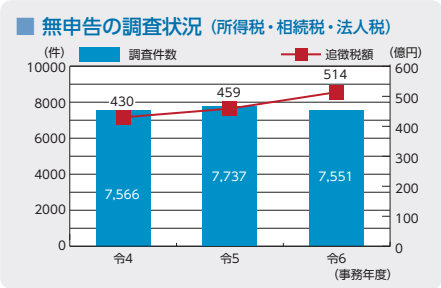
所得税、相続税、法人税の無申告の調査状況のグラフ。
令和4事務年度は、調査件数7,566件、追徴税額430億円。
令和5事務年度は、調査件数7,737件、追徴税額459億円。
令和6事務年度は、調査件数7,551件、追徴税額514億円。
◎ 無申告の調査事例
- ● 動画配信サービスを利用したトレーディングカード販売により多額の利益を得ていたにもかかわらず、所得税が無申告であった事実を把握
- ● 金地金の売却により得た利益について認識していたにもかかわらず、申告をしなかった事実を把握
- ● 被相続人の預金から引き出した多額の現金について、相続税の申告が必要であることを認識していたにもかかわらず、申告をしなかった事実を把握
~ シェアリングエコノミー等新分野の経済活動1への的確な対応 ~
シェアリングエコノミーなどの新分野の経済活動への対応については、適正申告のための環境作りとして、税務手続や課税上の取扱いを国税庁ホームページで発信しているほか、業界団体や仲介事業者などを通じた利用者(納税者)への適正申告の呼びかけを行っております。また、情報収集・分析の充実に努め、課税上の問題があると見込まれる納税者を的確に把握し、行政指導や調査を行っています。
~ 納税者の主張を正確に把握し、適正な課税処理を遂行 ~
調査に当たっては、法令に定められた手続に従うことを徹底するとともに、納税者の主張を正確に把握し、的確な事実認定に基づき法令面の検討を十分に行った上で、適正な課税処理を行うよう努めています。
(2)調査以外の手法の活用
~ 実地調査以外にも様々な取組を実施 ~
国税庁では、業務に当たってデータを積極的に活用するほか実地調査以外にも様々な取組を実施し、幅広い納税者に自発的な適正申告を促すなど、効果的・効率的な事務運営に努めています。
◎ 納税者の自発的な納税義務の履行を確保するための取組
- ● 計算誤りや法令の適用誤りがあると思われる納税者や、国税庁の蓄積情報などから無申告が想定される納税者に対し、文書や電話での連絡を行い、申告書の自主的な見直しや提出を呼び掛ける取組
- ● 申告においてご留意いただきたい事項を、国税庁ホームページなどにより周知し、適正申告を促す取組
協力的手法による取組
大企業の適正申告に向けた自発的な取組を後押しするため、協力的手法による税務コンプライアンスの維持・向上を図る取組を実施しています。
● 税務に関するコーポレートガバナンスの充実に向けた取組
~ 国税局幹部と経営責任者等の意見交換などを実施 ~
大企業の税務コンプライアンスの維持・向上のためには、税務に関するコーポレートガバナンス(以下「税務CG」といいます。)の充実が重要です。そのため、大企業に対する税務調査の機会を利用して、税務CGの状況を確認するとともに、国税局幹部と経営責任者等の間で意見交換を行うなど、その充実に向けた働き掛けを行っています。
これにより、企業側においては、不適切な税務処理の発生リスクを低減させることなどが期待されるとともに、国税庁側においても、税務CGの状況を各企業の税務リスク判定に活用することが可能となります。
本取組に関する詳しい内容は、国税庁ホームページ「税務に関するコーポレートガバナンスの充実に向けた取組について(調査課所管法人の皆様へ)」をご覧ください。
● 大規模法人の「申告書の自主点検と税務上の自主監査」を推進
~ 国税局調査部の申告書チェック項目などを公表 ~
申告書作成前後で誤りが生じやすい事項について、表形式に取りまとめた「申告書確認表」及び「大規模法人における税務上の要注意項目確認表」を国税庁ホームページ「『申告書の自主点検と税務上の自主監査』に関する情報(調査課所管法人の皆様へ)」に掲載しています。
申告書作成前の決算・申告調整事項の把握漏れなどの自主監査や、申告書提出前の自主点検に活用することにより、申告誤りの未然防止が期待されます。
● 移転価格税制に関する相談窓口を試行的に設置
大企業の移転価格税制に関する税務コンプライアンスの維持・向上を目的として、国税局に「移転価格税制に関する相談窓口」を試行的に設置し、移転価格税制に係る一般的質疑のほか、個別の国外関連取引などの具体的な相談に対して、適用関係に関する当局の考え方や留意点をお答えしています。
(3)資料情報の収集等
~ 的確な調査・行政指導に活用するため、あらゆる機会を通じて資料情報を収集 ~
国税庁では、給与所得の源泉徴収票や配当等の支払調書などの法定調書のほか、情報照会手続に基づいて収集した情報や調査の際に把握した情報など、あらゆる機会を通じて様々な資料情報の収集を行い、調査・行政指導に活用しています。
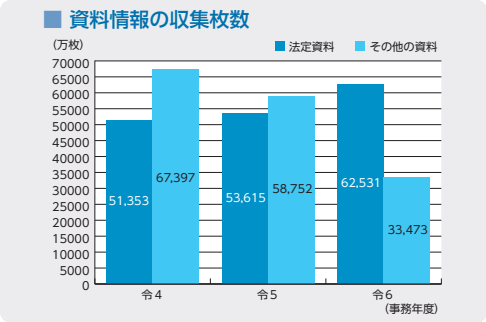
資料情報の収集枚数のグラフ。
令和4事務年度は、法定資料51,353万枚、その他の資料67,397万枚。
令和5事務年度は、法定資料53,615万枚、その他の資料58,752万枚。
令和6事務年度は、法定資料62,531万枚、その他の資料33,473万枚。
【参考】他省庁等との情報連携の強化
国税庁においては、多様な情報の収集の一環として、他省庁等と相互の密接な連携に努めてきたところです。
最近では、消費税不正還付への対応として税関当局や、政府全体の外国人(秩序)共生への対応として出入国在留管理庁との連携の強化に取り組んでいます。
(4)査察
~ 悪質な脱税者の刑事責任を追及 ~
査察制度は、悪質な脱税者に対して刑事責任を追及し、それにより多くの人に注意を促す一罰百戒の効果を通じて、適正・公平な課税の実現と申告納税制度の維持に資することを目的としています。
令和7(2025)年度においては、ソーシャルメディアで事業活動を行う事業者など幅広い業種業態の事案のほか、海外取引を利用した不正行為や海外に不正資金を隠していた事案など巧妙な不正手段の事案、国庫金の詐取ともいえる消費税不正受還付事案など悪質性の高い事案を告発しました。
査察広報用パンフレット
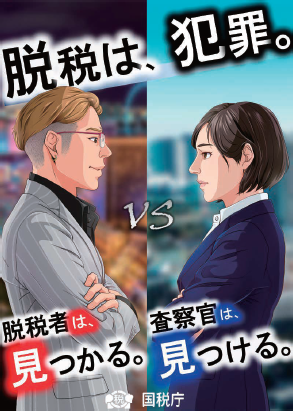
税に関する講演会や租税教育に活用するなど、広報にも積極的に取り組んでいます。
◎ 令和7(2025)年度の告発事例
| 着手件数 | 処理件数 | 告発件数 | 脱税総額 (うち告発分) |
1件当たり脱税額 (うち告発分) |
|
|---|---|---|---|---|---|
| 令和5年度 | 154件 | 151件 | 101件 | 11,980百万円 (8,931百万円) |
79百万円 (88百万円) |
| 令和6年度 | 151件 | 150件 | 98件 | 11,270百万円 (8,230百万円) |
75百万円 (84百万円) |
| 令和7年度 | 131件 | 127件 | 82件 | 11,137百万円 (8,390百万円) |
88百万円 (102百万円) |
- ※ 脱税額には、加算税を含みます。
判決件数 |
有罪件数 |
有罪率/ |
実刑判決 人数  |
1件当たり 犯則税額  |
1人当たり 懲役月数  |
1人(社)当たり 罰金額  |
|
|---|---|---|---|---|---|---|---|
| 令和5年度 | 内5 | 内5 | 100.0% | 内2 | 58百万円 | 15.6月 | 15百万円 |
| 83件 | 83件 | 9人 | |||||
| 令和6年度 | 内13 | 内13 | 100.0% | 内7 | 59百万円 | 15.7月 | 15百万円 |
| 99件 | 99件 | 13人 | |||||
| 令和7年度 | 内5 | 内5 | 100.0% | 内2 | 54百万円 | 16.1月 | 15百万円 |
| 80件 | 80件 | 6人 | |||||
- ※1 表中の内書は、他の犯罪との併合事件を示しています。
- ※2 ~は、他の犯罪との併合事件を除いてカウントしています。
◎ 令和7(2025)年度中に判決が出された事例
複数の納税義務者と共謀し、自身が主宰する法人に対する架空経費を計上するなどの方法により所得を秘匿し、多額の法人税及び所得税等を免れた脱税指南グループの首謀者に懲役6年の実刑判決が言い渡されました。
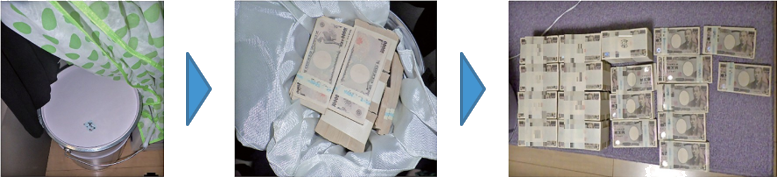
査察調査により把握した隠し財産の事例
■ Web-TAX-TV「脱税を見逃さない!~国税査察官の仕事~」
脱税者を摘発するために日々努力している国税査察官の仕事をドラマ仕立てで配信しています。
是非ご覧ください。
 |
| 【動画はこちら】 |
- 1 「シェアリングエコノミー等新分野の経済活動」とは、シェアリングビジネス・サービス、暗号資産(仮想通貨)取引、ネット広告(アフィリエイト等)、デジタルコンテンツ、ネット通販・ネットオークションその他新たな経済取引を総称するものとして使用しています。

