第2章 施設等機関その他
第1節 酒類総合研究所
1 概要
-
明治37年、現在の東京都北区滝野川に「大蔵省醸造試験所」が酒類の醸造技術を科学的に研究する国立試験研究機関として設置され、昭和24年6月の大蔵省設置法の改正による国税庁の設置に伴い、国税庁に移管され「国税庁醸造試験所」と称されることとなった。
その後「国の行政機関等の地方移転について」(昭和63年7月19日閣議決定)を受け、平成7年に広島県東広島市に本拠地を移転するとともに、名称を「国税庁醸造研究所」に変更した。
北区滝野川には、国内外の酒類情報の収集や関係省庁、酒類業組合等との連絡調整等を担う部署として東京事務所が残置された。
平成13年4月1日からは「独立行政法人酒類総合研究所」(以下「酒総研」という。)に移行し、第1期中期目標期間(平成13年4月1日~平成18年3月31日の5年間)終了時の見直しにより、平成18年には非公務員型の独立行政法人となるとともに、1課12室体制から1課6部門体制へと組織を再編して業務運営の効率化を図った。平成26年の独立行政法人通則法改正後は、中期目標管理型の独立行政法人となった。
東京事務所(北区滝野川)は、「まち・ひと・しごと創生総合戦略」(平成26年12月27日閣議決定)における政府関係機関の地方移転として、平成27年7月10日をもって広島事務所内に移転の上、廃止した。
なお、東京事務所内の赤レンガ酒造工場(明治37年築)は平成26年12月に重要文化財に指定されていたが、平成28年3月31日付で文化庁へ移管し、管理団体として公益財団法人日本醸造協会が指定されている。
独立行政法人酒類総合研究所法(平成11年法律第164号)第3条では、酒総研の目的について、「酒類に関する高度な分析及び鑑定を行い、並びに酒類及び酒類業に関する研究、調査及び情報提供等を行うことにより、酒税の適正かつ公平な賦課の実現に資するとともに、酒類業の健全な発達を図り、あわせて酒類に対する国民の認識を高めること」と定められている。加えて、第4期中期目標の期間(平成28年4月1日~令和3年3月31日)では、日本産酒類の輸出促進や地域振興の取組といった政府の重要方針を達成するため、①酒税法、酒類業組合法の適切な運用のための取組、②酒類産業の振興のための取組、③酒類に関するナショナルセンターとしての取組を重視するとされ、平成28年7月の定期人事異動に併せて「地域振興の推進」や「情報発信」など重点化する業務に対応するための組織・担当を設けた。
独法化時の資本金(全額政府からの現物出資)は、98億3308万4980円であったが、平成27年度に東京事務所の移転に伴う不要財産を国庫納付したこと等により83億572万8745円に減資した。
平成21年度の予算は122万3000円(運営費交付金114万2000円、受託収入4万円、自己収入4万1000円)であったが、国の行政改革の方針に従い業務運営の効率化や自己収入の確保に努めた結果、平成31年度予算は103万3,000円(運営費交付金96万3000円、受託収入2万円、その他収入5万千円)となっている。
役員は理事長、理事及び監事(非常勤)2名の計4名に変更はないが、常勤職員数については、平成20年度の49名に対し、業務の効率化、非常勤職員の活用等により増加抑制に努め、平成23年度からは43名体制で業務を行っている。
2 業務内容
- (1) 適正課税・適正表示の確保及び酒類の品質・安全性の確保
-
- イ 国税庁からの依頼分析
-
平成21年度から平成30年度までの国税庁からの依頼分析点数は、累計で以下のとおりである。いずれも要請された期間内に実施、報告した。
特に、酒類等の放射性物質の分析については、福島第一原子力発電所事故の影響に対応するため、ガンマ線核種分析装置を緊急に導入し、国税庁からの依頼に応えうる分析体制を速やかに整備した。 -
カルバミン酸エチル(※) 1,027点
酒類等の放射性物質 16,410点
炭素安定同位体比 7,144点
酒類の品目判定 421点 - ※ 平成21年度から28年度までの合計。平成29年度からは東京国税局鑑定指導室で実施。
- ロ 国税庁が保有する浮ひょうの校正及び精度技能試験等の実施
-
平成14年度に独立行政法人製品評価技術基盤機構から酒精度浮ひょう校正事業者の認可を受け、平成15年度から国税庁等が保有する酒精度浮ひょうの校正業務を開始した。平成17年9月にはより精度の高い衡量法によるJCSS登録事業者の資格を取得するとともに、発行する校正証明書が国際的に通用する国際MRA対応認定事業者となった。
平成21年度からの10年間で、国税庁からの依頼により計2,337本の浮ひょうの校正を行った。
平成25年度は特定計量器検定検査規則の改正(平成24年3月1日施行)に伴い、国税庁が保有する浮ひょうが更新されたため校正業務を行う必要がなかった。平成26年11月に浮ひょうの校正装置を東京事務所から広島事務所に移転させたことから校正業務を休止、広島事務所を計量法トレーサビリティ制度の認定事業所として登録するために必要な作業を実施し、平成27年5月に登録更新が完了した。平成27年度と28年度は国税庁から校正の依頼がなく、平成29年度から校正業務を再開した。
また、国税庁からの依頼により、国税局で行うアルコール分と比重の分析における測定精度を確保するための技能試験を実施している。平成29年度からは、東京国税局鑑定指導室と協議の上、内容を拡充し、新たに分析精度比較試験が追加された。 - ハ 受託分析
-
酒総研は台湾向け輸出酒類の我が国唯一の公的分析機関とされ、また、EU向け輸出ワインの証明書及び分析報告書の発行機関として登録されていることから、台湾向け輸出酒類及びEU向け輸出ワインに関する受託分析を実施している。
平成21年度からの10年間で、計3,072点の分析を実施し、全て目標である受付日から20業務日以内に結果を通知した。
また、平成31年2月1日に日EU・EPAが発効したことを受け、新たにEU向け日本ワインの輸出に関する証明書発行業務の体制整備及び自己証明製造者承認の制度設計を行った。
なお、国税庁以外の機関等からの受託分析については、第2期中期計画では「国、公的試験研究機関、民間等からの受託分析については、可能な範囲で積極的に実施する。」としていたが、第3期中期計画では「台湾向け輸出酒類及びEU向け輸出ワインに関する…(中略)…通知する。上記以外の公的試験研究機関、民間等からの受託分析については、原則として民間分析機関等を紹介するが、酒総研が直接実施する必要性が高いものは酒総研で実施する。」のように、方針が変更された。 - ホ 分析手法の開発・整備
-
国税庁の依頼により、国税庁所定分析法の改良や酒類原材料等の判別手法の開発を行った。
特に、清酒の炭素安定同位体比を分析することにより、清酒製造におけるアルコール添加量を推測する手法を開発し、適正表示の確保など国税庁の酒類行政に対し大きく貢献した。
また、人体に有害であるホルマリンを使用しない、より安全性の高いアミノ酸度の分析法を開発し、平成27年度には「国税庁所定分析法と異なる測定方法で合理的かつ正確であると認められる方法」として認められた。 - ヘ 酒類業界が主催する鑑評会等への支援
-
「日本ワインコンクール」(旧「国産ワインコンクール」)については、開催当初(平成15年度)から審査員を派遣していたが、平成21年度から後援を行い、平成25年度から審査委員長を務めている。
また、平成28年度に「全国地ビール品質審査会」の立ち上げに協力し、平成29年度から後援、平成30年度から審査委員長を務めている。
その他、各国税局主催の鑑評会、公設機関、酒造組合、杜氏組合等が実施する各種の審査会等について、平成21年度からの10年間で計289件に対し審査員を派遣した。 - ト 清酒の官能評価に関する専門的知識の普及
-
清酒の官能評価に関する研究成果等に基づき、酒類の製造、販売及び酒造技術指導に従事する者を対象として、清酒官能評価セミナーを実施した。平成21年度から10年間の受講者数は計256人(再試験を除く。)である。
また、全試験項目の合格者のうち一定の基準を満たした者については、清酒専門評価者として、平成30年度末までに累計125人を認定した。
- (2) 技術力の維持強化の支援
-
- イ 鑑評会
-
酒類の品質及び酒造技術の向上に資することを目的として、業界団体である日本酒造組合中央会と共催で鑑評会を開催している。実施に当たっては、収支相償の考え方を基本に、共催相手に応分の負担を依頼している。
平成21年度から10年間の累計の出品点数(場数)及び製造技術研究会参加者数は以下のとおりである。 -
全国新酒鑑評会 8,691点(8,691場)、14,109人
本格焼酎・泡盛鑑評会 2,232点(929場)、1,125人 -
全国新酒鑑評会については、平成23年度の開催直前に発生した東日本大震災の影響を考慮し、出品期限を延長して対応するとともに、震災により過去の賞状を紛失又は損傷した製造場には要望を受けて賞状の再発行を行った。平成24年度からは、清酒の輸出振興に資する観点から、英文賞状を併せて授与している。平成26年度から審査方法及び審査基準を規定した事務運営要領及び審査委員会要領を定め、審査基準を明確化し、内容を公開した。また、清酒の品質確保に資するため、鑑評会出品酒の有料オプション分析(カビ臭原因物質、老ねやすさ)を開始した。平成31年度には、使用酵母の多様化や醸造技術の進歩に対応して、出品酒の酸度の規格を1.0から0.8に引き下げた。
本格焼酎鑑評会については、平成26年度から日本酒造組合中央会が人材派遣費用及び消耗品費の全額を負担することとした。また、焼酎の品質確保に資するため、鑑評会出品酒の有料オプション分析(メタノール)を開始した。平成29年度には業界からの要望に配慮して「本格焼酎・泡盛鑑評会」に名称変更、蔵内酒も出品可能とする出品酒規格の拡大、製造技術研究会で成績上位酒を表示するといった変更を実施した。
なお、平成30年度から鑑評会出品者の資格を変更し、日本酒造組合中央会の非組合員の出品も可能とした。
おって、果実酒・リキュール鑑評会については、第3期中期目標期間中に民間との共催化が困難であったため、平成27年度をもって廃止した。最後の開催となった平成21年度の出品点数(場数)及び製造技術研究会来場者数は199点(96場)、95人であった。 - ロ 酒類製造業者等を対象とした講習
-
酒類製造業者の中核的な経営者及び技術幹部を養成するため、酒類製造に必要な総合的知識及び製造技術の習得を目的として酒類醸造講習(清酒、本格焼酎・泡盛、ワイン、ビール)を実施している。清酒については毎年、その他の品目については原則1年ずつの持ち回りで実施する計画だったが、新規ワイナリーの開設増加、クラフトビール製造場の増加及び酒税法改正等による業界ニーズの高まりを踏まえ、応募者数を勘案しつつ追加して実施した。また、受講者のニーズ等を踏まえ、平成27年度には短期間の専門コース(短期製麹コース)を新たに開設した。
東京事務所において清酒製造業者の経験の浅い従業員を対象とする清酒製造技術講習を実施していたが、平成26年度の東京事務所の業務終了に伴い廃止した。
酒類醸造講習は、各々業界団体と共催により実施したが、収支相償の考え方により、共催者に応分の負担を依頼している。
平成21年度以降の各講習の開催年度と参加人数は以下のとおりである。 -
清酒製造技術講習(H21~H26) 190人
清酒コース (H21~H30) 143人
清酒短期コース (H26~H30) 9人
短期製麹コース(H27~H30) 97人
本格焼酎・泡盛コース(H21,H24,H27,H30) 53人
ワインコース(H23,H26,H27,H29) 97人
ワイン短期コース (H30) 20人
ビールコース(H22,H25,H28) 52人
ビール短期コース(H29,H30) 40人
- (3) 日本産酒類の輸出促進に資する取組
-
日本産酒類に関する正しい知識の普及のため、「日本酒ラベルの用語辞典」の英語版、中国語(簡体字)版、中国語(繁体字)版、韓国語版や情報誌「お酒のはなし」の英語版を作成した。
日本産酒類に精通した人材を育成するため、海外の酒類教育機関WSET及び日本酒造組合中央会による「Sake and Shochu Academy」への協力、国際的な酒類コンクールに審査員派遣、海外への日本産酒類の普及に資する講演への講師派遣などを行った。
また、日本産酒類に係る英語表現の標準化に向けた取組として、「清酒の専門用語の標準的英語表現リスト」及び「焼酎の専門用語の標準的英語表現リスト」を作成し、それぞれ平成27年8月及び平成30年3月より酒総研ホームページで公開している。
さらに、国産ワインの輸出振興に資するため、国税庁からの包括的な業務委託の下、国産のワイン用ブドウ品種の国際機関への登録申請事務を行っており、平成22年8月には品種名「甲州」が、平成25年6月には「マスカット・ベーリーA」が国際ブドウ・ワイン機構(OIV:Office International de la vigne et du vin)に登録され、品種名を表示したワインのEUへの輸出が可能になった。これにより、平成23年11月ASEV日本ブドウ・ワイン学会技術賞を受賞した。 - (4) 調査、研究及び技術開発
-
第3期中期目標期間では、適正課税、適正表示等のための高度な分析及び鑑定の理論的裏付けとなる研究や分析手法の開発を行うとの観点から、「酒類の品目判定等」及び「酒類の安全性の確保」を目的とした調査研究を原則として酒総研単独で実施するとした。これ以外については、日本産酒類の輸出等に資する研究、酒類の製造技術の強化に資する研究、地域ブランド確立等に資する研究、酒類の機能性等に関する研究等について、上記の研究成果を活用しつつ、民間・大学等との共同研究を積極的に推進するとされた。
第4期中期目標期間では、酒総研の位置付け及び役割を、国税庁の任務を達成するための技術的基盤と整理し、国税庁の税務行政に直結する適正課税及び適正表示の確保について優先的に対応しつつ、酒類産業の振興のための取組及び酒類に関するナショナルセンターとしての取組を実施するとされた。酒類産業の振興のための取組として、酒類の品質・安全性の確保、技術力の維持強化の支援、日本産酒類の輸出促進、地域振興の推進の4つの分野が掲げられた。
平成21年度から10年間に発表された研究論文(うち英文)は270(167)報、同期間の学会発表件数(うち国際学会発表)は723(91)件、共同研究実施件数は400件であった。第3期中期計画期間では目標110(65)報に対し、実績は137(95)報で、目標を達成した。第4期では目標が120(65)報とされたが、平成30年度までの3か年の実績は78(43)報と順調に進捗している。
また、同期間の特許出願数は53件であり、保有する特許は利用促進のため特許流通データベースへの登録や酒総研のホームページにより積極的に広報している。第3期中期計画期間の目標23件に対し、実績は31件で、目標を達成した。
なお、平成23年3月に発生した福島第一原子力発電所事故に伴い、業界の要請を受け、理事長のトップマネジメントにより、酒類醸造中の放射性セシウムの挙動に関する調査について、急遽取り組むこととした。
その結果、玄米中のセシウムは、清酒製造工程において、精米及び洗米工程で大幅に減少し、製成酒のセシウム濃度は玄米の4%程度になることを明らかにした。これらの成果は、酒類の放射性セシウムの依頼分析結果とともに、諸外国による日本産酒類の輸入規制の解除に役立つ資料となった。
また、清酒の貯蔵劣化臭の生成機構を解明し、その主要成分の生成を低減した実用酵母を育種した。酒類の長期の品質保持を可能とすることにより、日本産酒類の輸出等に資することが期待される。
酒造用原料米の醸造適性について、生育時の気象データから米質を予測する手法を開発した。あわせて、毎年の気象データから地域ごとの原料米の酒造適性を予測し、広く情報を提供することにより、全国の清酒製造者が高品質な清酒製造を行うにあたり、大きく役立っている。
第2節 税務大学校
- 税務大学校は、税務職員の教育並びに税務に関する研究及び国際協力の実施機関として、それぞれの時代の要請に応えるため、教育等の体系、内容及び環境の整備を行いつつ、教育、研究、国際協力に当たってきた。最近10年間の税務大学校の歩みは次のとおりである。
1 概要
- (1) 平成21年度には、内部事務一元化の全署実施に伴い、「普通科」及び「専門官基礎研修」において、管理運営部門の事務に関するカリキュラムを新設した。
-
(2) 平成22年度には、国税専門官採用者が管理運営部門に当初配置されたことに伴い、8地方研修所で実施していた「専門官基礎研修Ⅱ」を廃止し、研修期間を1か月短縮した。
また、教務課国際研修係を研究部国際支援室に組織替えするとともに、国際支援官を国際支援室長に名称変更した。 - (3) 平成23年度には、賦課・徴収部門に初めて配置された採用2年目の国税専門官採用者に対して、1か月間の「専攻税法研修」を8地方研修所で実施した。
-
(4) 平成24年度には、税大研修を中心とする職員研修の見直し(以下「職員研修の見直し」という。)により、Ⅲ種採用者の採用時から指導育成過程における研修が見直され、平成24年4月採用者から「普通科」卒業後の「実務経験期間」及び「初任者基礎研修」が発展的に解消(廃止)された(「初任者基礎研修」については、平成25年6月まで実施。)。
それに伴い、「普通科」については、従来の「普通科Ⅰ」の期間を9か月程度に短縮し、「普通科Ⅱ」を「実践研修」期間として拡大し、より実務的・実践的なカリキュラムで実施した。
なお、Ⅲ種採用者については、平成28年度から、普通科卒業後の指導育成プログラム(3年間)の終了段階で、「本科」の初期段階レベルの3か月間の「中等科」を4地方研修所で実施することとされた。
また、全研修の教科目名の統一を図るとともに、各研修の各講義を内容に応じ再分類した。 -
(5) 平成25年度には、職員研修の見直しにより、①「国際租税セミナー基礎コース」を発展的に解消(廃止)し、通信研修「国際課税Ⅰ・Ⅱ」を新設、また、「国際租税セミナー実務コース」を「国際科」に改編、②通信研修「審理Ⅰ・Ⅱ」を新設、また、「専攻科」を審理の研修に特化するよう改編、③専門分野の研修として「評価特別研修」及び「酒税行政研修」を新設、④地方短期研修「審理(特別)研修」を新設(「総合研修」を枠組み変更)、⑤語学研修として通信研修「韓国語Ⅰ」及び「中国語Ⅰ」を新設した。
また、税務職員(旧Ⅲ種)採用者数の減少に伴い、「普通科」の実施研修所を東京及び大阪の2研修所に集約し、一年を通じて実施し(「実践研修」期間の8研修所での実施は廃止)、「初任者基礎研修」の実施場所を関東信越、東京、名古屋及び大阪研修所に集約した。 - (6) 平成26年度には、平成28年度から実施することとされていた「中等科」を、経過措置として2か月間、4研修所(関東信越、東京、名古屋及び大阪研修所)で実施した。
- (7) 平成27年度には、税務職員採用者数の増加に伴い、「普通科」の実施研修所を関東信越を含めた3研修所に拡大した。
- (8) 平成28年度には、前述の「中等科」が本格実施となり3か月の期間で実施した。
- (9) 平成29年度には、社会人採用者数の大幅な増加に伴い「社会人基礎研修」を新設し、名古屋研修所で実施した。
- (10) 令和元年度には、税務職員採用者数の増加に伴い、「普通科」の実施研修所を熊本を含めた4研修所、「中等科」の実施研修所を関東信越及び熊本を含めた4研修所に拡大した。
2 研修
- (1) 長期研修
-
- イ 普通科
-
- (イ) 卒業者数
-
・第一コース
(税務職員採用試験(旧Ⅲ種試験(税務))採用者)(単位:人) 年度 平成21 22 23 24 25 期別 69 70 71 72 73 卒業者数 678 520 339 356 180 男 413 329 215 231 112 女 265 191 124 125 68 年度 26 27 28 29 30 期別 74 75 76 77 78 卒業者数 372 680 675 752 752 男 249 438 439 494 480 女 123 242 236 258 272 ・第二コース
(中途採用者選考試験(税務)採用者)(単位:人) 年度 平成21 22 23 24 期別 2 3 4 未実施 卒業者数 69 64 24 男 50 52 18 女 19 12 6 - (ロ) 教育内容等の変遷
-
A 平成21年度には、職員の1日当たりの勤務時間の短縮に伴い、総授業時間数が78時間減少したため、「班別活動」、「教養科目」、「特別講義(教養講話)」、「特別講義(部内講話)」、「体育・文化活動」及び「行事・その他」を削減し、「英語」を廃止した。
また、実務経験期間内に管理運営部門の事務経験が加わったことに伴い、普通科Ⅱの期間を3日間拡充し、「内部事務一元化関連」を新設した。 - B 平成22年度には、「内部事務一元化関連」を「事務系統別講義」に振り替えた。
- C 平成23年度には、「体育・文化活動」の文化活動の実施内容をより具体的に表示するため、「体育・税務実技」に名称変更した。
-
D 平成24年度には、Ⅲ種採用者の研修体系の見直しにより、平成24年度採用者から、普通科卒業後の実務経験期間及び初任者基礎研修が発展的に解消(廃止)されたことに伴い、当初配置後の管理運営部門への併任期間及び賦課・徴収部門における指導育成がより効果的なものとなるよう、1か月程度で実施していた実務講義中心の「普通科Ⅱ」を拡大して約2か月の「実践研修」期間とし(普通科Ⅰ・Ⅱの区分廃止)、「事務系統別講義」の充実や確定申告期における「実地研修」(5日間)の実施など、より実務的・実践的なカリキュラムで実施し、実務へのスムーズな移行を図った。
また、「簿記会計学」を外部委託し、時間数を大幅に削減して実施した。 -
E 平成25年度には、「実践研修」期間を更に拡大し(約2か月から3か月)し、事務系統別に実施する「専攻税法」の新設や確定申告期における「実地研修」を拡大(5日間から10日間)し、これに伴い、「体育」を廃止するなど、カリキュラムを大幅に変更した。
また、国家公務員中途採用者選考試験(税務)の制度廃止に伴い、普通科のコース区分を廃止した。
更に、新規採用者数の減少に伴い、東京及び大阪の2研修所に集約し、一年を通じて実施した(「実践研修」期間の8研修所での実施は廃止)。 - F 平成27年度には、新規採用者数の増加に伴い、実施研修所を関東信越、東京及び大阪の3研修所に拡大した。
- G 平成28年度には、職員として備えておくべきICTに関する基礎知識を習得させるための講義を新設した。
- ロ 初任者基礎研修
-
- (イ) 修了者数
-
(単位:人) 年度 平成21 22 23 24 25 期別 67 68 69 70 71 修了者数 525 416 663 510 338 男 307 239 406 323 213 女 218 177 257 187 125 - (ロ) 教育内容等の変遷
- A 平成21年度には、「体育」を「体育・文化活動」に変更した。
-
B 平成22年度には、内部事務一元化の全署実施に伴い、「管理・徴収班」を「徴収班」とするとともに、「管理・徴収事務関連諸法令」を「徴収事務関連諸法令」に変更した。
また、「税務基本講座」内で税務に関連した「行政法」の講義又は討議(租税行政法)を実施した。 - C 平成23年度には、「租税行政法」を拡充し、「体育・文化活動」を文化活動の種目をより具体的に表示するため、「体育・税務実技」に変更した。
-
D 平成24年度には、「他税法」を廃止し、研修終了後に調査・徴収事務に従事することに鑑み、「専攻税法」の充実を図った。
また、「体育・税務実技」を「体育等」に変更した。 -
E 平成25年度には、「体育等」を廃止した。
また、研修人員の減少に伴い、より効果的・効率的な研修実施が可能となるよう、各研修所の収容能力等を勘案し、関東信越、東京、名古屋及び大阪研修所の4研修所で実施した。 - F 国家公務員採用Ⅲ種試験(税務)採用者の研修体系の見直しに伴い、平成25年度をもって発展的に解消(研修廃止)した。
- ハ 中等科
-
- (イ) 卒業者数
-
(単位:人) 年度 平成26 27 28 29 30 期別 1 2 3 4 5 卒業者数 642 513 645 155 338 男 419 344 436 92 223 女 223 169 209 63 115 - (ロ) 教育内容等の変遷
-
A 中等科は、普通科卒業後3年間の実務経験を経た税務職員採用試験(旧国家公務員採用Ⅲ種試験(税務))採用者及び国家公務員中途採用者選考試験(税務)採用者を対象として、調査・徴収事務に必要な知識、技能を習得させることを目的として新設し、平成26年5月から、関東信越、東京、名古屋及び大阪研修所の4研修所において、2か月間で実施を開始した。
この研修は、普通科卒業後の賦課・徴収部門における指導育成プログラム(3年間)の終了段階で、審理面の応用力等の養成を図る実践的な研修として、「本科」の初期段階レベルの研修内容により実施することとしており、「専攻税法」がカリキュラムの中心となっている。 - B 平成28年度には、研修期間を3か月間に拡大し、「専攻税法」において講義・討議時間を増加及び争点整理演習・事実認定演習を導入し、「国際租税法(基礎)」、「要件事実論」、「行政手続法」及び「財政の現状」の講義を新設した。
- C 平成29年度には、研修生が減少したことから、実施研修所を東京及び大阪研修所の2研修所に縮小した。
- ニ 専門官基礎研修
-
- (イ) 修了者数
-
(単位:人) 年度 平成21 22 23 24 25 期別 39 40 41 42 43 修了者数 1,133 912 737 748 566 男 859 681 576 577 415 女 274 231 161 171 151 年度 26 27 28 29 30 期別 44 45 46 47 48 修了者数 1,061 1,040 1,173 1,042 1,107 男 814 741 755 779 769 女 247 299 418 263 338 - (ロ) 教育内容等の変遷
-
A 平成21年度には、国税専門官採用者が専門官基礎研修修了後に管理運営部門に当初配置されることに伴い、札幌、仙台、関東信越、東京、名古屋、大阪、広島及び熊本研修所の8研修所で実施していた修了前1か月間の研修(専門官基礎研修Ⅱ)を廃止して、研修期間を1か月間短縮した。
また、簿記2級取得者の選択科目「民法」及び「行政法」を廃止し、全員が「簿記」を受講するよう変更した(簿記の習得度が高い者用に上級コースを設定。)。 -
B 平成22年度には、管理運営部門への当初配置に係る「実務講義」の内容を見直し、また、当初配置直後の円滑なOJTの実施のため、研修期間を3.5日間短縮した。
また、選考による新規採用者(社会人経験者)を専門官基礎研修の受講対象とした。 - C 平成25年度には、「体育」を廃止した。
- D 平成28年度には、職員として備えておくべきICTに関する基礎知識を習得させるための講義を新設した。
- E 平成29年度には、社会人経験者試験採用者は、新設した「社会人基礎研修」を受講するため、専門官基礎研修の受講対象から除外した。
- F 平成30年度には、税務職員として必要な経済学の基礎知識を習得することを目的として、「経済学」を新設した。
- ホ 専攻税法研修
-
- (イ) 修了者数
-
(単位:人) 年度 平成21 22 23 24 25 期別 1 2 3 4 5 修了者数 1,455 986 805 742 553 男 1,143 739 630 580 403 女 312 247 175 162 150 年度 26 27 28 29 期別 6 7 8 9 修了者数 1,065 1,029 1,124 1,025 男 814 738 724 767 女 251 291 400 258 - (ロ) 教育内容等の変遷
-
A 専攻税法研修は、専門官基礎研修修了後1年間の実務経験を経た国税専門官採用者及び普通科(第二コース)卒業後1年3か月間の実務経験を経た国家公務員中途採用者を対象として、調査・徴収事務に関する基本的知識及び技能を習得させることを目的として、平成22年7月から、札幌、仙台、関東信越、東京、名古屋、大阪、広島及び熊本研修所の8研修所において、3か月間で実施を開始した。
この研修は、内部事務一元化の全署実施に当たり、国税専門官採用者全員が管理運営部門に当初配置され、1年後に賦課・徴収部門に配置されることになったことに伴い、外部事務に従事するに当たって実施する研修として、「専門官基礎研修Ⅱ」を廃止して、新設したものである。 - B 平成22年度(創設時)には、「専攻税法(税法講義)」及び「専攻税法(実務関連講義)」により、カリキュラムを編成した。
-
C 平成23年度には、実施時期を8月に変更したことにより2か月間(ただし、これまでも実質は2か月間)で実施し、中途採用者及び府省間配置転換者は、東京研修所に集約した。
また、東日本大震災による夏季の電力需給対策に伴い、研修実施場所を一部変更した。 - D 平成25年度には、中途採用者は、関東信越研修所に集約して実施した。
- E 平成28年度には、熊本地震により熊本研修所の学寮施設が被災したことを踏まえ、熊本研修所を除く7研修所で実施した。
-
F 平成29年度には、経験者採用試験採用者に対する採用時研修として「社会人基礎研修」が新設され、当該研修において専攻税法や実務講義を実施することとなったため、当該採用者を専攻税法研修の受講対象から除外した。
また、熊本研修所を含めた8研修所で実施した。
- ヘ 社会人基礎研修
-
- (イ) 修了者数
-
(単位:人) 年度 平成29 30 期別 1 2 修了者数 182 200 男 148 169 女 34 31 - (ロ) 教育内容等の変遷
-
A 社会人基礎研修は、国税庁経験者採用試験による新規採用者に対して、公務員としての自覚を身に付けさせるとともに、税務職員として必要な知識、技能等の基礎的事項並びに調査、徴収事務に関する基本的知識及び技能を習得させることを目的として新設し、平成29年4月から本校研修として名古屋研修所において、3か月間で実施を開始した。
なお、平成28年度以前においては、国税庁経験者採用試験(旧税務職員採用試験《社会人経験者》)採用者については、人数が少ないため、専門官基礎研修を国税専門官採用試験採用者とともに受講していたものである。 -
B カリキュラム編成に当たっては、専門官基礎研修をベースに、社会人経験者という点を考慮した。
また、当該研修生は研修後、外部事務に従事することから、専攻税法研修の内容も取り入れた。
- ト 本科
-
- (イ) 卒業者数
-
(単位:人) 年度 平成21 22 23 24 25 期別 46 47 48 49 50 卒業者数 248 195 199 196 193 男 180 131 149 129 136 女 68 64 50 67 57 年度 26 27 28 29 30 期別 51 52 53 54 55 卒業者数 197 197 246 297 293 男 131 135 165 210 212 女 66 62 81 87 81 - (ロ) 教育内容等の変遷
-
A 平成21年度には、研修人員を300名から250名に縮小した。
また、効果的・効率的な研修実施の観点から、後期班編成を廃止した。 -
B 平成22年度には、研修人員を250名から200名に縮小した。
また、内部事務一元化の全署実施に伴い、「管理・徴収班」を「徴収班」とした上で、新たに「管理運営班」を設置した。 - C 平成23年度には、審理能力向上のため、「専攻税法」の時間数を増加し、「特別講義」の科目の趣旨及び内容を整理した上で、一部を「専攻税法」及び「実務関連講義」に振り替えた。
- D 平成24年度には、①調査・徴収事務における国際課税及び審理の分野の能力向上を目的として、「海外取引調査法」や「要件事実論」などのカリキュラムを拡充、②自事務系統以外の他税法に関する一定の知識を有することは職務遂行上極めて有用であり、また、本科が全税法を体系的に受講できる最後の機会であることから、全員が全税法を受講、③「法人課税班」の酒税法講義を拡充し、全員受講とした。
- E 平成25年度には、「体育」を廃止した。
- F 平成26年度には、税務行政を取り巻く経済社会環境や納税者意識の変化に的確に対応し、税務大学校における研究・研修機能の充実を図っていくためには、従来以上に部外の研究者との交流を深め、その知見を活用していく必要があり、その一環として、租税法分野における最新のトピックス等について、「実務講義」として複数の若手租税法学者(大学教授等3名)によるリレー講義を導入した。
-
G 平成28年度には、職員として備えておくべきICTに関する基礎知識を習得させるための講義を新設した。
また、研修人員を250名に拡大した。 - H 平成29年度には、研修人員を300名に拡大した。
- I 平成30年度には、専門官職として必要な金融取引及び経済学に係る基本的な知識を習得することを目的として、「金融取引」及び「公共経済学」を新設した。
- チ 専科
-
- (イ) 卒業者数
-
(単位:人) 年度 平成21 22 23 24 25 期別 37 38 未実施 39 40 卒業者数 778 1,007 1,070 860 男 567 787 815 642 女 211 220 255 218 年度 26 27 28 29 30 期別 41 42 43 44 45 卒業者数 717 704 523 987 905 男 556 544 382 760 654 女 161 160 141 227 251 - (ロ) 教育内容等の変遷
- A 平成21年度には、効果的・効率的な研修実施の観点から、後期班編成を廃止した。
- B 平成22年度には、内部事務一元化の全署実施に伴い、「管理・徴収班」を「徴収班」とした。
- C 平成23年度には、受講時期を採用後4年目に変更したため、実施しなかった。
- D 平成24年度には、①調査・徴収事務における国際課税及び審理の分野の能力向上を目的として、「海外取引調査法」や「要件事実論」などのカリキュラムを拡充、②自事務系統以外の他税法に関する一定の知識を有することは職務遂行上極めて有用であり、また、専科が全税法を体系的に受講できる最後の機会であることから、全員が全税法を受講、③「法人課税班」の酒税法講義を拡充し、全員受講とした。
- E 平成25年度には、「体育」を廃止するとともに、審理に関するカリキュラムを拡充した。
- F 平成28年度には、職員として備えておくべきICTに関する基礎知識を習得させるための講義を新設した。
- G 平成30年度には、専門官職として必要な金融取引に係る基本的な知識を習得することを目的として、「金融取引」を新設した。
- リ 国際科(旧国際租税セミナー)
-
- (イ) 卒業者数
-
・国際租税セミナー 基礎コース
(単位:人) 年度 平成21 22 23 24 期別 32 33 34 35 卒業者数 199 200 198 199 男 147 137 148 135 女 52 63 50 64 ・国際科(旧「国際租税セミナー 実務コース」)
(単位:人) 年度 平成21 22 23 24 25 期別 31 32 33 34 35 卒業者数 100 100 100 99 99 男 69 74 64 79 80 女 31 26 36 20 19 年度 26 27 28 29 30 期別 36 37 38 39 40 卒業者数 100 99 100 99 100 男 75 76 83 80 74 女 25 23 17 19 26 - (ロ) 教育内容等の変遷
- A 平成23年度には、東日本大震災による夏季の電力需給対策に伴い、実務コースの実施時期を約1か月後ろ倒しした(平成24年度も同様)。
-
B 平成24年度には、国際課税分野における、審理機能・争訟対応機能の強化を図るとの研修ニーズに応え、実務コースの「要件事実論」や審理に関するカリキュラムの充実(科目の新設、時間数の増加)を図るとともに、専攻科との科目の共通化を図った。
なお、基礎コースは、職員研修の見直しによる国際課税分野の研修の再編に伴い、平成24年度をもって発展的に解消(廃止)した。 - C 平成25年度には、実務コースを「国際科」に改編し、平成25年8月から5か月間で実施した。
- D 平成26年度には、「海外取引調査法」の時間数を増加し、海外取引調査事例討議の充実を図った。
- E 平成29年度には、国際財務報告基準を採用する多国籍企業が増加傾向にあることから、「国際財務報告基準」を新設し、調査等における的確な対応を図った。
- F 平成30年度には、「各国税制」にインドネシア及びベトナムの税制を追加した。
- ヌ 専攻科
-
- (イ) 卒業者数
-
(単位:人) 年度 平成21 22 23 24 25 期別 3 4 5 6 7 卒業者数 100 99 100 99 98 男 84 82 80 76 78 女 16 17 20 23 20 年度 26 27 28 29 30 期別 8 9 10 11 12 卒業者数 100 100 100 100 100 男 84 83 84 87 93 女 16 17 16 13 7 - (ロ) 教育内容等の変遷
- A 平成21年度には、会計基準の著しい変化に鑑み、国際会計基準等を踏まえた会計基準の現状及び今後の動向に関する講義を新設し、税務行政課題(税務行政を取り巻く環境の変化と国税庁の対応)に関する講義を廃止した。
-
B 平成23年度には、「倒産処理」及び「組織再編・事業再生」で内容が重複する部分(倒産処理法制を巡る問題)があったことから、両講義を統合した。
また、東日本大震災による夏季の電力需給対策に伴い、実施時期を約2か月後ろ倒しした(平成24年度も同様)。 -
C 平成24年度には、複雑・先端的な事案の増大や経済取引の国際化に対処するための審理機能・争訟対応機能の強化を図ることを目的として、事務管理に関する科目の時間数を大幅に削減し、審理に関する科目の時間数を増加した。
なお、事務管理に関する科目は、税務行政が直面する諸課題への対応策の企画・立案能力及び効果的・効率的な組織運営並びに組織管理に必要なマネジメント能力の養成を目的としたものである。
また、審理に関する科目は、実践的な税法解釈・適用能力及び審理面からの施策等の企画・立案能力の養成並びに先端的経済取引等の税法周辺の実務知識の習得を目的としたものである。 - D 平成25年度には、職員研修の見直しによる審理分野の研修の再編に伴い、研修内容を審理に関する研修に特化し、事務管理に関する科目の時間数を削減・縮小するとともに、平成25年9月から4か月間で実施した。
- E 平成28年度には、研究内容を充実させるため、「課題研究」の時間数を増加した。
- ル 研究科
-
- (イ) 卒業者数
-
(単位:人) 年度 平成21 22 23 24 25 期別 45 46 47 48 49 卒業者数 23 22 23 22 20 男 20 19 18 18 17 女 3 3 5 4 3 年度 26 27 28 29 30 期別 50 51 52 53 54 卒業者数 23 23 24 24 24 男 21 21 19 19 22 女 2 2 5 5 2 - (ロ) 教育内容等の変遷
- A 平成25年度には、聴講コースの「判例研究」の時間数を増加した。
-
B 平成26年度には、聴講コースに「要件事実論」を新設した。
また、聴講コースに早稲田大学大学院会計研究科を加えた。 - C 平成27年度には、早稲田大学大学院会計研究科を修士コースに変更した。
- D 平成29年度には、平成5年度から聴講コースとして継続してきた京都大学大学院法学研究科を修士コースに変更した。
- ヲ 評価特別研修
-
- (イ) 修了者数
-
(単位:人) 年度 平成25 26 27 28 29 30 期別 1 2 3 4 5 6 修了者数 19 20 20 22 20 20 男 13 17 11 17 14 11 女 6 3 9 5 6 9 - (ロ) 教育内容等の変遷
-
A 評価特別研修は、財産の評価事務を担当する者を対象に、不動産その他財産の評価に関する職務の遂行に必要な専門的知識及び技能等を習得させるとともに、実務における応用能力の向上を図ることを目的として新設し、平成25年8月から本校において、5か月間で実施を開始した。
なお、評価特別研修の新設に伴い、本校短期研修「評価Ⅰ」を発展的に解消(廃止)した。 - B 平成25年度(創設時)には、①資産評価に関する判例等を用いた討議を行う「ケーススタディ」や、「不動産鑑定評価」などの各種財産評価などの「実務科目」、②「不動産法」や「不動産関係行政法規」などの「法律・経済科目等」を中心としてカリキュラムを編成した。
- C 平成28年度には、統計学の基礎的知識を習得することを目的として、「基礎統計学」を新設した。
- ワ 酒税行政研修
-
- (イ) 修了者数
-
(単位:人) 年度 平成25 26 27 28 29 30 期別 1 2 3 4 5 6 修了者数 13 16 17 19 20 15 男 10 13 14 15 16 12 女 3 3 3 4 4 3 - (ロ) 教育内容等の変遷
-
A 酒税行政研修は、酒税・酒類行政を担当する者を対象に、酒税法や酒類業経営改善支援実務等の酒税行政事務に関する職務の遂行に必要な専門的知識及び技能等を習得させるとともに、実務における応用能力の向上を図ることを目的として新設し、平成25年9月から本校において、5か月間で実施を開始した。
なお、酒税行政研修の新設に伴い、本科の「酒税班」及び本校短期研修「酒税行政」を発展的に解消(廃止)した。 - B 平成25年度(創設時)には、①酒税法などの講義及び討議を中心とした「専攻税法」、②「酒類業経営改善支援実務」などの実務科目、③「経済政策」、「中小企業施策」及び「法律・経済科目等」を中心としてカリキュラムを編成した。
- C 平成26年度には、実施時期を「9月から1月まで」から「1月から5月まで」に変更した。
- カ 税務理論研修
-
- (イ) 修了者数
-
(単位:人) 年度 平成21 22 23 24 25 回 28 29 30 31 32 修了者数 7 5 5 9 8 男 4 4 3 5 5 女 3 1 2 4 3 年度 26 27 28 29 30 回 33 34 35 36 37 修了者数 5 6 8 9 8 男 5 4 6 8 5 女 0 2 2 1 3 - (ロ) 教育内容等の変遷
- A 平成22年度には、「国税犯則取締法」を新設した。
-
B 平成23年度には、訴訟型社会に対応できる事実認定能力及び法令適応能力を養成するため、また、金融取引の多様化に対応するため、「税法の解釈と適用」及び「金融取引」を新設した。
また、税法科目を討議中心とした。 - C 平成27年度には、「相互協議」、「条約改正」に関するロールプレイング方式の演習を導入した。
- D 平成29年度には、「公共経済学」及び「データサイエンスの基礎」(実務講義)を新設した。
- (2) 短期研修
-
- イ 短期研修の実施状況
-
(単位:人) 年度 区分平成21 22 23 24 25 本校 2,060 2,044 2,021 1,894 1,991 地方研修所 10,212 10,274 8,683 7,843 2,510 計 12,272 12,318 10,704 9,737 4,501 年度 区分26 27 28 29 30 本校 2,154 2,198 2,374 2,285 2,434 地方研修所 695 539 536 406 464 計 2,849 2,737 2,910 2,691 2,898 (注) 人員は修了者数である。
- ロ 本校短期研修
-
- (イ) 平成21年度には、「管理事務」について、内部事務一元化の全署実施により、「管理運営」に名称変更し、管理運営部門の定員増加に伴い、その中核となる職員をより多く養成する必要があるため、研修人員を増員した。
- (ロ) 平成22年度には、「税理士事務」について、書面添付制度の普及に向けた取組の強化や、税理士登録数の増加に伴い申請者の資格確認事務及び実態確認調査・指導の強化など、税理士事務の重要性が増していることから、新任の署総務課課長補佐等全員を受講させることとして、研修人員を増員した。
- (ハ) 平成25年度には、次の見直しが行われた。
- A 本校長期研修「評価特別研修」の創設に伴い、「評価(Ⅰ)」を廃止し、「評価(Ⅱ)」を「評価実務」に名称変更した。
- B 本校長期研修「酒税行政研修」の新設に伴い、「酒税行政」を廃止した。
- C 国税庁本庁、税務大学校、国税不服審判所及び各国税局・沖縄国税事務所の係長職に1年以内についた新任係長に対し、ケーススタディ等により所掌事務の企画立案、事務管理・組織管理等に必要なマネジメント能力等の向上を図ること目的として、「新任局係長級」を新設した。
- (ニ) 平成27年度には、平成27年1月からの相続税の課税ベースの拡大を踏まえ、管理運営事務のうち延納・物納事務を担当する職員を対象とする「延納物納」を新設した。
- (ホ) 平成30年度には、新任の酒類業調整官及び酒類業担当官等に対し、酒税事務や酒類産業行政に対する理解を深めさせるとともに、酒類の取引状況等実態調査に関する事務に必要とされる知識や調査手法等を習得させるため、「酒税・酒類産業行政」を新設した。
- ハ 地方短期研修
-
平成25年度に、「総合研修」の枠組みを変更して、主として署上席以上の受講希望者を対象に、実務的な審理能力の向上を図ることを目的として、「審理(特別)研修」を新設した。
また、局研修「管理者育成研修」の新設に伴い、「階層別研修」を廃止した。
- (3) 通信研修
-
- イ 通信研修実施状況
-
(単位:人) 年度 区分平成21 22 23 24 25 本校 344 385 237 238 165 地方研修所 387 368 370 391 2,611 計 731 753 607 629 2,776 年度 区分26 27 28 29 30 本校 143 136 117 88 98 地方研修所 2,145 2,590 2,086 2,389 2,309 計 2,288 2,726 2,203 2,477 2,407 (注) 人員は修了者数である。
- ロ 国際課税及び審理
-
- (イ) 「国際課税Ⅰ」・「審理Ⅰ」
- A 部内経験年数7年以上の者等に対して、「国際課税Ⅰ」にあっては、税務署の国税調査(徴収)官に必要とされる国際課税の分野における基礎的知識を習得させるとともに、調査等に活用できる能力を養成することを、「審理Ⅰ」にあっては、税務署の国税調査(徴収)官に必要とされる審理の分野における専門的知識を習得させるとともに、調査等に活用できる応用能力を養成することを目的として、平成25年度に新設した。また、専門的知識のステップアップを図ることを目的として、「国際課税Ⅰ」にあっては「国際課税Ⅱ」の、「審理Ⅰ」にあっては「審理Ⅱ」の前置研修とした。
- B 平成28年度以降に実施する中等科に「国際課税Ⅰ」及び「審理Ⅰ」の研修内容に相当する講義・演習が導入されたため、平成29年度には面接授業の廃止並びに「国際課税Ⅱ」及び「審理Ⅱ」の前置研修としての役割の撤廃を行い、自己研さんのための研修とする見直しを行った。また、受講資格についても見直しを行い、部内経験年数について4年以上の者等とした。
- (ロ) 「国際課税Ⅱ」・「審理Ⅱ」
- A 「専科」及び「本科」卒業後の部内経験年数1年以上の者等に対して、「国際課税Ⅱ」にあっては、税務署の国税調査(徴収)官に必要とされる国際課税の分野における専門的知識を習得させるとともに、調査等に活用できる応用能力を養成することを、「審理Ⅱ」にあっては、税務署の国税調査(徴収)官に必要とされる審理の分野における高度な専門的知識を習得させるとともに、調査等に活用できる応用能力の定着を図ることを目的として、平成25年度に新設した。
- B 平成29年度には、受講資格を部内経験年数が5年以上の者等へ見直しを行うとともに、専門的知識のステップアップを図ることを目的として、「国際課税Ⅱ」にあっては本校長期研修「国際科」の、「審理Ⅱ」にあっては本校長期研修「専攻科」の前置研修とした。また、「審理Ⅱ」の研修人員を200名増員し、1,000名とした。
- ハ 語学
-
- (イ) 英語
- A 平成21年度には、「英語(Ⅰ)」の面接授業の実施場所を本校から地方研修所に変更した。
- B 平成23年度には、「英語(Ⅱ)」の研修人員を20名減員し、280名とした。
-
C 平成25年度には、他の通信研修との整合性をとり、研修名を「英語(Ⅱ)」は「窓口英語Ⅰ」に、「英語(Ⅰ)」は「窓口英語Ⅱ」に変更した。
また、「窓口英語Ⅰ」の研修期間を、1か月短縮し6か月とした。 - (ロ) 韓国語及び中国語
- 「韓国語Ⅰ」及び「中国語Ⅰ」は、部内経験年数が4年以上の者に対して、税務署における調査等に活用できる韓国語及び中国語に関する基礎的な読解力を養成することを目的として、平成25年度に新設した。
- (4) 国際研修
- 税務大学校研究部においては、税務に関する国際協力として、開発途上国の税務職員等を対象とした各種研修の企画・立案を行うとともに、それらの研修において講義等を提供している。各種研修の概要については第2編第5章第3節1「技術協力」を参照。
3 研究
-
(1) 法制上・執行上の課題の研究を基本とする理論研究については、昭和46年に設置された研究部の前身である租税理論研究室当時からの取組を継続している。
また、平成17年度から、研究機能の一層の充実を目的として、従来からの理論研究に加え、各種税務データ等を用いた実証研究を行っている。
更に、税務に関する一般的・歴史的資料・情報の収集整理及び提供や、それら資料・情報の分析や学術的な研究を行う部署として、平成18年度に、従来の「租税史料館」を「税務情報センター(租税史料室)」に改組し、租税史料を含むこれら資料・情報の収集・管理等を組織的かつ一元的に行う体制を整備している。 - (2) 研究の成果は、税務大学校が発行している「税務大学校論叢(税大論叢)」及び「税大ジャーナル」に収録するとともに、公開講座などにおいて発表している。なお、「税大論叢」及び「税大ジャーナル」については、国立国会図書館、租税理論に関する研究を行っている研究機関、大学図書館等に配付するほか、税務大学校ホームページにも掲載している。
- (3) 平成24年度には、広く一般に情報提供を行うことを目的に税務大学校ホームページへ「税務訴訟資料」の掲載を始めた。
- (4) 平成30年度には、政府が推進する「明治150年」関連施策の一つとして、税務大学校、造幣局及び国立印刷局が提携して、「お金と税の物語――近代化の幕開け――」と題した公開講座を実施した。公開講座の前半では各機関の研究調査員や学芸員が各機関の創設について説明を行い、後半では明治期における地租改正などの税制改革、当該税制改革において造幣局、国立印刷局が果たした役割などについてパネルディスカッションを行った。
- (5) 研究部では、今後も引き続き、研究機能の一層の充実と研究によって得られた成果の発表に取り組んでいくこととしている。
第3節 国税不服審判所
1 概要
-
国税不服審判所は、国税に関する法律に基づく処分についての審査請求に対する裁決を行う機関である。
国税不服審判所では、納税者の正当な権利利益の救済を図るため、国税の賦課徴収を行う執行機関(税務署等)と審査請求人との間に立つ公正な第三者的立場で、審査請求事件を調査・審理して裁決を行っている。 - (1) 機構
- 国税庁の「特別の機関」(昭和45年5月から昭和59年6月までは「附属機関」であった。)として、本部をはじめ、各国税局(沖縄国税事務所を含む。)所在地に12の支部が置かれているほか、7の支所(新潟、長野、横浜、静岡、京都、神戸及び岡山)が置かれている。
- (2) 定員
-
国税不服審判所の定員は、平成21年度は477人であったが、平成23年度に2人、平成24年度に1人、平成25年度に2人、そして、平成29年度に1名が削減され471人となった(官職別の定員は、272ページのとおり。)。
なお、国税不服審判所発足以来、平成31年4月までに国税庁の組織外から任用された者の数は、延べ375名であり、内訳は、裁判官90名、検察官58名、司法研修所終了者1名、大学教授等5名、弁護士64名、税理士39名、公認会計士等26名、裁判所書記官78名及び法務事務官14名である。そして、国税不服審判所長をはじめ、東京国税不服審判所長、大阪国税不服審判所長などの枢要な役職に、発足以来、裁判官又は検察官出身者が就任している。
また、平成19年から、国税審判官として、弁護士、税理士、公認会計士又は大学教授若しくは准教授の職にあった経歴を有する民間専門家の公募を実施しており、平成23年度税制改正大綱を受けて、審理の中立性・公正性を向上させる観点から、国税審判官の外部登用を拡大し、平成25年7月には、事件を担当する国税審判官の半数程度の50名が外部登用者となった。その後、外部登用者の数は、例年50名程度で推移している。
2 国税不服審判所の事務運営
- (1) 事務運営の基本
- 国税不服審判所は、税務行政部内における公正な第三者的立場に立って審査請求事件を適正かつ迅速に処理することにより、納税者の正当な権利利益の救済を図るとともに、税務行政の適正な運営の確保に資することを目的として設置されたものである。この目的を達成するため、発足以来、①争点主義的運営、②合議の充実、③納得の得られる裁決書の作成、の3点を事務運営の基本方針としている。
- (2) 事務運営における取組
-
司法制度改革を背景として、裁判の迅速化に関する法律が施行されたなど国税不服審判所を取り巻く環境の変化に伴い、公正な第三者的機関として、事務運営を機動的、効率的に行い、適正・迅速な裁決の実現を図るため、①国税不服審判所における不服審査は、原則1年以内に処理する、②充実した調査・審理に基づく適正な裁決を行う、③簡潔、明瞭な裁決書を作成する、の3点を平成17事務年度(平成17年7月1日~平成18年6月30日)から具体的目標として掲げて事務運営を行った。
その後、平成18年からの行政不服審査法の抜本的改正の議論を受け、平成23事務年度からは、①適正な事件処理、②迅速な事件処理、③透明性の確保、④裁決の質的向上、⑤簡潔、明瞭な裁決書の作成の5点を具体的な目標として掲げ、従来の取組を更に強化することとした事務運営を行っている。
なお、行政不服審査法の改正案は平成26年6月に成立し、これに伴い国税の不服審査を定める国税通則法についても大幅な改正(①直接審査請求、②口頭意見陳述における発問権の行使、③証拠書類等の閲覧・謄写ほか)が行われ、平成28年4月に施行された。 - (3) 事務運営の改善
-
- イ 事務手続の整備
-
審査請求事件の裁決に当たっては、その内容の妥当性とあいまって、それを担保すべき審査手続の公正さが図られなければならない。そこで、審査事務に関し必要な事務処理手続等を定めた「審査事務提要」(昭和46年2月制定)や、支部における審査事務の執務要領を定めた「審査事務の手引」(平成11年6月制定)を随時見直し、一部改正等を行い、事務手続の整備を図っている。
なお、平成28年4月の改正通則法の施行に併せ、「審査事務提要」を全面的に改正し、「審査事務の手引」の内容を「審査事務提要」に一本化した。 - ロ 事務の合理化
-
国税不服審判所では、本部・支部間をつなぐネットワーク環境(審判所WAN)を構築し、この審判所WANの活用により、情報の共有化の促進及び本部・支部間の連絡体制の強化を図るとともに、審査事務提要、各種様式、審判所情報等を掲載し、ペーパーレス化を推進するなど、審査事務を通じた各種事務処理の効率化・合理化を図っている。
今後、ICTの一層の活用により、事務を効率化・高度化し、裁決の質的向上を図るなど、組織パフォーマンスを最大限向上させていく。
- (4) 審査請求事件の発生、処理状況等
-
- イ 発生の状況
-
審査請求事件の年間発生件数は、平成3年度以降、3,000件前後で推移していたが、平成21年度以降では、平成24年度の3,597件をピークに減少し、平成26年度には2,029件と国税不服審判所発足以来最低の件数まで減少した。その後、増加に転じ、平成30年度は3,101件と、6年ぶりに3,000件台となった。
- (イ) 税目別発生状況
-
平成21年度以降の10年間の税目別発生件数及び構成割合をみると、申告所得税関係6,557件(22.6%)、法人税関係4,326件(14.9%)、相続・贈与税関係1,917件(6.6%)、消費税関係1万2,856件(44.3%)、徴収関係2,354件(8.1%)、その他991件(3.4%)となっている。
この10年間の税目別構成割合の傾向は、申告所得税関係は20%台から10%台に減少した後、30%台に増加傾向、法人税関係は10%台から20%台で推移、消費税関係は40%台から一時60%台に増加した後、30%台で推移、相続・贈与税関係は5%前後で推移、徴収関係は10%台から減少し5%から10%で推移している。 - (ロ) 収受態様別発生状況
-
同様に収受態様別の状況をみると、再調査の請求(改正前の異議申立てを含む。この節において、以下同じ。)に対する決定を経て審査請求されたものが2万391件(70.3%)、再調査の請求の決定を経ない、いわゆる始審的審査請求が7,811件(26.9%)、再調査の請求後3か月を経過しても決定がないことによるものが369件(1.3%)、合意による又は他の審査請求に伴うみなす審査請求が430件(1.5%)となっている。
この10年間の収受態様別構成割合は、再調査の請求の決定を経ないいわゆる始審的審査請求は、平成27年度までは10%前後であったが、平成28年4月に施行された改正国税通則法により、全ての処分について直接審査請求が可能となったことが影響して、平成28年度以降60%前後と増加している。
- ロ 処理の状況
-
審査請求事件の年間処理件数については、発生件数と同様、平成3年度以降、3,000件前後で推移していたが、平成21年度以降では、平成22年度の3,716件をピークに減少し、平成28年度には1,955件と国税不服審判所発足以来最低の件数まで減少した。その後、増加に転じ、平成30年度は2,913件となった。
なお、平成21年度以降の10年間の処理区分別処理件数及び構成割合をみると、審査請求人の主張が何らかの形で受け入れられたもの(全部又は一部認容)は3,036件(10.6%)、棄却したものは2万274件(71.0%)、却下したものは2,746件(9.6%)、取り下げられたものが2,516件(8.8%)となっている。 - ハ 国税通則法第99条に基づく国税庁長官への意見の申出状況
-
国税不服審判所は、納税者の正当な権利利益の救済を目的として、公正な第三者的立場で、国税庁長官の通達に拘束されることなく独自の調査・審理に基づき最も適正妥当と認められる法令の解釈・適用により裁決を行っている。もっとも、税務行政の統一的な運用の観点から、国税不服審判所長は、①国税庁長官の発した通達に示されている法令の解釈と異なる解釈により裁決するとき、又は②他の国税に係る処分を行う際における法令の解釈の重要な先例となると認められる裁決をするときは、あらかじめその意見を国税庁長官に申し出なければならないとされていたが、平成26年度の改正通則法の施行(平成26年4月~)により「申し出」から「通知」に変更された(国税通則法第99条第1項)。
改正通則法の施行以降、これまで国税庁長官に意見の通知をしたものはないが、改正前に申し出をしたものは9件ある。
そのうち、平成11年以降の申し出事案は次の1件である。- ・「居住用家屋の共有持分を追加取得した場合が、租税特別措置法施行令第26条(住宅借入金等を有する場合の所得税額の特別控除)第2項に規定する「家屋を二以上有する場合」には当たらないとした事例」(平成21年2月20日裁決)
-
これは、①の「国税庁長官の発した通達に示されている法令の解釈と異なる解釈により裁決するとき」に該当するとして、あらかじめ意見の申し出をしたものであり、その意見は、審査請求人の主張を認容し、処分の全部取消しを相当とするものであった。
国税庁長官は、国税不服審判所長が申し出たこの意見を相当と認める指示をしたので、国税不服審判所長の意見のとおりの裁決がされている。 - ニ 実績の評価
- 審査請求事件の処理に当たっては、迅速に納税者の正当な権利利益の救済を図る観点から、原則として、1年以内に処理することを目標としており、平成16事務年度には、「審査請求の1年以内の処理件数割合」を国税庁が達成すべき目標に対する実績の評価における業績指標とした。そして、平成19事務年度までは「80%」としていた目標値を順次引上げ、平成24事務年度以降は「95%」を目標値に設定して取り組んでいる(平成30年度の実績値は99.5%)。
- (5) 裁決事例集の発行
-
国税不服審判所の裁決の公表については、国税通則法(昭和37年法律第66号)上に明文の規定はなく、行政不服審査の性格上公開すべきものではないと考えられるが、国税不服審判所が行政部内における最終的な納税者の権利救済機関であることから、その裁決結果については、税務部内はもとより、一般納税者、関係行政機関、学界等で広く関心が持たれており、また、裁決を公表することは、信頼される税務行政を実現するための一助となる。
そこで、昭和46年5月には、発足以来の裁決のうち、重要なもの、先例となると認められるもの等を選定の上、固有名詞を匿名として編集した「裁決事例集」を刷成し公表した。この「裁決事例集」は、平成21年分(裁決事例集No.78)までの間、年2回刷成していたが、平成22年分以降は刷成に代えて、四半期に一度、国税不服審判所ホームページへの公表を行っている。令和元年6月末現在、国税不服審判所ホームページでは、平成4年分(裁決事例集No.43)から平成30年12月分(裁決事例集No.113)までの裁決を公表しており、その登載数は1,763事例に上る。
国税不服審判所の定員
平成21年度
| 官職 区分 |
所長次長 | 首席次席 | 部長審判官 | 審判官 | 副審判官 | 審査官 | その他 | 合計 | ||
|---|---|---|---|---|---|---|---|---|---|---|
| 事務職員 | 行(二)職員 | |||||||||
| 本部 | 2 | 1 | 7 | 2 | 11 | 6 | 2 | 31 | ||
| 支部名 | 札幌 | 1 | 1 | 4 | 3 | 4 | 3 | 1 | 17 | |
| 仙台 | 1 | 1 | 6 | 4 | 3 | 3 | 1 | 19 | ||
| 関信 | 1 | 2 | 9 | 8 | 17 | 4 | 1 | 42 | ||
| 東京 | 2 | 4 | 35 | 18 | 58 | 6 | 1 | 124 | ||
| 金沢 | 1 | 1 | 3 | 2 | 3 | 3 | 1 | 14 | ||
| 名古屋 | 2 | 1 | 14 | 9 | 16 | 4 | 1 | 47 | ||
| 大阪 | 2 | 3 | 25 | 15 | 34 | 7 | 1 | 87 | ||
| 広島 | 1 | 1 | 7 | 6 | 14 | 4 | 1 | 34 | ||
| 高松 | 1 | 1 | 5 | 4 | 3 | 3 | 1 | 18 | ||
| 福岡 | 1 | 1 | 4 | 5 | 4 | 4 | 1 | 20 | ||
| 熊本 | 1 | 1 | 3 | 5 | 3 | 3 | 1 | 17 | ||
| 沖縄 | 1 | 3 | 1 | 1 | 1 | 7 | ||||
| 支部計 | 15 | 17 | 118 | 80 | 160 | 45 | 11 | 446 | ||
| 全国計 | 2 | 15 | 18 | 125 | 82 | 171 | 51 | 13 | 477 | |
令和元年度
| 官職 区分 |
所長次長 | 首席次席 | 部長審判官 | 審判官 | 副審判官 | 審査官 | その他 | 合計 | ||
|---|---|---|---|---|---|---|---|---|---|---|
| 事務職員 | 行(二)職員 | |||||||||
| 本部 | 2 | 1 | 7 | 2 | 11 | 7 | 2 | 32 | ||
| 支部名 | 札幌 | 1 | 1 | 4 | 3 | 4 | 3 | 16 | ||
| 仙台 | 1 | 1 | 5 | 3 | 4 | 3 | 1 | 18 | ||
| 関信 | 1 | 2 | 11 | 11 | 20 | 4 | 49 | |||
| 東京 | 2 | 4 | 37 | 24 | 58 | 6 | 1 | 132 | ||
| 金沢 | 1 | 1 | 3 | 1 | 3 | 3 | 1 | 13 | ||
| 名古屋 | 2 | 1 | 14 | 9 | 18 | 4 | 1 | 49 | ||
| 大阪 | 2 | 3 | 20 | 13 | 28 | 6 | 1 | 73 | ||
| 広島 | 1 | 1 | 7 | 6 | 10 | 4 | 1 | 30 | ||
| 高松 | 1 | 1 | 5 | 3 | 4 | 3 | 17 | |||
| 福岡 | 1 | 1 | 5 | 3 | 5 | 3 | 1 | 19 | ||
| 熊本 | 1 | 1 | 4 | 3 | 3 | 3 | 1 | 16 | ||
| 沖縄 | 1 | 3 | 1 | 1 | 1 | 7 | ||||
| 支部計 | 15 | 17 | 118 | 80 | 158 | 43 | 8 | 439 | ||
| 全国計 | 2 | 15 | 18 | 125 | 82 | 169 | 50 | 10 | 471 | |
第4節 国税審議会
1 概要
- 国税審議会は、財務省設置法第21条の規定に基づいて設置されている審議会である。
- (1) 設置の経緯
- 国税審議会は、中央省庁等改革基本法(平成10年法律第103号)に基づき定められた「審議会等の整理合理化に関する基本的計画」(平成11年4月27日閣議決定)に基づき、それまで国税庁に設置されていた国税審査会、税理士審査会及び中央酒類審議会の三つの審議会を統合する形で、平成13年1月6日に発足した。
- (2) 組織及び所掌事務
-
国税審議会は、20人以内の委員で組織することとされ、国税審査分科会、税理士分科会及び酒類分科会の三つの分科会が置かれている。なお、委員は、学識経験のある者のうちから、財務大臣が任命する。
国税審議会の組織
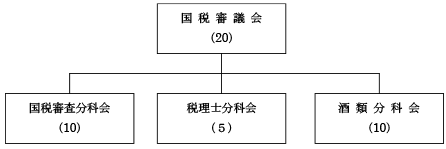
(注) 括弧内の数字は、定員を示す。
-
国税審議会は、国税通則法、税理士法及び酒税の保全及び酒類業組合等に関する法律の規定によりその権限に属させられた事項のほか、エネルギーの使用の合理化等に関する法律、資源の有効な利用の促進に関する法律並びに容器包装に係る分別収集及び再商品化の促進等に関する法律に基づきその権限に属させられた事項を処理する(財務省設置法第21条2項、国税審議会令第1条)。
また、各分科会の所掌事務は次のとおりである。- イ 国税審査分科会
- 国税不服審判所長が国税庁長官通達と異なる法令解釈により裁決を行う等の場合において、国税庁長官から意見を求められた事項の調査審議(国税通則法第99条第2項)
- ロ 税理士分科会
- 税理士試験の執行及び税理士の懲戒処分の審議(税理士法第12条、第47条第4項)
- ハ 酒類分科会
-
- (イ) 酒税の保全のため、酒類業者に対し命令を発する場合の審議、公正な取引の基準、酒類の製法・品質等の表示の基準又は重要基準を定めようとするときの審議(酒税の保全及び酒類業組合等に関する法律第85条、第86条の8)
- (ロ) ①酒類製造業者における酒類の製造(又は輸送)に係るエネルギーの使用の合理化の状況が著しく不十分である場合における指示(又は勧告)後、②酒類業者が酒類容器の分別回収に関する表示事項を表示しない等の場合における勧告後、③酒類小売業者の容器包装廃棄物の排出抑制の促進の状況が著しく不十分である場合における勧告後の命令にあたり意見を述べること(エネルギーの使用の合理化等に関する法律第17条第5項、第28条第5項、第39条第5項、第112条第3項及び第116条第3項、資源の有効な利用の促進に関する法律第25条第3項、容器包装に係る分別収集及び再商品化の促進等に関する法律第7条の7第3項)。
2 審議の状況
- 国税審議会は、平成13年1月の発足以来、これまで計11回開催しており、主な議題は、各分科会における審議状況の報告及び税務行政の現状と課題等である。
3 分科会
- (1) 国税審査分科会
-
- イ 国税審査会
-
国税審査分科会の前身である国税審査会は、国税に係る審査請求事件の処理について第三者の公正な意見を反映させるために、国税通則法の規定に基づき、国税庁に設置されていた機関である。
国税審査会は、昭和45年以来、国税庁長官が国税不服審判所長から国税通則法の規定に基づき申出のあった意見を相当と認めたため国税審査会の議決に至らなかった事件、また、時宜に即した重要な裁決等について説明を行うとともに、意見交換を行っていた。 - ロ 審議の状況
-
国税審査分科会は、平成13年以来、これまで計12回開催している。
国税審査分科会は、時宜に即した重要な裁決等について説明を行うとともに、意見交換を行っている。
なお、国税不服審判所長が国税庁長官に対し、国税通則法の規定に基づき意見を申し出た審査請求事件はこれまでに9件あるが、いずれも審査請求人の主張を容認するものであり、かつ、国税庁長官がその意見を相当と認めたことから、国税審査分科会が国税審議会からの付託を受けて議決を行い、これに基づき国税庁長官が国税不服審判所長に指示した事例はない。
- (2) 税理士分科会
-
- イ 税理士審査会
-
税理士分科会の前身である税理士審査会は、昭和55年の税理士法改正により、従前の税理士試験委員を改組して、昭和56年4月1日に設置された機関である。
税理士審査会は、税理士試験の実施及び大蔵大臣の諮問に応じて税理士に対する懲戒処分について審議することを目的とし、懲戒手続の合理化、慎重化を図るために制度化されたものであった。
税理士審査会は、租税に関する学識経験者のうちから大蔵大臣が任命する委員3名をもって組織されていた。
また、税理士審査会には、税理士試験の問題作成及び採点を行う試験委員並びに懲戒について審査を行う懲戒審査委員を置き、いずれも税理士審査会の推薦に基づき、大蔵大臣が任命していた。 - ロ 審議の状況
-
税理士分科会は、平成13年以来、これまで年4回~6回(計90回)開催している。
これまでに、国税審議会から税理士分科会に付託されて審議された事項は、次のとおりである。- (イ) 税理士試験の試験問題について
- (ロ) 受験資格の認定の申請について
- (ハ) 試験免除の申請について
- (ニ) 税理士試験の結果について
- (ホ) 指定研修の実施結果について
- (ヘ) 税理士等懲戒処分事案について
- (ト) 「税理士・税理士法人に対する懲戒処分等の考え方」について
- (3) 酒類分科会
-
- イ 中央酒類審議会・地方酒類審議会
-
酒類分科会の前身である中央酒類審議会は、酒税法の規定に基づいて設置されていた審議会である。中央酒類審議会の当初の設置目的は、大蔵大臣の諮問に応じて酒類の生産、供給及び価格の重要な事項について調査審議し、また、国税庁長官の諮問に応じて清酒の級別について調査審議することであったが、昭和50年以降、酒類業界の直面する諸問題について、調査、審議を行い、その結果は、国税庁及び酒類業界の指針とされた。
平成11年以降では、平成12年12月に「酒類における有機等の表示基準について」答申されている。
なお、酒税法の規定に基づいて設置されていた地方酒類審議会は、各国税局に設置され、国税局長の諮問を受けて清酒の級別審査を行い、また、平成4年の級別廃止後は、特定名称の清酒の品質評価等を行っていたが、平成13年1月5日に廃止された。 - ロ 地理的表示部会
-
酒類の地理的表示は、平成7年7月に制度を定めたが、どのような場合に地理的表示の指定が受けられるのかが明確ではなく、消費者に地理的表示制度が浸透していないという課題があり、まだ十分に活用されていない状況であったため、平成27年10月に本制度の見直しを行った。この際、事務的事項の詳細を定めるガイドラインは、高度な専門性等を有する者による審議が必要であったため、臨時委員5名を指名した上で、当部会を設置した。
見直し後の新制度の下、GI日本酒等の新たな地理的表示を指定するとともに地理的表示制度を重視するEUとの間において酒類の地理的表示を相互に保護することが合意されるなど、本制度は一定程度定着し、その意義を果たしたものとして当部会は閉会した。
なお、今後、本制度の見直しが生じた場合には、酒類分科会で審議していくこととなる。 - ハ 審議の状況
-
酒類分科会は、平成13年以来、これまで年1回程度(計20回)開催している。平成21年7月から令和元年6月までの10年間で国税審議会から酒類分科会に付託されて審議された後に国税審議会において答申されたものは、次のとおりすべて酒類業組合法に基づく公正な取引の基準、酒類の製法・品質等の表示の基準及び重要基準の審議に係るものであり、国税庁長官が酒税保全のために酒類業者に対し命令を発する場合やエネルギーの使用の合理化等に関し命令を発する場合に係るものはない。
- (イ) 「地理的表示に関する表示基準を定める件の一部改正について(答申)」(平成24年4月)
- (ロ) 「酒類における有機等の表示基準を定める件の一部改正について(答申)」(平成24年6月、平成27年7月)
- (ハ) 「未成年者の飲酒防止に関する表示基準を定める件の一部改正について(答申)」(平成27年7月)
- (ニ) 「清酒の製法品質表示基準を定める件の一部改正について(答申)」(平成27年7月)
- (ホ) 「酒類の表示の基準における重要基準を定める件の一部改正について(答申)」(平成27年10月)
- (へ) 「地理的表示に関する表示基準を定める件の全部改正について(答申)」(平成27年10月)
- (ト) 「果実酒等の製法品質表示基準を定める件について(答申)」(平成27年10月)
- (チ) 「酒類の公正な取引に関する基準を定める件(答申)」(平成29年3月)
- これらの答申を受けて、国税庁は「果実酒等の製法品質表示基準」(平成27年10月30日国税庁告示第18号)、「酒類の地理的表示に関する表示基準」(平成27年10月30日国税庁告示第19号)及び「酒類の公正な取引に関する基準」(平成29年3月31日国税庁告示第2号)を制定し、「酒類における有機等の表示基準」(平成24年7月2日国税庁告示第25号及び平成27年10月30日国税庁告示第20号)、「未成年者の飲酒防止に関する表示基準」(平成27年9月18日国税庁告示第14号)、「清酒の製法品質表示基準」(平成27年9月18日国税庁告示第13号)及び「酒類の表示の基準における重要基準」(平成27年10月30日国税庁告示第21号)の改正を行った。
第5節 土地評価審議会
1 概要
-
土地評価審議会は、土地評価の一層の適正化を図るため、昭和50年6月、各国税局・沖縄国税事務所に設けられた。
この審議会は、関係行政機関の職員、地方公共団体の職員、土地評価に関する学識経験者を委員として構成され、相続税等の土地の評価に関して国税局長と沖縄国税事務所長が意見を求めた事項について調査審議することとされている。
なお、国税局長と沖縄国税事務所長は、農地等の相続税の納税猶予に係る農業投資価格の決定に当たっては、土地評価審議会の意見を聴くこととされている。
2 審議
- 土地評価審議会は、例年5月に各国税局・沖縄国税事務所で開催され、都道府県庁所在都市の最高路線価、都道府県における用途別主要標準地の評価基準額(路線価)及び借地権価額並びに農業投資価格の審議が行われる。

