記載例1 年末調整を行った一般の受給者の場合
- ① 国税太郎は、国税商事株式会社のみから給与の支払を受けており、年末調整を行っています。
- ② 国税太郎の控除対象配偶者並びに扶養親族及び特定親族は以下のとおりです。
・控除対象配偶者:国税花子
・控除対象扶養親族:国税次郎、国税孝男
・特定親族:国税一郎(合計所得950,000円)
・16歳未満の扶養親族:国税三郎 - ③ 国税太郎は、給与等の収入金額が850万円を超えており、かつ年齢23歳未満の扶養親族である国税次郎及び国税三郎を有しているため、所得金額調整控除の適用があります。
- ④ 年末調整の際に社会保険料控除の適用を受けた、国民年金保険料の金額があります。
- ⑤ 令和8年中に支払った生命保険料控除の対象となる生命保険料の金額があります。なお、国税太郎は年齢23歳未満の扶養親族である国税次郎及び国税三郎を有しているため、租税特別措置法第41条の15の5第1項(年齢23歳未満の扶養親族を有する場合の生命保険料控除の特例)の適用があります。
- ⑥ 令和8年の国税太郎の基礎控除の額は620,000円です。
|
この「給与所得の源泉徴収票」の作成に当たっては、「令和8年分給与所得に対する源泉徴収簿」の「年末調整」欄、「令和8年分給与所得者の保険料控除申告書」の「生命保険料控除」欄、「令和8年分給与所得者の配偶者控除等申告書」の「○配偶者の氏名等」欄、「令和8年分給与所得者の特定親族特別控除申告書」の「○特定親族の氏名等」欄及び「令和8年分給与所得者の扶養控除等(異動)申告書」の「主たる給与から控除を受ける源泉控除対象親族」欄等を基にして必要な事項を記載してください。 |

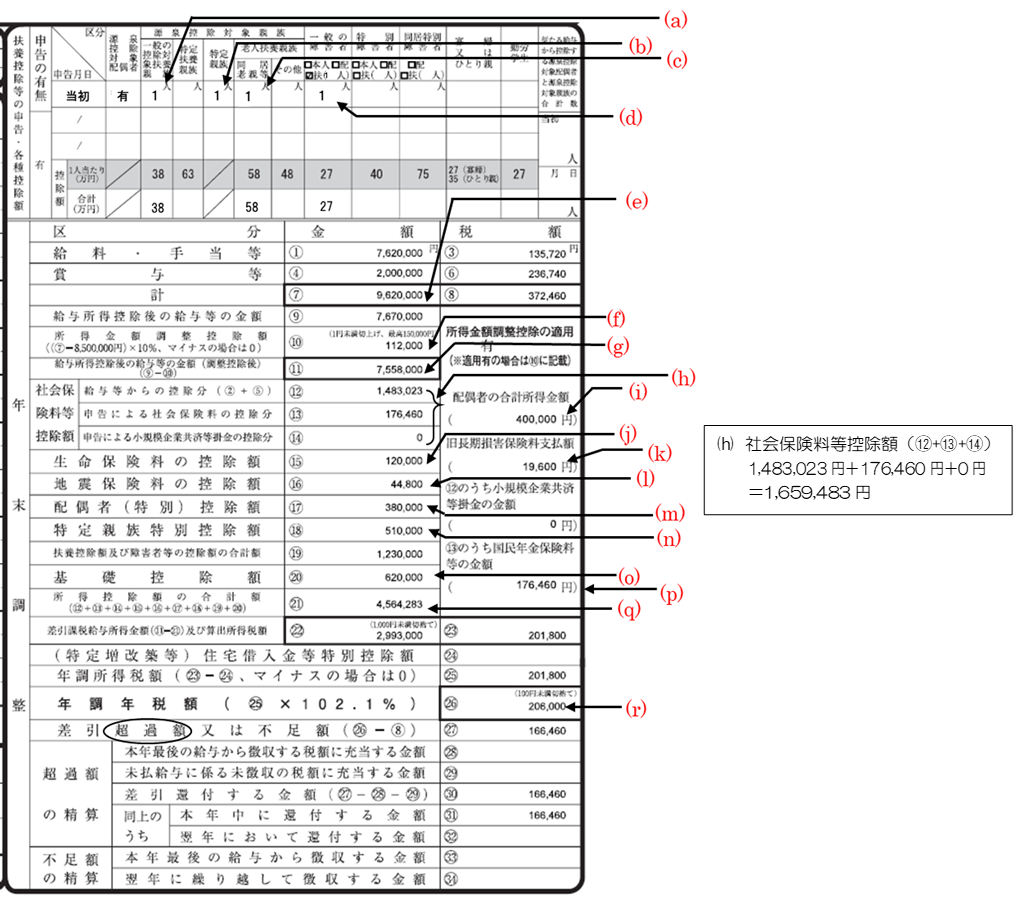
【令和8年分給与所得に対する源泉徴収簿】
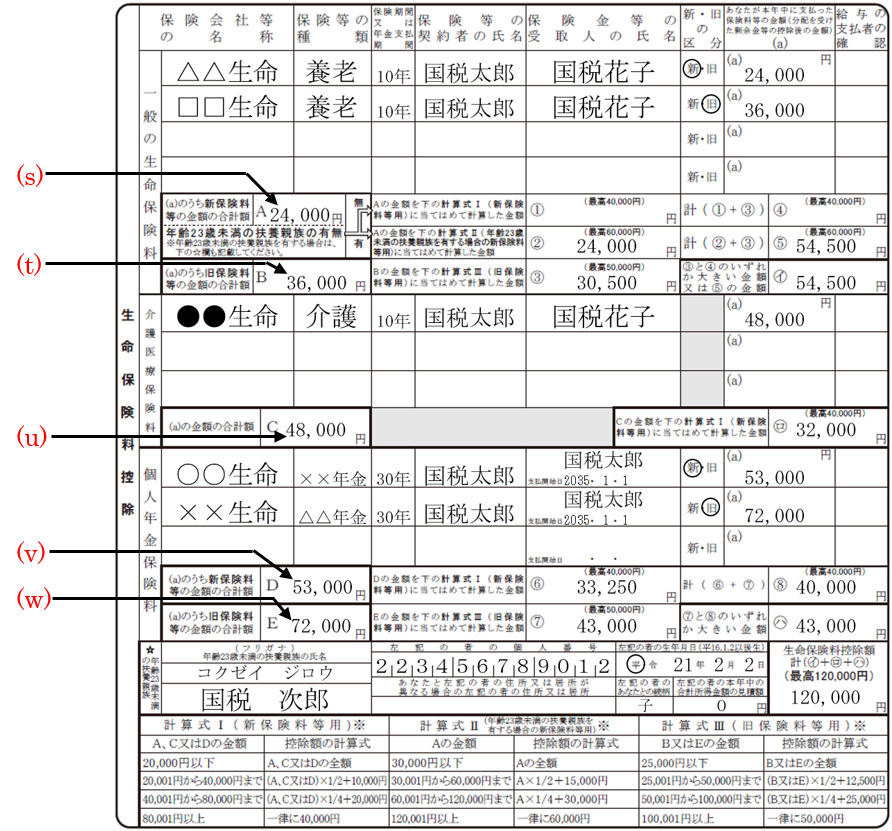
【令和8年分給与所得者の保険料控除申告書】
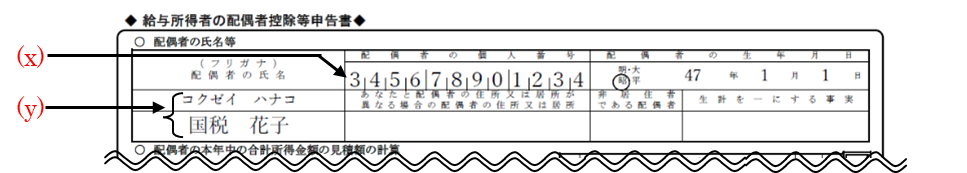
【令和8年分給与所得者の配偶者控除等申告書】
【令和8年分給与所得者の特定親族特別控除申告書】
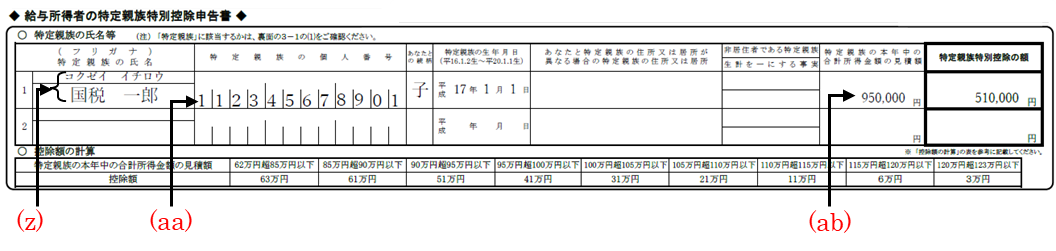
(ab) 特定親族の本年中の合計所得金額の見積額に応じて、「給与所得の源泉徴収票」の㉒控除対象扶養親族等の「区分」欄に規定の区分値を記載してください。区分値については、㉒(源泉・特別)控除対象配偶者・控除対象扶養親族等の「●特定親族特別控除の額の区分」を参照してください。
【令和8年分給与所得者の扶養控除等(異動)申告書】
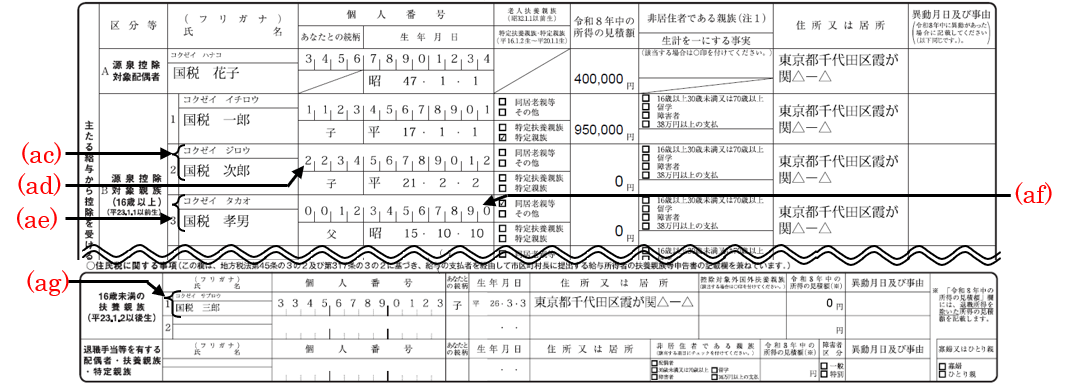
(ac)・(ae)特定親族以外の控除対象扶養親族について、「給与所得の源泉徴収票」の(ac)・(ae)欄「控除対象扶養親族等」に記載してください。特定親族は、「給与所得者の特定親族特別控除申告書」から記載します。
|
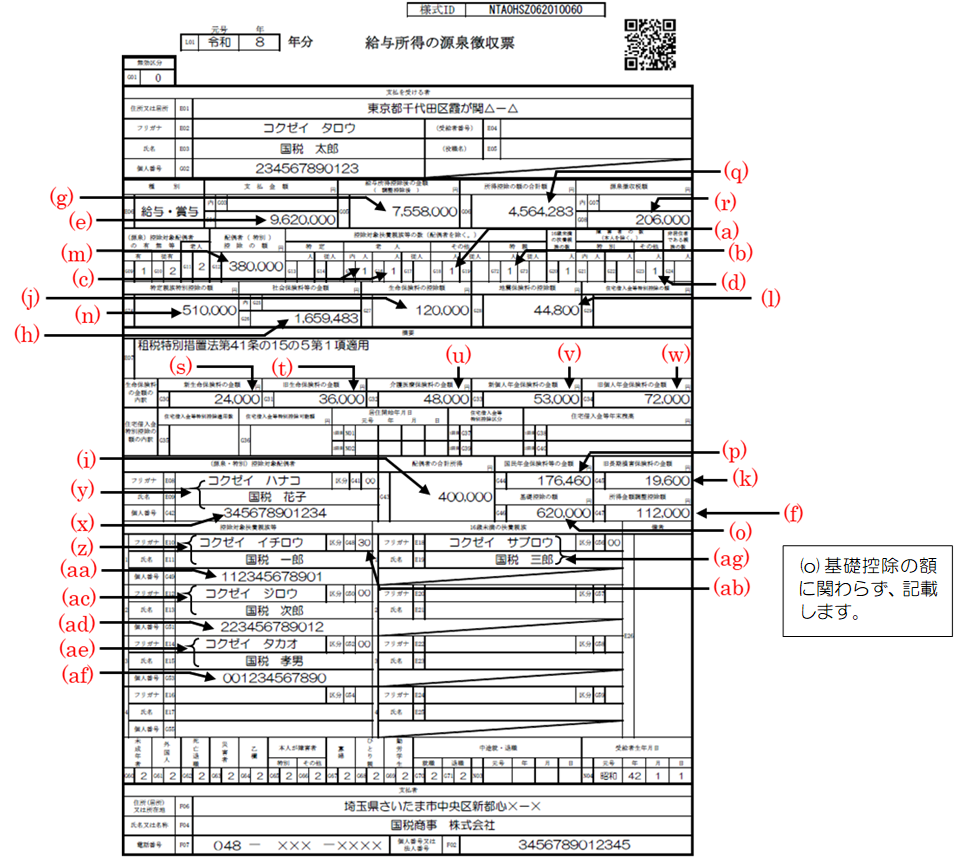
源泉徴収簿の(a)~(r)欄、保険料控除申告書の(s)~(w)欄、配偶者控除等申告書の(x)~(y)欄、特定親族特別控除申告書の(z)~(ab)欄、扶養控除等申告書の(ac)~(ag)の金額等を、源泉徴収票の同記号の欄に記載してください。 |
【令和8年分給与所得の源泉徴収票】