「住宅借入金等特別控除の額の内訳」欄
年末調整を実施した受給者の源泉徴収票にのみ記載します。

【住宅借入金等特別控除適用数】欄
年末調整の際に住宅借入金等特別控除の適用がある場合には、当該控除の適用数を記載してください。
【住宅借入金等特別控除可能額】欄
住宅借入金等特別控除額が算出所得税額を超えるため、年末調整で控除しきれない控除額がある場合には、「住宅借入金等特別控除可能額」を記載してください(記載例3を参照してください。)。
【居住開始年月日(1回目、2回目)】欄
居住開始年月日は、和暦で記載してください。
【住宅借入金等特別控除区分(1回目、2回目)】欄
適用を受けている住宅借入金等特別控除の区分を次のように記載してください。
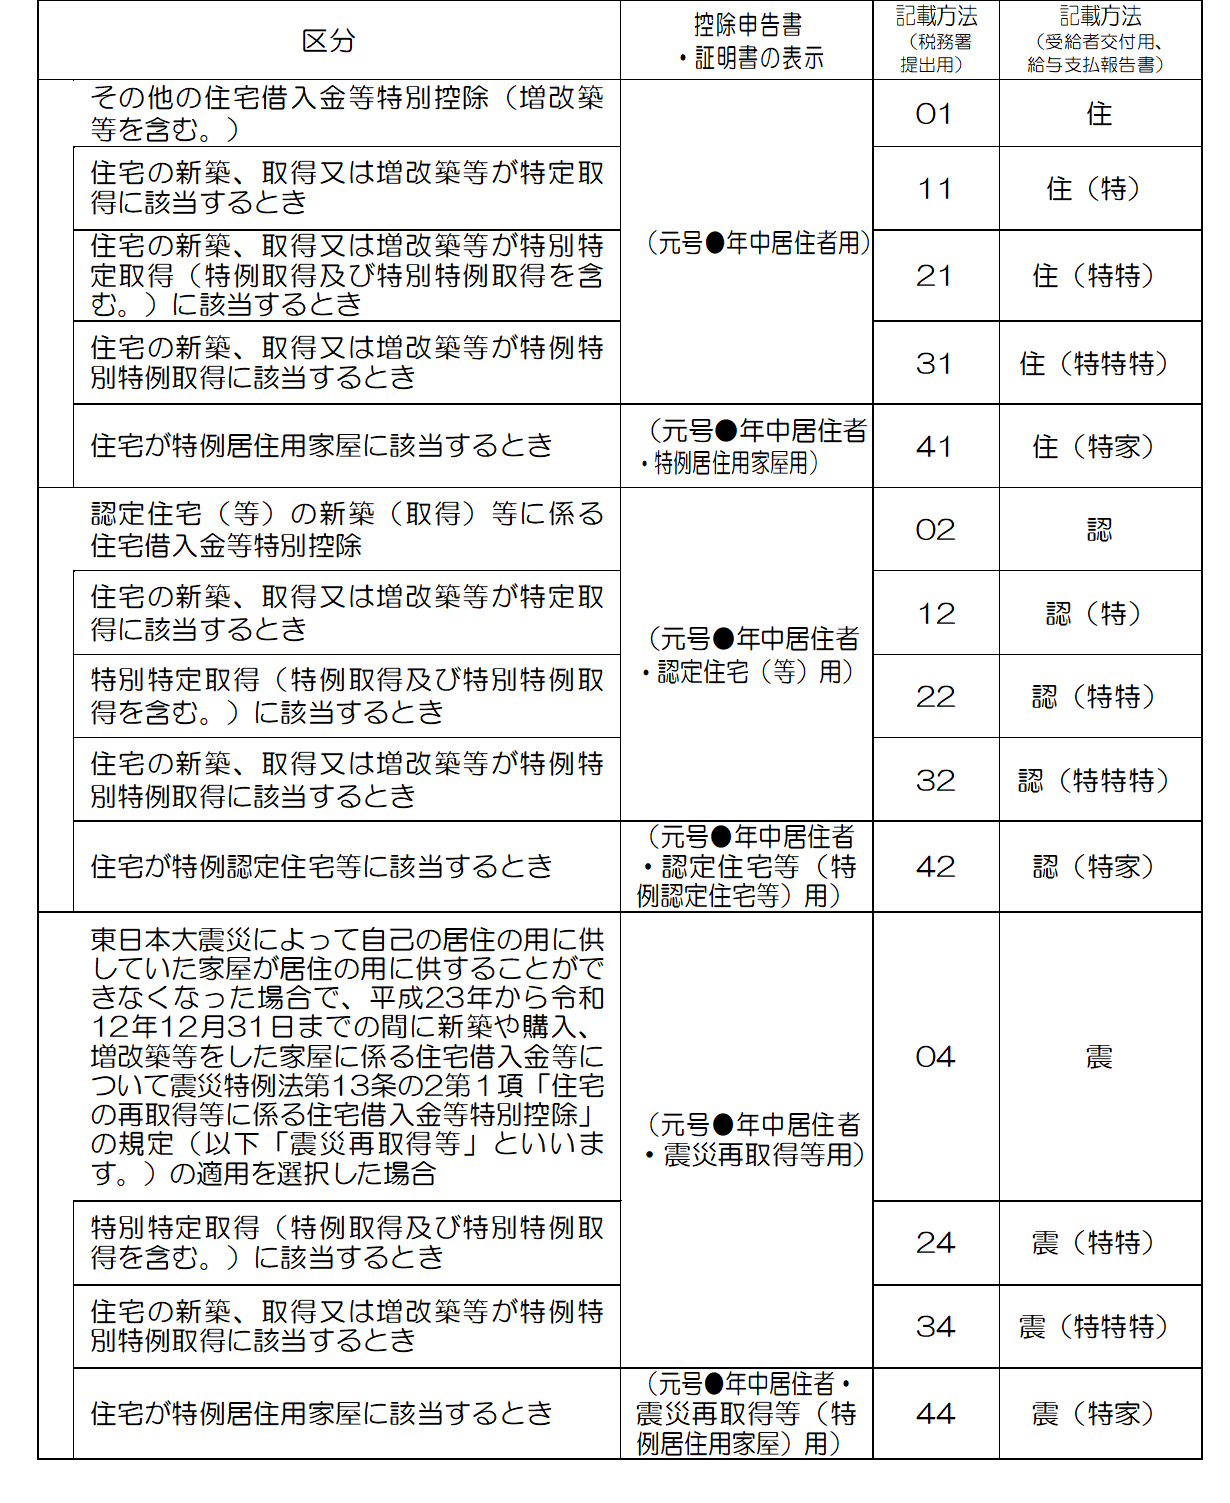
「特定取得」「特別特定取得」又は「特例特別特例取得」の場合の控除証明書の表示については、記載例3を参照してください。
なお、居住開始が令和5年1月1日以後の場合は、「(特)」、「(特特)」及び「(特特特)」の区分の対象となりませんので併記は不要です。
控除証明書への表示もありませんのでご留意ください。

※ 赤線枠内に適用を受けている住宅借入金等特別控除の区分が表示されます。
【住宅借入金等年末残高(1回目、2回目)】欄
年末調整の際に2 以上の住宅借入金等特別控除の適用がある場合には、その住宅の取得等ごとに、「住宅借入金等年末残高」を記載してください。
なお、記載する金額は、給与所得者の住宅借入金等特別控除申告書の住宅借入金等特別控除区分に応じた④「③×『居住用割合』」(居住開始が平成30年12月31日以前の場合は、⑤「居住用部分の家屋又は土地等に係る借入金等の年末残高(④×③)」)欄に記載された金額を記載してください。
~市区町村からのお知らせ~
年末調整の際、控除しきれない住宅借入金等特別控除の金額がある場合には、「給与所得の源泉徴収票」の「住宅借入金等特別控除可能額」欄を記載する必要があります。
また、2 以上の住宅借入金等特別控除の適用を受ける場合には、その住宅の取得等ごとに、「住宅借入金等特別控除区分」及び「住宅借入金等年末残高」を記載する必要があります。
さらに、震災特例法第13 条の2第1項(住宅の再取得等による住宅借入金等特別控除)に係る控除の適用を受ける場合には、「住宅借入金等特別控除区分」を記載しなければなりません。詳しくは、最寄りの市区町村にお尋ねください。

