別紙 新設法人が設立の日に通算グループから離脱する場合のその法人の事業年度及び青色申告の承認について
1 事前照会の趣旨及び事前照会に係る取引等の事実関係
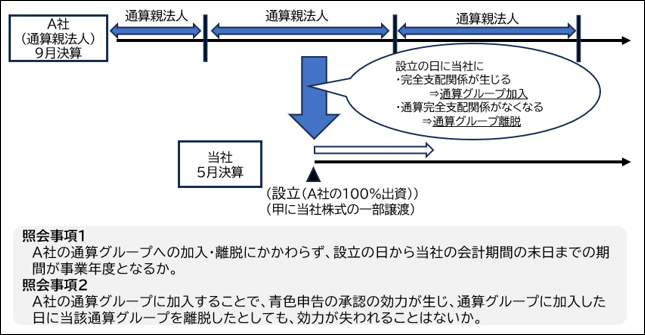
新規事業を行うことを検討していた個人(以下「甲」といいます。)は、甲を代表取締役として新たに設立される法人(5月末決算法人であり、以下「当社」といいます。)について、A社(9月末決算法人)と共同経営を行うこととなりました。当社設立の事務手続については、発起人が複数になることによる手続の煩雑性を避け、迅速に当社の事業を開始するために、A社が行うこととし、A社を100%親法人として金銭出資により当社を設立した上で、その設立の日に当社の株式の25%を甲が取得することとなりました。
ところで、A社の企業グループはA社を通算親法人とするグループ通算制度を採用しているところ、当社は、当社の設立の日に、A社との間にA社による完全支配関係が生ずることで、A社の通算グループに加入することとなります。ただし、同日に当社の株式の一部を甲が取得することで、当社は、A社との間にA社による通算完全支配関係を有しなくなるため、同日にA社の通算グループから離脱することになります(A社が「完全支配関係を有することとなった旨を記載した書類」及び「通算完全支配関係等を有しなくなった旨を記載した書類」を所轄税務署長に提出します。)。
この場合、当社の事業年度及び青色申告の承認については、それぞれ次の(1)及び(2)のとおりと解して差し支えないか照会申し上げます。
(1) A社の通算グループへの加入・離脱にかかわらず、当社の設立の日から当社の会計期間の末日までの期間が設立1期目の事業年度となる。
(2) A社の通算グループに加入することで、当社には青色申告の承認の効力が生ずるため、当社がA社の通算グループに加入した日に当該通算グループを離脱したとしても、その承認の効力が失われることはない。
なお、当社の設立の日から当社の会計期間の末日までの期間に法人税法第14条第1項各号《事業年度の特例》に掲げられている事実が生じないことを本照会の前提とします。
2 事前照会者の求める見解となることの理由
(1) 当社の事業年度について
イ 法人税法上、事業年度とは、原則的には会計期間で定款等に定めるものをいいます(法法13①)が、事業年度の中途における解散等の一定の事実が生じた場合には、その事業年度は中途で終了することとされています(法法14①各号)。
また、内国法人が通算親法人との間にその通算親法人による完全支配関係を有することとなった場合には、その有することとなった日の前日にその内国法人の事業年度は終了し、これに続く事業年度は、その有することとなった日から開始するものとするとされています(法法14④一)。
加えて、内国法人が通算親法人との間にその通算親法人による通算完全支配関係を有しなくなった場合には、その有しなくなった日の前日にその内国法人の事業年度は終了し、これに続く事業年度はその有しなくなった日から開始するものとするとされています(法法14④二)。
ロ 当社は、通算親法人であるA社によって設立され、設立の日にA社との間にA社による完全支配関係を有することとなります。上記イのとおり、通算親法人による完全支配関係を有することとなった日の前日にその内国法人の事業年度は終了し、これに続く事業年度は、通算親法人による完全支配関係を有することとなった日から開始することとされていますが、当社はA社によって新たに設立された法人であり、当社には「通算親法人による完全支配関係を有することとなった日の前日」、すなわち設立の日の前日はありません。このため、その前日がない場合には「前日に終了する事業年度」もないこととなります。
また、当社は、設立の日にA社の通算グループから離脱することとなりますが、上記イのとおり、内国法人が通算親法人との間にその通算親法人による通算完全支配関係を有しなくなった場合、その有しなくなった日の前日に事業年度は終了し、これに続く事業年度はその有しなくなった日から開始することとされています。そして、前述と同様に、当社には「前日に終了する事業年度」もないこととなります。
したがって、当社は設立の日に通算親法人であるA社の通算グループに加入・離脱をしますが、その加入・離脱をした当社に法人税法第14条第4項は適用されないと解されます。
よって、設立の日に当社の事業年度は開始し、当社の会計期間の中途で事業年度が終了する事実は生じないため、設立の日から当社の会計期間の末日(5月末日)までの期間が当社の設立1期目の事業年度となると考えます(法法13①)。
(2) 当社の青色申告の承認申請について
イ 一定の内国法人が、通算親法人との間にその通算親法人による完全支配関係を有することとなった場合(加入時期の特例の適用を受ける場合を除きます。)には、その一定の内国法人については、その完全支配関係を有することとなった日において通算承認があったものとみなすこととされ、この場合において、その通算承認は、その完全支配関係を有することとなった日から、その効力を生ずるものとするとされています(法法64の9⑪)。
また、通算子法人が通算親法人との間にその通算親法人による通算完全支配関係を有しなくなった場合には、通算子法人については、その有しなくなった日に通算承認の効力を失うものとするとされています(法法64の10⑥六)。
ロ 青色申告の承認を受けていない内国法人が通算承認を受けた場合には、その承認の効力が生じた日において、青色申告の承認があったものとみなすこととされています(法法125②)。なお、この青色申告の承認を受けている内国法人(通算法人及び通算法人であった内国法人を含みます。)について、その事業年度に係る帳簿書類の備付け、記録又は保存が所定の方法に従って行われていないことなど一定の事実がある場合には、税務署長がその承認を取り消すことができることとされています(法法127①③④)。
ハ 上記イのとおり、当社は、通算親法人であるA社との間にその通算親法人による完全支配関係を有することとなるため、その完全支配関係を有することとなった日において、当社に係る通算承認があったものとみなされますので、上記ロのとおり、青色申告の承認があったものとみなされます。これは通算承認の効力が生じた日と同日にその効力が失われた場合であってもその取扱いが変わるものではありません。また、離脱の日(設立の日)に通算承認の効力が失われることとなりますが、通算グループからの離脱は、上記ロの青色申告の承認が取り消される一定の事由(法法127①③④)に該当しないため、青色申告の承認の取りやめを行う場合(法法128)を除き青色申告の承認の効力が失われることはないと考えます。
以上

