平成30年12月
高松国税局
平成29事務年度における相続税の調査等の状況(四国4県)について
追徴税額は過去7年間で最高
現金・預貯金の申告漏れ額は2年連続で増加
1 実地調査件数及び申告漏れ等の非違件数
相続税の実地調査は、平成27年に発生した相続を中心に、国税局及び税務署で収集した資料情報を基に、申告額が過少であると想定されるものや、申告義務があるにもかかわらず無申告となっていることが想定されるものなどに対して実施しました。
その結果、実地調査の件数は、415件(平成28事務年度435件)、このうち申告漏れ等の非違があった件数は、391件(平成28事務年度407件)で、非違割合は、94.2%(平成28事務年度93.6%)となっています。
(注) 「実地調査」とは、国税の調査のうち職員が納税義務者の支配・管理する場所(自宅等)等に臨場し質問検査等を行うものをいいます。
2 申告漏れ課税価格
申告漏れ課税価格は、138億86百万円(平成28事務年度147億83百万円)で、実地調査1件当たりでは、3,346万円(平成28事務年度3,398万円)となっています。
3 申告漏れ相続財産の金額の内訳
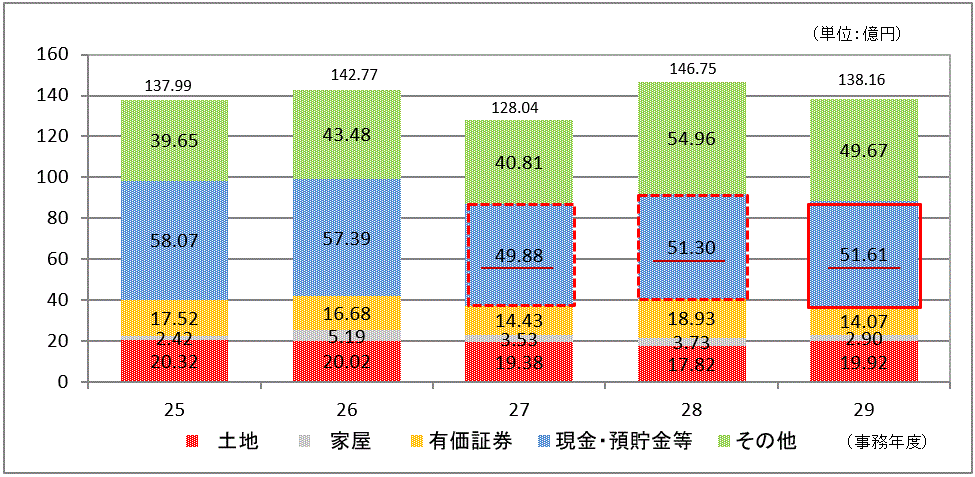
申告漏れ相続財産の金額の内訳は、現金・預貯金等51億61百万円(平成28事務年度51億30百万円)が最も多く、続いて土地19億92百万円(平成28事務年度17億82百万円)、有価証券14億7百万円(平成28事務年度18億93百万円)の順となっています。
4 追徴税額
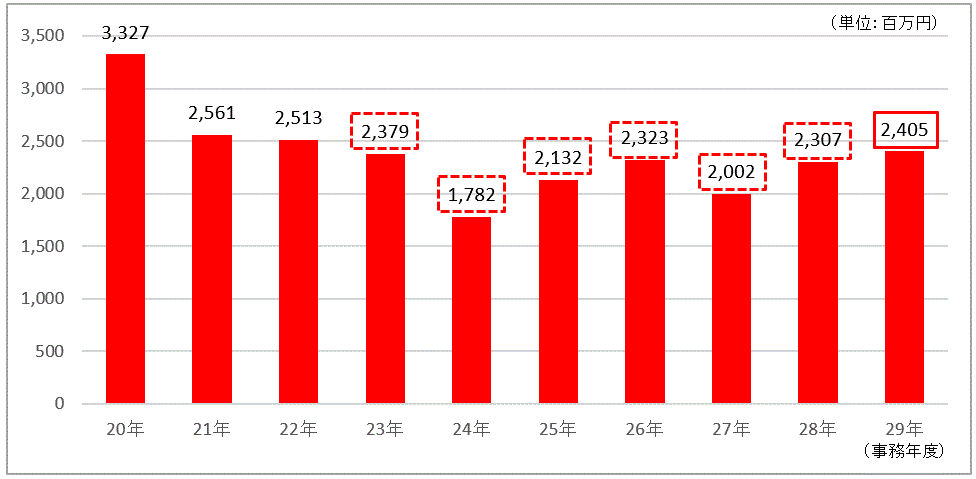
追徴税額(加算税を含む。)は、24億5百万円(平成28事務年度23億7百万円)で、実地調査1件当たりでは579万円(平成28事務年度530万円)となっています。
5 重加算税の賦課件数
重加算税の賦課件数は、63件(平成28事務年度82件)、賦課割合は16.1%(平成28事務年度20.1%)となっています。
6 「簡易な接触」による接触件数等
実地調査以外の接触で、文書、電話による連絡又は来署依頼による面接により申告漏れ、計算誤り等がある申告を是正するなどの接触(以下「簡易な接触」といいます。)を実施しています。
平成29事務年度における簡易な接触の件数は、438件(平成28事務年度503件)、このうち申告漏れ等の非違及び回答等があった件数は、290件(平成28事務年度343件)で、この割合は66.2%(平成28事務年度68.2%)となっています。
相続税の調査事績(合計)
| 事務年度 | 平成28事務年度 | 平成29事務年度 | 対前事務年度比 | ||||
|---|---|---|---|---|---|---|---|
| 項目 | |||||||
 |
調査件数 | 件 | 件 | % | |||
| 435 | 415 | 95.4 | |||||
 |
申告漏れ等の非違件数 | 件 | 件 | % | |||
| 407 | 391 | 96.1 | |||||
 |
非違割合 ( /) |
% | % | ポイント | |||
| 93.6 | 94.2 | 0.6 | |||||
 |
重加算税賦課件数 | 件 | 件 | % | |||
| 82 | 63 | 76.8 | |||||
 |
重加算税賦課割合 ( /) |
% | % | ポイント | |||
| 20.1 | 16.1 | ▲4.0 | |||||
 |
申告漏れ課税価格 | 百万円 | 減 | 百万円 | % | ||
| 14,783 | 13,886 | 93.9 | |||||
 |
のうち 重加算税賦課対象 |
百万円 | 百万円 | % | |||
| 2,525 | 1,864 | 73.8 | |||||
 |
追徴税額 | 本税 | 百万円 | 百万円 | % | ||
| 1,976 | 2,079 | 105.2 | |||||
 |
加算税 | 百万円 | 百万円 | % | |||
| 331 | 326 | 98.5 | |||||
 |
合計 | 百万円 | 百万円 | % | |||
| 2,307 | 2,405 | 104.2 | |||||
 |
1件当たり | 申告漏れ課税価格 ( /) |
万円 | 万円 | % | ||
| 3,398 | 3,346 | 98.5 | |||||
 |
追徴税額 ( /) |
万円 | 万円 | % | |||
| 530 | 579 | 109.2 | |||||
(注)
- 1 「申告漏れ課税価格」は、申告漏れ相続財産価額(相続時精算課税適用財産を含む。)から、被相続人の債務・葬式費用の額(調査による増減分)を控除し、相続開始前3年以内の被相続人から法定相続人等への生前贈与財産額(調査による増減分)を加えたものである。
- 2 表の数値は、各項目ごとに単位未満を四捨五入しているので、各県の合計と一致しない場合がある。
追徴税額の推移
申告漏れ相続財産の金額の推移
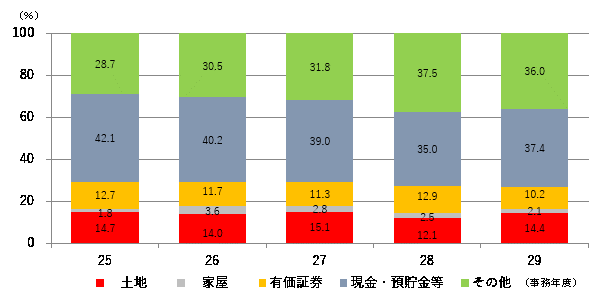
申告漏れ相続財産の金額の構成比の推移
簡易な接触に係る事績(合計)
高松国税局においては、実地による税務調査を適切に実施する一方で、実地調査以外の多様な手法を効果的・効率的に活用し、適正申告の確保に努めています。
特に、平成27年1月の相続税基礎控除額の引下げ等により、申告件数が大幅に増加したことも踏まえ、具体的には次のような取組を積極的に行っております。
- 保有する資料情報等から相続税の無申告が想定される納税者等に対し、書面照会を行うことによる、自発的な期限後申告書の提出を促す取組
- 調査すべき問題点が限られている事案に対し、実地に赴かないで、電話や来署依頼による調査を実施し、より効率的に納税者等に接触する取組
| 事務年度 | 平成28事務年度 | 平成29事務年度 | 対前事務年度比 | ||||
|---|---|---|---|---|---|---|---|
| 項目 | |||||||
|
簡易な接触件数 | 件 | 件 | % | |||
| 503 | 438 | 87.1 | |||||
|
申告漏れ等の非違件数 | 件 | 件 | % | |||
| 98 | 109 | 111.2 | |||||
|
回答等の件数(※) | 件 | 件 | % | |||
| 245 | 181 | 73.9 | |||||
|
申告漏れ等の非違及び 回答等の件数( +) |
件 | 件 | % | |||
| 343 | 290 | 84.5 | |||||
|
非違及び回答等の割合 ( /) |
% | % | ポイント | |||
| 68.2 | 66.2 | ▲2.0 | |||||
|
申告漏れ課税価格 | 百万円 | 百万円 | % | |||
| 3,343 | 3,497 | 104.6 | |||||
|
追徴税額 | 本税 | 百万円 | 百万円 | % | ||
| 175 | 333 | 190.3 | |||||
|
加算税 | 百万円 | 百万円 | % | |||
| 9 | 57 | 633.3 | |||||
|
合計 | 百万円 | 百万円 | % | |||
| 185 | 390 | 210.8 | |||||
|
1件当たり | 申告漏れ課税価格 ( /) |
万円 | 万円 | % | ||
| 665 | 798 | 120 | |||||
|
追徴税額 ( /) |
万円 | 万円 | % | |||
| 37 | 89 | 240.5 | |||||
(※)
- 「回答等の件数」とは、無申告が想定される者への書面照会に対する回答件数や、書類の提出依頼に対する書類提出件数のことをいう。
(注)
- 1 「申告漏れ課税価格」は、申告漏れ相続財産価額(相続時精算課税適用財産を含む。)から、被相続人の債務・葬式費用の額(簡易な接触による増減分)を控除し、相続開始前3年以内の被相続人から法定相続人等への生前贈与財産額(簡易な接触による増減分)を加えたものである。
- 2 表の数値は、各項目ごとに単位未満を四捨五入しているので、各県の合計と一致しない場合がある。
無申告事案に係る調査事績
無申告事案は、申告納税制度の下で自発的に適正な申告・納税を行っている納税者の税に対する公平感を著しく損なうものであることから、資料情報、租税条約に基づく情報交換資料などを活用し、無申告事案の把握を積極的に行い、的確な課税処理に努めています。
| 事務年度 | 平成28事務年度 | 平成29事務年度 | 対前事務年度比 | ||
|---|---|---|---|---|---|
| 項目 | |||||
| |
実地調査件数 | 件 | 件 | % | |
| 55 | 52 | 94.5 | |||
| |
申告漏れ等の非違件数 | 件 | 件 | % | |
| 53 | 50 | 94.3 | |||
|
非違の割合 ( /) |
% | % | ポイント | |
| 96.4 | 96.2 | ▲0.2 | |||
|
申告漏れ課税価格 | 百万円 | 百万円 | % | |
| 5,347 | 5,209 | 97.4 | |||
|
追徴税額 | 本税 | 百万円 | 百万円 | % |
| 235 | 493 | 209.8 | |||
|
加算税 | 百万円 | 百万円 | % | |
| 49 | 69 | 140.8 | |||
|
合計 | 百万円 | 百万円 | % | |
| 284 | 563 | 198.2 | |||
|
実地調査 1件当たり |
申告漏れ課税価格 ( /) |
万円 | 万円 | % |
| 9,722 | 10,017 | 103.0 | |||
|
追徴税額 ( /) |
万円 | 万円 | % | |
| 517 | 1,082 | 209.3 | |||
贈与税に係る調査事績
国税局では、相続税の補完税である贈与税の適正な課税を実現するため、資料情報の収集、租税条約に基づく情報交換に努めるとともに、相続税調査等、あらゆる機会を通じて財産移転の把握に努めており、無申告事案を中心に、平成30事務年度も積極的に贈与税の調査を実施し、適正申告の確保に努めています。
| 事務年度 | 平成28事務年度 | 平成29事務年度 | 対前事務年度比 | ||
|---|---|---|---|---|---|
| 項目 | |||||
|
実地調査件数 | 件 | 件 | % | |
| 143 | 147 | 102.8 | |||
|
申告漏れ等の非違件数 | 件 | 件 | % | |
| 138 | 142 | 102.9 | |||
|
申告漏れ課税価格 | 百万円 | 百万円 | % | |
| 593 | 516 | 87.0 | |||
|
追徴税額 | 百万円 | 百万円 | % | |
| 155 | 105 | 67.7 | |||
|
実地調査 1件当たり |
申告漏れ課税価格 ( /) |
万円 | 万円 | % |
| 415 | 351 | 84.6 | |||
|
追徴税額 ( /) |
万円 | 万円 | % | |
| 108 | 71 | 65.7 | |||
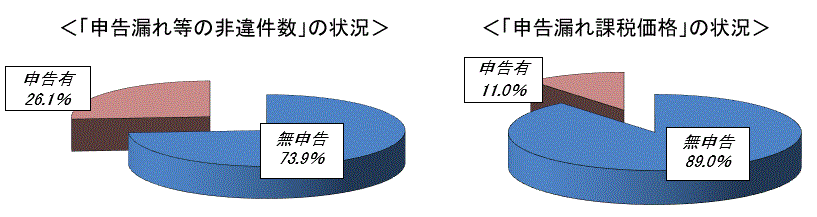
1 調査事績に占める無申告事案の状況(平成29事務年度)
○ 国税局では、あらゆる機会を通じて把握した生前の資産保有・移動状況に関する情報を蓄積・活用するなどして、贈与税の無申告事案の積極的な調査に努めています。
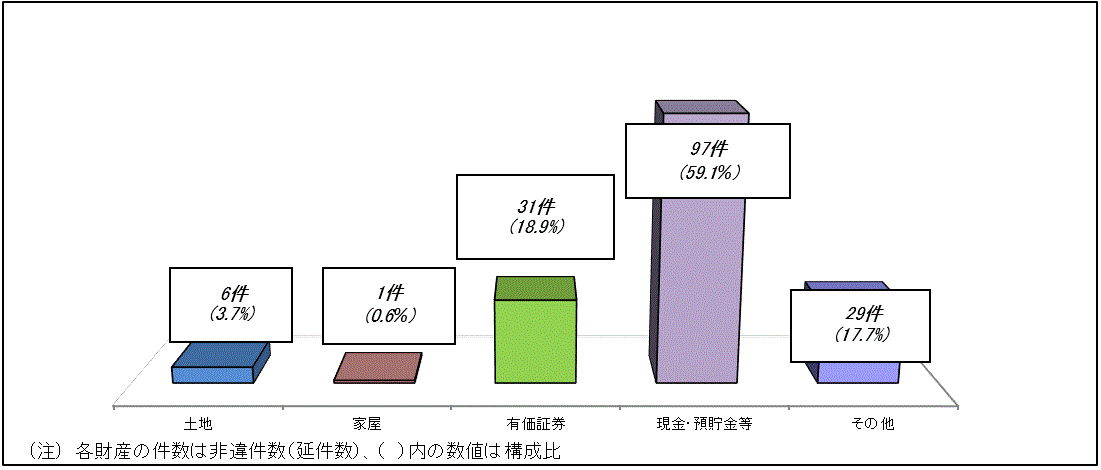
2 調査事績に係る財産別非違件数(平成29事務年度)