手順2  収入金額等、
 所得金額を計算する
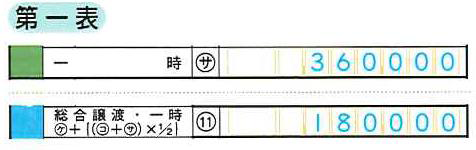
総合課税の譲渡所得・一時所得 第一表


総合課税の譲渡所得の概要
ゴルフ会員権や金地金、船舶、機械、特許権、漁業権、書画、骨とう、貴金属などの資産の譲渡から生ずる所得
譲渡した資産を取得してから譲渡するまでの保有期間により、短期と長期に分けられます。
| 短期 | 保有期間が5年以内の資産の譲渡 |
|---|---|
| 長期 | 保有期間が5年を超える資産の譲渡 |
※ 『譲渡所得の内訳書(確定申告書付表)【総合譲渡用】』を作成提出してください。
※ 土地や建物、借地権、株式等の譲渡から生ずる所得は申告分離課税となります。この場合、申告書第一表、第二表と第三表(分離課税用)等を使用します。
参照:『譲渡所得の申告のしかた』
一時所得の概要
臨時・偶発的なもので対価性のない次のような所得
● 賞金や懸賞当せん金、競馬や競輪の払戻金
● 生命保険の一時金や損害保険の満期返戻金
所得金額の計算欄
| 譲 渡 所 得 |
短期譲渡所得の金額 (譲渡所得の内訳書 【総合譲渡用】から転記) |
円 |
A |  |
この金額を第一表の |
|---|---|---|---|---|---|
| 長期譲渡所得の金額 (譲渡所得の内訳書 【総合譲渡用】から転記) |
円 |
B | |
この金額を第一表の |
| 一 時 所 得 |
一時所得の収入金額(税込) | (合計) 円 |
C | ||
|---|---|---|---|---|---|
| 収入を得るために支出した金額 | 円 |
D | |||
| 差引金額 (C-D) |
(赤字のときは0円) 円 |
E | |||
| 特別控除額 (Eの金額と50万円 のいずれか少ない方の金額) |
円 |
F | |||
| 一時所得の金額 (E-F) |
円 |
G | |
この金額を第一表の |
| (B+G)×0.5 | 円 |
H | ※ 1円未満の端数があるときは、その端数を切り捨てます。 |
|
|---|---|---|---|---|
| 「総合譲渡・一時」欄の金額 (A+H) |
円 |
I | |
この金額を第一表の |
※ 総合課税の譲渡所得や一時所得がある場合で、事業所得、不動産所得、総合課税の譲渡所得のいずれかに赤字があるときは、この計算欄を使用せず、『損益の通算の計算書』を使用して計算してください。
申告書の書き方
 |
|
 |
「総合課税の譲渡所得、一時所得に関する事項( |
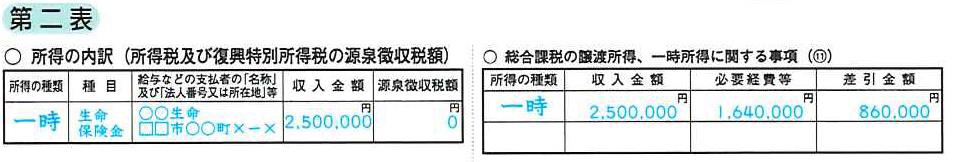
※ 一時所得がある場合は、上記の欄のほか、「所得の内訳(所得税及び復興特別所得税の源泉徴収税額)」欄の各欄にも該当事項を記入します。 |
設例
| 一時所得のみで譲渡所得がない場合 一時所得の収入金額C:2,500,000円 |
|