Ⅱ 適用要件【基本的事項(共通事項)】
問9 国税関係書類をスキャナ保存する場合、どれくらいの期間保存する必要がありますか。
【回答】
電子帳簿保存法は、国税関係帳簿書類の保存方法等について所得税法、法人税法その他の国税に関する法律の特例を定めるものであることから、スキャナデータについてもそれぞれの法律で定められた期間保存する必要があります。
具体的には、次の表のとおりです。
なお、バックアップデータの保存については、法令上の要件とはなっていませんが、保存期間を通じて適切に保存がなされるためには、バックアップデータを保存することが望まれます。
(参考) 国税関係帳簿書類の保存期間
○個人事業者の場合
【青色申告者】
| 保存が必要なもの | 保存期間 | ||
|---|---|---|---|
| 帳簿 | 仕訳帳、総勘定元帳、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳など | 7年 | |
| 書類 | 決算関係書類 | 損益計算書、貸借対照表、棚卸表など | 7年 |
| 現金預金取引等関係書類 | 領収証、小切手控、預金通帳、借用証など | 7年※ | |
| その他の書類 | 取引に関して作成し、又は作成した上記以外の書類(請求書、見積書、契約書、納品書、送り状など) | 5年 | |
※ 前々年分の事業所得及び不動産所得の金額が300万円以下の方は、5年間の保存が必要です。
【白色申告者】
| 保存が必要なもの | 保存期間 | |
|---|---|---|
| 帳簿 | 収入金額や必要経費を記載した帳簿(法定帳簿) | 7年 |
| 業務に関して作成した上記以外の帳簿(任意帳簿) | 5年 | |
| 書類 | 決算に関して作成した棚卸表その他の書類 | 5年 |
| 業務に関して作成し、又は受領した請求書、納品書、送り状、領収書などの書類 | ||
【共通】
・ 保存期間は、帳簿についてはその閉鎖の日の属する年の翌年3月15日の翌日から7年間(又は5年間)、書類についてはその作成又は受領の日の属する年の翌年3月15日の翌日から7年間(又は5年間)となります。
・ 消費税の課税事業者が仕入税額控除の要件として保存すべき請求書等及び適格請求書発行事業者(インボイス発行事業者)として交付した適格請求書の写しや提供した電磁的記録については、上記にかかわらず7年間保存する必要があります。
・ 雑所得を生ずべき業務を行う方で、前々年分のその業務に係る収入金額が300万円を超える方は、現金預金取引等関係書類を5年間保存する必要があります。
○法人の場合【青色申告者及び白色申告者】
| 保存が必要なもの | 保存期間 | |
|---|---|---|
| 帳簿 | 総勘定元帳、仕訳帳、現金出納帳、売掛金元帳、買掛金元帳、売上帳、仕入帳など | 7年 |
| 書類 | 棚卸表、貸借対照表、損益計算書、注文書、契約書、領収書など | 7年 |
・ 青色申告書を提出した事業年度で欠損金額(青色申告欠損金)が生じた事業年度または青色申告書を提出しなかった事業年度で災害損失金額が生じた事業年度においては、10年(平成30年4月1日前に開始した事業年度は9年間)となります。
・ その事業年度の確定申告書の提出期限の翌日を起算日とします。
問10 スキャナ保存を行おうと考えていますが、どのような要件を満たさなければならないのでしょうか。
【回答】
国税関係書類のスキャナ保存に当たっては、真実性や可視性を確保するための要件を満たす必要があります(規則2)。
詳しくは次の表をご覧ください。
要件 |
重 要 書 類 (注1) |
一 般 書 類 (注2) |
過去分 重要書類 (注3) |
|---|---|---|---|
| 入力期間の制限(書類の受領等後又は業務の処理に係る通常の期間を経過した後、速やかに入力)(規2⑥一イ、ロ) | ○ | ||
| 一定水準以上の解像度(200dpi以上)による読み取り (規2⑥二イ(1)) | ○ | ○ | ○ |
| カラー画像による読み取り(赤・緑・青それぞれ256階調(約1677万色)以上)(規2⑥二イ(2)) | ○ | ※1 | ○ |
| タイムスタンプの付与(規2⑥二ロ) | ○※2 | ○※3 | ○※3 |
| ヴァージョン管理(訂正又は削除の事実及び内容の確認等)(規2⑥二ハ) | ○ | ○ | ○ |
| スキャン文書と帳簿との相互関連性の保持(規2⑥三) | ○ | ○ | |
| 見読可能装置(14インチ以上のカラーディスプレイ、4ポイント文字の認識等)の備付け(規2⑥四) | ○ | ※1 | ○ |
| 整然・明瞭出力(規2⑥四イ~ニ) | ○ | ○ | ○ |
| 電子計算機処理システムの開発関係書類等の備付け(規2⑥六、同2②一) | ○ | ○ | ○ |
| 検索機能の確保(規2⑥五) | ○ | ○ | ○ |
| その他 | ※4、※5 |
(注)1決算関係書類以外の国税関係書類(一般書類を除きます。)をいう。
2資金や物の流れに直結・連動しない書類として規則第2条第7項に規定する国税庁長官が定めるものをいう。
3スキャナ保存制度により国税関係書類に係る電磁的記録の保存をもって当該国税関係書類の保存に代えている保存義務者であって、その当該国税関係書類の保存に代える日前に作成又は受領した重要書類をいう。
4※1一般書類の場合、カラー画像ではなくグレースケールでの保存可。
※2入力事項を規則第2条第6項第1号イ又はロに掲げる方法により当該国税関係書類に係る記録事項を入力したことを確認することができる場合には、その確認をもってタイムスタンプの付与に代えることができる。
※3当該国税関係書類に係る記録事項を入力したことを確認することができる場合には、タイムスタンプの付与に代えることができる。
※4過去分重要書類については当該電磁的記録の保存に併せて、当該電磁的記録の作成及び保存に関する事務の手続を明らかにした書類(当該事務の責任者が定められているものに限られます。)の備付けが必要。
※5過去分重要書類については所轄税務署長等宛に適用届出書の提出が必要。
5令和6年1月1日前に保存する国税関係書類については、上記表の要件のほか「解像度及び階調情報の保存」、「大きさ情報の保存」及び「入力者等情報の確認」が必要。
問11 「その業務の処理に係る通常の期間」については、規則第2条第6項第1号ロ及び第2号ロ並びに第5条第4項[令和8年12月31日までは規則第5条第5項(以下同じ。)]第1号イ(2)にそれぞれ規定されていますが、その期間については同様に解してよいのでしょうか。
【回答】
規則第2条第6項第1号ロ及び第2号ロに規定する「その業務の処理に係る通常の期間」とは、国税関係書類の受領等からスキャナで読み取るまで又は受領等からタイムスタンプを付すことができるようになるまでの通常の業務サイクルの期間をいい、規則第5条第4項第1号イ(2)に規定する「その業務の処理に係る通常の期間」とは、事務処理後データの入出力を行うまでの通常の業務サイクルの期間をいいます。
【解説】
規則第2条第6項第1号ロ及び第2号ロ並びに第5条第4項第1号イ(2)では、いずれも「その業務の処理に係る通常の期間」と規定しています。それは、企業等においてはデータ入力又は書類の処理などの業務を一定の業務サイクル(週次及び月次等)で行うことが通例であり、また、その場合には適正な入力又は処理を担保するために、その業務サイクルを事務の処理に関する規程等で定めることが通例であるという共通した考え方によるものですが、規則第2条第6項第1号ロ及び第2号ロは国税関係書類に係る記録事項を入力する場合であり、第5条第4項第1号イ(2)は国税関係帳簿に係る記録事項を入力する場合であることから、「その業務」の内容が異なり、それぞれが次の≪その業務とその期間≫のとおり差があります。
しかしながら、その業務の内容の差に着目した期間の差を設けることは、経理処理の実情と合わなくなることも考えられるため、規則第2条第6項第1号ロ及び第2号ロの事務処理期間については、最長2か月の業務サイクルであれば通常の期間として取り扱われることから(取扱通達4-18)、第5条第4項第1号イ(2)の事務処理終了後の入力までの期間についても同様に、最長2か月の業務サイクルであれば、通常の期間として取り扱われます。
≪その業務とその期間≫
イ 規則第2条第6項第1号ロ及び第2号ロの場合
その業務とは、企業等における書類の事務処理と考えられることから、その期間については、国税関係書類の受領等からスキャナで読み取るまで又は受領等からタイムスタンプを付すことができるようになるまでの業務サイクルの期間をいいます。
ロ 規則第5条第4項第1号イ(2)の場合
その業務とは、帳簿の元となるデータの入出力を含むことと考えられることから、その期間については、事務処理終了後データの入出力を行うまでの業務サイクルの期間をいいます。
問12 ディスプレイやプリンタ等について、性能や事業の規模に応じた設置台数等の要件はありますか。
【回答】
ディスプレイやプリンタ等の性能や設置台数等は、要件とされていません。
【解説】
電磁的記録は、その特性として、肉眼で見るためにはディスプレイ等に出力する必要がありますが、これらの装置の性能や設置台数等については、①税務調査の際には、保存義務者が日常業務に使用しているものを使用することとなること、②日常業務用である限り一応の性能及び事業の規模に応じた設置台数等が確保されていると考えられることなどから、法令上特に要件とはされていません。
ただし、規則第2条第6項第4号では、ディスプレイ等の備付けとともに、「速やかに出力することができる」ことも要件とされています。このため、日常業務においてディスプレイ等を常時使用しているような場合には、税務調査では帳簿書類を確認する場面が多いことから、税務調査にディスプレイ等を優先的に使用することができるよう、事前に日常業務との調整等を行っておく必要があると考えます。
なお、小規模事業者では、使用できるディスプレイ等の台数が限定されているために、そのような調整を図った上でもなお税務調査にディスプレイ等を優先的に使用することが一時的に難しい状況が発生することも考えられますが、そのような場合には当該電磁的記録のコピー(複製データ)を作成して税務職員に提出できるようにしておくなどの対応に代える必要があります。
問13 電磁的記録の書面への出力に当たっては、画面印刷(いわゆるハードコピー)による方法も認められますか。
【回答】
規則第2条第6項第4号において、電磁的記録の画面及び書面への出力機能として「整然とした形式であること」、「当該国税関係書類と同程度に明瞭であること」と規定されていますが、これはディスプレイに出力する際にファイル等が分割されることなく整然とした形式で出力することができ、かつ、紙原本と同程度に明瞭な状態で速やかに出力することができること(【問8】参照)、保存されている電磁的記録の情報が適切に再現されるよう読み取った書類と同程度に明瞭であること(【問36】参照)などが必要となります。
そのため、そのような状態で、速やかに出力できれば、画面印刷(いわゆるハードコピー)であっても認められます。
【解説】
電磁的記録の書面への出力に当たっては、「整然とした形式であること」、「当該国税関係書類と同程度に明瞭であること」などが必要となりますが、その形式については定めがないため、画面印刷(いわゆるハードコピー)であっても要件を満たせば認められます。
なお、ディスプレイへの画面表示では、一の記録事項を横スクロールによって表示するような表示形式も認められるものの、当該画面のハードコピーにより書面に出力する場合で、一の記録事項が複数枚の書面に分割して出力されるような出力形式は、紙原本の内容を一覧的に確認することが困難となることから、整然とした形式に該当しないこととなります。
(注) 出力プログラムを使用した出力においても、上記のように複数の書面に分割した形で出力される形式である場合には、一の記録事項を一覧的に確認することができず整然とした形式に該当しないことから認められないこととなります。
問14 電磁的記録を外部記憶媒体へ保存する場合の要件はどういうものがありますか。
【回答】
記憶媒体の種類にかかわらず保存時に満たすべき要件は同じであり、特定の外部記憶媒体に限った要件はありません。
【解説】
電子帳簿保存法では、記憶媒体や保存すべき電磁的記録を限定する規定はないことから、国税関係帳簿書類に係る電磁的記録の媒体については保存義務者が任意に選択することができることとなります(取扱通達4-1)。
また、保存時に満たすべき要件に関しても記憶媒体ごとに規定されていないことから、いずれの記憶媒体であっても同一の要件が適用されることとなります。
なお、実際のデータの保存に際しては、サーバ等で保存していた電磁的記録と外部記憶媒体に保存している電磁的記録は当然に同一のものでなければなりません。このため、必要に応じて電磁的記録の保存に関する責任者を定めるとともに、管理規則を作成し、これを備え付けるなど、管理・保管に万全を期すことが望ましいと考えられます。
問15 電磁的記録の検索機能は、現在使用しているシステムにおいて確保しなければならないのでしょうか。
【回答】
変更前のシステムを用いること等により検索機能が確保されているのであれば、現在使用しているシステムにより検索ができなくても差し支えありません。
【解説】
規則第2条第6項第5号に規定する検索機能については、特に電子計算機についての定めはなく、また、同項第4号に規定する出力機能についても「当該電磁的記録の電子計算機処理の用に供することができる電子計算機」を備え付ければよいこととされていることから、これらの規定を満たすことができる電子計算機であれば、現在の業務において使用している電子計算機でなくても差し支えないこととなります。
例えば、システム変更等をした場合に、変更前のデータについては、変更前のシステムにおいて検索機能を確保している場合などがこれに該当します。
なお、このような場合には、検索に使用する電磁的記録がスキャナ保存をしている電磁的記録と同一のものであることを確認できるようにしておく必要があります。
問16 保存対象となるデータ量が膨大であるため複数の保存媒体に保存しており、一課税期間を通じて検索できませんが、問題はありますか。
【回答】
保存されている電磁的記録は、原則として一課税期間を通じて検索をすることができる必要があります。
【解説】
検索機能については、原則として一課税期間を通じて保存対象となる電子データを検索することができる必要があることから、検索機能のうち「その範囲を指定して条件を設定することができる」とは、課税期間ごとに日付又は金額の任意の範囲を指定して条件設定を行い検索ができることをいうとされており(取扱通達4-10)、原則として、一課税期間ごとに任意の範囲を指定して検索をすることができる必要があります。
しかしながら、データ量が膨大であるなどの理由で複数の保存媒体で保存せざるを得ない場合や、例えば、中間決算を組んでおり半期ごとに帳簿を作成している場合や書類の種類ごとに複数の保存媒体でデータ管理している場合など、一課税期間を通じて保存対象となる電子データを検索することが困難であることについて合理的な理由があるときには、その保存媒体ごとや一課税期間内の合理的な期間ごとに範囲を指定して検索をすることができれば差し支えありません(取扱通達4-9)。
なお、税務職員による質問検査権に基づくデータのダウンロードの求めに応じることができるようにしている場合には、この範囲を指定して条件を設定できる機能(及び項目を組み合わせて条件を設定できる機能)の確保は不要となります。
問17 検索結果後の抽出されたデータを、ディスプレイの画面及び書面に速やかに出力することができれば、検索には多少の時間を要しても構いませんか。
【回答】
検索開始から終了までも速やかにできる必要があります。
【解説】
「速やかに出力する」とは、具体的には、閲覧対象データを出力するために行った電子計算機の操作の開始時点から出力時点までを速やかにできることを意味していると考えられます。
この場合、その閲覧対象データを出力するに当たり、データの抽出作業が伴うときには、まず始めに検索を行い、その結果抽出されたデータを画面及び書面に出力することから、当然にその検索を開始した時から、該当する書類が画面及び書面に出力されるまでを速やかにできなければならないと考えられます。
したがって、「速やかに出力する」とは、抽出されたデータについて速やかに出力することができるだけでなく、検索についても速やかにできることが必要であると考えられます。
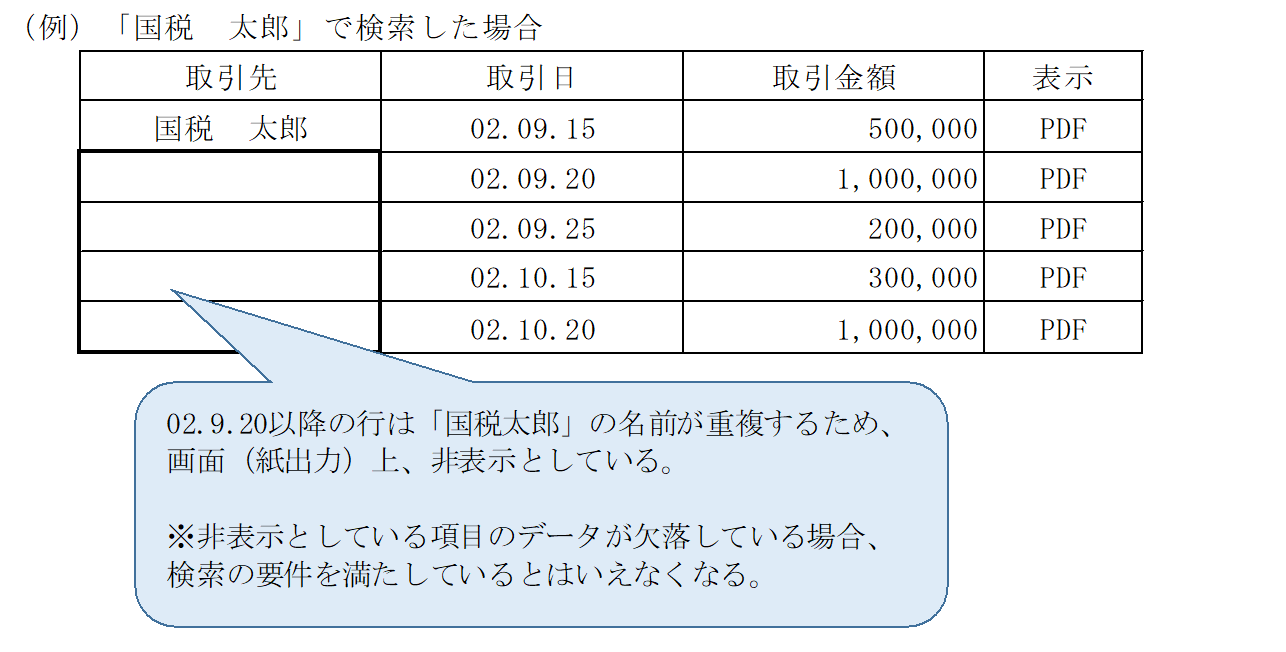
なお、条件に該当する記録事項の全てが、ディスプレイの画面及び書面に、整然とした形式及び明瞭な状態で出力される場合のほか、視認性の観点から、重複する項目等について画面及び書面への表示を省略しているときについても、記録事項をデータとして保持しているときは、「電磁的記録の記録事項を検索することができる機能」を有していると考えられます。
○ 視認性の観点から表示を省略している例
問18 バックアップデータの保存は要件となっていますか。
【回答】
バックアップデータの保存は要件となっていません。
【解説】
バックアップデータの保存については法令上の要件とはなっていませんが、電磁的記録は、記録の大量消滅に対する危険性が高く、経年変化等による記録状態の劣化等が生じるおそれがあることからすれば、保存期間中の可視性の確保という観点から、バックアップデータを保存することが望まれます。
また、必要に応じて電磁的記録の保存に関する責任者を定めるとともに、管理規則を作成し、これを備え付けるなど、管理・保管に万全を期すことが望ましいと考えられます。
問19 いわゆるオンラインマニュアルやオンラインヘルプ機能に操作説明書と同等の内容が組み込まれている場合、操作説明書が備え付けられているものと考えてもよいでしょうか。
【回答】
規則第2条第2項第1号のシステム関係書類等については、書面以外の方法により備え付けることもできることとしています(取扱通達4-6本文なお書)ので、いわゆるオンラインマニュアルやオンラインヘルプ機能に操作説明書と同等の内容が組み込まれている場合には、それが整然とした形式及び明瞭な状態で画面及び書面に、速やかに出力することができるものであれば、操作説明書が備え付けられているものとして取り扱って差し支えありません。
問20 クラウドサービスの利用や、サーバを海外に置くことは認められますか。
【回答】
規則第2条第6項第4号に規定する保存をする場所(以下「保存場所」といいます。)に備え付けられている電子計算機とサーバとが通信回線で接続されているなどにより、保存場所において電磁的記録をディスプレイの画面及び書面に、規則第2条第6項第4号イからニまでに規定する状態で速やかに出力することができるときは、クラウドサービスを利用する場合や、サーバを海外に置いている場合であっても、当該電磁的記録は保存場所に保存等がされているものとして取り扱われます。
【解説】
近年、コンピュータのネットワーク化が進展する中、通信回線のデータ送信の高速化も進み、コンピュータ間でデータの送受信が瞬時にできる状況となっていますが、電子帳簿保存法の趣旨(法第1条)を踏まえ、保存場所に備え付けられている電子計算機と国税関係帳簿書類の作成に使用する電子計算機とが通信回線で接続されていることなどにより、保存場所において電磁的記録をディスプレイの画面及び書面に、それぞれの要件に従って、速やかに出力することができるときは、当該電磁的記録は保存場所に保存等がされているものとして取り扱われます(取扱通達4-7注書き)。
そして、現在、企業が会計処理をはじめとする業務処理を外部委託する場合には、受託企業の大半が国内外の複数の場所にあるコンピュータをネットワーク化してデータ処理し、国内外のサーバにデータを保存している状況となっていますが、前述の点を踏まえれば、仮に電磁的記録が海外にあるサーバに保存されている場合(保存時に満たすべき要件を満たしている場合に限ります。)であっても、納税地にある電子計算機において電磁的記録をディスプレイの画面及び書面に、整然とした形式及び明瞭な状態で、かつ、スキャン文書の場合は、さらに、拡大又は縮小及び4ポイントの文字が認識することができる状態で速やかに出力することができる等、紙ベースの帳簿書類が納税地に保存されているのと同様の状態にあれば、納税地に保存等がされているものとして取り扱われます。
なお、バックアップデータの保存については、法令上の要件とはなっていませんが、通信回線のトラブル等による出力障害を回避するという観点からバックアップデータを保存することが望まれます。
【入力方式】
問21 「国税関係書類に係る記録事項の入力」を入力期間内に行うこととされていますが、入力期間内に単なるスキャニング作業を終えていればよいのでしょうか。
【回答】
単にスキャニング作業を終えていればよいのではなく、入力期間内に、スキャニングした国税関係書類に係る電磁的記録の記録事項にタイムスタンプが付された状態又はその後の当該電磁的記録の記録事項に係る訂正又は削除の履歴等を確認することができるシステム(訂正又は削除を行うことができないシステムを含みます。)に格納した状態にしなければなりません。
【解説】
規則第2条第6項第1号では、国税関係書類に係る記録事項の入力を一定期間内に行うこととされています。これは、国税関係書類の受領等後できるだけ早く電磁的記録にすることによって紙の段階における改ざんの可能性を低くし、タイムスタンプを付した電磁的記録については、電磁的記録における改ざんを防ぐことができるため、当該国税関係書類に係る電磁的記録の真実性を確保する目的から設けられているものです。
したがって、このような趣旨から入力期間内に、単にスキャニング作業が終えていればよいのではなく、電磁的記録の真実性を確保するための同項第2号に規定するタイムスタンプを付し、その後の当該電磁的記録の訂正又は削除の履歴が確保された状態にする必要があります。また、令和3年度の税制改正により、電磁的記録の記録事項に係る訂正又は削除の履歴等を確認することができるシステム(訂正又は削除を行うことができないシステムを含みます。)に入力期間内に電磁的記録を保存したことが確認できる場合については、その確認をもってタイムスタンプの付与に代えることができることとされましたが、この入力期間内に保存したことが確認できる場合とは、例えば、他者が提供するクラウドサーバ(同号ハに掲げる電子計算機処理システムの要件を満たすものに限ります。)により保存を行い、当該クラウドサーバがNTP(Network Time Protocol)サーバと同期するなどにより、その国税関係書類に係る記録事項の入力がその作成又は受領後、速やかに行われたこと(その国税関係書類の作成又は受領から当該入力までの各事務の処理に関する規程を定めている場合にあってはその国税関係書類に係る記録事項の入力をその業務の処理に係る通常の期間を経過した後、速やかに行われたこと)の確認ができるようにその保存日時の証明が客観的に担保されている場合が該当します(取扱通達4-26)。
(注) 帳簿との相互関連性の確保(重要書類及び過去分重要書類に限ります。)及び検索機能の確保は当該電磁的記録の入力に含まれないことから、原則として当該電磁的記録を保存するまでに確保しなければなりませんが、国税関係書類の保存時点で帳簿が作成されていない場合には、決算終了後遅滞なくこれらの要件を満たしていれば認められます。
問22 「速やかに」入力する場合で、やむを得ない事由によりおおむね7営業日以内に入力できない場合は要件違反となるのでしょうか。
【回答】
おおむね7営業日以内に入力できない特別な事由がある場合に、そのおおむね7営業日以内に入力することができない事由が解消した後直ちに入力したときには、速やかに入力したものとして取り扱われます。
【解説】
本来国税関係書類の入力は、紙段階の改ざんの可能性を低くする観点からは、国税関係書類の受領等後直ちに行うことが望まれますが、休日等をまたいで入力する場合があることも勘案し、7営業日を基本とすることが合理的と考えられます。
さらに、業種業態によっては必ずしも7営業日以内に入力することができない場合(例えば、毎日事務所へ出勤しない勤務形態の社員が受領した書類の入力等)も考えられ、それらを一律に排除することは経済実態上合理的ではないことから、おおむね7営業日以内に入力すれば速やかに入力しているものとして取り扱うこととされています。
また、おおむね7営業日で入力できないような特別な事由が存在する場合には、その事由が解消した後直ちに入力することによって、規則第2条第6項第1号イに規定する速やかに入力する目的は達せられると考えられます。
なお、規則第2条第8項の規定により、災害その他やむを得ない事情が生じ、保存時に満たすべき要件を満たせなかったことを証明した場合には、保存時に満たすべき要件を満たしていなくても電磁的記録の保存を行うことができることとされています。
おって、機器のメンテナンスを怠ったことにより、スキャナ機器の故障が生じた場合など明らかに保存義務者の責めに帰すべき事由が存在するときには、これらの取扱いはないこととなります。
問23 「業務の処理に係る通常の期間を経過した後、速やかに行う」とは何日以内に入力すればよいのでしょうか。
【回答】
最長では、国税関係書類の受領等から2か月とおおむね7営業日以内に入力すればよいこととなります。
【解説】
「その業務の処理に係る通常の期間」とはそれぞれの企業において採用している業務処理サイクルの期間をいい、また、おおむね7営業日以内に入力している場合には「速やかに」行っているものと取り扱う(取扱通達4-17)ことから、仮に2週間を業務処理サイクルとしている企業であれば2週間とおおむね7営業日以内、20日を業務処理サイクルとしている企業であれば20日とおおむね7営業日以内に入力すればよいこととなります。
なお、最長2か月の業務処理サイクルであれば「その業務の処理に係る通常の期間」として取り扱う(取扱通達4-18)ことから、規則第2条第6項第1号ロに規定する「その業務の処理に係る通常の期間を経過した後、速やかに行うこと」については、国税関係書類の受領等から最長2か月とおおむね7営業日以内に入力すればよいこととなります。
また、この場合、最長2か月とは暦の上での2か月をいうことから、例えば4月21日に受領した書類の場合、業務処理サイクルの最長2か月は6月20日であり、そのおおむね7営業日後までに入力すればよいこととなります。
問24 入力期間を誤って経過してしまった場合の取扱いはどのようになるのでしょうか。
【回答】
入力期間を経過した国税関係書類についてもその他の保存時に満たすべき要件に沿って入力するとともに、当該国税関係書類を紙のまま保存することとなります。
【解説】
誤って入力期間を経過した場合には、入力期間の制限というスキャナ保存における要件を満たしていない電磁的記録(法第4条第3項後段の規定により保存が行われている電子データ)となることから、当該電磁的記録をもって同項前段の規定による当該国税関係書類の保存に代えることはできず、元の書類は紙のまま保存することとなります。
問25 重要書類について速やかに入力又は業務サイクル後速やかに入力などの入力方式を、課税期間の中途で変更することは認められるのでしょうか。
【回答】
入力方式ごとの要件を満たしていれば認められます。
【解説】
入力方式については、「速やかに入力」(規則2⑥一イ)と「業務サイクル後速やかに入力」(規則2⑥一ロ)の方式がありますが、それぞれに規定する要件を満たしてスキャナで読み取ることにより、どちらの方式を採用してもよく、また、課税期間の中途で変更することも納税者の選択により行うことができます。
【解像度】
問26 スマートフォンやデジタルカメラ等を使用して読み取りを行った場合、解像度について、規則第2条第6項第2号イ(1)に規定する「スキャニング時の解像度である25.4ミリメートル当たり200ドット以上」の要件を満たしていることをどのように判断するのでしょうか。
【回答】
読み取った書類の大きさと画素数を基に判断することとなります。
【解説】
A4サイズの大きさの書類を例にとると、A4サイズの紙の大きさは、縦297㎜、横210㎜であり、1インチは25.4㎜です。
このA4サイズの紙の大きさは、インチ換算すると、縦約11.69インチ、横約8.27インチになります。
これを画素に換算すると、縦11.69インチ×200ドット=2,338画素、横8.27インチ×200ドット=1,654画素、そして、総画素を算出すると2,338画素×1,654画素=3,867,052画素になります。
したがって、A4サイズの紙が規則第2条第6項第2号イ(1)に規定する解像度の要件を満たすためには、約387万画素以上が必要となり(A4サイズを画面最大で保存する際に必要な画素数です。)、このように、読み取った書類の大きさと画素数を基に解像度の要件が満たされていることを判断することとなります。
また、機器によっては、A4サイズと縦横比が異なっている場合もあることから、そのような場合には、縦2,338画素、横1,654画素をそれぞれ満たしている必要があります。
なお、スマートフォンやデジタルカメラ等で読み取りを行った場合、画像の解像度が72dpiと表示される場合がありますが、これは、デジタルスチルカメラ用画像ファイルフォーマット規格(一般社団法人カメラ映像機器工業会・社団法人電子情報技術産業協会策定)において、「画像の解像度が不明のときには72dpiを記録しなければならない。」とされていることにより表示されるものであり、必ずしも画像の解像度を示すものではないことに注意してください。
おって、階調については、例えば、赤・緑・青、各256階調の場合、Exifの「Bits Per Sample」のタグに「8 8 8」が格納され、ファイルのプロパティに「24ビット」と表示される情報を参照することで保存時に満たすべき要件を満たしているかを確認することができます。
問27 令和5年度の税制改正後のスキャナ保存については、スキャナで読み取った際の解像度、階調及び大きさに関する情報の保持が不要となった一方、引き続き、規則第2条第6項第2号イ(1)に規定する「スキャニング時の解像度である25.4ミリメートル当たり200ドット以上」の要件を満たす必要があります。この解像度に関する保存時に満たすべき要件を満たしてスキャナ保存をしていることは、事後的にどのように確認・証明すればよいのでしょうか。
【回答】
JPEG形式やTIFF形式のデータは、プロパティ情報に解像度と縦横の画素数、階調などが格納されておりますので、プロパティ情報から保存時に満たすべき要件を満たしているかを確認することができます。
また、PDF形式のデータについても、スキャニング時の解像度等がプロパティ情報に含まれていることから、専用のソフトによりそれらのデータを参照することや、PDFファイルをJPEGファイルに変更し、そのプロパティ情報を参照することなどで保存時に満たすべき要件を満たしているかを確認することができます。
【解説】
令和5年度の税制改正において、スキャナで読み取った際の解像度、階調及び大きさに関する情報の保持が不要とされましたが、スキャナ保存については、引き続きスキャニング時の解像度が200dpi以上である必要があります。
税務調査等の際に税務職員から解像度の確認があった場合には、プロパティ情報を提示いただくなどの適宜の方法で、スキャニング時の解像度等を説明してください。
【タイムスタンプ】
★問28 総務大臣が認定する時刻認証業務に係るタイムスタンプとはどのようなものでしょうか。
【回答】
電子データがある時点に存在していたこと及び当該電子データがその時点から改ざんされていないことを証明する情報がタイムスタンプであり、確実かつ安定的なタイムスタンプの利用を一層拡大し、情報の信頼性を確保しつつ、海外とのデータ流通を容易にする観点から、時刻認証業務(電子データに係る情報にタイムスタンプを付与する役務を提供する業務)について、総務大臣による認定制度が設けられています。
使用するタイムスタンプは、規則第2条第6項第2号ロに規定する以下の要件を満たすものに限ります。
① 当該記録事項が変更されていないことについて、当該国税関係書類の保存期間を通じ、当該業務を行う者に対して確認する方法その他の方法により確認することができること。
② 課税期間中の任意の期間を指定し、当該期間内に付したタイムスタンプについて、一括して検証することができること。
《総務省の認定ロゴマーク》
(注) 令和4年度税制改正において、令和4年4月1日以後に保存が行われる国税関係書類及び電子取引の取引情報に係る電磁的記録に付す、その国税関係書類に係るスキャナ保存要件及び電子取引の取引情報に係る電磁的記録の保存要件におけるタイムスタンプについては、総務大臣が認定する時刻認証業務に係るものとされました。もっとも、同日から令和5年7月29日までの間に保存が行われた国税関係書類又は電子取引の取引情報に係る電磁的記録のタイムスタンプ要件については、総務大臣が認定する時刻認証業務に係るタイムスタンプに加え、従前どおり一般財団法人日本データ通信協会が認定する業務に係るタイムスタンプとすることを可能とする経過措置が講じられ、一般財団法人日本データ通信協会の認定を受けたタイムスタンプ事業者には、「タイムビジネス信頼・安心認定証」が交付されるとともに、以下に示す「タイムビジネス信頼・安心認定マーク」が使用できることとなっていました。
なお、一般財団法人日本データ通信協会による「タイムビジネス信頼・安心認定制度」は令和6年3月に廃止されました。
《タイムビジネス信頼・安心認定マーク》
問29 タイムスタンプは、「一の入力単位ごと」に付すこととされていますが、このタイムスタンプが一の入力単位ごとに検証できるものである場合には、書類種別や部署ごとの電磁的記録の記録事項にまとめて付してもよいのでしょうか。
【回答】
まとめてタイムスタンプを付しても差し支えありません。
【解説】
規則第2条第6項第2号ロ(タイムスタンプ)の規定によれば、「一の入力単位ごとの電磁的記録の記録事項に、総務大臣が認定する時刻認証業務に係るタイムスタンプ……を付すこと」とされています。
このタイムスタンプを付す方法については、①一の入力単位である単ファイルごとにタイムスタンプを付す方法及び②複数ファイルにまとめてタイムスタンプを付す方法が考えられます。
上記②の方法の改ざんの検証については、通常、複数ファイルのうち1つの単ファイルが改ざんされた場合には、その複数ファイルのうち改ざんされた単ファイルのみを検証することができないため、その複数ファイルの全体について、変更されていないことの確認ができなくなります。
しかしながら、上記②の方法の改ざんの検証については、単ファイルのハッシュ値を束ねて階層化した上でまとめてタイムスタンプを付す技術を使用する方法によりタイムスタンプを付した場合には、改ざんされた単ファイルのみを検証することができ、また、このような方法であれば、一の入力単位である単ファイルごとにその単ファイルのハッシュ値を通じてタイムスタンプを付している状態となり、実質的には「一の入力単位ごと」にタイムスタンプを付しているものと解することができます。
したがって、この方法であれば、まとめてタイムスタンプを付しても差し支えありません。
問30 受領の日からその業務の処理に係る通常の期間を経過した後おおむね7営業日以内にタイムスタンプを付しましたが、その後、経理担当者が電磁的記録の記録事項の確認を行ったところ、折れ曲がりなどのスキャンミスが判明し、再度読み取りを行うことが必要となりました。既に領収書の受領の日からその業務の処理に係る通常の期間を経過した後おおむね7営業日を経過してしまいましたが、どのように対応すればよいでしょうか。
【回答】
折れ曲がりなど当該領収書等と同一性が確認でき、①当初の読み取りについて、受領の日からその業務の処理に係る通常の期間(最長2か月)を経過した後おおむね7営業日以内にタイムスタンプが付されていること、②当該スキャンミスを把握してからその業務の処理に係る通常の期間(最長2か月)を経過した後おおむね7営業日以内に再度タイムスタンプを付していること、③当該スキャンミスした電磁的記録についても読み取りし直した電磁的記録の訂正削除履歴(ヴァージョン管理)に基づき保存している場合は、再度読み取り、タイムスタンプを付すことをもって、受領の日からその業務の処理に係る通常の期間(最長2か月)を経過した後おおむね7営業日以内にタイムスタンプが付されているものとして取り扱います。
【解説】
単純な折れ曲がりなどのスキャンミスがあっても、書面とデータの同一性が確認できる場合、ミス等があったことをもって、当該書面についてスキャナ保存が不可能となることは合理的とは考えられません。そこで、こうした場合には、同じ書類を再度読み取りし直すだけの対応も可能と考えられますが、受領等から入力・タイムスタンプの付与までに要する期間について一定の制限が設けられていることなどを踏まえると、可能な限り速やかに再読み取りを行っていただくことが妥当と考えられます。そこで、その折れ曲がりのある画像と再度読み取りを行う画像との同一性が明らかである場合、①当初の読み取りがその業務の処理に係る通常の期間(最長2か月)を経過した後おおむね7営業日以内に行われ、タイムスタンプも付されており、②当該スキャンミスを把握してからその業務の処理に係る通常の期間(最長2か月)を経過した後おおむね7営業日以内に再度タイムスタンプを付していて、③当該スキャンミスした電磁的記録についても読み取りし直した電磁的記録の訂正削除履歴(ヴァージョン管理)に基づき保存していることをもって、受領からその業務の処理に係る通常の期間(最長2か月)を経過した後おおむね7営業日以内にタイムスタンプが付されたものと考えることができます。
問31 訂正削除履歴の残る(あるいは訂正削除できない)システムに保存すれば、タイムスタンプの付与要件に代えることができるでしょうか。
【回答】
訂正削除履歴の残る(あるいは訂正削除できない)システムに保存することのみをもって、タイムスタンプの付与要件に代えることはできませんが、そのシステムが時刻証明機能を備え、入力期限内に入力したことを確認できる場合は、タイムスタンプの付与要件に代えることができます。
なお、この場合であっても、スキャナ保存に係るタイムスタンプの付与要件以外の要件を満たす必要があることにご留意ください。
【解説】
国税関係書類についてスキャナ保存する場合には、その国税関係書類に係る記録事項にタイムスタンプを付与することが要件として規定されており(規則2⑥二ロ)、当該保存義務者が規則第2条第6項第1号の入力期限内に当該国税関係書類に係る記録事項を入力したことを確認することができる場合には、その確認をもって当該タイムスタンプの付与要件に代えることができることとされています(規則2⑥二柱書)。
訂正削除履歴の残る(あるいは訂正削除ができない)システムでタイムスタンプ付与の代替要件を満たすためには、タイムスタンプが果たす機能である、ある時点以降変更を行っていないことの証明が必要となり、保存義務者が合理的な方法でこの入力期限内に入力したことを証明する必要があると考えられます。
その方法として、取扱通達4-26では例えば、SaaS型のクラウドサービスが稼働するサーバ(自社システムによる時刻の改ざん可能性を排除したシステム)がNTPサーバ(ネットワーク上で現在時刻を配信するためのサーバ)と同期しており、かつ、スキャナデータが保存された時刻の記録及びその時刻が変更されていないことを確認できるなど、客観的にそのデータ保存の正確性を担保することができる場合が明示されています。
なお、タイムスタンプの付与要件(又はその代替要件)を満たす訂正削除履歴の残る(あるいは訂正削除できない)システム(ヴァージョン管理要件を満たすシステム)に保存する場合であっても、スキャナ保存に係るこれらの要件(ヴァージョン管理要件及びタイムスタンプの付与要件)以外の要件を満たす必要があることにご留意ください。
★問32 タイムスタンプの付与要件に代えて入力期間内に訂正削除履歴の残るシステムに格納することとする場合には、例えば、他社が提供するクラウドサーバにより保存を行い、当該クラウドサーバについて客観的な時刻証明機能を備えている必要があるとのことですが、自社システムで満たすことは可能でしょうか。
【回答】
時刻証明機能を他社へ提供しているベンダー企業以外は自社システムによりタイムスタンプ付与の代替要件を満たすことはできないと考えられます。
【解説】
自社システムについては、保存された時刻の記録についての非改ざん性を完全に証明することはできないため、取扱通達4-26が求めるように保存日時の証明が客観的に担保されている場合に該当しないことから、原則として自社システムで当該代替要件を満たすことはできません。
ただし、時刻証明機能を備えたクラウドサービス等を他社へ提供しているベンダー企業等の場合には、サービスの提供を受けている利用者(第三者)との関係性から当該システムの保存時刻の非改ざん性が認められることから、自社システムであっても例外的に客観性を担保し得ると考えられます。
したがって、当該サービスを提供しているベンダー企業以外で自社システムを使用して保存時に満たすべき要件を充足しようとする場合には、代替要件によらずタイムスタンプを付与することが必要となります。
【訂正削除履歴の確保】
問33 市販のヴァージョン管理ソフトを使用すれば、訂正又は削除の履歴の確保(ヴァージョン管理)の要件を満たしているといえるのでしょうか。
【回答】
市販のヴァージョン管理ソフトを使用しても、必ずしも要件を満たしているとはいえません。
【解説】
ソフト業界などでは、一般に新聞の版数管理のような、新しく作り直したものを第2版、第3版と関連付けていくことがヴァージョン管理と認識されていますが、スキャナ保存の要件であるヴァージョン管理においては、訂正したものを上書き保存するのではなく、その訂正の履歴を残すため第2版、第3版として管理(保存)するので、その内容は異なり、市販されているソフトには前者をヴァージョン管理とするものも存在するため、市販のヴァージョン管理ソフトを使用しているからといって、全てスキャナ保存の要件を満たしていることにはなりません。
なお、スキャナ保存の要件であるヴァージョン管理とは、次に掲げることを全て満たすものである必要があります。
① スキャナで読み取った電子データは必ず初版として保存し、既に保存されているデータを改訂したもの以外は第2版以降として保存されないこと。
② 更新処理ができるのは一番新しいヴァージョンのみとすること。
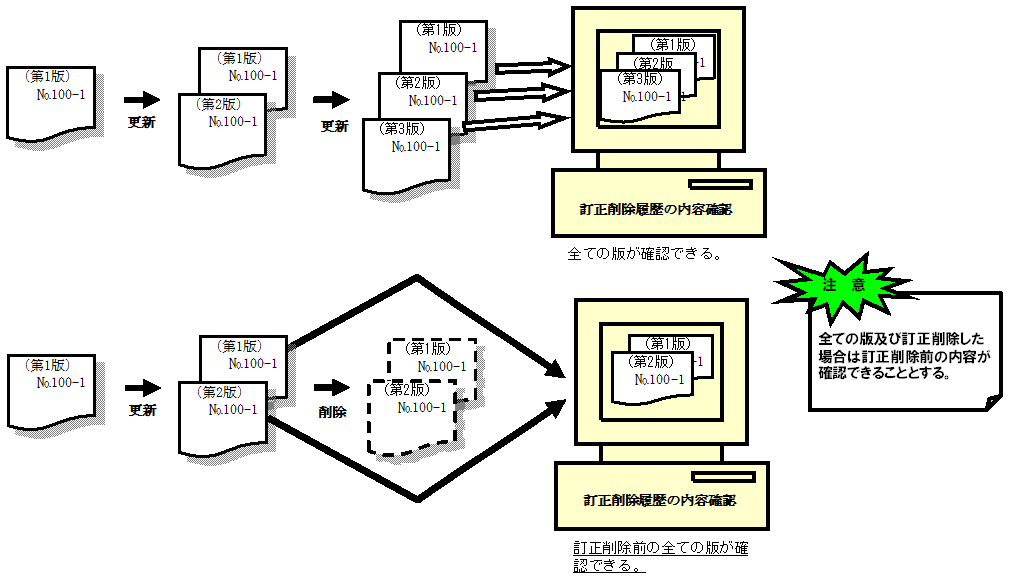
③ 削除は物理的に行わず、削除フラグを立てるなど形式的に行うこととし、全ての版及び訂正した場合は訂正前の内容が確認できること。
④ 削除されたデータについても検索を行うことができること。
★問34 具体的にどのようなシステムであれば、訂正又は削除の履歴の確保の要件を満たしているといえるのでしょうか。
【回答】
スキャナ保存における訂正又は削除の履歴の確保については取扱通達4-24及び4-25で例示していますが、それを図示すれば次の図1から3のとおりです。
図1 訂正削除履歴の確保の方法
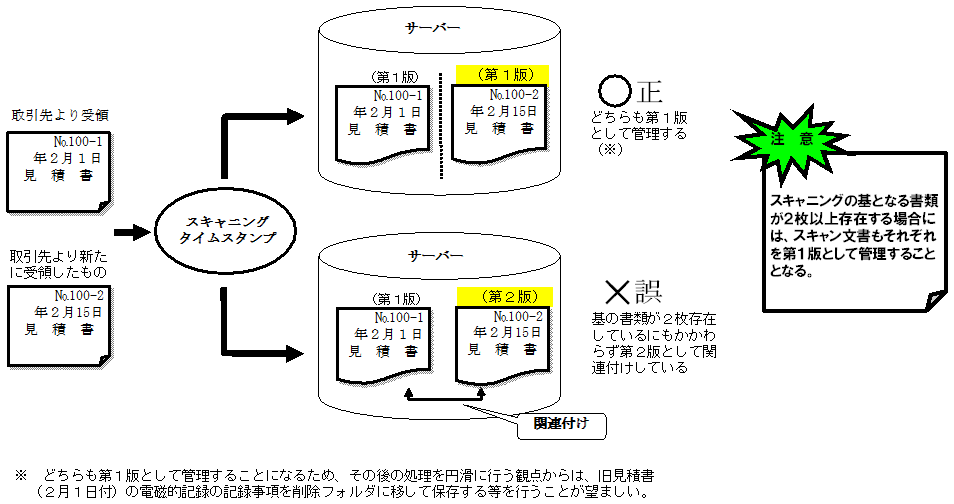
図2 更新処理の方法
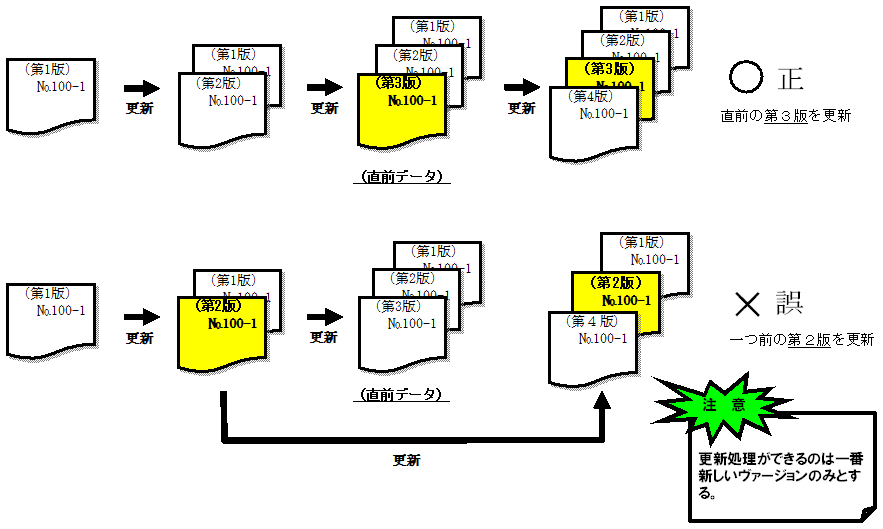
図3 訂正及び削除前の内容確認ができる
問35 訂正削除を行うことができないシステムとは、どのようなシステムであれば要件を満たしているといえるのでしょうか。
【回答】
画像データを全く変更できないシステムであり、かつ、保存されているデータが読み取り直後のデータであることを証明できるシステムであれば、スキャナ保存における訂正又は削除を行うことができないものとして取り扱われます。
【解説】
スキャナ保存における訂正又は削除の履歴の確保の要件は、訂正又は削除前のデータを確実に確認できることを目的にしたものですので、訂正削除ができないシステムで当該要件を満たす場合には、以下のようなシステムであれば、要件を満たすものとして取り扱われます。
なお、訂正又は削除の履歴を確保しているシステムから、訂正削除ができないシステムへデータを移行する場合には、訂正又は削除の履歴も併せて移行する必要があります。
○ 訂正削除ができないシステムの例
内容の書き換えができない保存媒体の場合で、保存媒体へのデータ記録年月日の記録、保存媒体自体に変更又は複製できない一連番号等を記録し、保存媒体自体の差し替え及び破棄を防止するなど、保存媒体自体の管理が適切に行われていることなどにより、保存されているデータが読み取り直後のデータであることを証明できるようなシステム(具体的には、例えば、他者であるクラウド事業者が提供するクラウドサービスにおいてスキャナ保存し、利用者側では訂正削除できないクラウドシステム)
【出力】
問36 「拡大又は縮小して出力することが可能であること」とは、A4サイズの書類をA3サイズで出力できなければならないのでしょうか。
【回答】
読み取った書類と同じ用紙サイズの範囲で拡大、縮小できれば構いません。
【解説】
規則第2条第6項第4号ハで規定されている「拡大又は縮小して出力することが可能であること」とは、ディスプレイ及び書面に書類の一部分を拡大して出力することができればよく、拡大することに伴い、用紙のサイズを大きくして記録事項の全てを表示する必要はありません。また、小さな書類(レシート等)を出力する場合にはプリンタ及び用紙サイズの許す範囲で拡大し、又は大きな書類であれば縮小して記録事項の全てを出力することができれば構いません。
その他、例えば入力した書類がA3サイズであれば、A4サイズの書類データ2つなどに分割されることなく、元のA3サイズの書類と同様の整然とした形式であること、保存されている電磁的記録の情報が4ポイントの文字・記号や階調が適切に再現されるよう読み取った書類と同程度に明瞭であることなどが必要となります。
問37 スキャン文書について圧縮して保存することは認められないのでしょうか。
【回答】
200dpi以上の解像度及び赤・緑・青それぞれ256階調(※)以上でJIS X6933又はISO 12653-3のテストチャートの画像を読み取り、ディスプレイ及びプリンタで出力した書面で4ポイントの文字が認識できるような状態であれば、圧縮して保存して差し支えありません。
なお、スキャナ保存を行う国税関係書類に4ポイントの文字が使用されていない場合であっても、上記の方法によって4ポイントの文字が認識できる各種機器等の設定等で全ての国税関係書類をスキャナで読み取り、保存しなければなりませんが、スマートフォンやデジタルカメラ等を使用して読み取った画像の場合、機器によって縦横比が異なることから、圧縮して保持する際には、読み取った書類の縦横それぞれが、解像度の要件を満たす必要があることに注意してください。
(※) 規則第2条第7項に規定する国税庁長官が定める書類(一般書類)の場合は、いわゆるグレースケールでの保存も可能です。
問38 4ポイントの大きさの文字を認識することが困難である場合に、解像度等はどのように設定して入力すればよいのでしょうか。
【回答】
JIS X6933又はISO 12653-3のテストチャートが手元にないなどの理由で4ポイントの大きさの文字が認識できる解像度等の設定が困難である場合には、読取解像度が200dpi以上かつ赤・緑・青それぞれ256階調(※)以上及び非圧縮(又は可逆圧縮)で入力していれば、4ポイントの大きさの文字が認識できるものとして取り扱われます。
(※) 規則第2条第7項に規定する国税庁長官が定める書類(一般書類)の場合は、いわゆるグレースケールでも可能です。
問39 JIS X6933に準拠したテストチャートのJISにおける使用方法としては、目視試験において50パーセント超の認識ができればよいこととなっていますが、国税関係書類のスキャナ保存においても、同様に4ポイントの文字及びISO図形言語のうち50パーセント超の認識ができる設定で入力すればよいのでしょうか。
【回答】
国税関係書類のスキャナ保存に当たり、JIS X6933に準拠したテストチャートについては、JIS X6933における4ポイントの文字及びISO図形言語が100パーセント認識できる設定で入力しなければなりません。
【解説】
JIS X6933に準拠したテストチャートのJISにおける使用方法としては、目視試験において各ポイントごとに、文字であれば34文字中18文字以上、ISO図形言語であれば各色ごとに8個中5個以上が認識できれば合格とされています(日本産業規格(JIS) X6933 4.8.1 f)3)目視試験)。したがって、JISにおいてはテストチャートの文字等のうち50パーセント超の文字の認識ができればよいこととなっており、言い換えれば50パーセント未満であれば認識できない文字等が存在しても構わないこととなっています。
しかしながら、国税関係書類のスキャナ保存においては、紙と同等の真実性及び可視性を確保するため、規則第2条第6項第4号ニにおいて「4ポイントの大きさの文字を認識することができること」と規定されており、認識できない文字の存在は認められていませんので、テストチャートの全ての文字等が認識できる設定で入力しなければなりません。
なお、ISO 12653-3に準拠したテストチャートについても、同様に、ISO 12653-3における4ポイント文字及び140図票がJIS X6933に準拠したテストチャートと同程度に認識できる設定で入力しなければなりません。
問40 4ポイントの文字が認識できる各種機器の設定(読取解像度、階調、圧縮のレベル等)については、スキャナ等の各種機器の購入時に、テストチャートを使用して行ったテストの結果によるものでよいのでしょうか。
【回答】
常に4ポイントの文字が認識できる設定等で入力する必要があることから、入力作業前にテストを行うことが望まれます。
【解説】
電子計算機処理システム等を購入した当初では4ポイントの文字が認識できる設定であっても、スキャナ機器等の調子などにより、毎回同じ設定では4ポイントの文字が認識できなくなる場合も想定されますので、日々の入力作業前にテストを行うことが望まれます。
【検索機能】
問41 スキャナで読み取った画像データをテキスト化することができない場合でも、検索の条件として取引年月日その他の日付、取引金額及び取引先を設定することができなければならないのでしょうか。
【回答】
規則第2条第6項第5号の検索機能は、①取引年月日その他の日付、取引金額及び取引先を検索の条件として設定することができること、②日付又は金額に係る記録項目についてはその範囲を指定して条件を設定することができること、③二以上の任意の記録項目を組み合わせて条件を設定することができることが要件となります。
したがって、スキャナで読み取った画像データをテキスト化して保存することができる機能などが備わっていない場合であっても、スキャナで読み取った国税関係書類に係る取引年月日その他の日付、取引金額及び取引先を手入力するなどして、検索の条件として設定することができるようにする必要があります。
また、スキャナで読み取った画像データを保存しているフォルダ(以下「スキャナデータ保存フォルダ」といいます。)の中で、更に「取引先」ごとにフォルダを区分して保存しており、その区分したフォルダに保存している画像データに係る取引年月日その他の日付及び取引金額を手入力するなどして管理している場合に、スキャナデータ保存フォルダの中で「取引年月日その他の日付」及び「取引金額」について上記①から③までの検索の条件を設定することができるときは、検索機能の要件を満たすこととなります。
なお、税務職員による質問検査権に基づくデータのダウンロードの求めに応じることができるようにしている場合には、上記②及び③の機能の確保は不要となります。
(注) スキャナ保存の検索機能における取引年月日その他の日付、取引金額及び取引先については、取扱通達4-30をご参照ください。
問42 1ヶ月分の取引がまとめて記載された納品書をスキャナ保存する場合、検索要件の記録項目については、記載されている個々の取引ごとの取引年月日その他の日付及び取引金額を設定する必要がありますか。
【回答】
検索要件の記録項目としては、個々の取引ごとの取引年月日及び取引金額として記載されているものをそれぞれ用いる方法のほか、その書類を授受した時点でその発行又は受領の年月日として記載されている年月日及びその書類に記載された取引金額の合計額を用いる方法としても、その取扱いが各課税期間において自社で一貫した規則性を持っていれば差し支えありません。
【解説】
検索機能における記録項目である「取引年月日その他の日付」とは、国税関係書類に記載すべき日付をいい、基本的にはその国税関係書類の授受の基となる取引が行われた年月日を指しますが、一つの国税関係書類に複数の取引がまとめて記載されているような場合、それは内訳として記載されているものなのか、それともあくまで個々の独立した取引であるが便宜的に一つの国税関係書類に記載されているものなのかについては、必ずしも判然としないことがあることから、その国税関係書類を授受した時点でその発行又は受領の年月日として記載されている日付をもって、検索機能における記録項目である「取引年月日その他の日付」として用いても、その取扱いが各課税期間において自社で一貫した規則性を持っている限り差し支えありません(取扱通達4-30参照)。
この場合における取引金額での検索については、「取引年月日その他の日付」が個々の取引年月日によって検索できるようにしているのであれば「取引金額」についても個々の取引金額で検索できるようにする必要があり、「取引年月日その他の日付」がその国税関係書類の発行又は受領の年月日によって検索できるようにしているのであれば「取引金額」についてもその国税関係書類に記載された取引金額の合計額で検索できるようにしておく必要があります。
★問43 検索要件の記録項目である「取引金額」については、税抜・税込どちらとすべきでしょうか。
【回答】
帳簿の処理方法(税抜経理/税込経理)に合わせるべきと考えられますが、受領した国税関係書類に記載されている取引金額を検索要件の記録項目とすることとしても差し支えありません。
【解説】
検索機能の確保の要件は、税務調査の際に必要なデータを確認することを可能とし、調査の効率性の確保に資するために設けられているものです。また、税務調査では帳簿の確認を基本とし、帳簿に関連する書類や取引情報の確認を行っていくことが想定されることから、基本的には帳簿と同じ金額で検索できるようにしておくべきと考えられます。
ただし、税抜・税込を統一せずに、受領した国税関係書類に記載されている金額を記録項目としていても問題はありません。
★問44 単価契約のように、取引金額が定められていない契約書や見積書等については、検索要件における「取引金額」をどのように設定すべきでしょうか。
【回答】
記載すべき金額がない書類については、「取引金額」を空欄又は0円と設定することで差し支えありません。ただし、空欄とする場合でも、取引金額が空欄であることを対象として検索できるようにしておく必要があります。
★問45 「ダウンロードの求め(電磁的記録の提示・提出の要求)」に応じることができるようにしておく場合の当該電磁的記録の提出について、提出する際のデータの形式や並び順については決まりがあるのでしょうか。また、記憶媒体自体についても提示・提出する必要はあるのでしょうか。
【回答】
税務調査の際に税務職員が確認可能な状態で提出されるのであれば、電磁的記録の形式や並び順は問いませんが、通常出力できるであろうファイル形式等で提供される必要があります。
なお、「ダウンロードの求め」に応じることができるようにしている場合であっても、検索要件のうち、「取引年月日その他の日付、取引金額及び取引先を検索の条件として設定することができること」の要件(規則2⑥五イ)は満たす必要があります。
また、「ダウンロードの求め」に応じることができるようにしておく場合については、当該電磁的記録を保存した記憶媒体の提示・提出に応じることができるようにしておくことまでは含まれていませんが、その記憶媒体についても、質問検査権に基づく確認の対象となる場合があります。
【解説】
データのダウンロードを求める際には、通常出力が可能な範囲で税務職員が出力形式を指定することもありますが、出力可能な形式でダウンロードを求めたにもかかわらず、検索性等に劣るそれ以外の形式で提出された場合には、そのダウンロードの求めに応じることができようにしていたことにはなりません(取扱通達4-14参照)。保存時に満たすべき要件を充足するためには、通常出力できるであろうファイル形式等で提供される必要がありますが、その内容について並び順等に関する統一的な決まりがあるわけではありません。
なお、「ダウンロードの求め」に応じることができるようにしている場合に不要となるのは、「日付又は金額に係る記録項目については、その範囲を指定して条件を設定することができる検索要件(規則2⑥五ロ)」及び「2以上の任意の記録項目を組み合わせて条件を設定することができる検索要件(規則2⑥五ハ)」に限られるため、取引年月日その他の日付、取引金額及び取引先を検索の条件として設定することができる検索要件(規則2⑥五イ)は満たす必要があります(規則2⑥柱書)。
また、「ダウンロードの求め」は、記憶媒体自体の提示・提出までを求めるものではありませんが、税務調査の際には、税務職員が質問検査権に基づいて記憶媒体の確認を行う場合もあります。
問46 電子取引の取引情報に係る電磁的記録の保存で認められているような索引簿方式による検索機能の確保については、スキャナ保存についても適用は可能でしょうか。また、適用が可能な場合には、電子取引のものと兼ねた一覧表や保存システムによることも可能でしょうか。
【回答】
一覧表を作成して、個々の保存ファイル名と対応させること(いわゆる索引簿方式)により検索機能を確保する方法は、スキャナ保存にも適用して差し支えありません。
また、スキャナ保存と電子取引に係る取引情報に係る電磁的記録の保存について、同じ索引簿や保存システムを使用することも、検索により探し出された記録事項のみが整然とした形式及び明瞭な状態で出力されるのであれば、特段問題はありません。
ただし、スキャナ保存を行う場合には、スキャンしたデータのヴァージョン管理などの他の要件を満たす必要があることにご留意ください。
なお、この索引簿方式による検索機能の確保は、令和3年度の税制改正が適用される前のスキャナ保存においても認められます。
【一般書類】
問47 適時に入力する方法が可能な一般書類とは、具体的にどのような書類が対象となるのでしょうか。
【回答】
規則第2条第7項において、国税関係書類のうち国税庁長官の定める書類(一般書類)については、入力期間の制限なく入力することができることとされており、その書類については平成17年国税庁告示第4号により告示されています。
この告示により、例えば、次のような書類が入力期間の制限なく適時に入力することができます。
イ 保険契約申込書、電話加入契約申込書、クレジットカード発行申込書のように別途定型的な約款があらかじめ定められている契約申込書
ロ 口座振替依頼書
ハ 棚卸資産を購入した者が作成する検収書、商品受取書
ニ 注文書、見積書及びそれらの写し
ホ 自己が作成した納品書の写し
問48 一般書類であれば、過去に遡って保存されている書類をスキャナ保存に代えてもいいのでしょうか。
【回答】
資金や物の流れに直結・連動しない書類(平成17年国税庁告示第4号に定めるもの)(一般書類)で、要件に沿って保存することが可能であれば、過去に受領等した書類についてもスキャナ保存ができます。
【解説】
スキャナ保存が可能か否かについては、要件に沿った保存が可能か否かで判断することとなります。規則第2条第6項第1号イ、ロでは、国税関係書類を受領等してから入力するまでの期間制限が規定されていますが、平成17年国税庁告示第4号に定める一般書類については規則第2条第7項により、この期間の制限がなく適時に入力できることから、これらの書類については、他の要件を満たす限り、過去において受領等した書類についてもスキャナ保存することが可能となります。
なお、過去分の重要書類についても、適用届出書の提出後、入力期間の制限がなく適時に入力できます(【問54】参照)。
問49 一般書類について、タイムスタンプはいつまでに付せばいいのでしょうか。
【回答】
一般書類へのタイムスタンプについては、次のいずれかにより付すこととなります。
① 作成又は受領後、おおむね7営業日以内(事務処理規程を定めている場合には、その業務の処理に係る通常の期間(最長2か月)を経過した後おおむね7営業日以内)に付す。
② (①の期間を過ぎたものについては)正しく読み取られていることを確認した都度付す。
【解説】
一般書類に係るタイムスタンプについては、「①作成若しくは受領後、速やかに又は②当該国税関係書類をスキャナで読み取る際に」付すこととされています。
したがって、作成又は受領後、通常のスキャナ保存と同様の入力期間内に入力した後タイムスタンプを付与するか、その期間経過後に入力する場合には、「スキャナで読み取る際に」すなわち、正しく読み取られていることを確認した都度タイムスタンプを付す必要があります。
問50 規則第2条第7項に規定する国税庁長官が定める書類を定める告示(平成17年国税庁告示第4号)について、平成28年3月に改正が行われましたが、これはどのような改正でしょうか。
【回答】
恒久的施設との間の内部取引に関して外国法人等が作成した書類について対応するよう改正したものです。
【解説】
OECD承認アプローチ(AOA:Authorized OECD Approach)を踏まえ、平成26年度の税制改正により、外国法人等と恒久的施設との内部取引についても損益として認識することとされ、恒久的施設を有する外国法人等は、恒久的施設との間の内部取引に関して書類を作成し、保存しなければならないこととされました。
平成17年国税庁告示第4号は、一般書類(規則第2条第7項に規定する国税庁長官が定める書類)を定める告示で、同告示の各号に掲げる書類以外の書類については、規則第2条第7項により入力期限の要件の緩和などがされています。
上記の恒久的施設との間の内部取引に関して外国法人等が作成した書類のうち、同告示の各号に掲げる書類に相当するもの(及びその写し)について対応するよう改正したものです。
問51 規則第2条第7項に規定する国税庁長官が定める書類を定める告示(平成17年国税庁告示第4号)について、令和元年9月に改正が行われましたが、これはどのような改正でしょうか。
【回答】
いわゆる重要書類に消費税法第30条第11項に規定する本人確認書類を追加するよう改正したものです。
【解説】
令和元年度の税制改正(消費税法の一部改正)により、事業者が「金又は白金の地金」の課税仕入れを行った場合において、その課税仕入れの相手方の本人確認書類(運転免許証の写しなど)を保存しない場合には、当該課税仕入れに係る消費税額について仕入税額控除制度の適用を受けることができないこととされました(消費税法30 ⑪)。
平成17年国税庁告示第4号は、一般書類(規則第2条第7項に規定する国税庁長官が定める書類)を定める告示で、同告示の各号に掲げる書類(いわゆる重要書類)以外の書類については、規則第2条第7項により入力期限の要件の緩和などがされています。
本改正は、上記の本人確認書類について、いわゆる重要書類に相当するものとして改正したものです。
問52 スキャナ保存について、「災害その他やむを得ない事情」を証明した場合には保存時に満たすべき要件が不要となる旨の規定が設けられていますが、そのような事情があれば、電磁的記録の保存自体不要になるのでしょうか。
【回答】
保存義務が免除されるものではありませんので、スキャナ保存に係る国税関係書類の紙原本の保存がない場合には、その国税関係書類に係る電磁的記録の保存が必要になります(取扱通達4-33)。
【解説】
規則第2条第8項の規定は、災害その他やむを得ない事情により、保存時に満たすべき要件に従って電磁的記録の保存をすることができなかったことを証明した場合には、保存時に満たすべき要件を満たさなくても、当該電磁的記録の保存ができることを規定したものであり、保存義務が免除されているものではありません。
したがって、スキャナ保存に係る国税関係書類の紙原本の保存がない場合には、その国税関係書類に係る電磁的記録の保存が必要になります。その紙原本及びそのスキャナデータを完全に消失してしまっている場合については、紙の書類を紛失した場合と何ら変わらないことから、国税関係書類の保存がないこととなります。
なお、電磁的記録については、災害等によりデータを保存していたパソコン本体が棄損した場合等、紙に比べてその確認が困難となる場面も多く想定されることから、納税者の責めに帰すべき事由がないときには、単に保存書類が存在しないことのみをもって、義務違反を問うことはありませんが、仮に紙の書類及びそのスキャナデータを消失してしまった場合であっても、可能な範囲で合理的な方法(取引の相手先や金融機関へ取引内容を照会するなど)により保存すべき国税関係書類を復元していただきたいと考えています。
おって、災害その他やむを得ない事情がやんだ後に作成又は受領するものについては、規則第2条第8項の規定の適用はありません。そのため、保存時に満たすべき要件を備えた上でスキャナデータを保存する必要がありますので注意してください。
問53 規則第2条第6項第1号ロに規定する「各事務の処理に関する規程」及び同条第7項の「事務の手続を明らかにした書類」との違いは何でしょうか。
【回答】
「各事務の処理に関する規程」とは、作業責任者、処理基準及び判断基準等を含めた業務サイクルにおけるワークフローなどの企業の方針を定めたものです。それに対して「事務の手続を明らかにした書類」とは、責任者、作業の過程、順序及び入力方法などの手続を明確に表現したものをいいます。
【解説】
規則第2条第6項第1号ロの「各事務の処理に関する規程」については、業務サイクルに応じた入力事務を行うことにより、改ざん等の誘因を制限するものですから、書類の受領又は作成を始めとする企業のワークフローに沿ったスキャニング、タイムスタンプの付与の時期等について規定し、その規程に沿った入力事務の処理を行う責任者を規定することにより責任の所在を明らかにするという企業の方針を定め、真実性を確保するためのものです。
また、同条第7項の「事務の手続を明らかにした書類」は、責任者、入力の順序、方法などの処理手続、さらにはアウトソーシングの際の事務の手続を定めることによる、適切な入力を確保するためのものです。
※ 「各事務の処理に関する規程(スキャナによる電子化保存規程)」「国税関係書類に係る電子計算機処理に関する事務の手続を明らかにした書類」のサンプルは、こちらからダウンロードできます。
【過去分重要書類】
問54 当社は過去分重要書類のスキャナ保存に当たって、対象となる書類が膨大にあるのですが、数か月間に渡ってスキャナ保存の作業を行うことも可能でしょうか。
【回答】
過去分重要書類のスキャナ保存については入力期間の制限はありませんので、数か月間に渡ってスキャナ保存の作業を行うことも可能です。
【解説】
令和元年度の税制改正により、スキャナ保存の承認を受けている保存義務者は、その承認を受けて保存を開始する日前に作成又は受領した重要書類(過去分重要書類)について、所轄税務署長等に適用届出書を提出したときは、一定の要件の下、スキャナ保存をすることができることとなりました(令和元年9月30日以後に提出する適用届出書に係る過去分重要書類から適用されます。なお、具体的な要件は、【問10】をご覧ください。)。適用届出書を提出した後は、その後の入力期間について制限はありません。これは、スキャナ保存の承認以前に作成・受領した書類が膨大であり、入力に相当の期間を要することが想定されるため、制限を設けないこととされたものです。そのため、例えば、数か月間に渡ってスキャナ保存の作業を行うことも可能です。
ただし、適用届出書は従前において同一種類の過去分重要書類に係る適用届出書を提出している場合は提出することができません。これは、電磁的記録による保存等を断続的に行い、取りやめの都度、適用届出書の提出を繰り返し行うことにより、過去分重要書類について、その作成・受領後に「速やか」に行うことなく、継続的にスキャナ保存を可能とする潜脱行為を防止する観点から措置されたものとされています。
なお、一般書類については、入力期間の制限なく適時に入力がすることができますので(【問47】参照)、適用届出書の提出は必要ありません。
問55 法人税に係る国税関係帳簿書類を本店のほか事業所ごとに作成、保存している場合、各事業所の長が各事業所の所在地の所轄税務署長に対して過去分重要書類の適用届出書を提出することができるのでしょうか。
【回答】
法人自体が、本店所在地の所轄税務署長に対して過去分重要書類の適用届出書を提出する必要があります。
【解説】
法人税に係る国税関係書類については、これを事業所の所在地に保存することも認められています(法人税法施行規則59①、同67②)が、①電子帳簿保存法では、適用届出書の提出主体を保存義務者とし(規則2⑨)、また、その保存義務者を「国税に関する法律の規定により……保存をしなければならないこととされている者」と定義している(法2四)こと、一方、②法人税法では、法人税に係る国税関係帳簿書類の保存義務者を法人自体としていること(法人税法126①及び150の2①)から、各事業所の長は保存義務者には該当しません。
また、適用届出書は、納税地等の所轄税務署長等に対して提出する必要があり(規則2⑨)、この場合の「納税地等」については、「保存義務者が、国税関係帳簿書類に係る国税の納税者(国税通則法第2条第5号に規定する納税者をいう。)である場合には当該国税の納税地をいい……」と定義されています(規則1②二)。
したがって、法人税に係る国税関係書類を各事業所に保存することとしている場合であっても、それに係る規則第2条第9項の適用届出書は、その法人自体が、その法人の法人税法上の納税地(本店又は主たる事務所の所在地)の所轄税務署長に対して提出する必要があります。
問56 法人の納税地はA市にあるが実体はB市にある場合に、過去分重要書類の適用届出書を、B市を所轄する税務署長を経由して提出することはできますか。
【回答】
B市を所轄する税務署長を経由して提出することはできません。
【解説】
過去分重要書類の適用届出書は、法人の実体が納税地に存するか否かにかかわらず、法人税の納税地を所轄する税務署長に提出することとなります。
規則第2条第10項に規定する便宜提出は、一の納税者が複数の納税地等を有している場合を念頭においたものであり、一の納税者が複数の納税地を有していない場合には同項の規定の適用はありません。
問57 保存義務者が国税関係書類に係る国税の納税者である場合及び納税者でない場合の、この法律における納税地等は具体的にどのように判定することになりますか。
【回答】
下図「帳簿書類の保存義務者・保存場所・納税者・納税地・納税地等の関係に係る類型」を参考としてください。
帳簿書類の保存義務者・保存場所・納税者・納税地・納税地等の関係に係る類型
| 区分 | 保存義務者 | 保存場所 | 納税者 | 納税地 | 対応業務の事務所 | 特例法の納税地等 | |
|---|---|---|---|---|---|---|---|
| 1 | 法人が取引に関する事項を記載した帳簿 (法人税法126) |
法人 (法法126) |
納税地 (一法人につき一箇所) (法規59) |
○ (法法4) |
法人の本店 (法法16) |
- | 法人の本店 (法法16) |
| 法人が取引に関して相手方に交付した領収書等の写し (法人税法126) |
法人 (法法126) |
納税地又は 事務所等 (法規59) |
○ (法法4) |
法人の本店 (法法16) |
- | 法人の本店 (法法16) |
|
| 2 | 非課税貯蓄の限度額管理 (障害者マル優)に関する帳簿 (所得税法施行令48③) |
金融機関の営業所等の長 (所令48③) |
金融機関の営業所等 | × (金融機関が源泉徴収義務を負う) (所法6) |
- (金融機関の営業所等一金融機関から見た納税地) (所法17) |
金融機関の営業所等 | 金融機関の営業所等 |
| 3 | 酒類の製造に関する事実を記載した帳簿 (酒税法46、同令52①) |
酒類製造者 (酒法46) |
納税地 (本社とは別に複数存在) |
○ (酒法6) |
酒類製造場 (本社とは別に複数存在) (酒法53) |
- | 酒類製造場 (本社とは別に複数存在) (酒法53) |
| 4 | 酒類の販売に関する事実を記載した帳簿 (酒税法46、同令52②) |
酒類販売業者 (酒法46) |
酒類販売場 (本社とは別に複数存在) |
× | - | 酒類販売場 (本社とは別に複数存在) |
酒類販売場 (本社とは別に複数存在) |
(注) 「納税者」欄は、保存義務者が帳簿書類に係る国税の納税者であるかどうかである。
問58 過去分重要書類についても、災害その他やむを得ない事情に係る宥恕措置の適用はあるとのことですが、何か注意することはありますか。
【回答】
災害その他やむを得ない事情があった場合であっても、過去分重要書類の適用届出書を提出していない保存義務者についてまで、基準日(スキャナ保存により電磁的記録の保存をもって国税関係書類の保存に代える日をいいます。以下同じです。)前に作成又は受領した過去分重要書類について保存時に満たすべき要件を満たさずにスキャナ保存を認めるものではありませんので注意してください。
【解説】
規則第2条第11項の規定により、過去分重要書類に係る電磁的記録の保存をする保存義務者が、災害その他やむを得ない事情により、保存時に満たすべき要件に従って電磁的記録の保存をすることができないこととなったことを証明した場合には、その保存時に満たすべき要件にかかわらず、その電磁的記録の保存ができることとなります。
ただし、本規定の適用については、既に過去分重要書類の適用届出書を提出し、その過去分重要書類についてスキャナ保存を行っている保存義務者が、災害その他やむを得ない事情により保存時に満たすべき要件を充足できないこととなったことを証明した場合が対象です。
したがって、本規定が適用される事情が生じた場合であっても、過去分重要書類の適用届出書を提出していない保存義務者についてまで、基準日前に作成又は受領した過去分重要書類についてスキャナ保存を認めるものではありませんので注意してください。なお、その事情が生じる前に作成又は受領した国税関係書類を含め、その事情がやんだ後において過去分重要書類のスキャナ保存を行おうとする保存義務者については、過去分重要書類の適用届出書を提出した上でそのスキャナ保存を行うこととなります。
【その他】
★問59 スキャナ保存の要件を満たさず保存されている電磁的記録は、どのように取り扱われるのですか。
【回答】
スキャナ保存の要件を満たさず保存されている電磁的記録については、各税法上の保存書類としては取り扱われません。
【解説】
スキャナ保存の要件を満たして保存が行われていない電磁的記録については、法第4条第3項後段の規定により保存が行われている場合であっても、その電磁的記録は国税関係書類とはみなされないこととなります(法8①)。
そのような場合には、スキャナ保存に係る国税関係書類(紙原本)の保存がある場合を除き、仕入税額控除の否認や青色申告の承認の取消しがされる可能性があります。ただし、青色申告の承認の取消しについては、当該保存義務の不履行の事実及びその程度のほか、記帳状況、改善可能性等を総合勘案の上、真に申告書を提出するにふさわしくないと認められるかどうか等を検討した上、その適用を判断しています。
なお、スキャナ保存の要件を満たして保存ができなかった場合には、その原因等をまとめておくことが望ましいと考えられます。
★問60 自社で使用するスキャナソフト等について、電子帳簿保存法の要件を満たしているか分からないのですが、どのようにしたらよいですか。
【回答】
当該ソフトウェアの取扱説明書等で電子帳簿保存法の要件を満たしているか確認してください。また、公益社団法人日本文書情報マネジメント協会(以下「JIIMA」といいます。)において、市販のソフトウェア及びソフトウェアサービス(以下「ソフトウェア等」といいます。)を対象に、電子帳簿保存法における機能要件適合性の確認(認証)を行っていますので、JIIMAが確認(認証)したソフトウェア等はスキャナ保存の機能要件を満たしているといえます。なお、JIIMAが確認(認証)したソフトウェア等については、パッケージ等にJIIMA認証の認証ロゴの印字が認められているほか、JIIMAのホームページ等でも確認することができます。
【解説】
従前は、使用するスキャナソフト等が電子帳簿保存法の要件に適合しているかについて、商品の表示等のみに頼っている状況でした。こうした状況を踏まえ、申請者の予見可能性を向上させる観点から、JIIMAがソフトウェア等の法的要件認証制度を開始しました。認証を受けたソフトウェア等はJIIMAのホームページに掲載され、国税庁としてはこれを審査に活用するとともに、旧承認制度の下で承認申請の手続負担を軽減させる観点から、JIIMAによる要件適合性の確認(認証)を受けたソフトウェア等を利用する場合については、承認申請書の記載事項や添付書類を一部省略することを可能としていました。
令和3年度の税制改正による承認制度廃止後も、保存義務者の予見可能性を確保する観点から、認証を受けたソフトウェア等について引き続きJIIMAのホームページに掲載されています。
なお、JIIMAのホームページに掲載されているJIIMA認証を受けたソフトウェア等の認証製品一覧表については、そのリンクを国税庁のホームページに掲載していますので、国税庁ホームページからも確認することができます。
【国税庁HP掲載先】
ホーム/法令等/その他法令解釈に関する情報/JIIMA認証情報リスト
(注)1 JIIMA認証を受けたソフトウェア等であっても、初期設定が機能要件を満たす設定となっていない場合や、設定変更によって機能要件を満たさなくなっている場合も考えられますので、利用に当たっては、ソフトウェア等のマニュアル等で機能要件を満たす設定となっているか確認することが望まれます。
2 また、スキャナ保存の要件には、システム関係書類の備付けに関する事項等、機能に関する事項以外の要件もあり、それらを含め全ての要件を満たす必要がありますので注意してください。
問61 公益社団法人日本文書情報マネジメント協会により認証されたソフトウェア等とはどのようなものでしょうか。
【回答】
公益社団法人日本文書情報マネジメント協会(以下「JIIMA」といいます。)が電子帳簿保存法に規定する機能要件に適合するか機能の仕様について取扱説明書等で確認を行い、法的要件を満たしていると判断し認証されたソフトウェア等をいいます。
認証制度開始時からの電子帳簿(法4①)及びスキャナ保存(法4③)用のソフトウェア等に係る認証制度に加えて、令和3年4月以降は、電子書類(法4②)及び電子取引(法7)に係るソフトウェア等、令和8年1月以降は、重加算税の加重措置の除外規定(デジタルシームレス保存)(法8⑤[令和9年1月1日以後に施行されるものです。])に係るソフトウェア等についても認証を行っています。
なお、認証を受けたソフトウェア等は、JIIMAのホームページに掲載される認証製品一覧表に明示されるほか、当該ソフトウェア等の取扱説明書等に認証番号などが記載されています(JIIMAのホームページに掲載されている認証製品一覧表については、そのリンクを国税庁のホームページに掲載しています)。
また、認証を受けたソフトウェア等は、以下に示す「認証ロゴ」を使用できることから、そのソフトウェアがJIIMAから認証されたものであるか否かについては、この認証ロゴによって判断することもできます。ただし、以下の「認証ロゴ」は令和8年7月現在で使用しているものを記載していますので、使用にあたっては取扱説明書等で認証番号などを確認していただくようお願いします。
(参考)
《認証ロゴ(令和8年7月現在使用されている主なもの)》
認証ロゴを使用できる場所
認証製品の梱包材、製品マニュアル、技術マニュアル、仕様書、WEBページ 等
【国税庁HPの掲載場所】
問62 スキャナ保存した電磁的記録に関連して改ざん等の不正が把握されたときには重加算税が加重されるとのことですが、具体的にはどのような場合に加重の対象となるのでしょうか。
【回答】
「隠蔽し、又は仮装された事実が、電磁的記録に記録されている」場合に加重措置の対象になります。具体的には、スキャナ保存した電磁的記録を削除、改ざんするなどして、売上除外や経費の水増しが行われた場合のほか、保存された電磁的記録の内容が取引実態を表していないような場合(架空取引等)も「隠蔽し、又は仮装された事実が、電磁的記録に記録されている」ことになりますので、重加算税の加重対象となります。
【解説】
重加算税の加重措置の対象範囲については、取扱通達8-22を確認してください。
なお、電磁的記録の直接的な改ざんや削除による不正行為のほか、書類の作成・受領後からスキャナ保存までの間に行われる紙段階での不正行為によって「隠蔽し、又は仮装された事実が、電磁的記録に記録されている」場合には対象となります。
問63 スキャナ保存を途中で取りやめることとした場合、その取りやめることとした日において保存している電磁的記録は、そのまま電磁的記録により保存することとしてもよいのでしょうか。
【回答】
スキャナ保存を適用していた保存義務者が途中でスキャナ保存を取りやめることとした場合、電磁的記録の基となった書類を廃棄している場合は、その取りやめることとした日において保存している電磁的記録を、当該国税関係書類の保存期間が満了するまでそのままスキャナ保存の要件に従って保存することになりますが、電磁的記録の基となった書類を保存しているときは当該書類を保存する必要があります。
また、仮に保存時に満たすべき要件を満たしてその電磁的記録の保存を行うことができない場合(スキャナ保存に係る国税関係書類(紙原本)の保存がある場合を除きます。)であっても、その電磁的記録の保存義務は課せられています(法4③後段)ので、その電磁的記録について、その書類の保存すべき期間が経過する日まで保存しておく必要があります。この場合、その電磁的記録は各税法上の国税関係書類とはみなされませんので注意してください。
また、そのような場合には、各税法に定める保存義務が履行されていないこととなるため、仕入税額控除の否認や、青色申告の承認取消し等の対象となる可能性があります。
問64 タイムスタンプの代替要件として他者が提供する一定のクラウドサーバを利用してスキャナ保存を行っていますが、現在利用している旧サービスから新たなサービスに移行したい場合、どのような対応をすればいいですか。
【回答】
旧システムに保存しているスキャナデータを新システムに移行(データ移行)する場合には、旧システムに保存しているスキャナデータだけでなく、スキャナデータを保存した時刻と、それ以降に改変されていないことの証明に必要な情報についても、データ移行の前後でこれらの全てが改変されていないことを確保した状態で新システムへのデータ移行を行う必要があります。
したがって、旧システムにおいて、タイムスタンプ付与代替要件を適用してスキャナ保存の要件を満たしている場合には、移行データにタイムスタンプを付与するなどの対応をする必要があります。
また、移行先にデータを渡す際には、移行すべきデータがすべて含まれていること、及びどのようなデータ構造になっているのかをまとめておく必要がありますので、移行データの内容や構造等を整理した仕様書等を作成し、渡す必要があることにも留意してください。
なお、電子帳簿保存法に沿った適切なデータ移行を行うための方法については、公益社団法人日本文書情報マネジメント協会(JIIMA)において、その考え方や移行時に特に注意すべきポイントを『電帳法スキャナ保存におけるデータポータビリティガイドライン~タイムスタンプ付与代替要件で確保されたデータの移行について~(第1.0版)』としてまとめ、そのホームページに掲載しています。当該ガイドラインは、移行元・移行先の双方のサービスでタイムスタンプ付与代替要件を適用していることを前提に作成されたものですが、その考え方についてはスキャナ保存のシステム移行全般に共通する部分も多いものとなっていますので、参考としてください。
★問65 電子取引の取引情報に係る電磁的記録を出力した書面をスキャナ保存することは認められますか。
【回答】
認められません。
【解説】
令和3年度の税制改正においては、電子取引の取引情報に係る電子データを出力した書面等(出力書面等)は、真実性確保のための要件(改ざん防止措置)が特段課されておらず、他者から受領した電子データとの同一性が必ずしも十分に確保できているとは言えないことから、出力書面等による保存措置が廃止されたところです。したがって、他者から受領した電子データを書面等に出力して保存することは、電子帳簿保存法や他の税法に基づくものではありませんので、当然、その出力書面等は電子帳簿保存法に基づくスキャナ保存の対象となりません。
ただし、電子帳簿保存法に従った電子データの保存が適切に行われている前提で、それとは別に各納税者が社内経理の便宜などのために書面等への出力を行うことや、スキャナで読み取るなどの処理を行うこと自体を禁止するものではありません。
(注) 上記は、令和4年度税制改正における経過措置として整備された宥恕措置や令和5年度税制改正において整備された猶予措置を踏まえて出力されている書面についても同様です。これは、令和4年度税制改正における当該宥恕措置や令和5年度税制改正における当該猶予措置では、法令上、出力書面について税務職員の求めに応じて提示・提出できることが要件のひとつとされており、その保存は求められていないためです。
【経過措置】
問66 令和3年度の税制改正後のスキャナ保存の要件で保存を行えるのはいつからですか。また、令和5年度の税制改正後のスキャナ保存の要件で保存を行えるのはいつからですか。
【回答】
令和3年度の税制改正後の要件によりスキャナ保存を行うことができるのは、令和4年1月1日以後に保存する一定の国税関係書類です。
また、令和5年度の税制改正後の要件によりスキャナ保存を行うことができるのは、令和6年1月1日以後に保存する一定の国税関係書類です。
【解説】
令和3年度の税制改正後のスキャナ保存の規定は、令和4年1月1日以後に保存が行われる国税関係書類について適用されることとなります(令3改正法附則82③)。
また、令和5年度の税制改正後のスキャナ保存の規定は、令和6年1月1日以後に保存が行われる国税関係書類について適用されることとなります(令5改正規則附則2①)。
この「保存が行われる」とは、実際にスキャナ保存が行われることを意味しており、具体的には、入力(タイムスタンプ要件を満たすまでを指します。)が完了した日がスキャナ保存の行われた日となります。
したがって、その業務の処理に係る通常の期間を最長の2か月で設定している保存義務者については、
・令和4年1月1日から令和5年12月31日までの間に保存が行われる国税関係書類については、最も早いもので、おおむね令和3年10月末頃に作成又は受領した国税関係書類について令和4年1月1日以後に入力が完了した場合には、その国税関係書類については、「令和4年1月1日以後に(スキャナ)保存が行われる国税関係書類」に該当するため、令和3年度の税制改正後の要件が適用されることになります。
・令和6年1月1日以後に保存が行われる国税関係書類については、最も早いもので、おおむね令和5年10月末頃に作成又は受領した国税関係書類について令和6年1月1日以後に入力が完了した場合には、その国税関係書類については、「令和6年1月1日以後に(スキャナ)保存が行われる国税関係書類」に該当するため、令和5年度の税制改正後の要件が適用されることになります。
そのため、同一種類の書類のスキャンデータであっても、課税期間の途中から税制改正後の保存時に満たすべき要件に従って保存することは可能です(【問67】参照)。
問67 当社の課税期間は、令和5年4月1日から令和6年3月31日までですが、令和6年1月1日以後に保存する国税関係書類について新たにスキャナ保存を行いたいと考えています。その場合、課税期間の途中からスキャナ保存を行うことはできますか。
【回答】
法令に定めるスキャナ保存の要件を満たせば、課税期間の途中からでもスキャナ保存を行うことは可能です。
【解説】
スキャナ保存については、電子帳簿等保存のように、課税期間の始めから一貫して電磁的記録による保存を行う必要はありませんので、法令に定めるスキャナ保存の要件を満たせば、課税期間の途中からでもスキャナ保存を行うことは可能です。
また、スキャナ保存は国税関係書類の種類ごとに適用できますので、一部の国税関係書類のみをスキャナ保存により保存することも可能です。
なお、国税関係書類の保存に当たっては、基本的には合理的に区分できる書類の種類の単位ごと等、一定の継続性をもって保存が行われることから、スキャナ保存を開始した日(保存に代えた日)及びスキャナ保存を取りやめた日(保存に代えることをやめた日)を明確にしておく必要があります。
(注) 令和3年度の税制改正により、令和4年1月1日以後に保存を行う国税関係書類については、事前に税務署長の承認を受ける必要はありません。
問68 令和3年度の税制改正前の承認済国税関係書類について、この改正前のスキャナ保存の要件のままスキャナ保存をしたいのですが、手続は必要でしょうか。
【回答】
改正前の要件のままスキャナ保存する場合については、手続は必要ありません。
【解説】
令和3年度の税制改正により、承認済国税関係書類については、なお従前の例によることとされています(令3改正法附則82③)。
したがって、承認済国税関係書類については、令和3年度の税制改正前のスキャナ保存の要件のままスキャナ保存をするのであれば、手続は必要ありません。
★問69 令和3年度の税制改正前の承認済国税関係書類について、令和3年度の税制改正後のスキャナ保存の要件を適用してスキャナ保存をすることとした場合、改正前の承認済国税関係書類に係る取りやめの届出書を提出することとなるのでしょうか。
【回答】
令和3年度の税制改正前の承認済国税関係書類について、令和3年度の税制改正後の要件で引き続きスキャナ保存を行う場合については、原則として、当該承認済国税関係書類に係る取りやめの届出書の提出が必要となりますが、以下について行っていただく場合は、当該承認済国税関係書類に係る取りやめの届出書を提出する必要はありません。
・令和3年度の税制改正後の要件でスキャナ保存を開始した日について、管理、記録をしておくこと。
・税務調査があった際に、上記の管理、記録しておいた内容について答えられるようにしておくこと。
【解説】
令和3年度の税制改正により、令和4年1月1日に現にスキャナ保存の承認を受けている国税関係書類については、なお従前の例によることとされています(令3改正法附則82③、⑤三)。
したがって、令和4年1月1日以後に改正後の要件により保存を行おうとする場合、原則として、改正後の要件による保存を開始する日より前に取りやめの届出書の提出が必要となります。その際には、承認を取りやめる年分を明示してその取りやめの届出書の提出をする必要があることに留意が必要です。
しかしながら、引き続き国税関係書類に係るスキャナ保存を行おうとする場合においては、納税者の利便性向上という本改正の趣旨も踏まえ、改正前に既にスキャナ保存の承認を受けている保存義務者に対して追加の負担を求めるものとならないよう、保存義務者が、令和3年度の税制改正後の要件でスキャナ保存を開始した日について、後日明らかにできるような状態で適宜の方法により管理、記録をしておき、後日税務調査があった際に、令和3年度の税制改正後の要件でスキャナ保存を開始した日について説明できるような状態にしている場合には、令和3年度の税制改正前の承認に係る取りやめの届出書の提出があったものとみなして、別途、取りやめの届出書の提出は求めることとはしません。
なお、改正前の承認については、改正前のスキャナ保存の要件で国税関係書類に係るスキャナ保存を行う日の最終日まで効力を有するものとして取り扱います。
また、改正前の要件で国税関係書類に係るスキャナ保存を行おうとする場合には、その国税関係書類について引き続き承認を受けている必要があるため、承認を取りやめないよう留意が必要であり、引き続きその改正前の要件でスキャナ保存を行う年分を除外して、上記の取りやめの届出書の提出を行う必要があります。なお、承認を取りやめた場合には、国税関係帳簿書類の電磁的記録による保存等の場合と異なり、スキャナ保存に係る国税関係書類の出力書面等による保存は認められないことに留意が必要です。