Ⅳ その他
問86 自社で使用する電子取引用のソフト等について、電子帳簿保存法の要件を満たしているか分からないのですが、どのようにしたらよいですか。
【回答】
当該ソフトウェアの取扱説明書等で電子帳簿保存法の要件を満たしているか確認してください。また、公益社団法人日本文書情報マネジメント協会(以下「JIIMA」といいます。)において、市販のソフトウェア及びソフトウェアサービス(以下「ソフトウェア等」といいます。)を対象に、電子帳簿保存法における要件適合性の確認(認証)を行っていますので、JIIMAが確認(認証)したソフトウェア等は電子取引データ保存の機能要件を満たしているといえます。なお、JIIMAが確認(認証)したソフトウェア等については、パッケージ等にJIIMA認証の認証ロゴの印字が認められているほか、JIIMAのホームページ等でも確認することができます。
【解説】
従前は、使用する電子取引用のソフト等が電子帳簿保存法の機能要件に適合しているかについて、商品の表示等のみに頼っている状況でした。こうした状況を踏まえ、保存義務者の予見可能性を向上させる観点から、JIIMAがソフトウェア等の法的要件認証制度を実施しています。
保存義務者の予見可能性を確保する観点及び適切な電子取引データ保存を推進する観点から、認証を受けたソフトウェア等は、JIIMAのホームページにも掲載しています。
なお、JIIMAのホームページに掲載されているJIIMA認証を受けたソフトウェア等の認証製品一覧表については、そのリンクを国税庁のホームページに掲載していますので、国税庁ホームページからも確認することができます。
【国税庁HP掲載先】
ホーム/法令等/その他法令解釈に関する情報/JIIMA認証情報リスト
(注)1 JIIMA認証を受けたソフトウェア等であっても、初期設定が機能要件を満たす設定となっていない場合や、設定変更によって機能要件を満たさなくなっている場合も考えられますので、利用に当たっては、ソフトウェア等のマニュアル等で機能要件を満たす設定となっているか確認することが望まれます。
2 また、電子取引データ保存の要件には、システム関係書類の備付けに関する事項等、機能に関する事項以外の要件もあり、それらを含め全ての要件を満たす必要がありますので注意してください。
問87 公益社団法人日本文書情報マネジメント協会により認証されたソフトウェア等とはどのようなものでしょうか。
【回答】
公益社団法人日本文書情報マネジメント協会(以下「JIIMA」といいます。)が電子帳簿保存法に規定する機能要件に適合するか機能の仕様について取扱説明書等で確認を行い、法的要件を満たしていると判断し認証されたソフトウェア等をいいます。
認証制度開始時からの電子帳簿(法4①)及びスキャナ保存(法4③)用のソフトウェア等に係る認証制度に加えて、令和3年4月以降は、電子書類(法4②)及び電子取引(法7)に係るソフトウェア等、令和8年1月以降は、重加算税の加重措置の除外措置(デジタルシームレス保存)(法8⑤[令和9年1月1日以後に施行されるものです。])に係るソフトウェア等についても認証を行っています。
なお、認証を受けたソフトウェア等は、JIIMAのホームページに掲載される認証製品一覧表に明示されるほか、当該ソフトウェア等の取扱説明書等に認証番号などが記載されています(JIIMAのホームページに掲載されている認証製品一覧表については、そのリンクを国税庁のホームページに掲載しています。)。
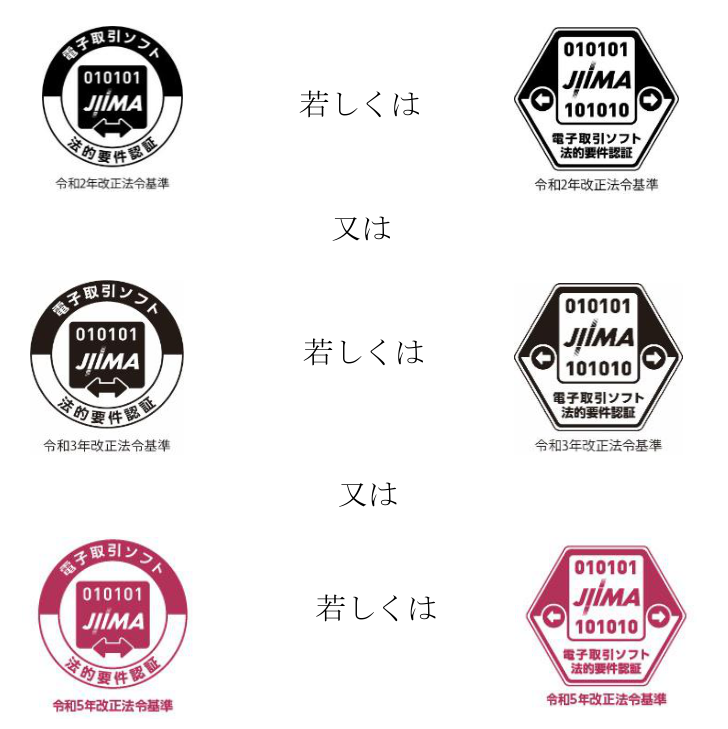
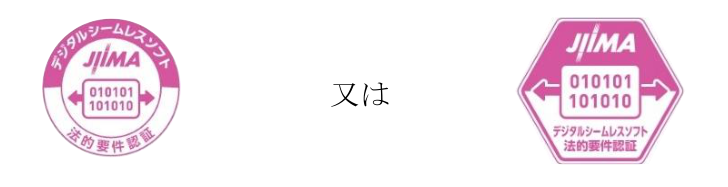
また、認証を受けたソフトウェア等は、以下に示す「認証ロゴ」を使用できることから、そのソフトウェアがJIIMAから認証されたものであるか否かについては、この認証ロゴによって判断することもできます。ただし、以下の「認証ロゴ」は令和8年7月現在で使用しているものを記載していますので、使用に当たっては取扱説明書等で認証番号などを確認していただくようお願いします。
(参考)
《認証ロゴ(令和8年7月現在使用されている主なもの)》
~電子取引に係るソフトウェア~
~重加算税の加重措置の除外措置(デジタルシームレス保存)に係るソフトウェア~
認証ロゴを使用できる場所
認証製品の梱包材、製品マニュアル、技術マニュアル、仕様書、WEBページ 等
【国税庁HPの掲載場所】
問88 電子取引について、「災害その他やむを得ない事情」を証明した場合に保存時に満たすべき要件が不要となる旨の規定が設けられていますが、そのような事情があれば、電磁的記録の保存自体不要になるのでしょうか。
【回答】
この場合については、保存義務が免除されるものではありませんので、電磁的記録の保存は必要になります(取扱通達7-11)。
【解説】
規則第4条第3項前段の規定は、災害その他やむを得ない事情により、保存時に満たすべき要件に従って電磁的記録の保存をすることができなかったことを証明した場合には、電子取引の取引情報に係る電磁的記録の保存時に満たすべき要件を満たさなくても保存ができることを規定したものであり、保存義務が免除されているものではありません。
したがって、(検索機能の確保等の要件を満たせなくても)最低限、電子取引の取引情報に係る電磁的記録を保存しておく必要があり、当該電磁的記録を完全に消失してしまっている場合については、保存すべき電磁的記録の保存がないこととなります。
なお、電磁的記録については、災害等によりデータを保存していたパソコン本体が棄損した場合等、紙に比べてその確認が困難となる場面も多く想定されることから、納税者の責めに帰すべき事由がないときには、単に電磁的記録が存在しないことのみをもって、義務違反を問うことはありませんが、仮に当該電磁的記録が消失してしまった場合であっても、可能な範囲で合理的な方法(取引の相手先や金融機関等へ取引内容を照会するなど)により保存すべき取引情報を復元していただきたいと考えています。
おって、災害その他やむを得ない事情が止んだ後に行う電子取引については、規則第4条第3項の規定の適用はありません。そのため、電子取引の取引情報に係る電磁的記録について保存時に満たすべき要件を備えた上で保存する必要がありますので注意してください。
(注)消費税法の「課税仕入れ等の税額の控除に係る帳簿及び請求書等」については、災害その他やむを得ない事情により、当該保存をすることができなかったことを事業者において証明した場合は、保存が不要とされているため、その請求書等のやり取りが電子取引により行われた場合のその電子取引の取引情報に係る電磁的記録の保存がなかった場合も同様(必ずしも復元は不要)の取扱いとなります。
★問89 当面、電子取引の取引情報に係る電子データ保存への対応が間に合いませんが、どのような対応をすればいいでしょうか。
【回答】
令和5年12月31日までに行う電子取引については、令和4年度の税制改正で経過措置として整備された「電子取引の取引情報に係る電磁的記録の保存への円滑な移行に向けた宥恕措置」を踏まえ、電子データを単に保存しておくか、保存すべき電子データを出力することにより作成した書面(以下「出力書面」といいます。)を保存し、税務調査等の際に提示又は提出(以下「提示等」といいます。)ができるようにしておいていただければ差し支えありません。
また、令和6年1月1日以後に行う電子取引については、税務署長が相当の理由があると認め、かつ、保存義務者が税務調査等の際に、税務職員からの求めに応じ、その電子データ及び出力書面の提示等をすることができる場合には、その保存時に満たすべき要件にかかわらず電子データの保存が可能となる措置(猶予措置)が講じられています(【問93】参考)。
このように、令和5年12月末までに行う電子取引を対象とした宥恕措置では、出力書面のみを保存する方法で対応することが認められていましたが、令和6年1月以降に行う電子取引を対象とした猶予措置では、出力書面のみを保存することで対応することは認められておらず、出力書面の提示等に加え、電子データそのものも保存しておき、提示等ができるようにしておく必要がありますので、そのために必要な準備をお願いします。
【解説】
令和3年度の税制改正で、従前認められていた、電子取引の取引情報に係る電子データを出力することにより作成した書面等の保存をもって、その電子データの保存に代えることができる措置(電子データの出力書面等による保存措置)が廃止されましたが、令和4年度の税制改正においては、その電子データの保存時に満たすべき要件への対応が困難な事業者の実情に配意し、引き続きその出力書面等による保存を可能とするための措置が講じられています。
具体的には、電子取引の取引情報に係る電子データの保存に関する当面の宥恕措置として、令和4年1月1日から令和5年12月31日までの間に申告所得税及び法人税に係る保存義務者が行う電子取引につき、その電子取引の取引情報に係る電子データを保存時に満たすべき要件に従って保存をすることができなかったことについて、納税地等の所轄税務署長がやむを得ない事情があると認め、かつ、その保存義務者が税務調査等の際にその電子データの出力書面(整然とした形式及び明瞭な状態で出力されたものに限ります。)の提示等の求めに応じることができるようにしている場合には、その保存時に満たすべき要件にかかわらず、その電子データの保存をすることができることとする経過措置が講じられたものです。
また、令和5年度の税制改正において、令和6年1月1日以後に行う電子取引については、税務署長が相当の理由があると認め、かつ、保存義務者が税務調査等の際に、税務職員からの求めに応じ、その電子データ及び出力書面の提示等をすることができる場合には、その保存時に満たすべき要件にかかわらず電子データの保存を可能とする措置(猶予措置)が講じられました(【問93】参考)。この出力書面に加えて、電子データそのものについても提示等ができるようにしておくことが要件とされている点に注意する必要があります。
(参考)
宥恕措置の適用にあたっては、保存時に満たすべき要件に従って保存をすることができなかったことに関するやむを得ない事情を確認させていただく場合もありますが、仮に税務調査等の際に、税務職員から確認等があった場合には、各事業者における対応状況や今後の見通しなどを、具体的でなくても結構ですので適宜お知らせいただければ差し支えありません。
猶予措置の適用についての留意事項については、【問93~問97】をご確認ください。
★問90 電子データを授受した場合であっても、令和5年12月31日までの間は、やむを得ない事情があれば、出力することにより作成した書面による保存が認められるのでしょうか。
【回答】
令和4年1月1日から令和5年12月31日までの間に電子取引を行う場合には、授受した電子データについて要件に従って保存をすることができないことについて、納税地等の所轄税務署長がやむを得ない事情があると認め、かつ、保存義務者が税務調査等の際に、税務職員からの求めに応じ、その電子データを整然とした形式及び明瞭な状態で出力した書面の提示又は提出をすることができる場合には、その保存時に満たすべき要件にかかわらず電子データの保存が可能となり、また、その電子データの保存に代えてその電子データを出力することにより作成した書面による保存をすることも認められます。
なお、上記の取扱いを受けるに当たり税務署への事前申請等の手続は必要ありません。
【解説】
電子データの保存時に満たすべき要件への対応が困難な事業者の実情に配意し、引き続きその出力書面等による保存を可能とするよう、令和4年1月1日から令和5年12月31日までの間に行う電子取引については、保存に係るシステム等や社内のワークフローの整備が間に合わない等のように、その電子取引の取引情報に係る電子データを保存時に満たすべき要件に従って保存することができなかったことについて、納税地等の所轄税務署長がやむを得ない事情があると認め、かつ、保存義務者が税務調査等の際に、その電子データの出力書面等(整然とした形式及び明瞭な状態で出力されたものに限ります。)の提示又は提出の求めに応じることができるようにしている場合には、その保存時に満たすべき要件にかかわらず電子データの保存が可能となり、また、その電子データの保存に代えてその電子データを出力することにより作成した書面等による保存をすることも認められます。
この取扱いは令和5年12月31日までと期間を区切って認められているものであることから、事業者の皆様におかれては、令和6年1月1日以後に行う電子取引の取引情報については検索要件等の保存時に満たすべき要件に従ってその電磁的記録の保存ができるようにするなどの対応をお願いします。
(参考1)
上記の「やむを得ない事情」には、その時点までに要件に従って電磁的記録の保存を行うための準備を整えることが困難な事情等が該当します。
(参考2)
電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則の一部を改正する省令(令和3年財務省令第25号)附則第2条第3項((経過措置))の規定により読み替えて適用される規則第4条第3項ただし書((電子取引の取引情報に係る電磁的記録の保存に関する宥恕措置))では、この宥恕措置における「やむを得ない事情」が生じなかった場合において、保存時に満たすべき要件に従って電子データの保存をすることができなかったと認められるときは、この限りではないとされています。この規定が適用される場面としては、例えば、令和6年1月1日以後に行う電子取引の取引情報についても保存時に満たすべき要件に従って電子データの保存を行わないことを明らかにしている場合等が該当します。
(参考3)
令和6年1月1日以後に行う電子取引について認められる猶予措置においては、その電子データの保存に代えてその電子データを出力することにより作成した書面による保存をすることは認められず、電子データそのものの保存が必要となりますので、ご注意ください。
問91 やむを得ない事情が認められ、かつ、整然とした形式及び明瞭な状態で出力された書面の提示又は提出の求めに応じることができれば、電子データによる保存をしていなくても要件違反にならないとのことですが、「整然とした形式及び明瞭な状態で出力された書面」とはどのようなものでしょうか。また、「保存義務者が国税に関する法律の規定による当該電磁的記録を出力することにより作成した書面…の提示又は提出の要求に応じることができるようにしている」とありますが、具体的にはどのような対応が求められるのでしょうか。
【回答】
規則第2条第2項第2号において、電磁的記録の画面及び書面への出力は「整然とした形式及び明瞭な状態で、速やかに出力することができる」必要があると規定されており、電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則の一部を改正する省令(令和3年財務省令第25号)附則第2条第3項((経過措置))の規定により読み替えて適用される規則第4条第3項((電子取引の取引情報に係る電磁的記録の保存に関する宥恕措置))の規定による宥恕措置における「整然とした形式及び明瞭な状態で出力された書面」についても、同号における「整然とした形式及び明瞭な状態」と同様に、書面により作成された場合に準じた規則性を有する形式で出力され、かつ、出力された文字を容易に識別することができる状態をいいます。
また、「保存義務者が国税に関する法律の規定による当該電磁的記録を出力することにより作成した書面…の提示又は提出の要求に応じることができるようにしている」については、税務調査等の際に、税務職員の求めに応じ、その電子データを出力することにより作成した書面の提示又は提出をしていただく必要があります。
【解説】
電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律施行規則の一部を改正する省令(令和3年財務省令第25号)附則第2条第3項((経過措置))の規定により読み替えて適用される規則第4条第3項((電子取引の取引情報に係る電磁的記録の保存に関する宥恕措置))に規定する、「整然とした形式及び明瞭な状態」とは、書面により作成される場合に準じた規則性を有する形式で出力され、かつ、出力される文字を容易に識別することができる状態をいいます。
また、「保存義務者が国税に関する法律の規定による当該電磁的記録を出力することにより作成した書面…の提示又は提出の要求に応じることができるようにしている」については、税務調査等の際に、税務職員の求めに応じ、その電磁的記録(電子データ)を出力することにより作成した書面の提示又は提出に応じていただく必要があります。
なお、令和3年度の税制改正前(令和4年1月1日前)においては、電子取引の取引情報に係る電子データを出力することにより作成した書面については、その取引情報の受領が書面により行われたとした場合又はその取引情報の送付が書面により行われ、その写しが作成されたとした場合に、国税に関する法律の規定により、その書面を保存すべきこととなる場所に、その書面を保存すべきこととなる期間、保存を行うこととされていました。令和4年度の税制改正で整備された宥恕措置により、税務調査等の際に、税務職員の求めに応じて提示又は提出をしていただく必要がある書面についても、令和3年度の税制改正前の取扱いや、その提示又は提出を遅滞なく行っていただく必要があることを踏まえると、税務調査等が行われうる期間、適正な場所で保存を行っていただく必要があります。
問92 やむを得ない事情が認められ、かつ、出力することにより作成した書面の提示又は提出に応じることができれば、電子データによる保存をしていなくても要件違反にならないとのことですが、事前に税務署への申請等をすることは必要でしょうか。
【回答】
やむを得ない事情の有無や出力された書面については、必要に応じて税務調査等の際に確認することとしており、事前に税務署への申請等をすることは必要ありません。
★問93 電子取引について、税務署長が「要件に従って保存することができなかったことについて相当の理由がある」と認める場合に、出力書面の提示又は提出の求めに応じることができるようにしているときは、保存時に満たすべき要件が不要となる旨の規定が設けられていますが、どのような場合がここでいう相当の理由があると認められることとなりますか。
【回答】
令和5年度の税制改正において創設された新たな猶予措置の「相当の理由」とは、例えば、その電磁的記録そのものの保存は可能であるものの、保存時に満たすべき要件に従って保存するためのシステム等や社内のワークフローの整備が間に合わない等といった、自己の責めに帰さないとは言い難いような事情も含め、要件に従って電磁的記録の保存を行うための環境が整っていない事情がある場合については、この猶予措置における「相当の理由」があると認められ、保存時に満たすべき要件に従って保存できる環境が整うまでは、そうした保存時に満たすべき要件が不要となります。
したがって、検索機能の確保の要件を満たすための準備が間に合わない場合についても、電子データ自体を保存するとともに、電磁的記録及びその電磁的記録を出力することにより作成した書面(整然とした形式及び明瞭な状態で出力されたものに限ります。)の提示・提出の要求に応じることができるようにしておくことで、猶予措置の適用によって、電子取引データの保存義務に対応することができます(【問97】参照)。
ただし、システム等や社内のワークフローの整備が整っており、電子取引の取引情報に係る電磁的記録を保存時に満たすべき要件に従って保存できるにもかかわらず、資金繰りや人手不足等の理由がなく、そうした要件に従って電磁的記録を保存していない場合には、この猶予措置の適用は受けられないことになります(取扱通達7-12)。
なお、この猶予措置の適用を受けるに当たり税務署への事前申請等の手続は必要ありません。
【解説】
令和4年度の税制改正において、その電子データの保存時に満たすべき要件への対応が困難な事業者の実情に配意し、引き続きその出力書面等による保存を可能とするための措置(宥恕措置)が講じられていましたが、この宥恕措置については、適用期限(令和5年12月31日)の到来をもって廃止されました。
ただし、令和6年1月以降においても、システム等や社内のワークフローの整備が間に合わない等といった事業者が一定数見込まれており、こうした状況を踏まえ、税務署長が相当の理由があると認め、かつ、保存義務者が税務調査等の際に、税務職員からの求めに応じ、その電子データ及びその電子データを出力することにより作成した書面(以下「出力書面」といいます。)の提示又は提出をすることができる場合には、その保存時に満たすべき要件にかかわらず電子データの保存が可能とされ、柔軟に電子データの保存を認めることのできる措置(猶予措置)が電子帳簿等保存制度に位置付けられました。
なお、本取扱いについては、その電子データの保存に代えてその出力書面のみを保存する対応は認められず、猶予措置の適用を受ける場合には、電子データ自体を保存するとともに、その電子データ及び出力書面について提示又は提出をすることができる必要があることにご留意ください(取扱通達7-13)。
(参考1)
規則第4条第3項後段において「要件に従って保存することができなかったことについて相当の理由」がなかったとした場合において、保存時に満たすべき要件に従って電子データの保存をすることができなかったと認められるときは、この限りではないとされています。この規定が適用される場面としては、例えば、令和6年1月1日以後に行う電子取引の取引情報について電子帳簿保存法による保存時に満たすべき要件に従って電子データの保存を行わないことを明らかにしている場合等が該当します。
(参考2)
令和4年度の税制改正で経過措置として整備された宥恕措置(令和5年12月31日までに行う電子取引が対象)について、税務署長がやむを得ない事情があると認める場合の「やむを得ない事情」とは、本取扱いと異なり、電子データの保存に係るシステム等や社内でのワークフローの整備未済等、保存時に満たすべき要件に従って電磁的記録の保存を行うための準備を整えることが困難であることをいい(【問90】参考)、この経過措置の適用に当たっては、その電子取引の取引情報に係る電子データを保存時に満たすべき要件に従って行うことができなかったことについてやむを得ない事情があると認められ、かつ、その電子データの出力書面(整然とした形式及び明瞭な状態で出力されたものに限ります。)の提示又は提出の求めに応じることができるようにしている場合には、その出力書面等の保存をもってその電子データの保存を行っているものとして取り扱って差し支えないものとされていました。
★問94 税務署長が「要件に従って保存することができなかったことについて相当の理由がある」と認めた場合には、その後に行った電子取引の全てについて、保存時に満たすべき要件が不要になるのでしょうか。
【回答】
取扱通達7-12に記載されたような事情が継続している限り、「要件に従って保存することができなかったことについて相当の理由がある」と認められ、保存時に満たすべき要件にかかわらず電子データの保存をすることが認められます。
ただし、保存時に満たすべき要件に従って保存するためのシステム等や社内のワークフローの整備が間に合わない等といった事情が解消された後に行う電子取引データの保存については、「要件に従って保存することができなかったことについて相当の理由がある」とは認められませんので、事情が解消された後に行う電子取引については、保存時に満たすべき要件に従った電子データの保存ができるよう準備していただく必要があります。
【解説】
令和5年度の税制改正で整備された猶予措置では、税務署長が「要件に従って保存することができなかったことについて相当の理由がある」と認めた場合には、その「要件に従って保存することができなかったこと」が解消されるまでの間は保存時に満たすべき要件にかかわらず電子データの保存をすることができますが、当該事情が解消された後に行う電子取引には、当然適用されません。
(参考1)
規則第4条第3項前段の規定は、税務署長が「要件に従って保存することができなかったことについて相当の理由がある」と認めた場合には、電子取引の取引情報に係る電磁的記録の保存時に満たすべき要件を満たさなくても保存ができることを規定したものであり、保存義務が免除されているものではありません(【問88】参照)。
(参考2)
この猶予措置の適用にあたっては、保存時に満たすべき要件に従って保存をすることができなかったことに関する相当の理由を確認させていただく場合もありますが、仮に税務調査等の際に、税務職員から確認等があった場合には、各事業者における対応状況や今後の見通しなどを具体的にご説明いただければ差し支えありません。
問95 これまで原則的な保存時に満たすべき要件に従って電子取引のデータ保存をしていましたが、今後システム更改を予定しており、新システムでは検索要件を備えた上でデータ保存をすることが困難な状況となります。この場合は、税務署長が「要件に従って保存することができなかったことについて相当の理由がある」と認めた場合に該当して規則第4条第3項の規定の適用はありますか。
【回答】
令和5年度の税制改正前から、保存時に満たすべき要件に従って適切に電子取引のデータ保存ができており、特段の事情なく、その後のシステム更改によって検索要件を満たすことができなくなった場合については、「要件に従って保存することができなかったことについて相当の理由がある」と認められませんので、規則第4条第3項の規定の適用はありません。
【解説】
問93【解説】のとおり、令和5年度の税制改正で措置された猶予措置については、令和6年1月以降においても、システム等や社内のワークフローの整備が間に合わない等といった事業者が一定数見込まれる状況を踏まえ、その電子データの保存時に満たすべき要件への対応が困難な事業者の実情に配意した措置であることから、既に原則的な保存時に満たすべき要件に従って電子取引のデータ保存が可能である事業者については、この猶予措置の対象とはなりません。
ただし、既に原則どおり対応している事業者であっても、事業規模の大幅な変更などの事業実態の変化があり、資金繰りや人手不足等の理由があって要件に従って保存することができなかった場合は「要件に従って保存することができなかったことについて相当の理由がある」と認めた場合に該当すると考えられますので、この猶予措置の対象となります。
なお、この猶予措置の適用にあたっては、仮に税務調査等の際に税務職員から確認等があった場合には、新システムでの対応状況や今後の更改予定などを具体的にご説明いただければ差し支えありません。
いずれにしても、事業者の皆様におかれては、令和6年1月1日以後に行う電子取引の取引情報に係る電磁的記録については、実情に応じて、適切な保存のための必要な準備をお願いします。
問96 令和6年1月1日以後に行う電子取引の取引情報については、検索機能の確保の要件が不要とされる「電磁的記録を出力した書面であって、取引年月日その他の日付及び取引先ごとに整理されたものの提示若しくは提出の要求に応じることができる」ようにして保存していましたが、書類の保存スペースの関係から、電磁的記録を出力した書面を廃棄して電子データのみを保存することを検討しています。この場合は、税務署長が「要件に従って保存することができなかったことについて相当の理由がある」と認めた場合に該当して規則第4条第3項の規定の適用はありますか。
【回答】
令和5年度の税制改正後の要件(規則第4条第1項に規定されている保存時に満たすべき要件)に従って適切に電子取引のデータ保存ができていたにもかかわらず、その後、特段の事情もなく書類の保存スペースの関係から電磁的記録を出力した書面を破棄したことにより「電磁的記録を出力した書面であって、取引年月日その他の日付及び取引先ごとに整理されたものの提示若しくは提出の要求に応じること」ができず、その要件を満たすことができなくなった場合については、「要件に従って保存することができなかったことについて相当の理由がある」と認められませんので、規則第4条第3項の規定の適用はありません。
【解説】
問93【解説】のとおり、令和5年度の税制改正で措置された猶予措置については、令和6年1月以降においても、システム等や社内のワークフローの整備が間に合わない等といった事業者が一定数見込まれる状況を踏まえ、その電子データの保存時に満たすべき要件への対応が困難な事業者の実情に配意した措置であることから、令和5年度の税制改正後の保存時に満たすべき要件に従って適切に電子取引のデータ保存が可能である事業者が、特段の事情なく検索要件を満たすことができなくなった場合については、この猶予措置の対象とはなりません。
ただし、書類の保存スペースの関係から電磁的記録を出力した書面を破棄する場合について、事後的に以下の要件を満たす検索機能を確保(【問48】参照)したうえで、電磁的記録を出力した書面の廃棄と引き換えに電子データのみを保存していた場合は、検索機能の要件を確保していることになります。
(1) 取引年月日その他の日付、取引金額及び取引先を検索の条件として設定することができること。
(2) 日付又は金額に係る記録項目については、その範囲を指定して条件を設定することができること。
(3) 二以上の任意の記録項目を組み合わせて条件を設定することができること。
(注) 電磁的記録を出力した書面をスキャナ保存することは認められません(【問99】参考)。
★問97 相当の理由が認められ、かつ、電子データ及びその電子データを出力した書面(整然とした形式及び明瞭な状態で出力されたものに限ります。)の提示又は提出の求めに応じることができれば、保存時に満たすべき要件に従った電子データの保存をしていなくても要件違反にならないとのことですが、「整然とした形式及び明瞭な状態で出力されたもの」とはどのようなものでしょうか。また、「保存義務者が国税に関する法律の規定による当該電磁的記録及び当該電磁的記録を出力することにより作成した書面…の提示若しくは提出の要求に応じることができるようにしている」とありますが、具体的にはどのような対応が求められるのでしょうか。
【回答】
規則第2条第2項第2号において、電磁的記録の画面及び書面への出力は「整然とした形式及び明瞭な状態で、速やかに出力することができる」必要があると規定されており、規則第4条第3項の規定における「整然とした形式及び明瞭な状態で出力された書面」についても、同号における「整然とした形式及び明瞭な状態」と同様に、書面により作成された場合に準じた規則性を有する形式で出力され、かつ、出力された文字を容易に識別することができる状態をいいます。
また、「保存義務者が国税に関する法律の規定による当該電磁的記録及び当該電磁的記録を出力することにより作成した書面…の提示若しくは提出の要求に応じることができるようにしている」については、税務調査等の際に、税務職員の求めに応じ、電子データ及びその電子データを出力することにより作成した書面の提示又は提出(以下「提示等」といいます。)をしていただく必要があります。
なお、猶予措置の適用を受ける際の出力書面の整理方法については、法令上特段の規定はされていませんが、税務職員の求めに応じて提示等をしていただく必要がある書面については、その提示等を遅滞なく行っていただく必要があることを踏まえれば、例えば書面で保存している国税関係書類と同様に整理する方法で整理しておく等、税務職員の求めに応じて遅滞なく提示等ができるように、適切に管理しておくことが望ましいと考えられます。
【解説】
規則第4条第3項に規定する、「整然とした形式及び明瞭な状態」とは、書面により作成される場合に準じた規則性を有する形式で出力され、かつ、出力される文字を容易に識別することができる状態をいいます。
また、「保存義務者が国税に関する法律の規定による当該電磁的記録及び当該電磁的記録を出力することにより作成した書面…の提示若しくは提出の要求に応じることができるようにしている」については、税務調査等の際に、税務職員の求めに応じ、その電磁的記録(電子データ)及びその電子データを出力することにより作成した書面の提示等に応じていただく必要があります。
なお、令和5年度の税制改正後の保存時に満たすべき要件については、その電子データの保存に代えてその電子データを出力することにより作成した書面による保存をすることは認められないことになりますので、令和6年1月1日以後に行う電子取引については、電子データそのものの保存が必要となります。
問98 電子取引の取引情報に係る電磁的記録について保存時に満たすべき要件を満たして保存できないため、全て書面等に出力して保存していますが、これでは保存義務を果たしていることにはならないため青色申告の承認が取り消されてしまうのでしょうか。また、その電磁的記録や書面等は税務調査においてどのように取り扱われるのでしょうか。
【回答】
令和4年1月1日から令和5年12月31日までの間に電子取引を行う場合には、授受した電子データについて要件に従って保存をすることができないことについて、納税地等の所轄税務署長がやむを得ない事情があると認め、かつ、保存義務者が税務調査等の際に、税務職員からの求めに応じ、その電子データを整然とした形式及び明瞭な状態で出力した書面の提示又は提出をすることができる場合には、その保存時に満たすべき要件にかかわらず電子データの保存が可能となり、また、その電子データの保存に代えてその電子データを出力することにより作成した書面による保存をすることも認められます(【問90】参照。)。
令和6年1月1日以後に行う電子取引の取引情報に係る電磁的記録については、その電磁的記録を出力した書面等による保存をもって、当該電磁的記録の保存に代えることはできません。したがって、災害その他やむを得ない事情又は税務署長が相当の理由があると認める事由がなく、その電磁的記録が保存時に満たすべき要件に従って保存されていない場合は、青色申告の承認の取消対象となり得ます。
なお、青色申告の承認の取消しについては、違反の程度等を総合勘案の上、真に青色申告書を提出するにふさわしくないと認められるかどうかを検討した上、その適用を判断しています。
また、その電磁的記録を要件に従って保存していない場合やその電磁的記録を出力した書面等を保存している場合については、その電磁的記録や書面等は、国税関係書類以外の書類とみなされません。
ただし、その申告内容の適正性については、税務調査において、納税者からの追加的な説明や資料提出、取引先の情報等を総合勘案して確認することとなります。
【解説】
電子取引の取引情報に係る電磁的記録については、法第7条((電子取引の取引情報に係る電磁的記録の保存))の規定により保存義務が課されていることから、その電磁的記録を保存する必要があります。そして、電子取引の取引情報に係る電磁的記録について要件を満たさず保存している場合や、その電磁的記録の保存に代えて書面出力を行っていた場合(※)には、保存すべき電磁的記録の保存がなかったものとして、青色申告の承認の取消の対象となり得ますので注意してください。
※ 令和3年度の税制改正において、電子取引の取引情報に係る電磁的記録を書面等に出力することにより保存を認める取扱いは廃止されました。
なお、青色申告の承認の取消しについては、保存時に満たすべき要件の違反があったことをもって直ちに必ず行われるものではなく、「個人の青色申告の承認の取消しについて(事務運営指針)」「法人の青色申告の承認の取消しについて(事務運営指針)」に基づき、真に青色申告書を提出するにふさわしくないと認められるかどうかを検討した上で行うこととしています。
また、電磁的記録を要件に従って保存していない場合やその電磁的記録を出力した書面を保存している場合(※)において、その要件に従って保存がされていない電磁的記録や出力した書面等については、他者から受領した電子データとの同一性が担保されないことから国税関係書類以外の書類とみなされません。
※ 令和5年度の税制改正において、税務職員の求めに応じ、出力した書面を取引年月日その他の日付及び取引先ごとに整理されたものの提示又は提出できるようにしており、その電磁的記録を提示又は提出できるようにしている場合は、検索機能の確保は不要とする措置が講じられましたが、この取扱いを受ける場合であっても、出力した書面だけではなく、その基となった電磁的記録についても保存する必要があります。
ただし、その申告内容の適正性については、税務調査において納税者からの追加的な説明や資料提出、取引先の情報等を総合勘案して確認することとなります。
そのため、電子取引の取引情報に係る電磁的記録について要件を満たして保存ができなかった場合には、その原因等をまとめておくほか、再発防止策等を講じることが望まれます。
なお、消費税に係る保存義務者が行う電子取引の取引情報に係る電磁的記録の保存については、その保存の有無が税額計算に影響を及ぼすことなどを勘案して、引き続き、その電磁的記録を出力した書面による保存が可能とされています。
(注)電子取引の取引情報に係る電磁的記録の保存義務に関する令和3年度税制改正を契機として、電子データの一部を保存せずに書面を保存していた場合には、その事実をもって青色申告の承認が取り消され、税務調査においても経費として認められないことになるのではないかと心配している方が見られます。
しかし、これらの取扱いについては、従来と同様に、例えば、その取引が正しく記帳されて申告にも反映されており、保存すべき取引情報の内容が書面を含む電子データ以外から確認できるような場合には、それ以外の特段の事由が無いにもかかわらず、直ちに青色申告の承認が取り消されたり、金銭の支出がなかったものと判断されたりするものではありません。
★問99 電子取引の取引情報に係る電磁的記録を出力した書面をスキャナ保存することは認められますか。
【回答】
認められません。
【解説】
令和3年度の税制改正においては、税務手続の電子化を進める上での電子取引の重要性に鑑み、他者から受領した電子データとの同一性が十分に確保できないことから、真実性確保のための要件(改ざん防止措置)が課されていない出力書面等による保存措置が廃止されたところであり、この出力書面による保存自体が電子帳簿保存法上の保存方法とならないこととなりますので、当然、その出力書面をスキャナ保存することも電子帳簿保存法上の保存方法とはならないこととなります。
ただし、電子帳簿保存法に従った電子データの保存が適切に行われている前提で、それとは別に各納税者が社内経理の便宜などのために書面への出力を行うことや、スキャナで読み取るなどの処理を行うこと自体を禁止するものではありません。
(注)上記は、令和4年度税制改正における経過措置として整備された宥恕措置や令和5年度税制改正において整備された猶予措置を踏まえて出力されている書面についても同様です。これは、令和4年度税制改正における当該宥恕措置や令和5年度税制改正における当該猶予措置では、法令上、出力書面について税務職員の求めに応じて提示・提出できることが要件のひとつとされており、その保存は求められていないためです。
問100 私は、勤務先から支払われている給与のほか、副業として行っている講演・原稿執筆から得ている雑所得を有しています。これらの雑所得を生ずる活動については、相手方等との一切のやりとりを電子メール・ウェブサイト上で行っていますが、法第7条((電子取引の取引情報に係る電磁的記録の保存))の規定に基づき、その取引情報に係る電子データを保存しなければなりませんか。
【回答】
所得税法上、ある年の雑所得を生ずべき業務に係る収入金額について、前々年の金額が300万円を超える場合には、その業務に関してやりとりした請求書・領収書等(以下「現金預金取引等関係書類」といいます。)を保存する必要があります。
副業として行っている講演・原稿執筆等は、ここでいう雑所得を生ずべき業務に該当することから、その業務に関する現金預金取引等関係書類の保存義務があるため、それを電子データで授受した場合には、法第7条((電子取引の取引情報に係る電磁的記録の保存))の規定に基づいて当該電子データを保存する必要があります。
【解説】
令和2年度の税制改正により、所得税法上、一定の雑所得に係る請求書・領収書等(現金預金取引等関係書類)の保存義務が創設されました(所法232②)。
お尋ねのあった取引のうち、副業として行っている講演・原稿執筆等については、所得税法上、雑所得を生ずべき業務に含まれると解されており、所得税法の当該規定によって現金預金取引等関係書類の保存義務がある方は、法第2条第4号の保存義務者に該当することから、法第7条((電子取引の取引情報に係る電磁的記録の保存))の規定に基づいてその取引情報に係る電子データを保存しなければなりません。
もっとも、所得税法の当該規定によって現金預金取引等関係書類の保存義務がある者が保存すべき電子データの範囲は、法第7条の趣旨を踏まえると、現金預金取引等関係書類に通常記載される事項に係る電子データとして授受したものに限定して差し支えありません(取扱通達7-15参照)。
問101 当方は公益法人ですが、法人税法上の収益事業を行っており、青色申告の承認を受けて、法人税の申告をしています。電子取引の取引情報に係る電磁的記録については、収益事業に係る取引に関するものだけを保存しておけばいいのでしょうか。それとも、収益事業を含む全ての事業の取引に関する電子取引の取引情報に係る電磁的記録を保存しなければならないのでしょうか。また、青色申告法人以外の公益法人である場合はどうなるでしょうか。
【回答】
公益法人等が青色申告法人である場合、収益事業を含む全ての事業の取引に関する電子取引の取引情報に係る電磁的記録を保存する必要があります。他方、青色申告法人以外の公益法人等である場合、収益事業に関する電子取引の取引情報に係る電磁的記録の保存をすれば足りることになります。
【解説】
法第7条((電子取引の取引情報に係る電磁的記録の保存))では、所得税(源泉徴収に係る所得税を除きます。)及び法人税に係る保存義務者は、電子取引を行った場合には、一定の要件に従って、その電子取引の取引情報に係る電磁的記録を保存しなければならないこととされています。この場合の「電子取引」とは、取引情報(取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項をいいます。)の授受を電磁的方式により行う取引をいうこととされ(法2五)、この「取引情報」については、収益事業に係る事項に限られていません。
公益法人等に係る帳簿書類の保存については、公益法人等が青色申告法人以外の法人である場合、現金出納帳その他必要な帳簿、また、収益事業に係る取引に関して、相手方から受け取った注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類及び相手方に交付したこれらの書類の写し、さらに、棚卸表、貸借対照表及び損益計算書並びに決算に関して作成されたその他の書類を保存しなければならないこととされています(法人税法150の2①、法人税法施行規則66①、67①②)。
他方で、公益法人等が青色申告法人である場合、仕訳帳、総勘定元帳その他必要な帳簿等、また、棚卸表、貸借対照表及び損益計算書並びに決算に関して作成されたその他の書類、さらに、取引に関して、相手方から受け取った注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類及び相手方に交付したこれらの書類の写しを保存しなければならないこととされ(法人税法126①、法人税法施行規則59①)、公益法人等が青色申告法人以外の法人である場合の定めとは異なり、「収益事業に係る取引に関して」とされていないことから、収益事業を含む全ての事業の取引に関する書類を保存しなければならないこととされています。
電子帳簿保存法に基づく電子取引の取引情報に係る電磁的記録の保存については、電子帳簿保存法が国税関係帳簿書類の保存方法等について所得税法、法人税法その他の国税に関する法律の特例を定めるものであることを勘案し(法1)、公益法人等が青色申告法人である場合においては、上記の帳簿書類の保存と同様、収益事業を含む全ての事業の取引に関する帳簿書類を保存する必要があるとともに、当該公益法人等が取引情報の授受を電磁的方式により行った場合には、一定の要件に従って、収益事業を含む全ての事業の取引に関する電子取引の取引情報に係る電磁的記録を保存しなければならないこととなります。他方、公益法人等が青色申告法人以外の法人である場合においては、一定の要件に従って、収益事業に関する電子取引の取引情報に係る電磁的記録の保存をすれば足りることになります。
★問102 電子取引の取引情報に係る電磁的記録(電子データ)の保存を行っているシステムを新システムへ変更する場合、電子データを移行するに当たって、具体的にどのような措置を講ずる必要がありますか。
【回答】
電子データ保存における改ざん防止措置として、「タイムスタンプが付された後、電子データの授受を行う方法」、「速やかに(又はその業務の処理に係る通常の期間を経過した後、速やかに)電子データへタイムスタンプを付す方法」、「電子データの訂正削除を行った場合にその記録が残るシステム又は訂正削除ができないシステムを利用して、電子データの授受及び保存を行う方法」のほか、「訂正削除の防止に関する事務処理規程を定め、備付け、運用する」という方法があります。(【問18】参照)。
データ移行に当たっても、改ざん防止措置を講ずる必要がありますが、タイムスタンプを引き継ぐなどの対応ができない場合であっても、データ移行時における訂正削除の防止に関する事務処理規程を定めて備付け、定めた規程に沿って運用することで、改ざん防止措置の要件を満たします。
なお、通達7-1(4)において、電子データの保存の形態として、「見積りから決済までの取引情報を、取引先、商品単位で一連のものに組み替える、又はそれらの取引情報の重複を排除するなど、合理的な方法により編集(取引情報の内容を変更することを除く。)をしたものを保存することとしている場合には、これを認める。」と示していますので、データの移行に際して、編集があったとしても、電子データの取引情報の内容に変更が生じない程度のものであれば、合理的な方法による編集として問題ありません。
また、取扱説明書等を保存しておくなど、移行前のシステムにおいて、どのように電子データ保存の要件を満たしていたのかを説明できるようにしておくことが望ましいです。
【解説】
旧システムから新システムへの移行に当たっては、旧システムから電磁的記録を取り出し、新システムへ電磁的記録を取り込むまでの間は、当該電磁的記録について改ざん防止が担保できない期間となることから、当該移行期間中においても改ざん防止措置を行う必要があります。この点、タイムスタンプの付与(もしくはタイムスタンプ代替措置)が要件になっているスキャナ保存とは異なり、電子データ保存においては、改ざん防止措置として、「事務処理規程を定め、備付け、運用する」という方法も認められていますので、旧システムから新システムに電子データを移行する場合の取扱いについても異なります。
具体的には、データ移行に際して、旧システムにおいてタイムスタンプの付与により改ざん防止の措置をとっていた場合や、移行に際して新たにタイムスタンプを付与するといった対応ができない場合であっても、データ移行時の「事務処理規程を定め、備付け、運用する」という方法によっても、移行期間中の改ざん防止が担保されることになります。
「事務処理規程を定め、備付け、運用する」という方法は、あくまで電子データに関する改ざん防止措置として認められているものですので、同じシステムでスキャナデータと電子データを併せて保存している場合において、両方のデータをまとめて新システムに移行しようとするときには、この方法は認められないことに留意ください。
なお、スキャナ保存における適切なデータ移行を行うための方法として、公益社団法人日本文書情報マネジメント協会(JIIMA)において、その考え方や移行時に特に注意すべきポイントを『電帳法スキャナ保存におけるデータポータビリティガイドライン~タイムスタンプ代替要件で確保されたデータの移行について~(第1.0版)』としてまとめ、そのホームページに掲載しています。当該ガイドラインは、スキャナデータ移行のガイドラインとして作成されたものですが、その考え方については、電子データの移行に際しても参考になると考えます。