Ⅰ 通則【制度の概要等】
問1 スキャナ保存制度はどのような内容となっていますか。
【回答】
スキャナ保存制度は、取引の相手先から受け取った請求書等及び自己が作成したこれらの写し等の国税関係書類(決算関係書類を除きます。)について、一定の要件の下で、書面による保存に代えて、スキャン文書による保存が認められる制度です(法4③)。
【解説】
電子帳簿保存法は、納税者の国税関係帳簿書類の保存に係る負担の軽減等を図るために、その電磁的記録等による保存等を容認しようとするものですが、納税者における国税関係帳簿書類の保存という行為が申告納税制度の基礎をなすものであることに鑑み、適正公平な課税の確保に必要な一定の要件に従った形で、電磁的記録等の保存等を行うことが条件とされています。
スキャン文書による保存については、平成17年度に創設されて以降、次のような改正がされています。
1 平成17年度(創設)
平成17年度の税制改正により、電子署名、タイムスタンプによりスキャン文書の変更等の検知が可能となったこと及びヴァージョン管理によるスキャン文書の変更履歴を保持することが可能になったことなどから、スキャン文書による保存を認めることとなりました(契約書等については、記載された契約金額又は受取金額が3万円未満のものについて認めることとなりました。)。
2 平成27年度(一部改正)
平成27年度の税制改正により、平成27年9月30日以後に行う承認申請から、次のような改正がされました。
(1) 契約書等に係る金額基準(3万円未満)を廃止し、適正な事務処理を担保する規程の整備等が要件とされたこと。
(2) 契約書等について、業務サイクル後速やかに入力を行っている場合の関連する国税関係帳簿の電子保存の承認要件が廃止されたこと。
(3) 入力者等の電子署名を不要とし、タイムスタンプを付すとともに、入力者等情報の確認が要件とされたこと。
(4) 一般書類(旧規則第3条第6項に規定する国税庁長官が定める書類)については、その書類の大きさに関する情報の保存が不要とされ、カラーではなくグレースケールでの保存でも要件を満たすこととされたこと。
3 平成28年度(一部改正)
平成28年度の税制改正により、平成28年9月30日以後に行う承認申請から、次のような改正がされました。
(1) 国税関係書類の受領者等(旧規則第3条第5項第2号ロに規定する国税関係書類を作成又は受領する者をいいます。以下同様となります。)が読み取る場合、次に掲げる事項が要件とされたこと。
① 国税関係書類の作成又は受領(以下「受領等」といいます。)後、受領者等が署名を行った上で、特に速やか(3日以内)にタイムスタンプを付す。
② A4以下の大きさの国税関係書類については、大きさに関する情報の保存を要しない。
③ 相互けんせい要件について、受領者等以外の者が記録事項の確認(必要に応じて原本の提出を求めることを含みます。)を行うこととすることで足りる。
(2) 小規模企業者(中小企業基本法第2条第5項に規定する小規模企業者をいいます。以下同様となります。)である場合、いわゆる「適正事務処理要件」について、税務代理人が定期的な検査を行うことによって、相互けんせい要件が不要とされたこと。
(3) スキャナについて、原稿台と一体型に限るとする要件が廃止されたこと。
4 令和元年度(一部改正)
令和元年度の税制改正により、承認を受ける前に作成又は受領した重要書類についても、令和元年9月30日以降に適用届出書を提出し、一定の要件を満たすことで、スキャナ保存することが可能となりました。
5 令和3年度(一部改正)
令和3年度の税制改正により、令和4年1月1日以後に保存を行う国税関係書類については承認制度が廃止されたほか、次のような改正がされました。
(1) タイムスタンプ要件について、付与期間が記録事項の入力期間(最長約2月以内)と同様とされるとともに、受領者等がスキャナで読み取る際に行う国税関係書類への自署が不要とされたほか、電磁的記録について訂正又は削除を行った事実及び内容を確認することができるシステム(訂正又は削除を行うことができないシステムを含みます。)において、その電磁的記録を保存することにより、その入力期間内に記録事項を入力したことを確認することができる場合にはその確認をもってタイムスタンプの付与に代えることができることとされたこと。
(2) 適正事務処理要件(相互けんせい、定期的な検査及び再発防止策の社内規程整備等をいいます。)が廃止されたこと。
(3) 検索機能の確保の要件について、検索項目が取引等の年月日、取引金額及び取引先に限定されるとともに、保存義務者が税務職員による質問検査権に基づく電磁的記録のダウンロードの求めに応じることができるようにしている場合にあっては、範囲を指定して条件を設定できる機能及び項目を組み合わせて条件を設定できる機能の確保が不要とされたこと。
6 令和5年度(一部改正)
令和5年度の税制改正により、令和6年1月1日以後に保存を行う国税関係書類から、次のような改正がされました。
(1) 国税関係書類をスキャナで読み取った際の解像度、階調及び大きさに関する情報の保存時に満たすべき要件が廃止されたこと。
(2) 国税関係書類に係る記録事項の入力者等に関する情報の確認要件が廃止されたこと。
(3) 相互関連性要件について、国税関係書類に関連する国税関係帳簿の記録事項との間において、相互にその関連性を確認することができるようにしておくこととされる書類が、契約書・領収書等の重要書類に限定されたこと。
★問2 どのような書類がスキャナ保存の対象となりますか。
【回答】
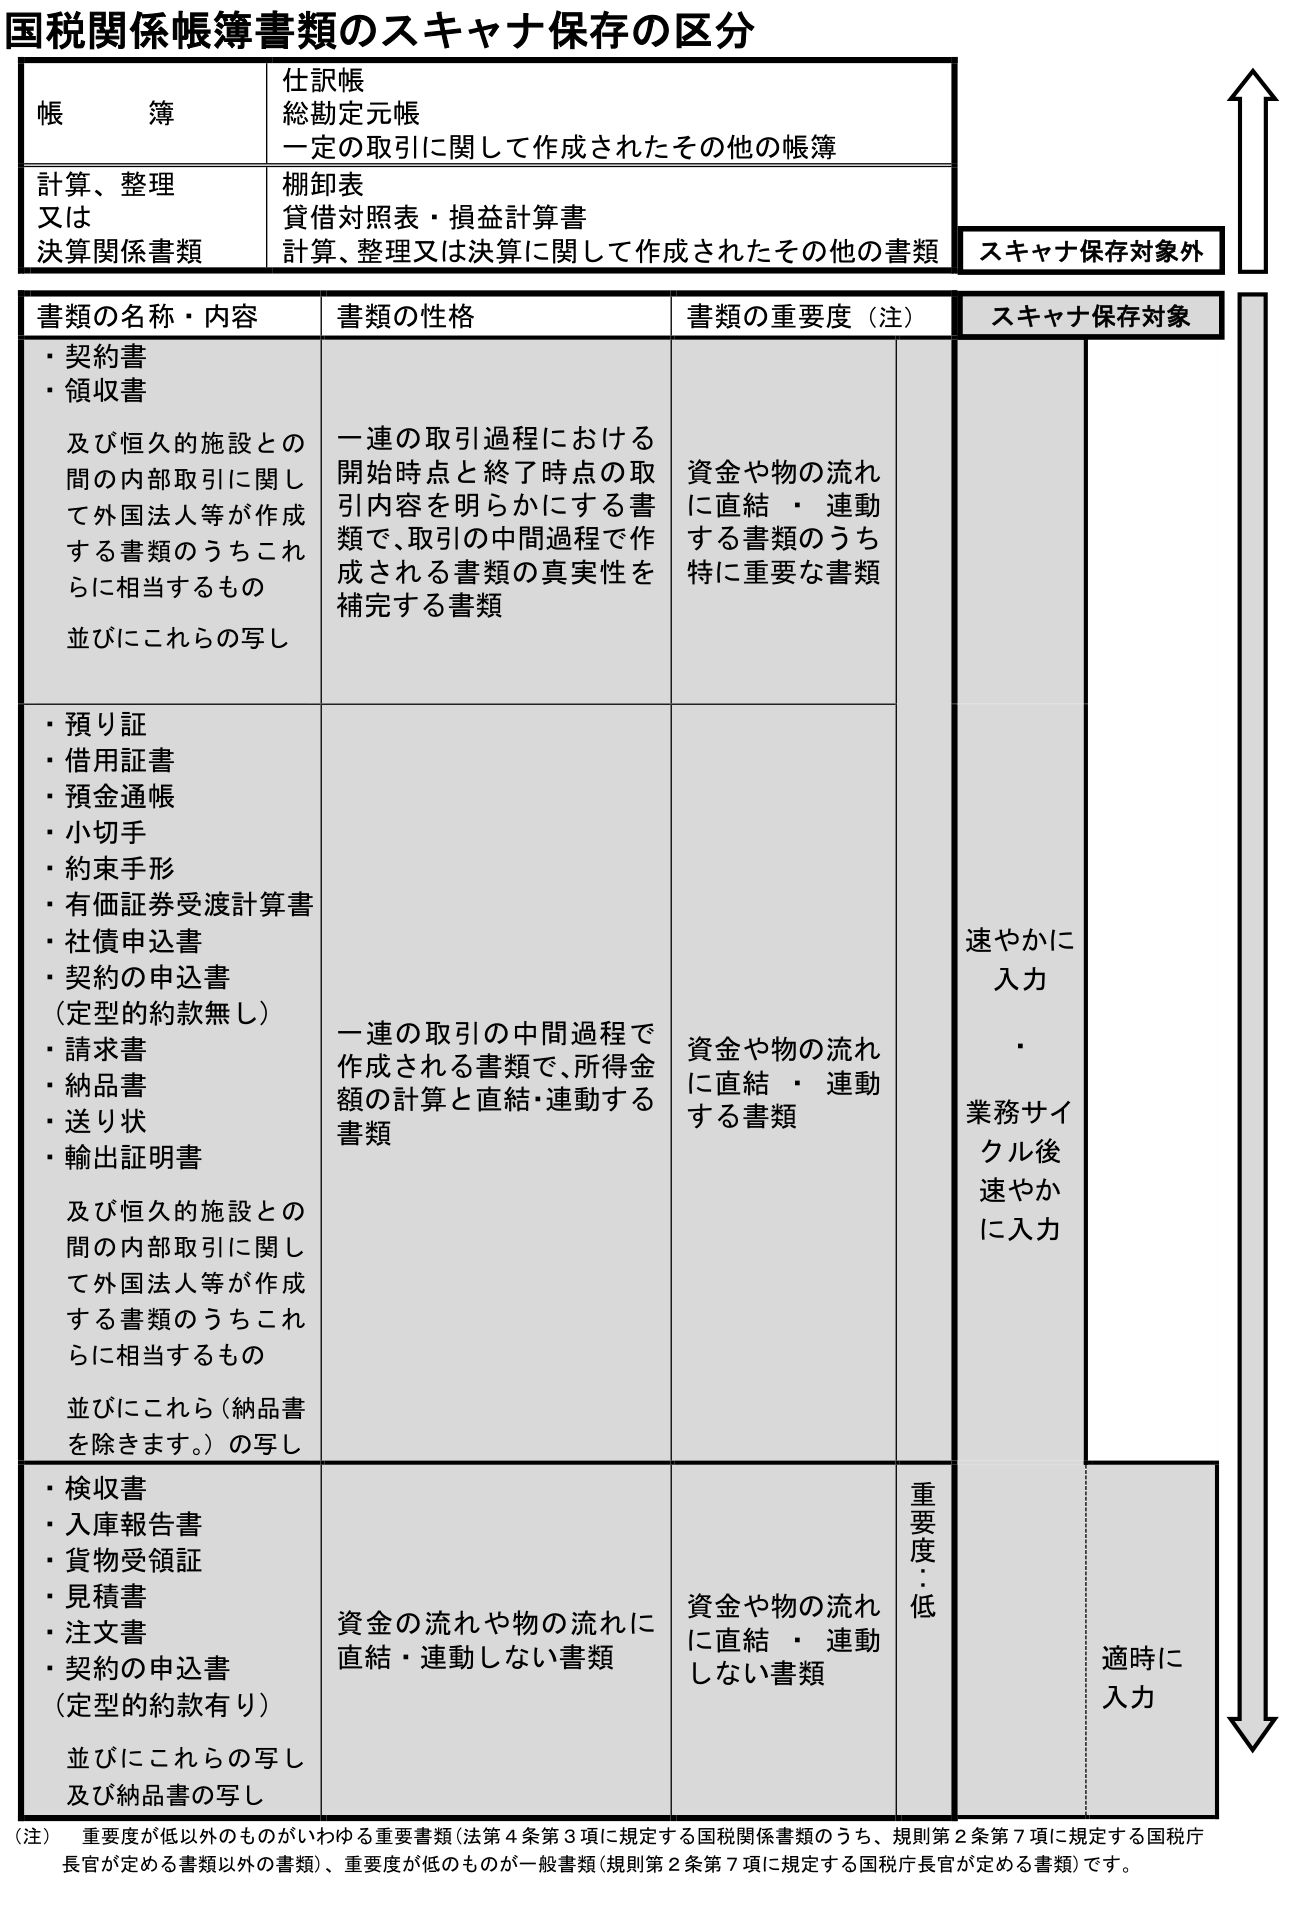
国税に関する法律の規定により保存をしなければならないこととされている書類(国税関係書類)のうち、規則第2条第4項に規定する書類を除く全ての書類が対象となります。
なお、スキャナ保存により電磁的記録の保存をもって国税関係書類の保存に代える日前に作成又は受領した重要書類については、所轄税務署長等に適用届出書を提出したときは、一定の要件の下、スキャナ保存をすることができます。
【解説】
スキャナ保存の対象は、規則第2条第4項に規定する書類以外の国税関係書類です。
規則第2条第4項に規定する書類とは、具体的には棚卸表、貸借対照表及び損益計算書などの計算、整理又は決算関係書類であり、これ以外の国税関係書類がスキャナ保存の対象となります。
なお、売上伝票などの伝票類は、所得税法施行規則第63条第1項及び法人税法施行規則第59条第1項等に規定する保存すべき書類には当たらないことから、法第2条第2号((定義))に規定する国税関係書類に該当しないので、スキャナ保存の適用はありません。
また、スキャナ保存により電磁的記録の保存をもって国税関係書類の保存に代える日前に作成又は受領した国税関係書類についても、適用届出書の提出等一定の要件の下、スキャナ保存することが可能です。
さらに、スキャナ保存に関しては平成17年国税庁告示第4号がありますが、この告示はスキャナ保存できる書類を定めたものではなく、スキャナ保存できる書類のうち、規則第2条第7項の規定により、次の要件を不要としてスキャナ保存が可能となる書類を定めたものです。
・ 入力期間の要件、電子計算機処理システムの要件の一部(赤・緑・青それぞれ256階調(1677万色)以上で読み取れるスキャナ)、帳簿書類間の相互関連性の確保の要件及びカラーディスプレイ・カラープリンタの備付けの要件
具体的には、この告示の各号に掲げている国税関係書類については、これらの要件が必要となり、各号に掲げている書類以外の国税関係書類については、これらの要件がなくてもスキャナ保存が可能となります。
★問3 スキャナ保存を適用している場合、国税関係書類の書面(紙)は、スキャナで読み取った後、即時に廃棄しても問題ないでしょうか。
【回答】
令和4年1月1日以後に保存を行う国税関係書類については、以下(※)の場合を除いて、スキャナで読み取り、最低限の同等確認(電磁的記録の記録事項と書面の記載事項とを比較し、同等であることを確認(折れ曲がり等がないかも含みます。)することをいいます。以下同じです。)を行った後であれば、即時に廃棄して差し支えありません。
(※) 入力期間を経過した場合(【問30】のようなケースを除きます。)には、電磁的記録と合わせて国税関係書類の書面(紙)を保存する必要があります。
【解説】
令和3年度の税制改正において、適正事務処理要件(旧規則第3条第5項第4号。紙段階での改ざん等を防止するための仕組み)の規定が廃止され、令和4年1月1日以後に保存を行う国税関係書類については、定期的な検査を行う必要がなくなりました。そのため、スキャナで読み取り、折れ曲がり等がないか等の同等確認を行った後であれば、国税関係書類の書面(紙)は即時に廃棄することとして差し支えありません。
なお、印紙税の納税義務は課税文書を作成したときに成立するものであることから、スキャナ保存される国税関係書類の書面(紙)についても、印紙税の課税文書であれば収入印紙を貼付しなければなりませんが、収入印紙を貼付した後にスキャナで読み取って最低限の同等確認を行った後であれば、収入印紙が貼付された当該書面(紙)を即時に廃棄しても差し支えありません。
ただし、印紙税の過誤納があった場合の過誤納還付申請については、当該過誤納となった事実を証するため必要な文書(原本)の提示が必要であり、スキャナデータ(又はスキャナデータを出力した文書)に基づいて印紙税の過誤納還付を受けることはできませんのでご注意ください。
(注) 令和5年度の税制改正においては、目視等により、その国税関係書類の記録事項について4ポイントの文字・記号を明瞭に確認することができる場合には、国税関係書類のスキャナでの読み取りを行った際の解像度、階調及びその国税関係書類の大きさに関する情報の保存までを求める必要性が乏しいことを踏まえ、これらの情報の保存の要件が廃止され、これらの情報の保存が不要とされました。そのため、一定水準以上の解像度及びカラー画像による読み取りを含めた令和5年度の税制改正後の要件に従って保存がされている限り、仮にそのスキャナデータを出力した書面と紙原本が同じ大きさでなかったとしても問題ないことから、従来は国税関係書類(紙原本)の保存が必要とされていた「備え付けられているプリンタの最大出力より大きい書類を読み取った場合」であっても、その紙原本について、最低限の同等確認を行った後であれば、即時に廃棄しても差し支えありません。
問4 スキャン文書の保存により消費税の仕入税額控除は認められますか。
【回答】
認められます。
【解説】
スキャナ保存は法第4条第3項において「国税関係書類に記載されている事項を……電磁的記録に記録する場合には」とされており、その「国税関係書類」とは「国税に関する法律の規定により保存をしなければならないこととされている書類」をいうものとされています(法2二)。
消費税の仕入税額控除については、その適用を受けようとする事業者は、消費税法施行令第50条第1項により「請求書等を整理し……保存しなければならない」こととされていることから、当該請求書等は「国税関係書類」に該当し、法第4条第3項によるスキャナ保存をすることができます。
したがって、消費税の仕入税額控除の適用に当たり、法第4条第3項前段のスキャナ保存の要件を満たし国税関係書類に係る電磁的記録を保存している場合には、その基となった書面(紙)を保存していない場合であっても消費税法第30条第7項に規定する請求書等が保存されていることとなります。
問5 「スキャナ」とは、どのようなものをいうのでしょうか。
【回答】
「スキャナ」とは、書面(紙)の国税関係書類を電磁的記録に変換する入力装置をいい、いわゆる「スキャナ」や「複合機」として販売されている機器が該当することになります。
また、例えば、スマートフォンやデジタルカメラ等についても、上記の入力装置に該当すれば、「スキャナ」に含まれることになります(取扱通達4-16)。
【解説】
スキャナ保存制度の創設当時は、社内において経理担当者等が経理処理の際に領収書等の書面を確認した上でスキャナによる読み取りを行うことを念頭においた仕組みとされていたことから、スキャナについて「原稿台と一体となったものに限る。」ことが要件とされていましたが、平成28年度の税制改正において、スマートフォン等を使用して社外において経理処理前に国税関係書類の読み取りを行い、そのデータによる経理処理が行えるよう、この「原稿台と一体となったものに限る。」とする要件が廃止され、用いることができる機器の選択肢が広くなりました。
なお、規則第2条第5項に規定するスキャナについては、次の要件を満たす必要があることに留意してください。
(1) スキャニング時の解像度である25.4ミリメートル当たり200ドット以上で読み取るものであること。
(2) 赤色、緑色及び青色の階調がそれぞれ256階調以上で読み取るものであること(一般書類(規則第2条第7項に規定する国税庁長官が定める書類)をスキャナ保存する場合、白色から黒色までの階調が256階調以上で読み取るものであること。)。
問6 利用機器が私物であることについて、制約はありますか。
【回答】
私物か否かについて、法令上の制約はありません。
【解説】
私物か否かについて、法令上の制約はありませんが、私物か否かにかかわらず、保存場所において当該機器に係る操作マニュアルなどの備付けが必要となります(規則2条第6項第6号において準用する規則第2条第2項第1号ハ)。
なお、操作マニュアルの備付けについては、【問19】を参照してください。
問7 従業員が立て替えた交際費等の領収書について、所要の事項を整理した精算書とともに提出させて、帳簿代用書類として使用していますが、このような帳簿代用書類は、スキャナ保存の対象とすることができますか。また、一般書類として適時入力方式の対象となりますか。
【回答】
スキャナ保存の対象とすることができますが、一般書類から除かれているため適時入力方式の対象とはなりません。
【解説】
1 法人税法施行規則第59条第4項等に規定する「帳簿代用書類」は、同条第1項第3号等の規定により保存しなければならないこととされている書類であることから、電子帳簿保存法では国税関係帳簿ではなく国税関係書類に該当することとなります(法2二)。
このため、スキャナ保存(法4③)の対象とすることができます。
2 「帳簿代用書類」は、規則第2条第7項に規定する国税庁長官が定める書類(一般書類)から除かれている(平成17年国税庁告示第4号)ことから、規則第2条第6項第1号に規定する速やかな入力などが必要となります(具体的な要件は、【問10】をご覧ください。)。
問8 スキャナの読取サイズよりも大きい書類を受領した場合、その書類を左面と右面に分けてスキャナで読み取ることでも差し支えないでしょうか。
【回答】
ディスプレイの画面及び書面に、整然とした形式かつ紙原本と同程度に明瞭な状態で、速やかに出力することができれば、左面と右面に分けるなど複数回に分けてスキャナで読み取ることでも差し支えありません。
【解説】
電子帳簿保存法では、国税関係書類を読み取るに当たっての要件として200dpi以上及び赤・緑・青それぞれ256階調以上であることを規定していますが(※)、その他は特に規定していませんので、1頁の書類が2頁にまたがるなど、分割されることなく整然とした形式で出力され、かつ、紙原本と同程度に明瞭な状態で速やかに出力することができるのであれば、読み取りの方法については問わないこととされています。
※ 規則第2条第7項に規定する国税庁長官が定める書類(以下「一般書類」といいます。)の場合は、いわゆるグレースケールで保存することも可能です。
(注1) 備え付けられているスキャナが対応していないサイズの国税関係書類について、その国税関係書類(紙原本)を複写機などで縮小コピーして出力した書面を読み取ってスキャナ保存することは、法第4条第3項前段に規定する国税関係書類に記載されている事項をスキャナで読み取ることには当たらず、認められません。
(注2) 令和6年1月1日前に保存する国税関係書類については「書類の大きさに関する情報」を保存する必要がありましたが、一般書類の場合は、書類の大きさに関する情報を保存する要件はありません。また、国税関係書類の受領者等が読み取る場合で、当該書類の大きさがA4以下であるときは、書類の大きさに関する情報を保存する要件はありません。