Ⅱ 適用要件【基本的事項】
問17 電子取引データは、どれくらいの期間保存する必要がありますか。
【回答】
電子帳簿保存法は、国税関係帳簿書類の保存方法等について所得税法、法人税法その他の国税に関する法律の特例を定めるものであることから、電子取引データについてもそれぞれの法律で定められた期間保存する必要があります。
具体的には、次の表のとおりです。
なお、バックアップデータの保存については、法令上の要件とはなっていませんが、保存期間を通じて適切に保存がなされるためには、バックアップデータを保存することが望まれます。
(参考)国税関係帳簿書類の保存期間
○個人事業者の場合
【青色申告者】
| 保存が必要なもの | 保存期間 | ||
|---|---|---|---|
| 帳簿 | 仕訳帳、総勘定元帳、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳など | 7年 | |
| 書類 | 決算関係書類 | 損益計算書、貸借対照表、棚卸表など | 7年 |
| 現金預金取引等関係書類 | 領収証、小切手控、預金通帳、借用証など | 7年※ | |
| その他の書類 | 取引に関して作成し、又は作成した上記以外の書類(請求書、見積書、契約書、納品書、送り状など) | 5年 | |
※ 前々年分の事業所得及び不動産所得の金額が300万円以下の方は、5年間の保存が必要です。
【白色申告者】
| 保存が必要なもの | 保存期間 | |
|---|---|---|
| 帳簿 | 収入金額や必要経費を記載した帳簿(法定帳簿) | 7年 |
| 業務に関して作成した上記以外の帳簿(任意帳簿) | 5年 | |
| 書類 | 決算に関して作成した棚卸表その他の書類 | 5年 |
| 業務に関して作成し、又は受領した請求書、納品書、送り状、領収書などの書類 | ||
【共通】
・ 保存期間は、帳簿についてはその閉鎖の日の属する年の翌年3月15日の翌日から7年間(又は5年間)、書類についてはその作成又は受領の日の属する年の翌年3月15日の翌日から7年間(又は5年間)となります。
・ 消費税の課税事業者が仕入税額控除の要件として保存すべき請求書等及び適格請求書発行事業者(インボイス発行事業者)として交付した適格請求書の写しや提供した電磁的記録については、上記にかかわらず7年間保存する必要があります。
・ 雑所得を生ずべき業務を行う方で、前々年分のその業務に係る収入金額が300万円を超える方は、現金預金取引等関係書類を5年間保存する必要があります。
○法人の場合【青色申告者及び白色申告者】
| 保存が必要なもの | 保存期間 | |
|---|---|---|
| 帳簿 | 総勘定元帳、仕訳帳、現金出納帳、売掛金元帳、買掛金元帳、売上帳、仕入帳など | 7年 |
| 書類 | 棚卸表、貸借対照表、損益計算書、注文書、契約書、領収書など | 7年 |
・ 青色申告書を提出した事業年度で欠損金額(青色申告欠損金)が生じた事業年度または青色申告書を提出しなかった事業年度で災害損失金額が生じた事業年度においては、10年(平成30年4月1日前に開始した事業年度は9年間)となります。
・ その事業年度の確定申告書の提出期限の翌日を起算日とします。
★問18 電子取引の取引情報に係る電磁的記録の保存等を行う場合には、どのような要件を満たさなければならないのでしょうか。
【回答】
電子取引の取引情報に係る電磁的記録の保存等に当たっては、真実性や可視性を確保するための要件を満たす必要があります(規則2②一イ、二、⑥五、六、4①)。
なお、詳しくは下記の表をご覧ください。
○ 電子取引の取引情報に係る電磁的記録の保存等を行う場合の要件の概要
| 要件 |
|---|
| 電子計算機処理システムの概要を記載した書類の備付け(自社開発のプログラムを使用する場合に限ります。)(規2②一イ、⑥六、4①) |
| 見読可能装置の備付け等(規2②二、4①) |
| 検索機能の確保(規2⑥五、4①) |
| 次のいずれかの措置を行う(規4①) 一 タイムスタンプが付された後の授受 二 速やかに(又はその業務の処理に係る通常の期間を経過した後、速やかに)タイムスタンプを付す※ 括弧書の取扱いは、取引情報の授受から当該記録事項にタイムスタンプを付すまでの各事務の処理に関する規程を定めている場合に限る。 三 データの訂正削除を行った場合にその記録が残るシステム又は訂正削除ができないシステムを利用して、授受及び保存を行う 四 訂正削除の防止に関する事務処理規程を定め、備付け、運用する |
★問19 配偶者と2人で事業を営んでいる個人事業主です。取引の相手方から電子メールにPDFの請求書が添付されて送付されてきました。一般的なパソコンを使用しており、プリンタも持っていますが、特別な請求書等保存ソフトは使用していません。どのように保存しておけばよいですか。
【回答】
例えば、以下のような方法で保存すれば要件を満たしていることとなります。
1 請求書データ(PDF)のファイル名に、規則性をもって内容を表示する。
例) 2021年(令和3年)1月31日に株式会社霞商店から受領した110,000円の請求書
⇒「20210131_㈱霞商店_110000」
2 「取引の相手先」や「各月」など任意のフォルダに格納して保存する。
3 【問33】に記載の事務処理規程を定めて備付け、定めた規程に沿って運用する。
※ 税務調査の際に、税務職員からダウンロードの求めがあった場合には、上記のデータについて提出してください。
※ 判定期間に係る基準期間(通常は2年前です。)の売上高が5,000万円以下であり、上記のダウンロードの求めに応じることができるようにしている場合又は電磁的記録を出力した書面を取引年月日その他の日付及び取引先ごとに整理されたものを提示・提出できるようにしておき、上記のダウンロードの求めに応じるようにしている場合には、上記1の設定等による検索機能の確保が不要となります。
(注) 令和5年度の税制改正前(令和5年12月31日までに行う電子取引の取引情報)については、判定期間に係る基準期間の売上高が1,000万円以下であり、上記のダウンロードの求めに応じることができるようにしている場合に限り、上記1の設定等による検索機能の確保が不要となります。
【解説】
令和3年度の税制改正により電子取引の取引情報に係る電磁的記録については、電磁的記録を出力した書面等を保存する措置は廃止され、その電磁的記録(データ)を保存しなければならないこととされました。
請求書データ等の保存に当たっては、一定の要件に従った保存が必要ですが、上記の方法により保存することで要件を満たすこととなると考えられます。
なお、上記1の代わりに、索引簿を作成し、索引簿を使用して請求書等のデータを検索する方法によることも可能です。
(索引簿の作成例)
受領した請求書等データのファイル名に連番を付して、内容については索引簿で管理する。
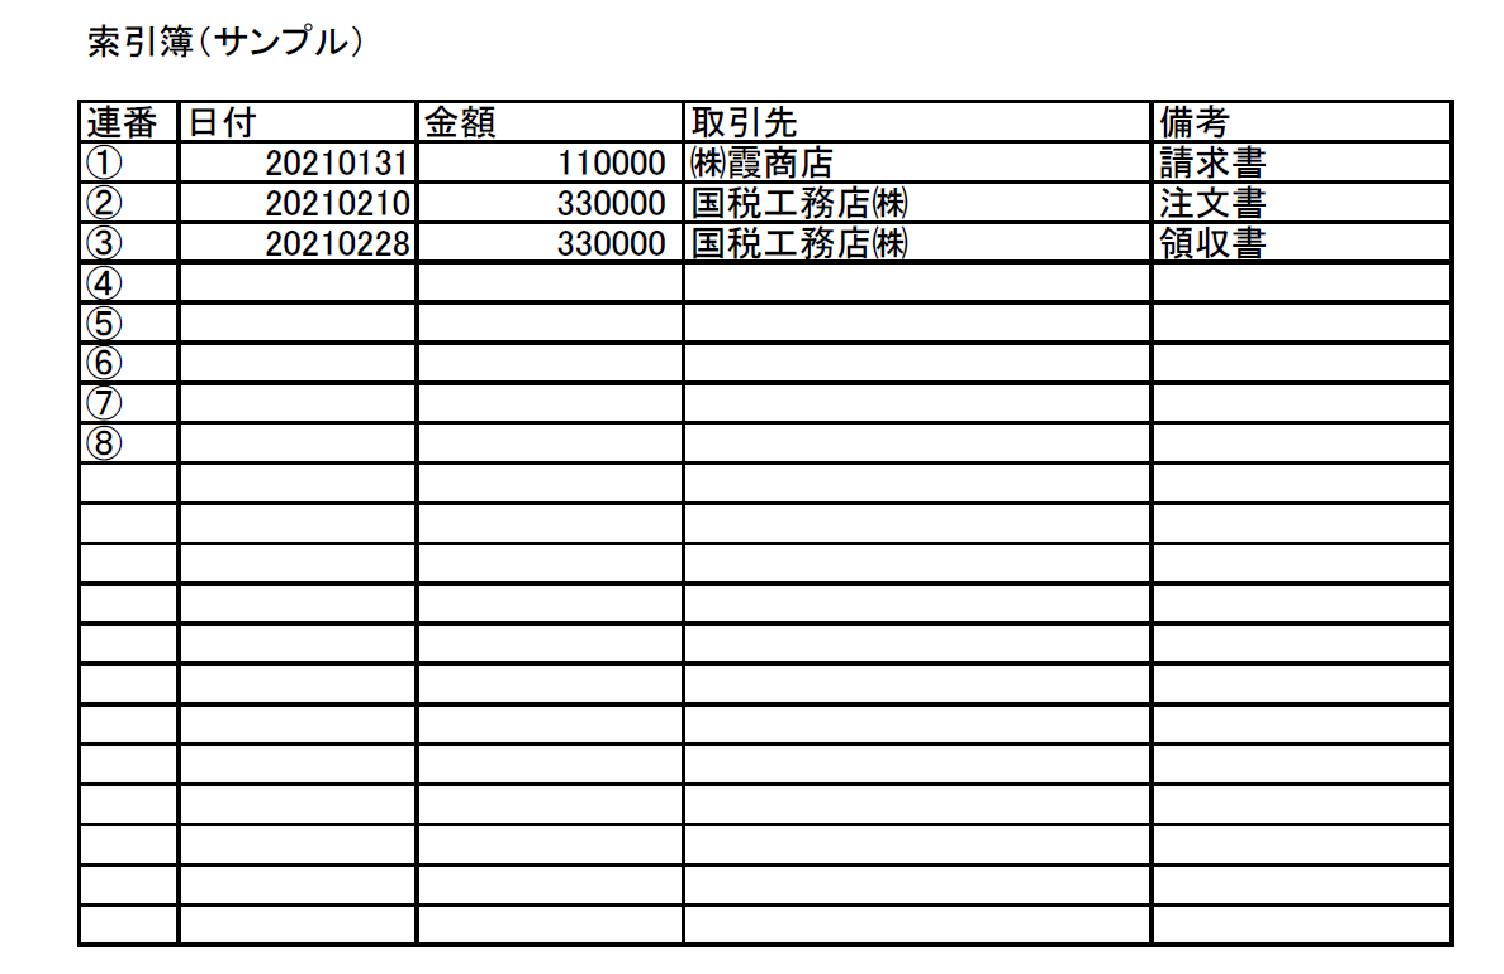
※ 上記の索引簿(サンプル)については、こちらからダウンロードできます。
問20 ディスプレイやプリンタ等について、性能や事業の規模に応じた設置台数等の要件はありますか。
【回答】
ディスプレイやプリンタ等の性能や設置台数等は、要件とされていません。
【解説】
電磁的記録は、その特性として、肉眼で見るためにはディスプレイ等に出力する必要がありますが、これらの装置の性能や設置台数等については、①税務調査の際には、保存義務者が日常業務に使用しているものを使用することとなること、②日常業務用である限り一応の性能及び事業の規模に応じた設置台数等が確保されていると考えられることなどから、法令上特に要件とはされていません。
ただし、規則第2条第2項第2号では、ディスプレイ等の備付けとともに、「速やかに出力することができる」ことも要件とされています。このため、日常業務においてディスプレイ等を常時使用しているような場合には、税務調査では帳簿書類を確認する場面が多いことから、税務調査にディスプレイ等を優先的に使用することができるよう、事前に日常業務との調整等を行っておく必要があると考えます。
なお、小規模事業者では、使用できるディスプレイ等の台数が限定されているために、そのような調整を図った上でもなお税務調査にディスプレイ等を優先的に使用することが一時的に難しい状況が発生することも考えられますが、そのような場合には当該電磁的記録のコピー(複製データ)を作成して税務職員に提出できるようにしておくなどの対応に代える必要があります。
問21 パソコンやプリンタを保有しておらず、スマートフォンのみで取引を行っている場合には、どのように電子取引データ保存への対応をすればいいでしょうか。
【回答】
スマートフォンで授受(メールやインターネット上表示された領収書等をダウンロード)した電子取引データを保存する場合も、検索機能を確保するとともに、「正当な理由がない訂正及び削除の防止に関する事務処理規程」を定めて備付け、定めた規程に沿って運用するなどの対応が必要になります。
なお、電子取引データの保存時に満たすべき要件にはプリンタの備付けも含まれていますが、税務調査等があった時点においてプリンタを常設していない場合であっても、近隣の有料プリンタ等により税務職員の求めに応じて速やかに出力するなどの対応ができれば、プリンタを備え付けているものと取り扱って、差し支えありません。
【解説】
スマートフォンで授受した領収書等データについても、電子取引の取引情報に該当するため、規則第4条に規定する要件を満たして保存する必要があります。具体的には、例えば、スマートフォン内やクラウドに保存したデータに通し番号等を付した上で保存し、スマートフォン内の表計算ソフトアプリで索引簿を作成するなどにより検索機能を確保するとともに、「正当な理由がない訂正及び削除の防止に関する事務処理規程」を定めて備付け、定めた規程に沿って運用するなどの対応が必要になります。
もっとも、スマートフォンの機種利用期間は、電子取引データの保存期間(【問17】参照)よりも短い場合が多いと考えられるため、電子取引データを保存しているスマートフォンの交換を行う場合、例えば、①交換後のスマートフォン等に当該電子取引データを移行して保存を行う、②当該電子取引データの保存期間中は、交換前のスマートフォンが正常に動作する状態にしておくなどの対応が必要になると考えられます。なお、①、②のいずれにおいても、当該電子取引データの保存期間中は規則第4条に規定する要件を満たして保存する必要があります。加えて、①による対応を行う場合には、当該電子取引データの移行時においても改ざん防止措置を講じる必要があります(【問102】参照)。
また、電子取引データの保存時に満たすべき要件には電子計算機、プログラム、ディスプレイ及びプリンタの備付けも含まれているところ、保存に用いているスマートフォンがあれば、電子計算機、プログラム、ディスプレイの備付けに係る要件は充足していることとなります。また、プリンタについても、基本的には納税地等に備え付けておく必要がありますが、税務調査等があった時点においてプリンタを常設していない場合であっても、近隣の有料プリンタ等により税務職員の求めに応じて速やかに出力するなどの対応ができれば、プリンタを常設していないことのみをもって要件違反として取り扱うことはありません。
なお、索引簿の作成例や事務処理規程の詳細(サンプル)につきましては、【問19、問33】を参照してください。
おって、個人事業者については電子取引が行われた日の属する年の前々年の1月1日から12月31日までの期間の売上高が、法人については電子取引が行われた日の属する事業年度の前々事業年度の売上高が、5,000万円以下の場合又は電磁的記録を出力した書面を取引年月日その他の日付及び取引先ごとに整理されたものを提示・提出できるようにしている場合には、検索機能の確保は不要です(その場合には、保存しているデータについて、税務調査の際に、税務職員からのダウンロードの求めに応じることができるようにしている必要があります。)。
(注) 令和5年度の税制改正前(令和5年12月31日までに行う電子取引の取引情報)については、基準期間の売上高が1,000万円以下であり、上記のダウンロードの求めに応じることができるようにしている場合に限り、検索要件の確保が不要となります。
問22 税務当局から電子データの書面への出力を求められた場合には、画面印刷(いわゆるハードコピー)による方法も認められますか。
【回答】
規則第2条第2項第2号において、電子データの画面及び書面への出力は「整然とした形式及び明瞭な状態で、速やかに出力することができる」ことと規定されており、この場合の「整然とした形式」とは、書面により作成される場合の帳簿書類に準じた規則性を有する形式をいいます(取扱通達4-8)。
そのため、整然とした形式及び明瞭な状態で速やかに出力できれば、画面印刷(いわゆるハードコピー)であっても認められます。
なお、この取扱いは、画面及び書面に出力することができるようにしておくことを意味するものであり、原則として、電子取引に係る電子データを出力した書面等を保存することを認めるものではありませんので注意してください。
ただし、令和6年1月1日以後に行う電子取引の取引情報については、授受した電子データを要件に従って保存をすることができなかったことについて、納税地等の所轄税務署長が相当の理由があると認め、かつ、保存義務者が税務調査等の際に、税務職員からの求めに応じ、その電子データ並びにその電子データを整然とした形式及び明瞭な状態で出力した書面の提示又は提出をすることができるようにしている場合には、その保存時に満たすべき要件にかかわらず電子データの保存が可能ですが、その電子データの保存に代えてその電子データを出力することにより作成した書面による保存をすることは認められませんのでご注意ください(【問93】参照)。
【解説】
税務調査の際の電子データの画面及び書面への出力に当たっては、書面により作成される場合の帳簿書類に準じた規則性を有する形式になっている必要がありますが、その形式については定めがないため、画面印刷(いわゆるハードコピー)であっても要件を満たせば認められます。
(注) 令和4年1月1日から令和5年12月31日までの間に行った電子取引については、授受した電子データについて要件に従って保存をすることができないことについて、納税地等の所轄税務署長がやむを得ない事情があると認め、かつ、保存義務者が税務調査等の際に、税務職員からの求めに応じ、その電子データを整然とした形式及び明瞭な状態で出力した書面の提示又は提出をすることができる場合には、その保存時に満たすべき要件にかかわらず電子データの保存が可能となり、また、その電子データの保存に代えてその電子データを出力することにより作成した書面による保存をすることも認められます(【問90】参照)。
問23 電磁的記録を外部記憶媒体へ保存する場合の要件はどういうものがありますか。
【回答】
記憶媒体の種類にかかわらず保存時に満たすべき要件は同じであり、外部記憶媒体に限った要件はありません。
【解説】
電子帳簿保存法では、記憶媒体や保存すべき電磁的記録を限定する規定はないことから、電子取引の取引情報に係る電磁的記録の保存媒体については保存義務者が任意に選択することができることとなります。
また、保存時に満たすべき要件に関しても記憶媒体ごとに規定されていないことから、いずれの記憶媒体であっても同一の要件が適用されることとなります。
なお、実際のデータの保存に際しては、サーバ等(運用委託しているものを含みます。)で保存していた電磁的記録と外部記憶媒体に保存している電磁的記録は当然に同一のものでなければなりません。このため、必要に応じて電磁的記録の保存に関する責任者を定めるとともに、管理規則を作成し、これを備え付けるなど、管理・保管に万全を期すことが望ましいと考えられます。
問24 電磁的記録の検索機能は、現在使用しているシステムにおいて確保しなければならないのでしょうか。
【回答】
変更前のシステムを用いること等により検索機能が確保されているのであれば、現在使用しているシステムにより検索ができなくても差し支えありません。
【解説】
規則第2条第6項第5号に規定する検索機能については、特に電子計算機についての定めはなく、また、規則第2条第2項第2号に係る出力機能についても「当該電磁的記録の電子計算機処理の用に供することができる電子計算機」を備え付ければよいこととされていることから、これらの規定を満たすことができる電子計算機であれば、現在の業務において使用している電子計算機でなくても差し支えないこととなります。
例えば、システム変更等をした場合に、変更前のデータについては、変更前のシステムにおいて検索機能を確保している場合などがこれに該当します。
なお、このような場合には、検索に使用する電磁的記録が要件を満たして保存してある電磁的記録と同一のものであることを確認できるようにしておく必要があります。
問25 保存対象となるデータ量が膨大であるため複数の保存媒体に保存しており、一課税期間を通じて検索できませんが、問題はありますか。
【回答】
保存されている電磁的記録は、原則として一課税期間を通じて検索をすることができる必要があります。
【解説】
国税関係書類の電磁的記録の検索機能については、原則として一課税期間を通じて保存対象となる電子データを検索することができる必要があることから、「その範囲を指定して条件を設定することができる」とは、課税期間ごとに日付又は金額の任意の範囲を指定して条件設定を行い検索ができることをいうとされており(取扱通達4-10)、電子取引に係る電磁的記録も、原則として、一課税期間ごとに任意の範囲を指定して検索をすることができる必要があります。
しかしながら、データ量が膨大であるなどの理由で複数の保存媒体で保存せざるを得ない場合や、例えば、中間決算を組んでおり半期ごとに帳簿を作成している場合や取引先ごとに指定のEDIやプラットフォームがある場合(取引先・書類の種類ごとに複数のEDIやプラットフォームを使用している場合)など、一課税期間を通じて保存対象となる電子データを検索することが困難であることについて合理的な理由があるときには、その保存媒体ごとや一課税期間内の合理的な期間ごとに範囲を指定して検索をすることができれば差し支えありません(取扱通達4-9)。
なお、税務職員による質問検査権に基づくダウンロードの求めに応じることができるようにしている場合は、この範囲を指定して条件を設定できる機能(及び項目を組み合わせて条件を設定できる機能)の確保は不要となります(また、この場合において、判定期間に係る基準期間における売上高が5,000万円以下の事業者又は電磁的記録を出力した書面を取引年月日その他の日付及び取引先ごとに整理されたものを提示・提出できるようにしている事業者については全ての検索機能の確保の要件が不要となります(【問51、問52】参照)。)。
(注) 令和5年度の税制改正前(令和5年12月31日までに行う電子取引の取引情報)については、判定期間に係る基準期間の売上高が1,000万円以下であり、上記のダウンロードの求めに応じることができるようにしている場合に限り、検索機能の確保の要件が不要となります。
問26 バックアップデータの保存は要件となっていますか。
【回答】
バックアップデータの保存は要件となっていません。
【解説】
バックアップデータの保存については法令上の要件とはなっていませんが、電磁的記録は、記録の大量消滅に対する危険性が高く、経年変化等による記録状態の劣化等が生じるおそれがあることからすれば、保存期間中の可視性の確保という観点から、バックアップデータを保存することが望まれます。
また、必要に応じて電磁的記録の保存に関する責任者を定めるとともに、管理規則を作成し、これを備え付けるなど、管理・保管に万全を期すことが望ましいと考えられます。
問27 いわゆるオンラインマニュアルやオンラインヘルプ機能にシステム概要書と同等の内容が組み込まれている場合、システム概要書が備え付けられているものと考えてもよいでしょうか。
【回答】
規則第2条第6項第6号において準用する同条第2項第1号のシステム関係書類等については、書面以外の方法により備え付けることもできることとしています(取扱通達4-6本文なお書)ので、いわゆるオンラインマニュアルやオンラインヘルプ機能にシステム概要書と同等の内容が組み込まれている場合には、それが整然とした形式及び明瞭な状態で画面及び書面に、速やかに出力することができるものであれば、システム概要書が備え付けられているものとして取り扱って差し支えありません。
問28 クラウドサービスの利用や、サーバを海外に置くことは認められますか。
【回答】
規則第2条第2項第2号に規定する備付け及び保存をする場所(以下「保存場所」といいます。)に備え付けられている電子計算機とサーバとが通信回線で接続されているなどにより、保存場所において電磁的記録をディスプレイの画面及び書面に、規則第2条第2項第2号に規定する状態で速やかに出力することができるときは、クラウドサービスを利用する場合や、サーバを海外に置いている場合であっても、当該電磁的記録は保存場所に保存等がされているものとして取り扱われます。
【解説】
近年、コンピュータのネットワーク化が進展する中、通信回線のデータ送信の高速化も進み、コンピュータ間でデータの送受信が瞬時にできる状況となっていますが、電子帳簿保存法の趣旨(法1)を踏まえ、保存場所に備え付けられている電子計算機と国税関係帳簿書類の作成に使用する電子計算機とが通信回線で接続されていることなどにより、保存場所において電磁的記録をディスプレイの画面及び書面に、それぞれの要件に従って、速やかに出力することができるときは、当該電磁的記録は保存場所に保存等がされているものとして取り扱われます(取扱通達4-7注書き)。
そして、現在、企業が会計処理をはじめとする業務処理を外部委託する場合には、受託企業の大半が国内外の複数の場所にあるコンピュータをネットワーク化してデータ処理し、国内外のサーバにデータを保存している状況となっていますが、前述の点を踏まえれば、仮に電磁的記録が海外にあるサーバに保存されている場合(保存時に満たすべき要件を満たしている場合に限ります。)であっても、納税地にある電子計算機において電磁的記録をディスプレイの画面及び書面に、整然とした形式及び明瞭な状態で速やかに出力することができる等、当該取引情報の送付又は受領が紙ベースで行われたとした場合に納税地に保存されているのと同様の状態にあれば、納税地に保存等がされているものとして取り扱われます。
なお、バックアップデータの保存については、法令上の要件とはなっていませんが、通信回線のトラブル等による出力障害を回避するという観点からバックアップデータを保存することが望まれます。
問29 電子取引で授受したデータについて、所得税法・法人税法と消費税法で取扱いにどのような違いがあるのですか。
【回答】
令和3年度の税制改正により、所得税(源泉徴収に係る所得税を除きます。以下同じです。)及び法人税に係る保存義務者については、令和4年1月1日以後行う電子取引の取引情報に係る電磁的記録を書面やマイクロフィルム(以下「書面等」といいます。)に出力して保存する措置が廃止されましたので、その電磁的記録を一定の要件の下、保存しなければならないこととされました。
一方、電子インボイス等、消費税法令において保存することとされている電子データの保存については、その保存の有無が税額計算に影響を及ぼすことなどを勘案して、令和4年1月1日以後も引き続き、その電磁的記録を書面に出力することにより保存することも認められています(【問5】参照)。
なお、所得税及び法人税に係る保存義務者について、令和6年1月1日以後に電子取引を行う場合には、授受した電子データについて要件に従って保存をすることができなかったことについて、納税地等の所轄税務署長が相当の理由があると認め、かつ、保存義務者が税務調査等の際に、税務職員からの求めに応じ、その電子データ並びにその電子データを整然とした形式及び明瞭な状態で出力した書面の提示又は提出をすることができるようにしている場合には、その保存時に満たすべき要件にかかわらず電子データの保存が可能ですが、その電子データの保存に代えてその電子データを出力することにより作成した書面による保存をすることは認められませんのでご注意ください(【問93】参照)。
また、所得税及び法人税に係る保存義務者については、令和4年度の税制改正における「電子取引の取引情報に係る電磁的記録の保存への円滑な移行に向けた宥恕措置」によって、令和3年度の税制改正により廃止された電子取引の取引情報に係る電磁的記録の出力書面等による保存について、令和4年1月1日から令和5年12月31日までの間に行う電子取引については、事実上、可能とされています(【問89】等参照)。
【保存方法】
問30 請求書や領収書等を電子的に(データで)受け取ったり送付した場合、どのように保存すればよいですか。
【回答】
電子的に受け取ったり送付した請求書や領収書等については、データのまま保存しなければならないこととされており(法7)、その真実性を確保する観点から、以下のいずれかの条件を満たす必要があります(規則4①)。
(1) タイムスタンプが付与されたデータを受領(規則4①一)
(2) 速やかに(又はその業務の処理に係る通常の期間を経過した後、速やかに)タイムスタンプを付す(規則4①二)
※ 括弧書の取扱いは、取引情報の授受から当該記録事項にタイムスタンプを付すまでの各事項に処理に関する規程を定めている場合に限る。
(3) データの訂正削除を行った場合にその記録が残るシステム又は訂正削除ができないシステムを利用してデータの授受及び保存を行う(規則4①三)
(4) 訂正削除の防止に関する事務処理規程を定め、備付け、運用する(規則4①四)
また、事後的な確認のため、検索できるような状態で保存すること(規則2⑥五)や、ディスプレイ等の備付け(規則2②一イ、二)も必要となります。
なお、上記の条件を具備し、その他の要件も充足した形で適切に電子取引データを保存しているのであれば、自己の管理の便宜のために書面に出力したり、データ喪失時に備えて念のため書面に出力したものを併せて保存しておくといった対応をすることは、特段禁止されていません(【問31】参照)。
★問31 当社では、電子取引の取引情報に係る電磁的記録(電子データ)と書類(紙)が取引において混在しています。電子データ自体の保存は電子帳簿保存法上の保存要件に沿って適切に対応していますが、別途、電子メール等一定の電子データについては、経理事務の便宜のため、書面に印刷してその他の書類と一緒にファイルに綴り整理しています。このような保存方法を採用して問題ないですか。
【回答】
電子取引の取引情報に係る電磁的記録を削除せず、電子帳簿保存法の保存要件に沿って保存した上で、当該電磁的記録を書面に出力し、その他の書類と一緒に整理することは、問題ありません。
問32 電子取引の取引データの保存について、複数の改ざん防止措置が混在することは認められますか。また、電子データの格納先(保存場所)を複数に分けることは認められますか。
【回答】
電子取引の取引データの授受の方法は種々あることから、その授受したデータの様態に応じて複数の改ざん防止措置が混在しても差し支えありません。
また、電子データの格納先や保存方法についても、取引データの授受の方法等に応じて複数に分かれることは差し支えありませんが、電子データを検索して表示する場合には、整然とした形式及び明瞭な状態で、速やかに出力することができるように管理しておく必要があります。
【解説】
規則第4条第1項に規定されている電子取引の取引データの保存時に満たすべき要件(改ざん防止措置)については、それぞれ同項各号に掲げる措置(①タイムスタンプが付された後の授受②授受後速やかにタイムスタンプを付す等③データの訂正削除を行った場合にその記録が残るシステム又は訂正削除ができないシステムを利用④訂正削除の防止に関する事務処理規程を定め、備付け、運用する)のうちいずれかのものを行うこととされていますが、これらの措置は保存義務者の任意により自由に選択することが可能となっています。
電子取引に該当する取引データの授受の方法は種々であることからも、その授受したデータの様態に応じて複数の改ざん防止措置を使い分けることは認められます。
また、電子データの格納先や保存場所についても、例えば、取引先ごとに指定のEDIやプラットフォームがあり取引の相手先ごとに取引データの授受を行うシステムが異なっている場合や書類の種類ごとに取引データの授受を行うシステムが異なっている場合において、各取引データについて、必ず一つのシステムに集約して管理しなければならないとすることは合理的でないと考えられますので、取引データの授受の方法等に応じて保存場所が複数のシステムに分かれること等は差し支えありません。ただし、当該電子データについては、ディスプレイ等に整然とした形式及び明瞭な状態で、速やかに出力することができるようにしておく必要があるため、例えば、A取引先についてはaシステムに、B取引先についてはbシステムに、それぞれ取引データが格納されていることが分かるようにしておく等の管理が必要であると考えられます。
したがって、同じ取引先から毎月同一のシステムを介して請求書データをやり取りしているにもかかわらず、合理的な理由がない状態で規則性なく保存先を散逸させ、保存データの検索を行うに当たっても特段の措置がとられず、整然とした形式及び明瞭な状態で、速やかに出力することができないような場合は、その保存方法については認められないこととなります。
★問33 電子取引の取引情報に係る電磁的記録の保存に当たり、規則第4条第1項第4号に規定する「正当な理由がない訂正及び削除の防止に関する事務処理の規程」を定めて運用する措置を行うことを考えていますが、具体的にどのような規程を整備すればよいのでしょうか。
【回答】
規則第4条第1項第4号に規定する「正当な理由がない訂正及び削除の防止に関する事務処理の規程」は、当該規程によって電子取引の取引情報に係る電磁的記録の真実性を確保する観点から必要な措置として要件とされたものです。
この規程については、どこまで整備すればデータ改ざん等の不正を防ぐことができるのかについて、事業規模等を踏まえて個々に検討する必要がありますが、必要となる事項を定めた規程としては、例えば、次のようなものが考えられます。
なお、規程に沿った運用を行うためには、社内において、電子取引情報を扱う従業員やそのマネジメントを行う管理者を対象に規程の内容を周知することが重要です。業務ソフトに内蔵されたワークフロー機能により、そうした運用を確保することとしても差し支えありません。
※ 「正当な理由がない訂正及び削除の防止に関する事務処理の規程(電子取引データの訂正及び削除の防止に関する事務処理規程)」のサンプルは、こちらからダウンロードできます。
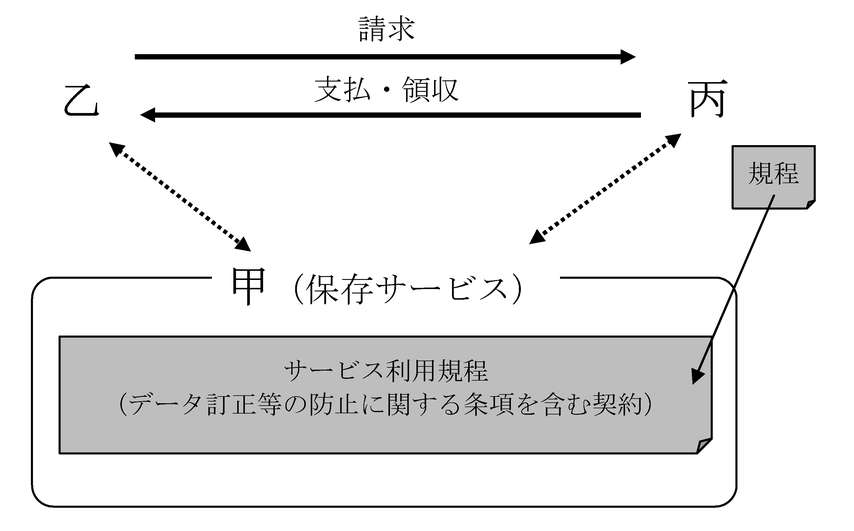
問34 当社は、電子取引の取引情報の保存サービスの提供を受け、同サービス利用者同士の電子取引の取引情報については、同サービスにおいて保存されます。同サービス利用者は、同サービス提供者と契約し、同サービスの利用規約に定めるデータ訂正等の防止に関する条項にのっとりデータの訂正削除を行うこととなります。このようにサービス提供者との契約によってデータの訂正等を防止する方法についても、「正当な理由がない訂正及び削除の防止に関する事務処理の規程」を定める方法として認められますか。
【回答】
共通のサービス利用者間の電子取引において、サービス提供者との契約によってデータの訂正等を防止する場合についても、規則第4条第1項第4号に規定する「正当な理由がない訂正及び削除の防止に関する事務処理の規程」を定める方法として認められます。
なお、電磁的記録の記録事項について訂正又は削除を行った場合に、訂正前又は削除前の記録事項及び訂正又は削除の内容が、その電磁的記録又はその電磁的記録とは別の電磁的記録(訂正削除前の履歴ファイル)に自動的に記録されるシステム等を利用しているときは、規則第4条第1項第3号に定める方法として、「正当な理由がない訂正及び削除の防止に関する事務処理の規程」を定める必要はありません。
【解説】
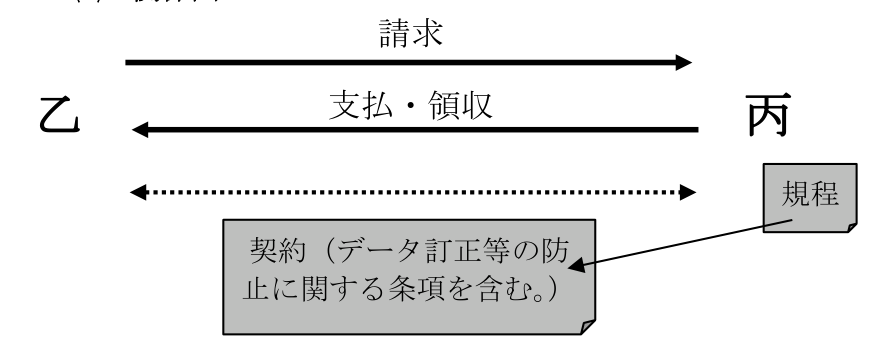
規則第4条第1項第4号に規定する「正当な理由がない訂正及び削除の防止に関する事務処理の規程」について、取扱通達7-7は、(1)「自らの規程のみによって防止する場合」と(2)「取引相手との契約によって防止する場合」を例示していますが、質問に係る保存サービスの契約自体は、サービス提供者と利用者が行うものであり、サービス利用者同士がデータ訂正等の防止に関する条項を含む契約を行わない限り、取扱通達7-7(2)には該当しません。
しかしながら、規則第4条第1項第4号が規程を要件としているのは、当該規程によって電子取引の取引情報に係る電磁的記録の真実性を確保することを目的としたものであり、この真実性を確保する手段については、必ずしも、取扱通達7-7(1)と(2)には限られません。
質問のケースにおいて、サービス利用者間にデータ訂正等の防止に関する条項を含む契約がなくても、同サービス利用者それぞれが、データ訂正等の防止に関する条項を含む契約をサービス提供者と行っていれば、同サービス利用者間で共通のデータ訂正等の防止に関する手続が担保されることとなります。このようにサービス提供者との契約によって防止する方法についても、規則第4条第1項第4号に規定する「正当な理由がない訂正及び削除の防止に関する事務処理の規程」を定める方法として認められます。
この場合、各利用者が定める規程には、取扱通達7-7(2)に準じて①~③の内容を含むことが考えられます。
① サービス提供者とデータ訂正等の防止に関する条項を含む契約を行うこと。
② 事前に上記契約を行うこと。
③ 電子取引の種類を問わないこと。
また、具体的な規程の例としては「電子取引の種類を問わず、電子取引を行う場合には、事前に、サービス提供相手とデータの訂正等を行わないことに関する具体的な条項を含んだ契約を締結すること。」等の条項を含む規程が考えられます。
なお、質問のケースにおいても、データ訂正等の防止に関する条項について、保存サービスの利用規約を引用する形で電子取引の取引相手と個別に契約を行うことも可能です(この場合、取扱通達7-7(2)「取引相手との契約によって防止する場合」に該当することになります。)。
1 取扱通達7-7(2)の関係図
2 本照会に係る関係図
問35 当社は、取引先との間で、クラウドサービスを利用し請求書を受領しています。この場合において、取引先から確認のため電子メールでも請求書が送られてきましたが、同一の請求書を2つの電子取引により受領したときには、どちらの電子データを保存すればよいでしょうか。
【回答】
請求書をクラウドサービスにより受領したものと電子メールにより受領したものがある場合のように、同一の請求書を2つの電子取引により受領したときについては、それが同一のものであるのであれば、いずれか一つの電子取引に係る請求書を保存しておけばよいこととなります。
【解説】
電子取引の取引データについて、2つの電子取引により同一の取引データを受領した場合には、いずれの取引データを保存する必要があるのか問題となりますが、それらの取引データが同一の内容(データ形式が異なる場合を含みます。)であれば同一の請求書を重複して保存することとなるため、いずれかの電子取引に係る請求書を保存しておけばよいこととなります。
なお、同じ取引先との請求書データを保存する場合に、合理的な理由がない状態で規則性なく保存先を散逸させ、保存データの検索を行うに当たっても特段の措置がとられず、整然とした形式及び明瞭な状態で、速やかに出力することができないような場合は、その保存方法については認められないこととなります(【問32】参照)。
問36 電子取引を行った場合において、取引情報をデータとして保存する場合、どのような保存方法が認められるでしょうか。
【回答】
電子取引を行った場合には、取引情報を保存することとなりますが、例えば次に掲げる電子取引の種類に応じて保存することが認められます。
1 電子メールに請求書等が添付された場合
(1) 請求書等が添付された電子メールそのもの(電子メール本文に取引情報が記載されたものを含みます。)をサーバ等(運用委託しているものを含みます。以下同じです。)自社システムに保存する。
(2) 添付された請求書等をサーバ等に保存する。
2 発行者のウェブサイトで領収書等をダウンロードする場合
(1) PDF等をダウンロードできる場合
① ウェブサイトに領収書等を保存する。
② ウェブサイトから領収書等をダウンロードしてサーバ等に保存する。
(2) HTMLデータで表示される場合
① ウェブサイト上に領収書を保存する。
② ウェブサイト上に表示される領収書をスクリーンショットし、サーバ等に保存する。
③ ウェブサイト上に表示されたHTMLデータを領収書の形式に変換(PDF等)し、サーバ等に保存する。
3 第三者等が管理するクラウドサービスを利用し領収書等を授受する場合
(1) クラウドサービスに領収書等を保存する。
(2) クラウドサービスから領収書等をダウンロードして、サーバ等に保存する。
4 従業員がスマートフォン等のアプリを利用して、経費を立て替えた場合
従業員のスマートフォン等に表示される領収書データを電子メールにより送信させて、自社システムに保存する。
なお、この場合にはいわゆるスクリーンショットによる領収書の画像データでも構いません。
おって、これらのデータを保存するサーバ等は可視性および真実性の要件を満たす必要がありますので注意してください。
【解説】
法第2条第5号において、電子取引とは、「取引情報の授受を電磁的方式により行う取引をいう。」と定義され、その取引情報の具体的な内容は、「取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項」とされています。
この電子取引の取引情報に係る電磁的記録の保存に関して、授受した電磁的記録をそのまま上記の方法により保存することが認められますが、電子取引により受領した請求書等の取引情報(請求書や領収書等に通常記載される日付、取引先、金額等の情報)を確認し、改めてその取引情報のみをサーバ等に自ら入力することをもって電磁的記録の保存とすることは認められません。
問37 当社はスキャナ保存制度を利用しており、スキャニングした画像データを保存するための文書管理システムを保有しております。今回、電子取引により受領したPDFデータについても、この文書管理システムで保存することを検討していますが問題ありますでしょうか。
【回答】
現在使用している文書管理システムで、電子取引データ保存の要件を満たすことができるのであれば、問題ありません。
ただし、スキャナ保存をするための要件(電子帳簿保存法一問一答【スキャナ保存関係】【問10】参照)と電子取引データを保存するための要件(【問18】参照)が異なりますのでご注意ください。
スキャナ保存制度においては、真実性を確保するための要件の一つとして、訂正削除の履歴が残る(又は訂正削除ができない)システムでスキャナデータを保存することが必要です。他方、電子取引データ保存制度においては、訂正削除の履歴が残る(又は、訂正削除ができない)システムを利用するという方法がありますが、この方法による場合、電子取引データを保存するだけでなく授受も行う必要があります。
現在使用している文書管理システムでは電子取引データを授受することができない場合には、他の方法(タイムスタンプの付与又は訂正削除の防止に関する事務処理規程を定め、備付け、運用する)で真実性を確保するための要件を満たす必要があります。
★問38 当社はクラウドサービスを利用して取引先とXML形式の請求書等データ(取引情報に関する文字の羅列)をクラウドサービス上で共有・保存していますが、このような方法は認められますか。
【回答】
保存されるデータがXML形式等の取引情報に関する文字の羅列であっても、請求書等のフォーマットや日付・金額等の項目ごとに並べた一覧表形式で表示する等により視覚的に確認・出力されるものについては、電子帳簿保存法の要件を満たすものとなります。
【解説】
規則第4条第1項では、法第7条((電子取引の取引情報に係る電磁的記録の保存))に規定する保存義務者は、電子取引の取引情報に係る電磁的記録を規則第2条第2項第2号の要件に従って保存しなければならないこととされています。
これは、電子取引の取引情報に係る電磁的記録は、ディスプレイの画面及び書面に、整然とした形式及び明瞭な状態で速やかに出力することが必要ですが、電子取引の取引情報に係る電磁的記録をXML形式(文字の羅列)で保存していたとしても、自社固有のフォーマットに変換するなどして、明瞭な状態で確認でき、速やかに出力することが可能な状態であればこれらの要件を満たすものと考えられます。
問39 具体的にどのようなシステムであれば、訂正又は削除の履歴の確保の要件を満たしているといえるのでしょうか。
【回答】
規則第4条第1項第3号に規定する訂正又は削除の履歴の確保の要件を満たしたシステムとは、例えば、
① 電磁的記録の記録事項に係る訂正・削除について、物理的にできない仕様とされているシステム
② 電磁的記録の記録事項を直接に訂正又は削除を行った場合には、訂正・削除前の電磁的記録の記録事項に係る訂正・削除の内容について、記録・保存を行うとともに、事後に検索・閲覧・出力ができるシステム
等が該当するものと考えます。
【解説】
規則第4条第1項第3号に規定する電子計算機処理システムについて、具体的には、例えば、他者であるクラウド事業者が提供するクラウドサービスにおいて取引情報をやりとり・保存し、利用者側では訂正削除できない、又は訂正削除の履歴(ヴァージョン管理)が全て残るクラウドシステムであれば、通常、当該電子計算機処理システムの要件を満たしているものと考えられます。
★問40 EDI取引を行った場合について、取引データそのものを保存する必要があるでしょうか。それとも、EDI取引項目を他の保存システムに転送し、エクセル形式やPDFデータ等により保存することも可能でしょうか。
【回答】
EDI取引で授受した電子取引の取引情報として保存すべきデータは、EDI取引で実際に授受したデータそのものに限定されておらず、当該EDI取引で授受したデータについて、その取引内容が変更されるおそれのない合理的な方法により編集されたデータにより保存することも可能です。
【解説】
電子取引を行った場合には、当該電子取引の取引情報に係る電磁的記録を保存しなければならないことが規定されていますが、必ずしも相手方とやり取りしたデータそのものを保存しなければならないとは解されません。
例えば、EDI取引においてデータをXML形式でやり取りしている場合であって、当該XML形式のデータを一覧表としてエクセル形式に変換して保存するときは、その過程において取引内容が変更されていない限りは、合理的な方法により編集したものと考えられるため、当該エクセル形式のデータによる保存も認められます(取扱通達7-1参照)。
なお、授受したデータを手動により転記して別形式のデータを作成する場合は、取引内容の変更可能性があることから、当該別形式のデータは合理的に編集したものに当たらないものと考えられます。
★問41 EDI取引において、相手方から受け取ったデータに記載されている又は含まれている各種コードについて、あらかじめ定めている変換テーブルを使用することによって、その内容を変更することなく自社のコードに変換して保存することは認められるでしょうか。例えば、EDI取引において、「税込」という情報を、相手方ではコード「1」としたデータで送付してきたものを、自社においてはコード「2」と変換した上で取り込んで保存することは認められますか。
【回答】
内容を一切変更することなくコードの表記のみを変更することは、合理的な編集に該当するため認められます。ただし、変換テーブルを使用し、コード変換が自動的に行われること(手動は不可)と、当該変換テーブルを併せて保存をしておくことが必要です。
【解説】
電子取引を行った場合には、当該電子取引の取引情報に係る電磁的記録を保存しなければならないと規定されているところ、この取引情報とは、「取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項をいう。」と定義されていることからも明らかなように、必ずしも相手方とやり取りしたデータそのものを保存しなければならないとは解されません。
通常、EDI取引によりコードを変換しようとする場合は、事前に変換プロトコルの取り決めを行うことが一般的であると考えられます。その場合において、コードを用いて表している数字等自体に意味があるものではないことから、変換プロトコルに沿ってコードを変更したデータであっても、授受したデータの内容を正確に表示できるものであれば、合理的な編集の範囲内であると考えられます。
ただし、目視による手入力等が介在すると意図せず内容が変更されてしまうおそれがあることから、これは認められず、また、相手から受領したデータに係るコードについて確認できる必要があることから、変換プロトコルについても併せて保存しておく必要があります。
なお、相手方から受領したデータを要件に従ってそのまま保存しておき、自社の管理の便宜により当該データを複製した上で加工して使用する方法でも問題ありません。
また、どちらの保存方法においても、税務調査の際には取引情報のコードが意味する内容を明確に説明できるようにしてください。
問42 エクセルやワードのファイル形式で受領したデータをPDFファイルに変換して保存することや、パスワードが付与されているデータについて、パスワードを解除してから保存することは、認められますか。
【回答】
取引内容が変更されるおそれがなく合理的な方法により編集して保存されているものとして認められると考えられます。
【解説】
電子取引を行った場合には、当該電子取引の取引情報に係る電磁的記録を保存しなければならないことが規定されていますが、必ずしも相手方とやり取りしたデータそのものを保存しなければならないとは解されません。
エクセルやワードのファイル形式で受領したデータをPDFファイルに変換して保存することや、パスワードが付与されているデータのパスワードを解除してから保存することは、その保存過程において取引内容が変更されるおそれのない合理的な方法により編集したものと考えられることから、問題ありません。
★問43 電子メール等で受領した領収書データ等を、訂正・削除の記録が残るシステムで保存している場合には、改ざん防止のための措置を講じていることとなりますか。
【回答】
訂正・削除の記録が残るなどの一定のシステムを使用することによって改ざん防止のための措置を講じていることとするためには、保存だけではなく、データの授受も当該システム内で行う必要がありますので、改ざん防止のための措置を講じていることとはなりません。別途、不当な訂正・削除を防止するための事務処理規程を定めて備付け、定めた規程に沿って運用するなどの方法によって改ざん防止のための措置を講じることが必要です。
なお、改ざん防止の措置は、各税法で定められた保存期間に渡って講じる必要があることにご注意ください。
【解説】
規則第4条第1項第3号に規定する電子計算機処理システムとは、電磁的記録の記録事項に係る訂正若しくは削除を行った場合に、その事実及び内容を確認できる要件又は電磁的記録の記録事項について訂正若しくは削除を行うことができない要件のいずれかを満たすものが該当します。
同号では、上記のいずれかの要件を満たしたシステムを使用して「取引情報の授受及び電磁的記録の保存を行うこと」と規定していることから、電磁的記録の保存のみを当該システムで行っている場合は該当しません。
電磁的記録の授受を当該システム外で行うことがある場合には、別途、不当な訂正・削除を防止するための事務処理規程を定めて備付け、定めた規程に沿って運用するなどの方法によって改ざん防止のための措置を講じることが必要です。
問44 サイトからダウンロードできる領収書等データは、ダウンロードした時に授受があったとされるのでしょうか。また、ダウンロードしなければ、その電子データの保存義務は生じないのでしょうか。
【回答】
インターネット上でその領収書等データを確認できることとなった時点が取引情報の授受があったタイミングだと考えられます。領収書等データが提供されている以上、ダウンロードしなければ保存義務が生じないというものではありません。
もっとも、例えば、ETCの利用証明書については、納税者が必要に応じて自ら必要な範囲を指定してウェブ上で発行してもらうものであり、必ずしも利用証明書の全てを納税者が受領するものではなく、所得税法及び法人税法上、納税者が受領していない利用証明書についてまで、保存義務の対象となりません(【問46】参照)。
なお、別途同一の記載内容の書面が郵送されてくる場合には、正本(どちらか一方)のみの保存で足ります。
【解説】
法令上は、「電子取引を行った場合には当該取引情報に係る電磁的記録を……保存しなければならない」とされています。
領収書等データがインターネット上で確認できる状態となった場合についても、郵送された書面が自身の郵便受けに投函された状態と同視できることから、その時点で電子取引が行われており、そのタイミングで保存すべきと考えられます。ただし、インターネット上で確認できる状態となったことがメール等で通知されない場合には、適宜のタイミングで保存を行うこととして差し支えありません。また、例えば、ETCの利用証明書については、納税者が必要に応じて自ら必要な範囲を指定してウェブ上で発行してもらうものであり、必ずしも利用証明書の全てを納税者が受領するものではなく、所得税法及び法人税法上、納税者が受領していない利用証明書についてまで、保存義務の対象となりません(【問46】参照)。
その領収書等データについては、その取引の日が属する年分の保存データであることから、適宜のタイミングでまとめてダウンロードを行う場合であっても、当該年分中にダウンロードを行い、要件に従って保存を行う必要があることに注意してください。もっとも、一定のECサイト上でその領収書等データの確認が随時可能な状態である場合には、必ずしもその領収書等データをダウンロードして保存していなくても差し支えありません(一定のECサイトについては【問45】参照)。
★問45 ECサイトで物品を購入したとき、ECサイト上の購入者の購入情報を管理するページ内において、領収書等データをダウンロードすることができる場合に、領収書等データを必ずダウンロードして保存する必要がありますか。
【回答】
当該ECサイト上でその領収書等データの確認が随時可能な状態である場合には、必ずしもその領収書等データをダウンロードして保存していなくても差し支えありません。
【解説】
インターネット上でその領収書等データを確認できることとなった時点が取引情報の授受があったタイミングと考えられます(【問44】参照)。
このため、ECサイト提供事業者が提供するECサイトを利用し物品を購入した場合に、当該ECサイト上で領収書等データの取引情報を確認することができるようになった時点で取引情報の受領があったものとして、電子取引に係る保存義務者(物品の購入者)は、その領収書等データを保存する必要がありますが、当該ECサイト上でその領収書等データの確認が随時可能な状態である場合には、必ずしもその領収書等データをダウンロードして保存していなくても差し支えありません。
この取扱いは、ECサイト提供事業者が、電子取引に係る保存義務者(物品の購入者)において満たすべき真実性の確保及び検索機能の確保の要件を満たしている場合に受けることができますので、ご注意ください(真実性の確保及び検索機能の確保の要件については、【問18】参照)。
他方で、例えば、税務職員による質問検査権に基づく電磁的記録の提示等の求めに応じることができるようにしている場合には、判定期間に係る基準期間(通常は2年前です。)の売上高が5,000万円以下の事業者又は電磁的記録を出力した書面を取引年月日その他の日付及び取引先ごとに整理されたものを提示・提出できるようにしている事業者については、全ての検索機能の確保の要件が不要とされることから、ECサイト上の購入者の購入情報を管理するページ内において、検索機能の確保がなされている必要はありません(【問48】参照)。
領収書等データに限らず、電子取引のデータ保存制度によって保存する電子データは、各税法に定められた保存期間中、保存時に満たすべき要件に沿って適切に保存する必要があり、上記方法で保存している領収書等データは各税法に定められた保存期間が満了するまでECサイト上でその領収書等データの確認が随時可能な状態である必要があります。各税法に定められた保存期間が満了する前にECサイト上でその領収書等データの確認ができなくなる場合は、その確認ができなくなる前にその領収書等データをダウンロードして保存する必要があることにご注意ください。
★問46 高速道路の利用が多頻度にわたるなどの事情により、全ての高速道路の利用に係る利用証明書の保存が困難なときは、消費税法上、クレジットカード会社から受領するクレジットカ―ド利用明細書と利用した高速道路会社などの任意の一取引に係る利用証明書をダウンロードし、併せて保存することで、仕入税額控除を行って差し支えない取扱いとなっていますが、電子帳簿保存法上はどのような取扱いとなりますか。
【回答】
帳簿書類の保存義務の前提として、申告納税制度の下で適正な申告を実現するためには納税者による日々の取引に関する記録の保存が重要であり、取引に関して受領した領収書等の書類は、所得税法及び法人税法上、保存する義務があります。
もっとも、ETCの利用証明書については、納税者が必要に応じて自ら必要な範囲を指定してウェブ上で発行してもらうものであり、必ずしも利用証明書の全てを納税者が受領しているものではありません。
このため、所得税法及び法人税法上、このように、納税者が受領していない利用証明書についてまで、あえて発行を受け、ダウンロードして保存する必要はありません。
ただし、消費税法における仕入税額控除を適用するために、任意の一取引に係る利用証明書の発行を受けた(ダウンロードした)場合には、その利用証明書自体は取引に関して受領した書類に該当する(消費税の仕入税額控除制度における適格請求書等保存方式に関するQ&A参照)ことから、これを電子帳簿保存法の要件を満たして保存する必要があることにご注意ください。
問47 自社が発行した請求書データの保存について、当該データに記載されている内容が事後的にわかるものであれば、データベースにおける保存でもよいでしょうか。
【回答】
発行した請求書データの内容について変更されるおそれがなく、合理的な方法により編集された状態で保存されたものであると認められるデータベースであれば問題ありません。
【解説】
電子取引を行った場合には、当該電子取引の取引情報に係る電磁的記録を保存しなければならないと規定されているところ、この取引情報とは、「取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項をいう。」と定義されていることからも明らかなように、必ずしも相手方とやり取りしたデータそのものを保存しなければならないとは解されません。
したがって、発行する請求書等データに記載の内容が、送信データの元となる請求者等情報データベースから自動的に出力されるなど、記載した取引情報(取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項)の全てが、変更されるおそれがなく合理的な方法により編集された状態で、要件に従って保存されたものであると認められる場合は、当該データベースにおける保存も認められます。
なお、税務調査の際には、実際に先方へ提供したフォーマットに出力して確認をさせていただくこともありますのでご協力ください。
【検索機能】
問48 電子取引の取引情報に係る電磁的記録の保存に当たり、検索機能で注意すべき点はありますか。
【回答】
電子取引の取引情報に係る電磁的記録の保存に当たり、以下の要件を満たす検索機能を確保する必要があります。
(1) 取引年月日その他の日付、取引金額及び取引先を検索の条件として設定することができること。
(2) 日付又は金額に係る記録項目については、その範囲を指定して条件を設定することができること。
(3) 二以上の任意の記録項目を組み合わせて条件を設定することができること。
【解説】
検索機能については、規則第2条第6項第5号で定められており、例えば、取引年月日、取引先名称及び取引金額により、二以上の記録項目を組み合わせて条件を設定することができることとされています。
また、日付又は金額に係る記録項目については、その範囲を指定して条件を設定することができることとされています。取引情報の保存については、サーバ等(運用委託しているものを含みます。)に保存する場合や、クラウドサービス等を利用する場合が考えられますが、その保存方法にかかわらず、保存義務者はこれらの条件を満たして検索をすることができる必要があります。
なお、当該電磁的記録について、税務職員による質問検査権に基づくダウンロードの求めに応じることができるようにしている場合には、(2)及び(3)の要件は不要となります(また、この場合において、判定期間に係る基準期間における売上高が5,000万円以下の事業者又は電磁的記録を出力した書面を取引年月日その他の日付及び取引先ごとに整理されたものを提示・提出できるようにしている事業者については全ての検索機能の確保の要件が不要となります(【問51、問52】参照)。)。
(注) 令和5年度の税制改正前(令和5年12月31日までに行う電子取引の取引情報)については、判定期間に係る基準期間の売上高が1,000万円以下であり、上記のダウンロードの求めに応じることができるようにしている場合に限り、検索機能の確保の要件が不要となります。
問49 規則第2条第6項第5号ハの「二以上の任意の記録項目を組み合わせて条件を設定することができること」には、「AかつB」のほか「A又はB」といった組合せも含まれますか。また、一の記録項目により検索をし、それにより探し出された記録事項を対象として、別の記録項目により絞り込みの検索をする方式は、要件を満たすこととなりますか。
【回答】
「A又はB」の組合せは必要ありません。また、段階的な検索ができるものも要件を満たすこととなります。
【解説】
検索機能については、規則第2条第6項第5号で、検索の条件として設定した記録項目(取引年月日その他の日付、取引金額及び取引先)により、二以上の記録項目を組み合わせて条件を設定することができることとされています。この場合の二の記録項目の組合せとしては、「AかつB」と「A又はB」とが考えられますが、このうち、「A又はB」の組合せについては、それぞれの記録項目により二度検索するのと実質的に変わらない(当該組合せを求める意味がない)ことから、これを求めないこととしています。
また、「二以上の任意の記録項目を組み合わせて条件を設定することができること」とは、必ずしも「AかつB」という組合せで検索できることのみをいうのではなく、一の記録項目(例えば「A」)により検索をし、それにより探し出された記録事項を対象として、別の記録項目(例えば「B」)により再度検索をする方式も結果は同じであることから要件を満たすこととなります。
なお、当該電磁的記録について、税務職員による質問検査権に基づくダウンロードの求めに応じることができるようにしている場合には、この項目を組み合わせて条件を設定できる機能(及び範囲を指定して条件を設定できる機能)は不要となります(また、この場合において、判定期間に係る基準期間における売上高が5,000万円以下の事業者又は電磁的記録を出力した書面を取引年月日その他の日付及び取引先ごとに整理されたものを提示・提出できるようにしている事業者については全ての検索機能の確保の要件が不要となります(【問51、問52】参照)。)。
(注) 令和5年度の税制改正前(令和5年12月31日までに行う電子取引の取引情報)については、判定期間に係る基準期間の売上高が1,000万円以下であり、上記のダウンロードの求めに応じることができるようにしている場合に限り、検索機能の確保の要件が不要となります。
★問50 当社には電子取引の取引データを保存するシステムがありませんが、電子取引の取引データを保存する際の検索機能の確保の要件について、どのような方法をとれば要件を満たすこととなりますか。
【回答】
電子取引の取引情報に係る電磁的記録(電子取引の取引データ)を保存するシステムがない場合に検索機能の確保の要件を満たす方法としては、例えば、エクセル等の表計算ソフトにより、取引データに係る取引年月日その他の日付、取引金額、取引先の情報を入力して一覧表を作成することにより、当該エクセル等の機能により、入力された項目間で範囲指定、二以上の任意の記録項目を組み合わせて条件設定をすることが可能な状態であれば、検索機能の確保の要件を満たすものと考えられます。
その他、当該保存すべき取引データについて、税務職員のダウンロードの求めに応じることができるようにしておき、当該取引データのファイル名を「取引年月日その他の日付」、「取引金額」、「取引先」を含み、統一した順序で入力しておくことで、取引年月日その他の日付、取引金額、取引先を検索の条件として設定することができるため、検索機能の確保の要件を満たすものと考えられます。
また、ファイル名の入力により検索要件を満たそうとする場合については、「取引先」ごとにフォルダを区分して保存しており、その区分したフォルダに保存している取引データのファイル名を「取引年月日その他の日付」及び「取引金額」を入力して管理しておくことでも、取引年月日その他の日付、取引金額及び取引先を検索の条件として設定することができるときは、検索機能の要件を満たすこととなります。
(一覧表の作成により検索機能を満たそうとする例)
ファイル名には①、②、・・・と通し番号を入力する。
エクセル等により以下の表を作成する。
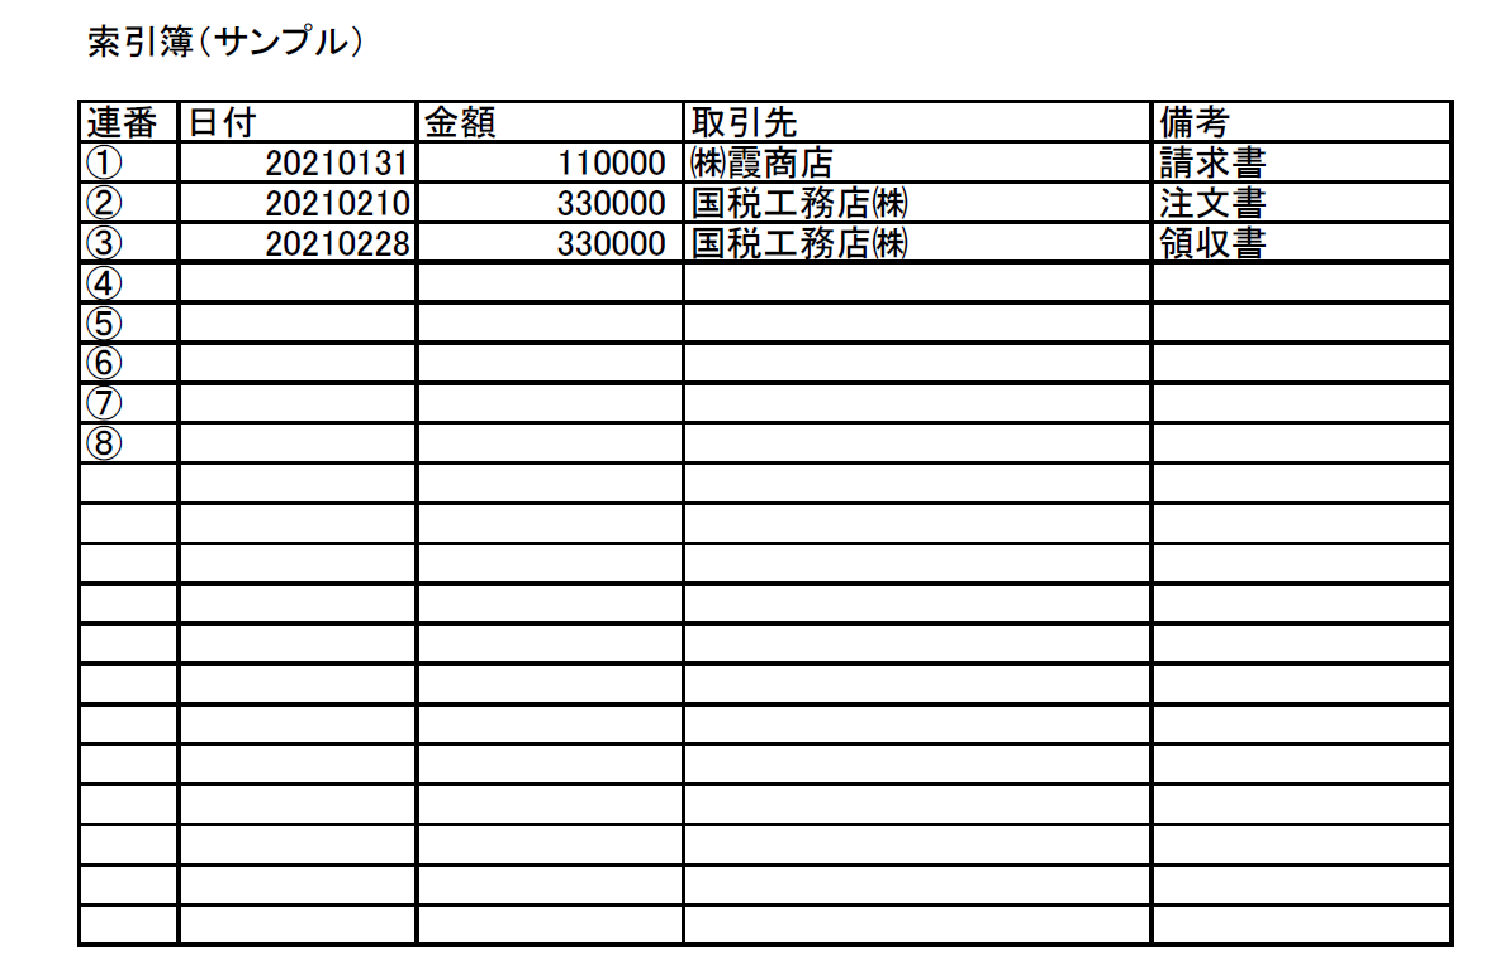
(ファイル名の入力により検索機能を満たそうとする例)
2021年(令和3年)1月31日付の株式会社霞商店からの110,000円の請求書データの場合
⇒ 「20210131_㈱霞商店_110000」
※ 取引年月日その他の日付は和暦でも西暦でも構いませんが、混在は抽出機能の妨げとなることから、どちらかに統一して入力していただく必要があります。
【解説】
検索機能については、規則第2条第6項第5号で定められているとおり、①取引年月日その他の日付、取引金額、取引先を検索の条件として設定することができること②日付又は金額に係る記録項目については、その範囲を指定して条件を設定することができること③二以上の任意の記録項目を組み合わせて条件を設定することができること、の3つの要件が求められています。
そこで、電子取引の取引情報に係る電磁的記録を保存するための専用のソフトウェア等を使用していない場合でも、例えば、エクセル等の表計算ソフトにより、取引データに係る取引年月日その他の日付、取引金額、取引先の情報を入力した一覧表を作成することにより、エクセル等の表計算ソフトの機能によって、入力された項目間で範囲指定、2項目以上の組み合わせで条件設定の上抽出が可能であれば、上記①~③のいずれの機能も満たすものと考えられます。
この方法により保存する場合には、エクセル等の表計算ソフトの一覧表上で通し番号を付し、ファイル名と対応させるなどの方法により、一覧表から取引データを検索できるようにする必要があります。
また、検索機能の確保の要件について、システム上の検索機能を有している場合のほか、電磁的記録のファイル名に、規則性を有して記録項目を入力することにより電子的に検索できる状態にしておくなどの一定の方法により検索できる状態であるときは、当該要件を満たしているものとして取り扱うこととされていますが(取扱通達4-12)、この取扱いは、令和3年度の税制改正が適用されない、令和4年1月1日前に行った電子取引の取引情報及び同日前にスキャナ保存が行われた国税関係書類についても認められます。ただし、令和4年1月1日前の分については、検索機能における記録項目は、以下に掲げる改正前のものである必要があります。
① 取引年月日、勘定科目、取引金額その他の国税関係帳簿の種類に応じた主要な記録項目(記録項目)を検索の条件として設定することができること。
② 日付又は金額に係る記録項目については、その範囲を指定して条件を設定することができること。
③ 2以上の任意の記録項目を組み合わせて条件を設定することができること。
問51 電子取引の取引情報に係る電磁的記録を保存する際の要件のうち、検索機能の確保の要件が不要とされる場合の「判定期間に係る基準期間の売上高が5,000万円以下の場合」とは、どのように判断すればよいのでしょうか。
【回答】
個人事業者については電子取引が行われた日の属する年の前々年の1月1日から12月31日までの期間の売上高が、法人については電子取引が行われた日の属する事業年度の前々事業年度の売上高が、5,000万円を超えるかどうかで判断します。
なお、売上高が5,000万円を超えるかどうかの判断基準については、消費税法第37条(中小事業者の仕入れに係る消費税額の控除の特例)の課税期間に係る基準期間における課税売上高の判断基準の例によりますが、例えば、判定期間に係る基準期間がない新規開業者、新設法人の初年(度)、翌年(度)の課税期間などについては、検索機能の確保の要件が不要となります。
なお、規則第4条第1項は「売上高」と規定していることから営業外収入や雑収入を含んでおらず、結果として、消費税法上の「課税売上高」とはその内容を異にしていますので、ご注意ください。
【解説】
基準期間の売上高が5,000万円以下の場合に検索要件の確保が不要とされるこの措置は、消費税法第37条(中小事業者の仕入れに係る消費税額の控除の特例)の内容を勘案して定められたものであることから、売上高が5,000万円を超えるかどうかを判定する基準期間については、消費税法の場合と同様の方法で判断することとなります。したがって、基準期間が1年でない法人については、基準期間の売上高を基準期間に含まれる事業年度の月数で除し、これに12を乗じて算出した金額を用いて5,000万円を超えるかどうかで判断します。
そして、基準期間における売上高が5,000万円を超えるかどうかの判断基準については、上記のとおり消費税法第37条の課税期間に係る基準期間における課税売上高の判断基準の例によりますが、基準期間における売上高については、消費税及び地方消費税の額を除いた税抜金額で判断します。なお、基準期間における売上高は、消費税法上の基準期間における課税売上高と異なり、同法における非課税売上額が含まれますので、消費税の免税事業者や簡易課税制度を適用している者であっても、非課税売上額を含めると5,000万円を超える場合は、規則第4条第1項柱書における「判定期間に係る基準期間の売上高が5,000万円以下の場合」には該当しませんのでご注意ください。
また、規則第4条第1項は「売上高」と規定していることから、具体的には次の収入をいいます。
① 個人事業者 「商品製品等の売上高、役務提供に係る売上高、農産物の売上高(年末において有する農産物の収穫した時の価額を含みます。)、賃貸料又は山林の伐採又は譲渡による売上高」をいい、家事消費高及びその他の収入は含まれませんので、例えば、一時的に保有する資産の売却額は含まれません。
② 法人 「一般的に売上高、売上収入、営業収入等として計上される営業活動から生ずる収益」をいい、いわゆる営業外収益や特別利益は含まれませんので、例えば、一時的に保有する資産の売却額は含まれません。
なお、回答で例示しているとおり、基準期間がない新規事業者・新設法人の初年(度)及び翌年(度)については、電子取引の取引情報に係る電磁的記録を保存するに当たって検索機能の確保が不要となるほか、組織変更等の場合の判定期間の取扱いについては、消費税法の場合と同様の方法で判断することとなります。
問52 検索機能の確保の要件が不要とされる「電磁的記録を出力した書面であって、取引年月日その他の日付及び取引先ごとに整理されたものの提示若しくは提出の要求に応じることができるようにしている場合」について、具体的にはどのように書面を整理しておけば要件を満たすことになりますか。
【回答】
以下(1)~(3)までのいずれかの方法により整理する必要があります(取扱通達7-3)。日頃から書面に出力して所定の整理をしておき、税務調査の際に遅滞なく提示又は提出(以下「提示等」といいます。)できるようにしてください。
(1) 課税期間ごとに、取引年月日その他の日付の順にまとめた上で、取引先ごとに整理する方法
(2) 課税期間ごとに、取引先ごとにまとめた上で、取引年月日その他の日付の順に整理する方法
(3) 書類の種類ごとに、(1)又は(2)と同様の方法により整理する方法
なお、その授受したデータの様態に応じて、検索機能を確保した電子データ保存と、出力した書面により管理している電子データ保存とが混在しても、税務調査等の際に提示等を求められたものを遅滞なく提示等できる限りにおいては差し支えありません。
【解説】
電子取引の取引情報に係る電磁的記録及びその電磁的記録を出力した書面を取引年月日その他の日付及び取引先ごとに整理されたものを提示等ができるようにしている場合には、検索機能の確保の要件が不要となるところ、その出力書面の整理方法については、取扱通達7-3に示す方法により、その出力書面が課税期間ごとに日付および取引先について規則性を持って整理されている必要があります。
また、電磁的記録を書面に出力する時期については特段の定めはありませんが、それを整理するためには一定の作業を要すると思われます。遅滞なく提示等ができるように書面出力して整理しておくといった準備を事前にしていなかった場合には、検索機能の確保の要件が不要となるための条件を満たしていないと判断される可能性があることから、日頃から書面出力して整理しておくことが望ましいと考えられます。
★問53 自社のメールシステムでは受領した取引情報に係る電子データについて検索機能を備えることができません。その場合、メールの内容をPDF等にエクスポート・変換し、検索機能等を備えた上で保存する方法も認められますか。
【回答】
認められます。
【解説】
当該メールに含まれる取引情報が失われないのであれば、メールの内容をPDF等にエクスポート・変換するなど合理的な方法により編集したもので保存することとしても差し支えありません。
問54 複数の請求書等が含まれているようなPDF形式の電子データは、どのように保存すれば検索要件を満たすこととなりますか。
【回答】
必ずしもこの方法に限られる訳ではありませんが、例えば、受領したPDFファイルを、その取引ごとにデータの同一性を保持したまま記録事項を変更することなく単にデータを分割し、その分割したPDFファイルのファイル名に規則性を持った形で記録項目を入力して一覧性を持って管理し、かつ税務職員のダウンロードの求めに応じることができるようにしている場合等には、検索要件を満たすと考えられます。
なお、電子取引を行った場合には、検索要件のほか、①システム概要書の備付け(自社開発システムの場合)、②見読可能装置の備付け及び③改ざん防止措置(規則第4条第1項各号のいずれかの要件)を満たす必要があります。
【解説】
取扱通達4-9のとおり、「電磁的記録の記録事項の検索をすることができる機能」とは、検索により探し出された記録事項のみが整然とした形式及び明瞭な状態で出力される機能をいいます。
したがって、検索した結果として、特定の記録事項を抽出することができるようにする必要があるところ、その方法として、例えば、受領したPDFファイルを、取引ごとに分割する方法が考えられます。分割に当たっては、その取引ごとにデータの同一性を保持したまま記録事項を変更することなく単にデータを分割することは、取扱通達7-1(4)で示している合理的な方法による編集の範囲内であるため、その分割したPDFファイルのファイル名に規則性を持った形で記録項目を入力して一覧性を持って管理し、かつ税務職員のダウンロードの求めに応じることができるようにしている場合等には、検索要件を満たすと考えられます。
回答でも示しているとおり、必ずしもこの方法に限られる訳ではなく、上記のとおり取扱通達4-9で示している内容を満たすことができれば、検索機能を備えていることとなります。
問55 1ヶ月分の取引がまとめて記録された納品書データを授受した場合、検索要件の記録項目については、記録されている個々の取引ごとの取引年月日その他の日付及び取引金額を設定する必要がありますか。
【回答】
検索要件の記録項目としては、個々の取引ごとの取引年月日及び取引金額として記録されているものをそれぞれ用いる方法のほか、その電子取引データを授受した時点でその発行又は受領の年月日として記録されている年月日及びその電子取引データに記録された取引金額の合計額を用いる方法としても、その取扱いが各課税期間において自社で一貫した規則性を持っていれば差し支えありません。
【解説】
検索機能における記録項目である「取引年月日その他の日付」とは、国税関係書類に記録すべき日付をいい、基本的にはその電子取引データの授受の基となる取引が行われた年月日を指しますが、一つの電子取引データに複数の取引がまとめて記録されているような場合、それは内訳として記録されているものなのか、それともあくまで個々の独立した取引であるが便宜的に一つの電子取引データに記録されているものなのかについては、必ずしも判然としないことがあることから、その電子取引データを授受した時点でその発行又は受領の年月日として記録されている日付をもって、検索機能における記録項目である「取引年月日その他の日付」として用いても、その取扱いが各課税期間において自社で一貫した規則性を持っている限り差し支えありません(取扱通達4-30参照)。
この場合における取引金額での検索については、「取引年月日その他の日付」が個々の取引年月日によって検索できるようにしているのであれば「取引金額」についても個々の取引金額で検索できるようにする必要があり、「取引年月日その他の日付」がその電子取引データの発行又は受領の年月日によって検索できるようにしているのであれば「取引金額」についてもその電子取引データに記録された取引金額の合計額で検索できるようにしておく必要があります。
問56 1回の見積りに関して、異なる取引条件等に応じた複数の見積金額が記録された見積書データを授受した場合、検索機能における記録項目である「取引金額」についてはどのように設定すればいいですか。
【回答】
一つの取引に関して、異なる取引条件等に応じた複数の見積金額が記録された見積書データを授受した場合、検索機能における記録項目である「取引金額」については、課税期間において自社で一貫して規則性を持っている限り、見積書データに記録されている見積金額のうちいずれの見積金額を用いても差し支えありません。
【解説】
取引条件等を変えることで見積金額が変わる場合、取引条件等に応じた複数の金額を示した見積書が提示される場合があります。こうした場合の対応としては、最もシンプルな取引条件での見積金額で検索できるようにしておく方法、実際に発注することとなった見積金額で検索できるようにしておく方法、最も高額又は低額の見積金額で検索できるようにしておく方法等が考えられますが、自社内で統一したルールを定めてそれに即して検索機能を設定いただくとともに、そのルールを税務調査の際に説明できるようにしていれば、見積書データに記録されている見積金額のうちいずれの見積金額を用いても差し支えありません。
ただし、検索については一課税期間を通じて行えることが基本的には必要ですが、課税期間の途中でルールを変更してしまうと適切に検索が行えなくなるおそれがあるため、課税期間中はルールを変更しないようにしてください。
★問57 検索要件の記録項目である「取引金額」については、税抜・税込どちらとすべきでしょうか。
【回答】
帳簿の処理方法(税抜経理/税込経理)に合わせるべきと考えられますが、授受した電子取引データに記載されている取引金額を検索要件の記録項目とすることとしても差し支えありません。
【解説】
検索機能の確保の要件は、税務調査の際に必要なデータを確認することを可能とし、調査の効率性の確保に資するために設けられているものです。また、税務調査では帳簿の確認を基本とし、帳簿に関連する書類や取引情報の確認を行っていくことが想定されることから、基本的には帳簿と同じ金額で検索できるようにしておくべきと考えられます。
ただし、税抜・税込を統一せずに、授受した電子取引データに記載されている金額を記録項目としていても問題はありません。
★問58 単価契約のように、取引金額が定められていない契約書や見積書等に係るデータについては、検索要件における「取引金額」をどのように設定すべきでしょうか。
【回答】
記載すべき金額がない電子取引データについては、「取引金額」を空欄又は0円と設定することで差し支えありません。ただし、空欄とする場合でも、取引金額が空欄であることを対象として検索できるようにしておく必要があります。
★問59 「ダウンロードの求め(電磁的記録の提示・提出の要求)」に応じることができるようにしておく場合の当該電磁的記録の提出について、提出する際のデータの形式や並び順については決まりがあるのでしょうか。また、記憶媒体自体についても提示・提出する必要はあるのでしょうか。
【回答】
税務調査の際に税務職員が確認可能な状態で提出されるのであれば、電磁的記録の形式や並び順は問いませんが、通常出力できるであろうファイル形式等で提供される必要があります。
また、「ダウンロードの求め」に応じることができるようにしておく場合については、当該電磁的記録を保存した記憶媒体の提示・提出に応じることができるようにしておくことまでは含まれていませんが、その記憶媒体についても、質問検査権に基づく確認の対象となる場合があります。
【解説】
データのダウンロードを求める際には、通常出力が可能な範囲で税務職員が出力形式を指定することもありますが、出力可能な形式でダウンロードを求めたにもかかわらず、検索性等に劣るそれ以外の形式で提出された場合には、そのダウンロードの求めに応じることができるようにしていたことにはなりません(取扱通達4-14参照)。保存時に満たすべき要件を充足するためには、通常出力できるであろうファイル形式等で提供される必要がありますが、その内容について並び順等に関する統一的な決まりがある訳ではありません。
なお、「ダウンロードの求め」は、記憶媒体自体の提示・提出までを求めるものではありませんが、税務調査の際には、税務職員が質問検査権に基づいて記憶媒体の確認を行う場合もあります。
【タイムスタンプ】
問60 総務大臣が認定する時刻認証業務に係るタイムスタンプとはどのようなものでしょうか。
【回答】
電子データがある時点に存在していたこと及び当該電子データがその時点から改ざんされていないことを証明する情報がタイムスタンプであり、確実かつ安定的なタイムスタンプの利用を一層拡大し、情報の信頼性を確保しつつ、海外とのデータ流通を容易にする観点から、時刻認証業務(電子データに係る情報にタイムスタンプを付与する役務を提供する業務)について、総務大臣による認定制度が設けられています。
使用するタイムスタンプは、規則第2条第6項第2号ロに規定する以下の要件を満たすものに限ります。
① 当該電子データが変更されていないことについて、当該国税関係書類の保存期間を通じ、当該業務を行う者に対して確認する方法その他の方法により確認することができること。
② 課税期間中の任意の期間を指定し、当該期間内に付したタイムスタンプについて、一括して検証することができること。
《総務省の認定ロゴマーク》
(注) 令和4年度税制改正において、令和4年4月1日以後に保存が行われる国税関係書類及び電子取引の取引情報に係る電磁的記録に付す、その国税関係書類に係るスキャナ保存要件及び電子取引の取引情報に係る電磁的記録の保存要件におけるタイムスタンプについては、総務大臣が認定する時刻認証業務に係るものとされました。もっとも、同日から令和5年7月29日までの間に保存が行われた国税関係書類又は電子取引の取引情報に係る電磁的記録のタイムスタンプ要件については、総務大臣が認定する時刻認証業務に係るタイムスタンプに加え、従前どおり一般財団法人日本データ通信協会が認定する業務に係るタイムスタンプとすることを可能とする経過措置が講じられ、一般財団法人日本データ通信協会の認定を受けたタイムスタンプ事業者には、「タイムビジネス信頼・安心認定証」が交付されるとともに、以下に示す「タイムビジネス信頼・安心認定マーク」が使用できることとなっていました。
なお、一般財団法人日本データ通信協会による「タイムビジネス信頼・安心認定制度」は令和6年3月に廃止されました。
《タイムビジネス信頼・安心認定マーク》
問61 「速やかに」タイムスタンプを付与することとしている場合で、やむを得ない事由によりおおむね7営業日以内にタイムスタンプを付与できない場合は要件違反となるのでしょうか。
【回答】
おおむね7営業日以内にタイムスタンプを付与できない特別な事由がある場合に、そのおおむね7営業日以内にタイムスタンプを付与することができない事由が解消した後直ちに付与したときには、速やかにタイムスタンプを付与したものとして取り扱われます。
【解説】
電子取引の取引情報に係る電磁的記録の記録事項について、データ改ざんの可能性を低くする観点からは、電子取引により取引情報を授受した後直ちに行うことが望まれますが、休日等をまたいで処理する場合があることも勘案し、7営業日を基本とすることが合理的と考えられます。
さらに、業種業態によっては必ずしも7営業日以内にタイムスタンプを付与することができない場合(例えば、毎日事務所へ出勤しない勤務形態の社員がタイムスタンプの処理を行う場合等)も考えられ、それらを一律に排除することは経済実態上合理的ではないことから、おおむね7営業日以内に付与すれば速やかにタイムスタンプを付与しているものとして取り扱うこととされています。
また、おおむね7営業日でタイムスタンプを付与できないような特別な事由が存在する場合には、その事由が解消した後直ちに付与することによって、規則第4条第1項第2号に規定する「速やかに」タイムスタンプを付すことの目的は達せられると考えられます。
なお、規則第4条第3項の規定により、災害その他やむを得ない事情が生じ、当該要件を満たせなかったことを証明した場合には、保存時に満たすべき要件を満たしていなくても電磁的記録の保存を行うことができることとされています。
おって、機器のメンテナンスを怠ったことにより、スキャナ機器の故障が生じた場合など明らかに保存義務者の責めに帰すべき事由が存在するときには、これらの取扱いはないこととなります。
問62 「業務の処理に係る通常の期間を経過した後、速やかに行う」とは何日以内にタイムスタンプを付与すればよいのでしょうか。
【回答】
最長では、電子取引の取引情報に係る電磁的記録を授受してから2か月とおおむね7営業日以内にタイムスタンプを付与すればよいこととなります。
【解説】
「その業務の処理に係る通常の期間」とは、スキャナ保存における考え方と同様であり、それぞれの企業において採用している業務処理サイクルの期間をいい、また、おおむね7営業日以内に付与している場合には「速やかに」行っているものと取り扱う(取扱通達4-17)ことから、仮に2週間を業務処理サイクルとしている企業であれば2週間とおおむね7営業日以内、20日を業務処理サイクルとしている企業であれば20日とおおむね7営業日以内にタイムスタンプを付与すればよいこととなります。
なお、最長2か月の業務処理サイクルであれば「その業務の処理に係る通常の期間」として取り扱う(取扱通達4-18)ことから、規則第4条第1項第2号ロに規定する「その業務の処理に係る通常の期間を経過した後、速やかに行うこと」については、電子取引の取引情報に係る電磁的記録を授受してから最長2か月とおおむね7営業日以内にタイムスタンプを付与すればよいこととなります。
また、この場合、最長2か月とは暦の上での2か月をいうことから、例えば4月21日に受領した取引データの場合、業務処理サイクルの最長2か月は6月20日であり、そのおおむね7営業日後までにタイムスタンプを付与すればよいこととなります。
問63 ワードやエクセル形式の電子取引データをPDFデータに添付し、タイムスタンプを付与する方法でも真実性の確保の要件を満たすことはできますか。
【回答】
ワードやエクセルデータに直接タイムスタンプを付与する方法やPDFデータに変換した後タイムスタンプを付与する方法のほか、PDFデータを台紙として、ワードやエクセル形式の電子取引データを添付し、このPDFデータにタイムスタンプを付与する方法等によって真実性の確保の要件を満たすこともできます。
【解説】
電子取引データ保存における改ざん防止措置として、規則第4条1項に定められているとおり、電子取引データを授受した後、速やかに(又はその業務の処理に係る通常の期間を経過した後、速やかに)タイムスタンプを付すことが求められていますが、必ずしも相手方とやり取りする対象データ(ワードやエクセルデータ等)そのものに、タイムスタンプを付与しなければならないとは解されません。
例えば、取引の相手方からエクセルやワードなどのPDF以外のファイル形式で受領した場合やパスワードが付与されたPDFファイルで受領した場合、その他何らかの理由で対象データそのものにタイムスタンプを付すことができない場合もあります。
このような場合、PDFデータを台紙として、該当の電子取引データを添付し、このPDFデータに対しタイムスタンプを付与する方法があります。このような方法は、編集過程で取引内容が変更されない限りにおいては、合理的な方法により編集をしたものと解され、真実性の確保の要件を満たす方法として認められるものです(【問40】参考)。
ただし、検索機能の確保の要件を満たす必要がある場合には、電子取引データごとに検索ができるよう保存しなければなりませんが、まずはPDF台紙を探す必要がありますので、取引先ごとにPDF台紙を分けて作成するなどPDF台紙自体を検索できるようにしておくことが望ましいです。