Ⅰ 通則【制度の概要等】
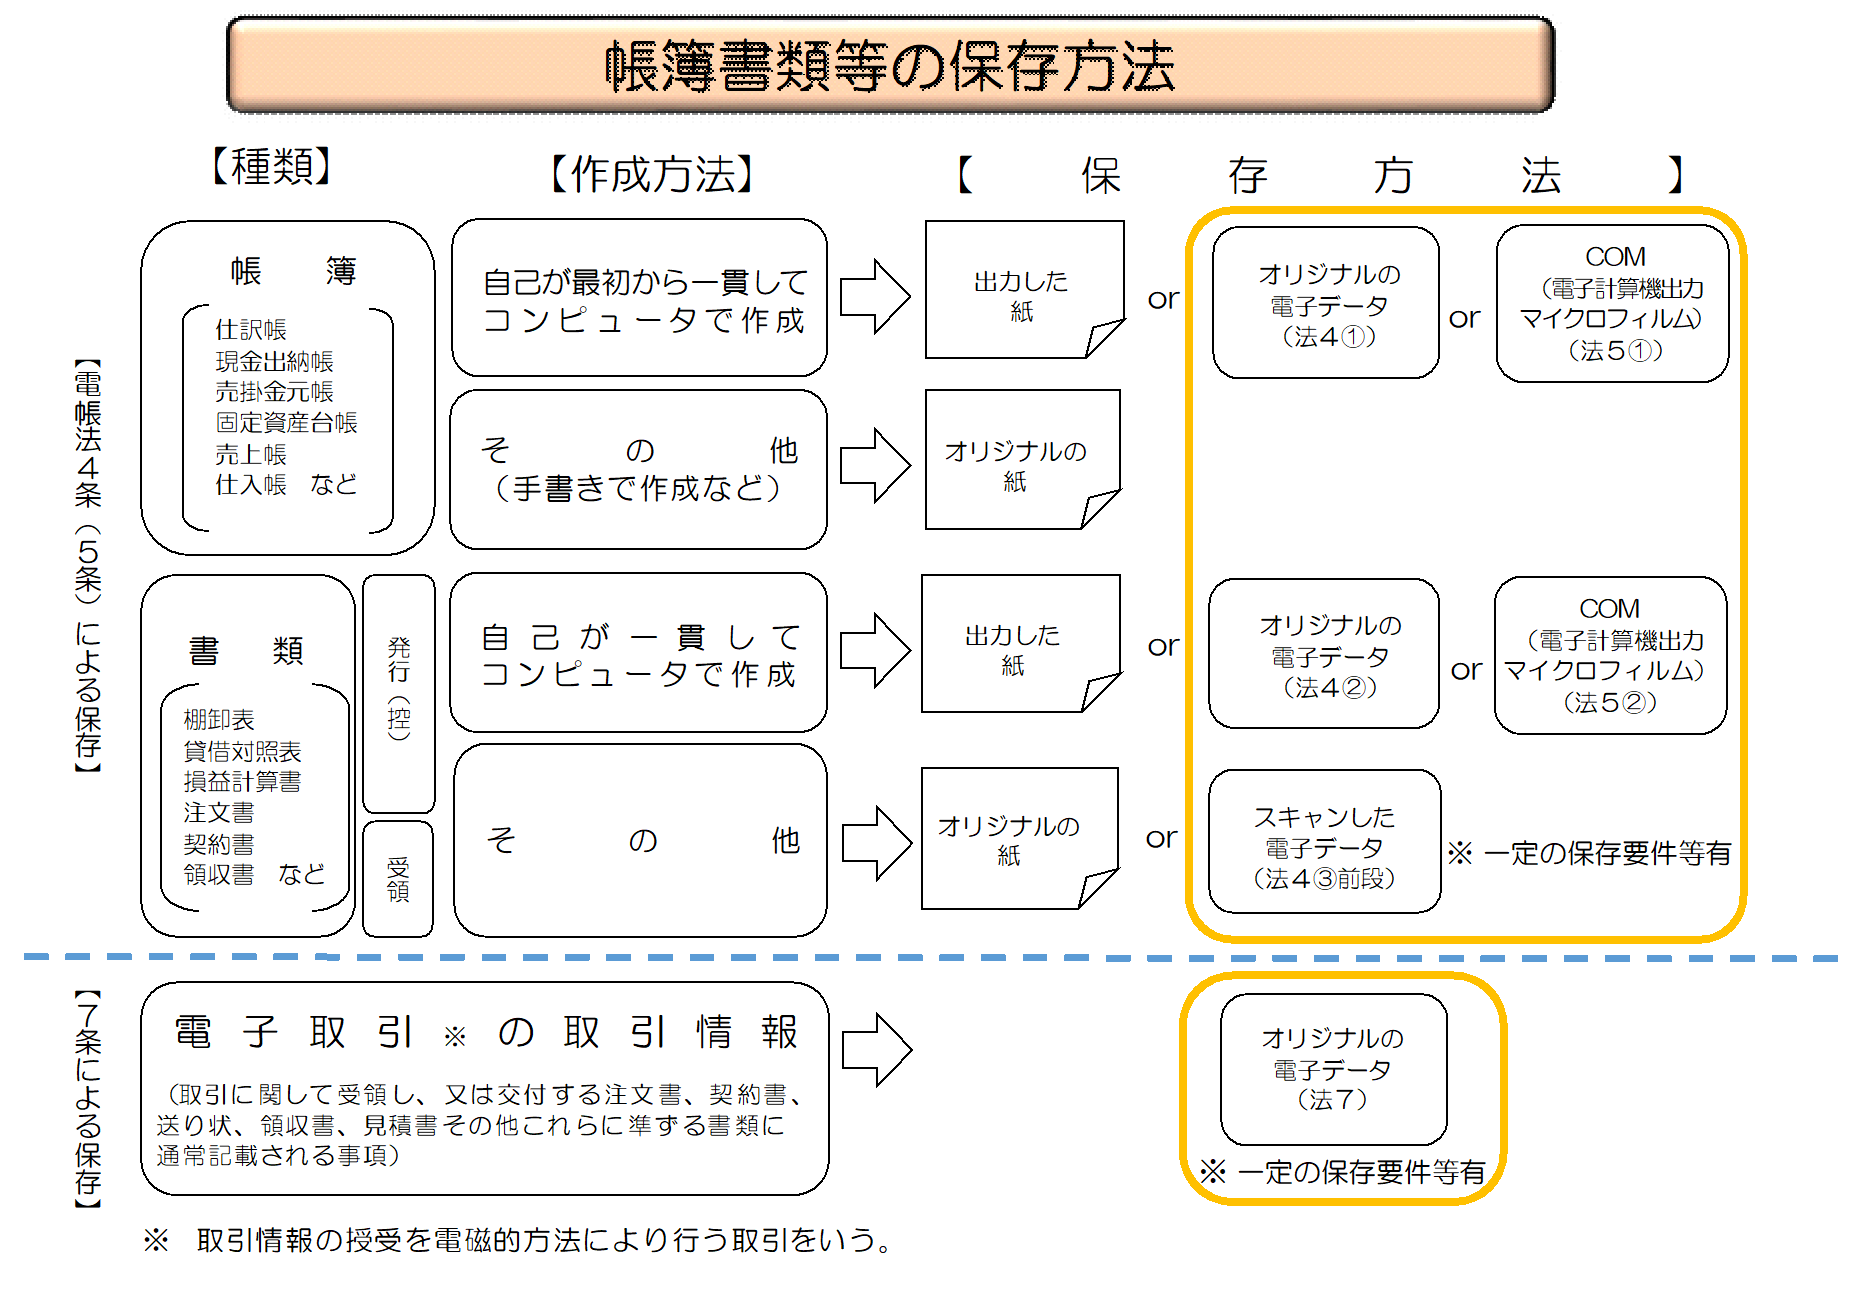
問1 電子取引のデータ保存制度はどのような内容となっていますか。
【回答】
所得税(源泉徴収に係る所得税を除きます。)及び法人税の保存義務者が取引情報(注文書、領収書等に通常記載される事項)を電磁的方式により授受する取引(電子取引)を行った場合には、その取引情報を電磁的記録により保存しなければならないという制度です(法7)。
【解説】
所得税法及び法人税法では、個人事業者や法人といった保存義務者は、取引に関して相手方から受け取った注文書、領収書等や相手方に交付したこれらの書類の写しの保存義務が定められていますが、取引情報を電子取引により授受した場合も同様に、その取引情報に係る電磁的記録を一定の方法により保存しなければならないこととされています。
また、保存する場所については、その取引情報の受領が書面により行われたとした場合又はその取引情報の送付が書面により行われその写しが作成されたとした場合に、その書面を各税法の規定により保存すべきこととなる場所に保存する必要があります(規則4①)。
なお、帳簿書類の電磁的作成、備付け、保存に関しては、別冊「電子帳簿保存法一問一答【電子計算機を使用して作成する帳簿書類関係】」において、スキャナ保存に関しては、別冊「電子帳簿保存法一問一答【スキャナ保存関係】」において解説します。
★問2 電子取引とは、どのようなものをいいますか。
【回答】
「電子取引」とは、取引情報の授受を電磁的方式により行う取引をいいます(法2五)。
なお、この「取引情報」とは、取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項をいいます。
具体的には、いわゆるEDI取引、インターネット等による取引、電子メールにより取引情報を授受する取引(添付ファイルによる場合を含みます。)、ペーパーレス化されたFAX機能を持つ複合機を利用した取引、インターネット上にサイトを設け、当該サイトを通じて取引情報を授受する取引等をいいます。
また、所得税法及び法人税法において、「取引に関して相手方から受け取った注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類及び自己の作成したこれらの書類でその写しのあるものはその写し」を保存することとされており、電子帳簿保存法における電子取引データの保存範囲もこれらの書類を紙で保存する場合の保存範囲と変わりません。このため、例えば、売上や仕入に係る注文書や請求書、領収書等のほか、仕入以外の事業上の費用(水道光熱費や旅費交通費など)に係るものについても保存範囲に含まれます。なお、「見積書」との名称の書類で相手に交付したものであっても、連絡ミスによる誤りや単純な書き損じ等があるもの、事業の検討段階で作成された、正式な見積書前の粗々なもの、取引を希望する会社から一方的に送られてくる見積書などは、保存の必要はないものと考えられます。
★問3 従業員を雇用する際、賃金や労働時間等の労働条件を記載した「労働条件通知書」データを電子メールに添付して相手方に送信し、また、クラウドサービスを利用して「雇用契約書」の授受を行った場合、この「労働条件通知書」データや「雇用契約書」データは電子取引データとして保存する必要がありますか。
【回答】
従業員の雇用に際して相手方に交付する「労働条件通知書」や相手方との間で取り交わす「雇用契約書」には、通常、契約期間、賃金、支払方法等に関する事項等が記載されており、法第2条第5号((定義))に規定する取引情報に該当します。その取引情報の授受を電子メールなどの電磁的方式により行う場合には、電子取引に該当しますので、その電子取引データを保存する必要があります。保存方法については【問30】等を参照してください。
問4 電子メールを受信した場合、どのように保存すればよいのでしょうか。
【回答】
電子メールにより取引情報を授受する取引(添付ファイルによる場合を含みます。)を行った場合についても電子取引に該当するため(法2五)、その取引情報に係る電磁的記録の保存が必要となります(法7)。具体的に、この電磁的記録の保存とは、電子メール本文に取引情報が記載されている場合は当該電子メールを、電子メールの添付ファイルにより取引情報(領収書等)が授受された場合は当該添付ファイルを、それぞれ、ハードディスク、コンパクトディスク、DVD、磁気テープ、クラウド(ストレージ)サービス等に記録・保存する状態にすることをいいます。
★問5 当社は以下のような方法により仕入や経費の精算を行っていますが、データを保存しておけば出力した書面等の保存は必要ありませんか。(1) 電子メールにより請求書や領収書等のデータ(PDFファイル等)を受領(2) インターネットのホームページからダウンロードした請求書や領収書等のデータ(PDFファイル等)又はホームページ上に表示される請求書や領収書等のスクリーンショットを利用(3) 電子請求書や電子領収書の授受に係るクラウドサービスを利用(4) クレジットカードの利用明細データ、交通系ICカードによる支払データ、スマートフォンアプリによる決済データ等を活用したクラウドサービスを利用(5) 特定の取引に係るEDIシステムを利用(6) ペーパーレス化されたFAX機能を持つ複合機を利用(7) 請求書や領収書等のデータをDVD等の記録媒体を介して受領
【回答】
(1)~(7)のいずれも「電子取引」(法2五)に該当すると考えられますので、所定の方法により取引情報(請求書や領収書等に通常記載される日付、取引先、金額等の情報)に係るデータを保存しなければなりません(令和3年度の税制改正前はそのデータを出力した書面等により保存することも認められていましたが、令和3年度の税制改正後は、当該出力した書面等の保存措置が廃止され、当該出力した書面等は、保存書類(国税関係書類以外の書類)として取り扱わないこととされました。)。
データ保存に当たっては、以下の点に留意が必要です。
イ (1)及び(2)については一般的に受領者側におけるデータの訂正削除が可能と考えますので、受領したデータに規則第4条第1項第1号のタイムスタンプの付与が行われていない場合には、受領者側でタイムスタンプを付与すること又は同項第4号に定める事務処理規程に基づき、適切にデータを管理することが必要です。また、対象となるデータは検索できる状態で保存することが必要ですので、当該データが添付された電子メールについて、当該メールソフト上で閲覧できるだけでは十分とは言えません。
ロ (3)~(5)については、取引情報(請求書や領収書等に通常記載される日付、取引先、金額等の情報)に係るデータについて、訂正削除の記録が残るシステム又は訂正削除ができないシステムを利用して授受及び保存をしていれば、電子取引の保存に係る要件を満たすと考えられます。他方、例えば、クラウド上で一時的に保存されたデータをダウンロードして保存するようなシステムの場合には、イと同様の点に留意する必要があります。
ハ (6)及び(7)については、一般的に受領者側におけるデータの訂正削除が可能と考えますので、受領したデータに規則第4条第1項第1号のタイムスタンプの付与が行われていない場合には、受領者側でタイムスタンプを付与すること又は同項第4号に定める事務処理規程に基づき、適切にデータを管理することが必要です。
ニ (1)~(7)のいずれの場合においても、データは各税法に定められた保存期間が満了するまで保存する必要があります。
ホ 取引慣行や社内のルール等により、データとは別に書面の請求書や領収書等を原本として受領している場合は、その原本(書面)を保存する必要があります。データと書面(紙)の両方を受領した場合の取扱いについては、【問16】も参照してください。
へ (4)のとおり、所得税(源泉徴収に係る所得税を除きます。)及び法人税の保存義務者が、その事業に関連するクレジットカードの利用明細データを受領した場合のように、個々の取引を集約した取引書類のデータを授受した場合には、クレジットカードの利用明細データ自体も電子取引の取引情報に該当することから、その電磁的記録の保存が必要です。また、その利用明細データに含まれている個々の取引についても、請求書・領収書等データ(取引情報)を電磁的に授受している場合には、クレジットカードの利用明細データ等とは別途、その保存が必要となります。
ト 消費税の仕入税額控除の適用に当たっては、必要な事項が記載された帳簿及び請求書等(書面)の保存が必要であり、一定の事項が記載された帳簿のみの保存で仕入税額控除の適用を受けることができる対象は、法令に定められた一定の取引に限られます。したがって、「電子取引」を行った場合に仕入税額控除の適用を受けるためには、登録番号や消費税額など適格請求書等として必要な事項を満たすデータ(電子インボイス)の保存が必要となります。
また、電子取引の取引情報に係る電磁的記録を出力した書面等については、保存書類(国税関係書類以外の書類)として取り扱わないこととされましたが、消費税法上、電子インボイスを整然とした形式及び明瞭な状態で出力した書面を保存する場合には、仕入税額控除の適用を受けることができます。
(注) 基準期間における課税売上高が1億円以下又は特定期間における課税売上高が5千万円以下の事業者については、令和5年10月1日から令和11年9月30日までの間に国内において行う課税仕入れについて、当該課税仕入れに係る支払対価の額(税込み)が1万円未満である場合には、一定の事項が記載された帳簿を保存することで仕入税額控除の適用を受けることができる経過措置が設けられています。
問6 電子取引には、電子メールにより取引情報を授受する取引(添付ファイルによる場合を含む。)が該当するとのことですが、全ての電子メールを保存しなければなりませんか。
【回答】
この取引情報とは、取引に関して受領し、又は交付する注文書、領収書等に通常記載される事項をいう(法2五)ことから、電子メールにおいて授受される情報の全てが取引情報に該当するものではありません。したがって、そのような取引情報の含まれていない電子メールを保存する必要はありません。
具体的には、電子メール本文に取引情報が記載されている場合は当該電子メールを保存する必要がありますが、電子メールの添付ファイルにより授受された取引情報(領収書等)については当該添付ファイルのみを保存しておけばよいことになります。
問7 当社は、取引先からクラウドサービスを利用して請求書等を受領しておりますが、クラウドサービスを利用して受領した場合には、電子取引に該当しますか。
【回答】
クラウドサービスを利用して取引先から請求書等を受領した場合にも、電子取引に該当します。
【解説】
請求書等の授受についてクラウドサービスを利用する場合は、取引の相手方と直接取引情報を授受するものでなくても、請求書等のデータをクラウドサービスにアップロードし、そのデータを取引当事者双方で共有するものが一般的ですので、取引当事者双方でデータを共有するものも取引情報の授受にあたり、電子取引に該当します。
問8 いわゆるスマホアプリによる決済を行いましたが、この際にアプリ提供事業者から利用明細等を受領する行為は、電子取引に該当しますか。
【回答】
アプリ提供事業者から電磁的方式により利用明細等を受領する行為は、電子取引に該当します。そのため、当該利用明細等に係る取引データについて保存する必要があります。
【解説】
いわゆるスマホアプリを利用した際に、アプリ提供事業者から受領する利用明細に係る内容には、通常、支払日時、支払先、支払金額等が記載されていることから、法第2条第5号((定義))に規定する取引情報(取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項)に該当し、その取引情報の授受を電磁的方式より行う場合には、電子取引に該当しますので、取引データを保存する必要があります(保存方法については【問36】等を参照してください。)。
※ 消費税の仕入税額控除に関しては、【問5】の回答を参照してください。
★問9 e-Taxでダイレクト納付等の電子納税を行った場合にメッセージボックスに格納される受信通知(納付区分番号通知、納付完了通知)については、電子取引データとして保存する必要があるのでしょうか。
【回答】
e-Taxでダイレクト納付等の電子納税を行った場合に納税者のメッセージボックスに格納される受信通知(納付区分番号通知、納付完了通知)は、電子帳簿保存法が規定する電子取引の取引情報に当たらないため、保存義務はありません。
【解説】
ダイレクト納付等の電子納税については、口座引き落しやATMの操作等を通じて納税者が日本銀行に直接納付する仕組みであって、税務署は納税者に対して「領収書」に相当する情報を交付する立場にありません。
したがって、当該受信通知は、電子帳簿保存法が規定する電子取引の取引情報(取引に関して受領し、又は交付する注文書、契約書、送り状、領収書、見積書その他これらに準ずる書類に通常記載される事項)に係る電磁的記録に該当せず、保存義務はありません。
なお、税務署の窓口における現金納付等の際に発行される領収証書については、領収の当事者である税務署から発行されたものであるため、当該領収証書については、税法上保存する必要があります。また、電子納税であっても、ATMの操作等を通じて納付を行った場合にATMから出力される明細書(紙)に、領収に関する取引情報の記載がある場合には、当該明細書(紙)は税法上保存する必要があります。
(参考)
eLTAX(地方税ポータルシステム)で電子納税を行った場合に画面上で確認できる納付済みの確認メッセージ等についても、e-Taxの受信通知と同様に、それが「領収書」に相当する情報でない限り、電子帳簿保存法が規定する電子取引の取引情報に該当せず、保存義務はありません。
なお、上記のとおり、ATMの操作等を通じて納付を行った場合にATMから出力される明細書(紙)に、領収に関する取引情報の記載がある場合には、当該明細書(紙)は税法上保存する必要があります。
★問10 インターネットバンキングを利用した振込等は、電子取引に該当するのでしょうか。また、該当する場合には、どのようなデータを保存すべきでしょうか。
【回答】
インターネットバンキングを利用した振込等も、電子取引に該当します。
電子帳簿保存法上、保存しなければならないその電子取引の取引情報に係る電磁的記録については、金融機関の窓口で振込等を行ったとした場合に受領する書面の記載事項(振込等を実施した取引年月日・金額・振込先名等)が記載されたデータ(電磁的記録)です。
【解説】
インターネットバンキングを利用した支払等は、その取引情報の正本が別途郵送されるなどといった事情がない限り、EDI取引として電子取引に該当します。
この場合に、電子帳簿保存法上、保存しなければならないその電子取引の取引情報に係る電磁的記録については、金融機関の窓口で振込等を行ったとした場合に受領する書面の記載事項(振込等を実施した取引年月日・金額・振込先名等)が記載されたデータ(電磁的記録)であり、そのデータ(又は画面)をダウンロードする又は印刷機能等によってPDFファイルを作成するなどの方法によって保存してください。
なお、振込依頼を受け付けた旨のみが単に画面に表示される場合については、その旨は、取引に関して受領し、又は交付する書類に通常記載される事項ではなく、取引情報には該当しないことから、令和3年度の税制改正前においても出力書面等を保存する必要がなかったことからも明らかなように、電子帳簿保存法上、その旨が記載された電磁的記録(又は画面)を保存する必要はありません。
★問11 インターネットバンキングを利用した振込等も電子取引に該当し、振込等を実施した取引年月日・金額・振込先名等が記載されたデータの保存が必要とのことですが、金融機関のオンライン上の通帳や入出金明細等による保存も可能でしょうか。
【回答】
金融機関のオンライン上の通帳や入出金明細等による保存も可能です。
【解説】
インターネットバンキングを利用した振込等に係る取引年月日・金額・振込先名等が記載されたデータについては、そのデータ(又は画面)をダウンロードする又は印刷機能等によってPDFファイルを作成するなどの方法により保存することとしています(【問10】参照)。
そのほか、ご質問のように金融機関のオンライン上の通帳や入出金明細等(以下「オンライン上の通帳等」といいます。)による保存も可能です。この場合において、1件の振込等において振込先が複数あるときは、各振込先・振込金額を確認できる書類等の保存が必要です。
なお、オンライン上の通帳等による保存の場合、オンライン上の通帳等の確認が随時可能な状態であるときは、必ずしもオンライン上の通帳等をダウンロードして保存していなくても差し支えありません。この取扱いによる場合には、問45の【解説】を併せて参考にしてください。
問12 従業員が会社の経費等を立て替えた場合において、その従業員が支払先から領収書を電子データで受領した行為は、会社としての電子取引に該当しますか。該当する場合には、どのように保存すればよいのでしょうか。
【回答】
従業員が支払先から電子データにより領収書を受領する行為についても、その行為が会社の行為として行われる場合には、会社としての電子取引に該当します。そのため、この電子取引の取引情報に係る電磁的記録については、従業員から集約し、会社として取りまとめて保存し、管理することが望ましいですが、集約するまでの一定の間、従業員のパソコンやスマートフォン等に電子データ自体は保存しておきつつ、検索機能を損なうことがないよう会社としても日付、金額、取引先の検索条件に紐づく形でそうした保存状況にあることを情報として管理しておくことも認められます。
なお、この場合においても、規則第4条第1項各号に掲げる措置を行うとともに、税務調査の際には、その従業員が保存する電磁的記録について、税務職員の求めに応じて提出する等の対応ができるような体制を整えておく必要があり、電子データを検索して表示するときは、整然とした形式及び明瞭な状態で、速やかに出力することができるように管理しておく必要があります(【問32】参照)。
【解説】
法人税法上、会社業務として従業員が立替払いした場合には、原則、当該支払が会社の費用として計上されるべきものであることから、従業員が立替払いで領収書を電子データで受領した行為は、会社の行為として、会社と支払先との電子取引に該当すると考えることができます。そのため、この電子取引の取引情報に係る電磁的記録については、従業員から集約し、会社として保存し、管理する必要がありますが、会社の業務フロー上、打ち出された紙ベースでの業務処理が定着しており、直ちに電子データを集約する体制を構築することが困難な場合も存在することも想定され得ることから、集約するまでの一定の間、従業員のパソコンやスマートフォン等により、請求書データを格納する方法により保存することを認めることを明らかにしたものです。なお、この場合においても、当該電子データの真実性確保の要件等を満たす必要があることから、例えば、正当な理由がない訂正及び削除の防止に関する事務処理規程に従って保存を行う等、規則第4条の規定に従って保存を行う必要があります。
また、このような場合であっても、本社の経理部等において一定の方法により規則性をもって検索することが可能な体制を構築することが求められるのは、税務調査の際には、税務職員の求めに応じて電磁的記録の提出を行う等の対応が求められることから、円滑に集約が行えるような状態として保存しておく必要があるためです。したがって、結果として、税務調査の際に保存データの検索を行うに当たって特段の措置が取られておらず、整然とした形式及び明瞭な状態で、速やかに出力することができないような場合には、会社として、その電磁的記録を適正に保存していたものとは認められない点に注意してください。
おって、会社業務として従業員が立替払いした場合の電子取引の取引情報に係る情報の一部について、電子データが適正に保存されず、出力した書面のみが保存されているものがあったとしても、そのような事実のみをもって、直ちに青色申告の承認が取り消されたり、金銭の支出がなかったものと判断されたりするものではありません(【問98】参照)。
問13 当社の課税期間は、令和3年4月1日から令和4年3月31日までですが、令和4年1月1日以後に行う電子取引の取引情報については、課税期間の途中であっても、令和3年度の税制改正後の要件で保存しなければならないのでしょうか。
【回答】
令和4年1月1日以後に行う電子取引の取引情報については、令和3年度の税制改正後の要件により保存しなければなりません。
【解説】
令和3年度の税制改正における電子帳簿保存法の改正の施行日は令和4年1月1日であり、同日以後に行う電子取引の取引情報については改正後の要件に従って保存を行う必要があります(令3改正法附則82⑥)。
したがって、同一課税期間に行う電子取引の取引情報であっても、令和3年12月31日までに行う電子取引と令和4年1月1日以後行う電子取引とではその取引情報の保存時に満たすべき要件が異なることとなりますので注意してください。また、令和6年1月1日以後に行う電子取引については、【問14】を参照してください。
なお、令和3年度の税制改正により廃止された電子取引の取引情報に係る電磁的記録の出力書面等による保存について、令和4年度の税制改正において整備された「電子取引の取引情報に係る電磁的記録の保存への円滑な移行に向けた宥恕措置」により、令和4年1月1日から令和5年12月31日までの間に行う電子取引については、事実上、可能とされていますので、【問89】等を参照してください。
問14 当社の課税期間は、令和5年4月1日から令和6年3月31日までですが、令和6年1月1日以後に行う電子取引の取引情報については、課税期間の途中であっても、令和5年度の税制改正後の要件で保存しなければならないのでしょうか。
【回答】
令和6年1月1日以後に行う電子取引の取引情報については、令和5年度の税制改正後の要件により保存しなければなりません。
【解説】
令和5年度の税制改正における電子帳簿等保存制度の見直し(規則の改正)の施行日は令和6年1月1日であり、同日以後に行う電子取引の取引情報については改正後の要件に従って保存を行う必要があります(令5改正規則附則2②)。
したがって、同一課税期間に行う電子取引の取引情報であっても、令和5年12月31日までに行う電子取引と令和6年1月1日以後に行う電子取引とでは、その保存時に満たすべき要件が異なりますので注意してください(【問48】等参照)。
問15 当社の課税期間は、令和5年4月1日から令和6年3月31日までですが、令和6年1月1日以後に保存を行えば、同日前に行った電子取引の取引情報について、令和5年度の税制改正後の要件に従って保存することは認められますか。
【回答】
令和6年1月1日前に行った電子取引の取引情報については、令和5年度の税制改正後の要件により保存することは認められません。
【解説】
令和5年度の税制改正における電子帳簿保存法の改正の施行日は令和6年1月1日であり、電子取引の取引情報に係る電磁的記録の保存制度に関する改正は、同日以後に行う電子取引の取引情報について適用することとされています(令5改正規則附則2②)。そのため、同日以後に行う電子取引の取引情報に係る電磁的記録については、令和5年度の税制改正後の要件により保存を行わなければならないこととされています。一方で、同日前に行った電子取引の取引情報に係る電磁的記録については、令和5年度の税制改正後の要件により保存することは認められませんので、その電磁的記録について、令和5年度の税制改正前の要件(その電磁的記録を出力した書面等を整理して保存している場合に検索要件が緩和される等の措置が講じられる前の検索機能の確保の要件等)を満たしてその電磁的記録を保存していただく必要があります(令和4年1月1日以後に行う電子取引の取引情報に係る電磁的記録については、令和3年度の税制改正により、電磁的記録を出力した書面等を保存する措置は廃止されましたので注意してください。)。
なお、令和3年度の税制改正により廃止された電子取引の取引情報に係る電磁的記録の出力書面等による保存について、令和4年度の税制改正において整備された「電子取引の取引情報に係る電磁的記録の保存への円滑な移行に向けた宥恕措置」により、令和4年1月1日から令和5年12月31日までの間に行う電子取引については、事実上、可能とされていますので、【問89】等を参照してください。
★問16 電子取引で受け取った取引情報について、同じ内容のものを書面でも受領した場合、書面を正本として取り扱うことを取り決めているときでも、電子データも保存する必要がありますか。
【回答】
電子データと書面の内容が同一であり、書面を正本として取り扱うことを自社内等で取り決めている場合には、当該書面の保存のみで足ります。ただし、書面で受領した取引情報を補完するような取引情報が電子データに含まれているなどその内容が同一でない場合には、書面及び電子データの両方を保存する必要があります。
【解説】
取引において、通常、請求書は一つであるから、正本・副本がある場合その正本を保存すれば足りると考えられます。ただし、書面で受領した取引情報に加えて、その詳細をメール本文で補足している場合等、当該電子データに正本を補完するような取引情報が含まれている場合等には、正本である書面の保存に加え、電子データの保存も必要になると考えられます。