Ⅰ 通則【制度の概要等】
★問1 電子帳簿保存法はどのような内容となっていますか。
【回答】
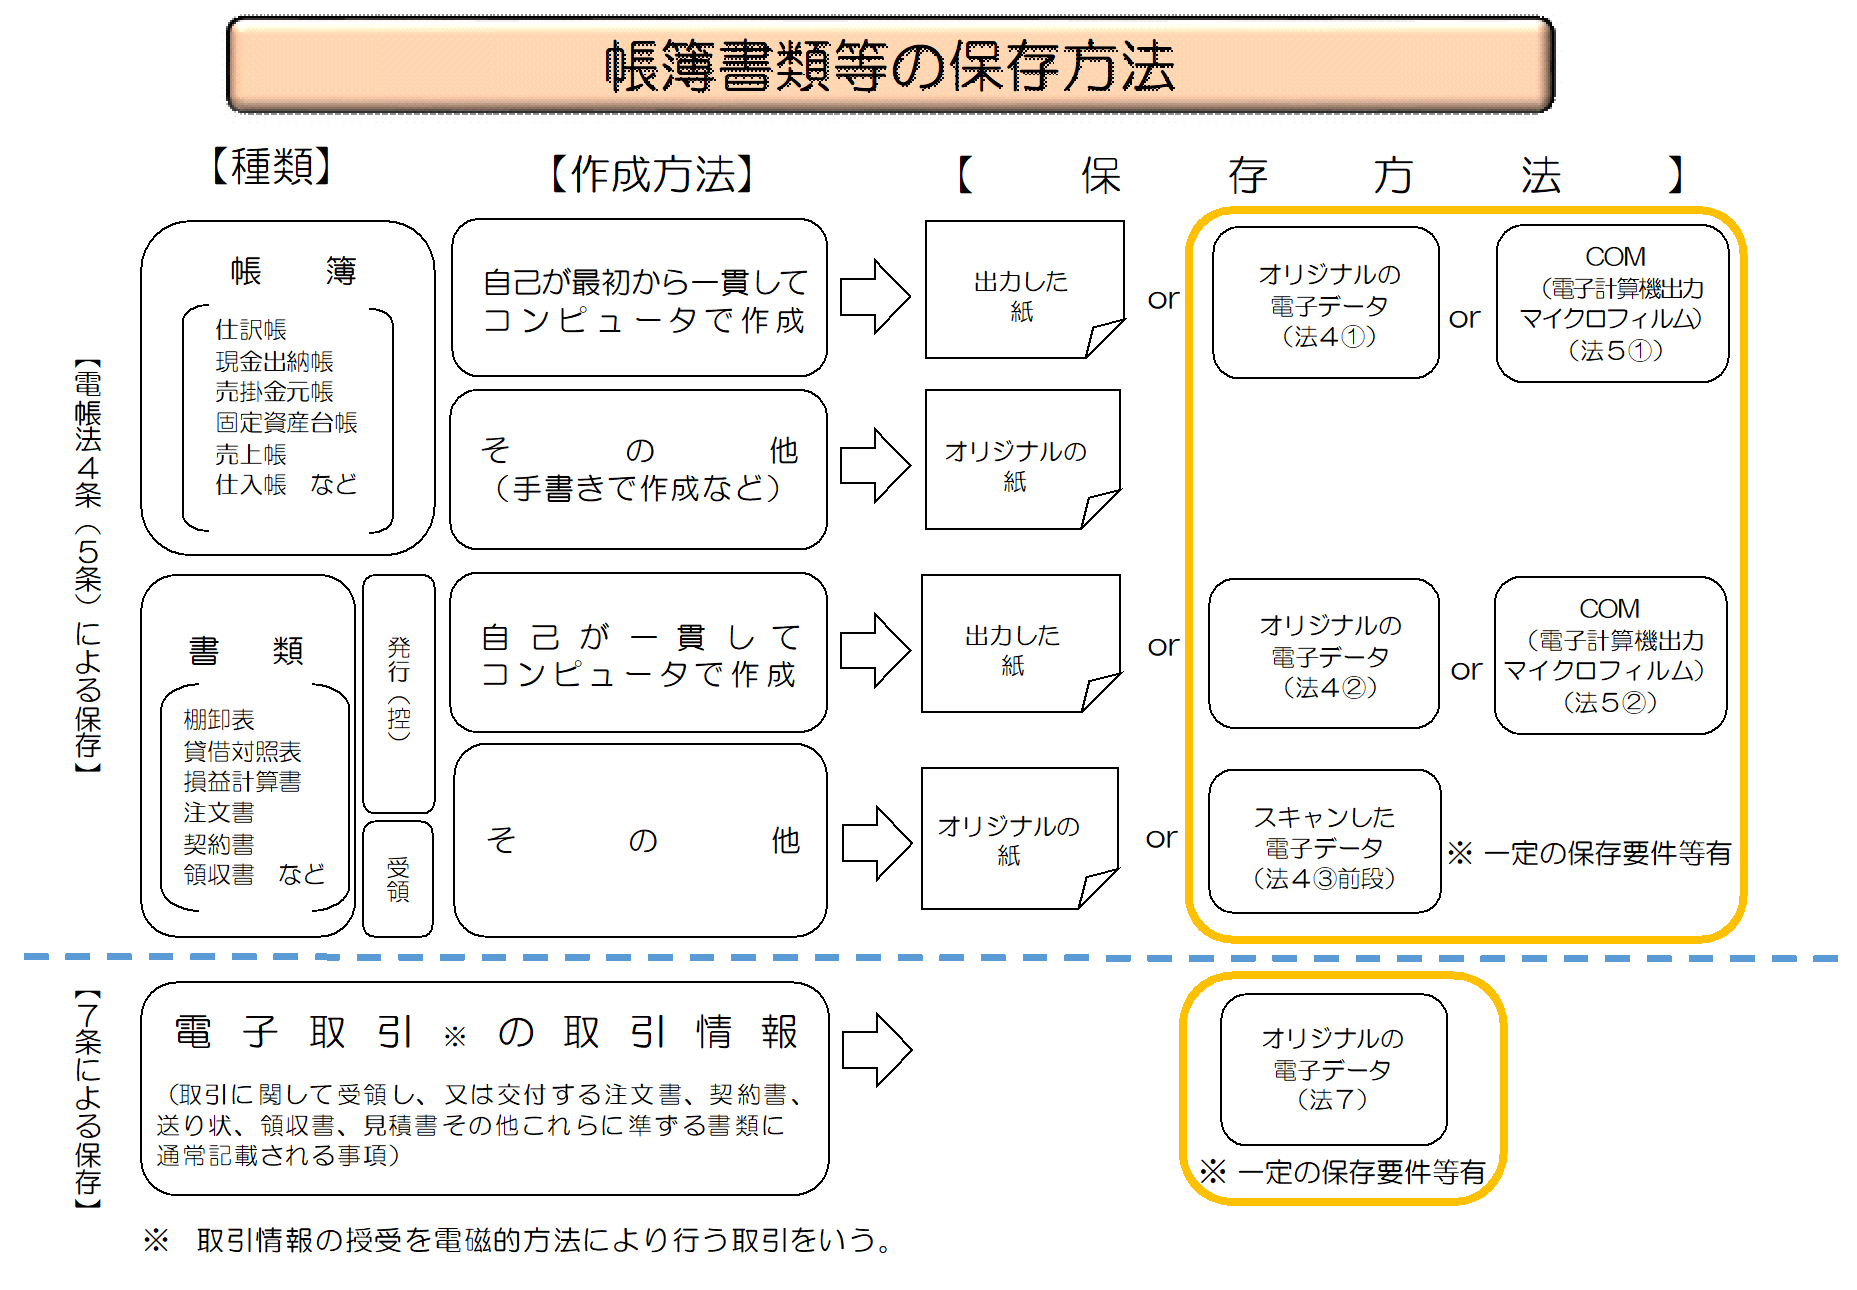
電子帳簿保存法(電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律)の概要は次のとおりです。
(1) 国税関係帳簿書類のうち電子計算機を使用して作成している国税関係帳簿書類については、一定の要件の下で、電磁的記録等(電磁的記録又は電子計算機出力マイクロフィルム(以下「COM」といいます。))による保存等(国税関係帳簿の場合には備付け及び保存をいいます。以下同様となります。)が認められます(法4①②、5)。
また、取引の相手先から受け取った請求書等及び自己が作成したこれらの写し等の国税関係書類(決算関係書類を除きます。)について、書面による保存に代えて、一定の要件の下で、スキャン文書による保存が認められます(法4③)。
(2) 所得税(源泉徴収に係る所得税を除きます。)及び法人税の保存義務者がいわゆるEDI取引やインターネットを通じた取引等の電子取引を行った場合には、電子取引により授受した取引情報(注文書、領収書等に通常記載される事項)を電磁的記録により保存しなければなりません(法7)。
【解説】
電子帳簿保存法は、納税者の国税関係帳簿書類の保存に係る負担の軽減等を図るために、その電磁的記録等による保存等を容認しようとするものですが、納税者における国税関係帳簿書類の保存という行為が申告納税制度の基礎をなすものであることに鑑み、適正公平な課税の確保に必要な一定の要件に従った形で、電磁的記録等の保存等を行うことが条件とされています。
また、所得税法及び法人税法では、取引に関して相手方から受け取った注文書、領収書等や相手方に交付したこれらの書類の写しの保存義務が定められていますが、同様の取引情報を電子取引により授受した場合には、この注文書、領収書等の原始記録の保存が行われない結果となりかねない状況にあったため、電子帳簿保存法において、新たに電子取引により授受した取引情報について保存義務が設けられています。
令和3年度の税制改正では、経済社会のデジタル化を踏まえ、経理の電子化による生産性の向上、記帳水準の向上等に資するため、国税関係帳簿書類の電磁的記録による保存等の手続及び要件について抜本的な見直しが行われ、電子取引により授受した取引情報の保存方法等についても見直しが行われています。
なお、スキャナ保存に関しては、別冊「電子帳簿保存法一問一答【スキャナ保存関係】」、電子取引による保存に関しては、別冊「電子帳簿保存法一問一答【電子取引関係】」において解説します。
国税関係帳簿又は国税関係書類の保存方法の可否
| 紙保存 | 電子データ・COM保存 (一貫して電子作成) |
スキャナ保存 (紙→スキャナ) |
|||||
|---|---|---|---|---|---|---|---|
| 帳簿 | ○ | 原則 所法148・法法126等 |
◎ | 特例 電帳法4① 最低限の要件:電子計算機処理システムの概要書等の備付け等 |
× | ― | |
| 書類 | 受領 | ○ | 原則 所法148・法法126等 |
― | ◎ | 特例(要件充足) 電帳法4③前段 真実性・可視性の要件:タイムスタンプ等 |
|
| △ | 特例(要件不充足・紙原本の保存なし) 電帳法4③後段 |
||||||
| 発行 (控) |
○ | 原則 所法148・法法126等 |
◎ | 特例 電帳法4② 最低限の要件:電子計算機処理システムの概要書等の備付け等 |
◎ | 特例(要件充足) 電帳法4③前段 真実性・可視性の要件:タイムスタンプ等 |
|
| △ | 特例(要件不充足・紙原本の保存なし) 電帳法4③後段 |
||||||
○:所得税法、法人税法等で保存が義務付けられているもの
◎:電子帳簿保存法での保存が可能なもの
△:電子帳簿保存法で保存が義務付けられているもの
×:保存が認められないもの
○ 帳簿書類の形態別保存の可否一覧(法人税関係)
| 区分 | 形態 | 保存年数 | 備 考 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1年目 | 2年目 | 3年目 | 4年目 | 5年目 | 6年目 | 7年目 | |||||||
| 帳簿 | 紙 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | |||||
| 電磁的記録 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法4① | |||||
| マイクロ フィルム |
COM | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法5①③(※令和4年1月1日より前に備付けを開始したもの又は同日において現に令和3年度税制改正前電帳法4①の承認を受けているものであって、5③により保存が行われるものについては税務署長の承認が必要) | ||||
| 撮 影 | × | × | × | × | × | ◎ | ◎ | 法人税法施行規則第8条の3の10第3項及び第59条第3項に規定する保存の方法(平成24年財務省告示第26号) 等 | |||||
| スキャン 文書 |
速やかに入力 業務サイクル後速やかに入力 |
× | × | × | × | × | × | × | |||||
| 適時に入力 | × | × | × | × | × | × | × | ||||||
| 書類 | 注文書・請求書・契約書・領収書など | 相手方発行分 | 紙 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | |||
| 電磁的記録 | ― | ― | ― | ― | ― | ― | ― | ||||||
| マイクロ フィルム |
COM | ― | ― | ― | ― | ― | ― | ― | |||||
| 撮 影 | × | × | × | △ | △ | ◎ | ◎ | 法人税法施行規則第8条の3の10第3項及び第59条第3項に規定する保存の方法(平成24年財務省告示第26号) 等 | |||||
| 電子的取引のデータ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法第7条・データにより保存しなければならない | |||||
| スキャン 文書 |
速やかに入力 業務サイクル後速やかに入力 |
○ | ○ | ○ | ○ | ○ | ○ | ○ | 電子帳簿保存法4③ | ||||
| 適時に入力 | △ | △ | △ | △ | △ | △ | △ | ||||||
| 自己発行分(写し) | 紙 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | |||||
| 電磁的記録 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法4② | |||||
| マイクロ フィルム |
COM | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法5②③(※令和4年1月1日より前に保存が行われたもの又は同日において現に令和3年度税制改正前電帳法4②の承認を受けているものであって、5③により保存が行われるものについては税務署長の承認が必要) | ||||
| 撮 影 | × | × | × | △ | △ | ◎ | ◎ | 法人税法施行規則第8条の3の10第3項及び第59条第3項に規定する保存の方法(平成24年財務省告示第26号) 等 | |||||
| 電子的取引のデータ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法第7条・データにより保存しなければならない | |||||
| スキャン 文書 |
速やかに入力 業務サイクル後速やかに入力 |
○ | ○ | ○ | ○ | ○ | ○ | ○ | 電子帳簿保存法4③ | ||||
| 適時に入力 | △ | △ | △ | △ | △ | △ | △ | ||||||
| 棚卸表 貸借対照表 損益計算書 など |
紙 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | |||||
| 電磁的記録 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法4② | |||||
| マイクロ フィルム |
COM | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法5②③(※令和4年1月1日より前に保存が行われたもの又は同日において現に令和3年度税制改正前電帳法4②の承認を受けているものであって、5③により保存が行われるものについては税務署長の承認が必要) | ||||
| 撮 影 | × | × | × | × | × | ◎ | ◎ | 法人税法施行規則第8条の3の10第3項及び第59条第3項に規定する保存の方法(平成24年財務省告示第26号) 等 | |||||
| スキャン 文書 |
速やかに入力 業務サイクル後速やかに入力 |
× | × | × | × | × | × | × | |||||
| 適時に入力 | × | × | × | × | × | × | × | ||||||
(注)表中の「◎」、「○」、「△」、「×」についてはそれぞれ以下のことを示す。
「◎」は該当の帳簿又は書類の全てについて該当の形態で保存ができること。
「○」は該当の書類のうち資金や物の流れに直結・連動する書類(契約書、領収書等)について該当の形態で保存ができること。
「△」は該当の書類のうち資金や物の流れに直結・連動しない書類(見積書、注文書、契約の申込書(定型的約款のあるもの)、検収書等)について該当の形態で保存ができること。
「×」は該当の帳簿又は書類につき該当の形態での保存ができないこと。
○ 帳簿書類の形態別保存の可否一覧(所得税関係)(注1)
| 区分 | 形態 | 保存年数 | 備 考 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1年目 | 2年目 | 3年目 | 4年目 | 5年目 | (注2、注3) | ||||||||
| 6年目 | 7年目 | ||||||||||||
| 帳簿 | 紙 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | |||||
| 電磁的記録 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法4① | |||||
| マイクロ フィルム |
COM | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法5①③(※令和4年1月1日より前に備付けを開始したもの又は同日において現に令和3年度税制改正前電帳法4①の承認を受けているものであって、5③により保存が行われるものについては税務署長の承認が必要) | ||||
| 撮 影 | × | × | × | × | × | ◎ | ◎ | 所得税法施行規則第63条第5項に規定する保存の方法(平成10年大蔵省告示第135号) 等 | |||||
| スキャン 文書 |
速やかに入力 業務サイクル後速やかに入力 |
× | × | × | × | × | × | × | |||||
| 適時に入力 | × | × | × | × | × | × | × | ||||||
| 書類 | 注文書・請求書・契約書・領収書など | 相手方発行分 | 紙 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | |||
| 電磁的記録 | ― | ― | ― | ― | ― | ― | ― | ||||||
| マイクロ フィルム |
COM | ― | ― | ― | ― | ― | ― | ― | |||||
| 撮 影 | × | × | × | △ | △ | ◎ | ◎ | 所得税法施行規則第63条第5項に規定する保存の方法(平成10年大蔵省告示第135号) 等 | |||||
| 電子的取引のデータ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法第7条・データにより保存しなければならない | |||||
| スキャン 文書 |
速やかに入力 業務サイクル後速やかに入力 |
○ | ○ | ○ | ○ | ○ | ○ | ○ | 電子帳簿保存法4③ | ||||
| 適時に入力 | △ | △ | △ | △ | △ | △ | △ | ||||||
| 自己発行分(写し) | 紙 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | |||||
| 電磁的記録 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法4② | |||||
| マイクロ フィルム |
COM | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法5②③(※令和4年1月1日より前に保存が行われたもの又は同日において現に令和3年度税制改正前電帳法4②の承認を受けているものであって、5③により保存が行われるものについては税務署長の承認が必要) | ||||
| 撮 影 | × | × | × | △ | △ | ◎ | ◎ | 所得税法施行規則第63条第5項に規定する保存の方法(平成10年大蔵省告示第135号) 等 | |||||
| 電子的取引のデータ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法第7条・データにより保存しなければならない | |||||
| スキャン 文書 |
速やかに入力 業務サイクル後速やかに入力 |
○ | ○ | ○ | ○ | ○ | ○ | ○ | 電子帳簿保存法4③ | ||||
| 適時に入力 | △ | △ | △ | △ | △ | △ | △ | ||||||
| 棚卸表 貸借対照表 損益計算書 など |
紙 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | |||||
| 電磁的記録 | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法4② | |||||
| マイクロ フィルム |
COM | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | ◎ | 電子帳簿保存法5②③(※令和4年1月1日より前に保存が行われたもの又は同日において現に令和3年度税制改正前電帳法4②の承認を受けているものであって、5③により保存が行われるものについては税務署長の承認が必要) | ||||
| 撮 影 | × | × | × | × | × | ◎ | ◎ | 所得税法施行規則第63条第5項に規定する保存の方法(平成10年大蔵省告示第135号) 等 | |||||
| スキャン 文書 |
速やかに入力 業務サイクル後速やかに入力 |
× | × | × | × | × | × | × | |||||
| 適時に入力 | × | × | × | × | × | × | × | ||||||
(注)1表中の「◎」、「○」、「△」、「×」についてはそれぞれ以下のことを示す。
「◎」は該当の帳簿又は書類の全てについて該当の形態で保存ができること。
「○」は該当の書類のうち資金や物の流れに直結・連動する書類(契約書、領収書等)について該当の形態で保存ができること。
「△」は該当の書類のうち資金や物の流れに直結・連動しない書類(見積書、注文書、契約の申込書(定型的約款のあるもの)、検収書等)について該当の形態で保存ができること。
「×」は該当の帳簿又は書類につき該当の形態での保存ができないこと。
2 白色申告者については、帳簿のうちの任意帳簿及び書類の保存期間は5年とされている。
3 青色申告者については、書類のうち、決算関係書類及び現金預金等取引関係書類のいずれにも該当しない書類の保存期間は5年とされている。
なお、前々年分所得が300万円以下の青色申告者については、上記のほか、現金預金等取引関係書類についても、保存期間は5年とされている。
問2 電磁的記録とは、どのようなものをいいますか。
【回答】
法第2条第3号の「電磁的記録」とは、情報(データ)それ自体あるいは記録に用いられる媒体のことではなく、一定の媒体上にて使用し得る(一定の順序によって読みだすことができる)情報が記録・保存された状態にあるものをいいます(取扱通達4-1)。
具体的には、情報がハードディスク、コンパクトディスク、DVD、磁気テープ、クラウド(ストレージ)サービス等に記録・保存された状態にあるものをいいます。