平成28年6月
国税庁
平成27年分の所得税等、消費税及び贈与税の確定申告状況等について
Ⅰ 確定申告の状況
1 所得税等の申告状況
(1) 確定申告書の提出状況(表1)
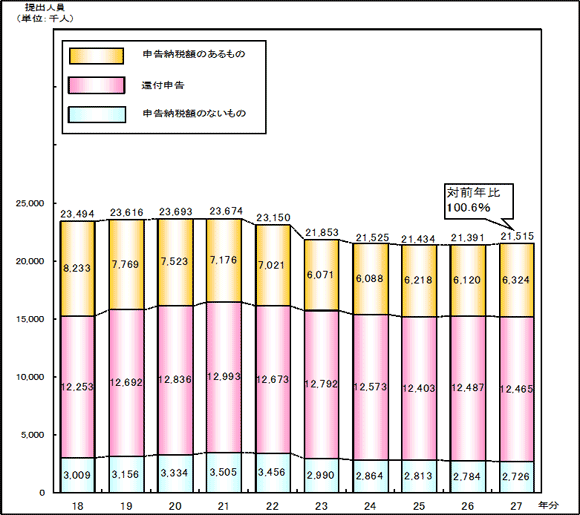
=提出人員は2,151万5千人で、平成23年分からほぼ横ばいで推移=
(注) 翌年3月末日までに提出された申告書の計数である。
平成27年分所得税等の確定申告書の提出人員は2,151万5千人で、平成26年分(2,139万1千人)から12万3千人(+0.6%)増加と、平成23年分からほぼ横ばいで推移しています。
(2) 申告納税額のあるものの状況(表2)
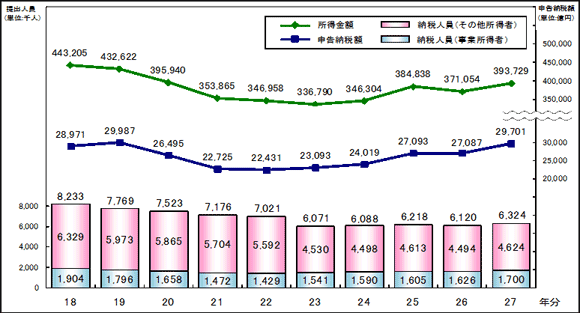
=納税人員・所得金額・申告納税額はいずれも増加=
(注)
- 1 翌年3月末日までに提出された申告書の計数である。
- 2 平成25年分以降の申告納税額は、所得税と復興特別所得税の合計額である。
確定申告書を提出した人員のうち、申告納税額のあるもの(納税人員)は632万4千人で、その所得金額は39兆3,729億円、申告納税額は2兆9,701億円となっています。
これを平成26年分と比較すると、納税人員(+3.3%)、所得金額(+6.1%)及び申告納税額(+9.6%)はいずれも増加しました。
○ 所得者区分別の状況(表3-1)(表3-2)
表3-1 詳細はこちら
表3-2 詳細はこちら
イ 事業所得者
納税人員は170万人で、その所得金額は6兆8,969億円、申告納税額は6,216億円となっています。
これを平成26年分と比較すると、納税人員(+4.5%)、所得金額(+6.3%)及び申告納税額(+9.1%)はいずれも増加しました。
ロ その他所得者(事業所得者以外)
納税人員は462万4千人で、その所得金額は32兆4,760億円、申告納税額は2兆3,485億円となっています。
これを平成26年分と比較すると、納税人員(+2.9%)、所得金額(+6.1%)及び申告納税額(+9.8%)はいずれも増加しました。
(3) 還付申告の状況
=還付申告は1,246万5千人で、平成22年分からほぼ横ばいで推移=
確定申告書を提出した人員のうち、還付申告は1,246万5千人で、平成26年分(1,248万7千人)から2万2千人( 0.2%)減少と、平成22年分からほぼ横ばいで推移しています。
(4) 譲渡所得の申告状況
イ 土地等の譲渡所得(表4-1)
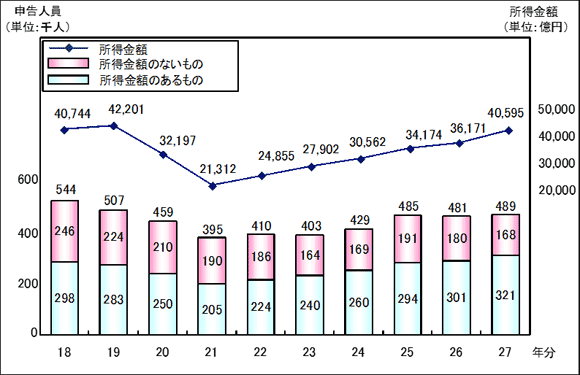
=申告人員は48万9千人で、平成25年分からほぼ横ばい、有所得人員・所得金額はいずれも増加=
(注) 翌年3月末日までに提出された申告書の計数である。
確定申告書を提出した人員のうち、土地等の譲渡所得(総合譲渡を含む。)の申告人員は48万9千人です。そのうち、所得金額のあるもの(有所得人員)は32万1千人で、その所得金額は4兆595億円となっています。
これを平成26年分と比較すると、申告人員(+1.7%)はほぼ横ばいとなっており、有所得人員(+6.6%)及び所得金額(+12.2%)はいずれも増加しました。
ロ 株式等の譲渡所得(表4-2)
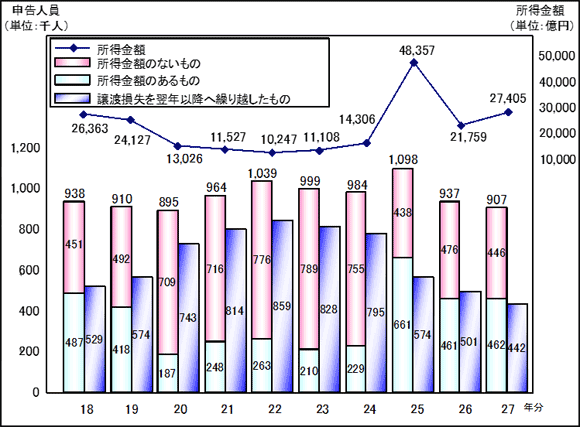
=申告人員は90万7千人で、2年連続の減少、所得金額は前年分より増加=
(注) 翌年3月末日までに提出された申告書の計数である。
確定申告書を提出した人員のうち、株式等の譲渡所得の申告人員は90万7千人です。そのうち、有所得人員は46万2千人で、その所得金額は2兆7,405億円となっています。
これを平成26年分と比較すると、申告人員(3.1%)は減少、有所得人員(+0.2%)はほぼ横ばいとなっており、所得金額(+25.9%)は増加しました。
2 個人事業者の消費税の申告状況(表5)
=申告件数は114万2千件で、平成24年分からほぼ横ばいで推移、納税申告額は2年連続で増加=
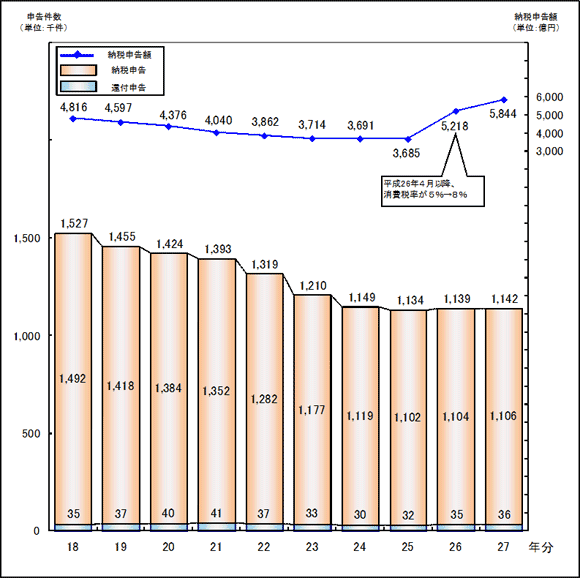
(注) 翌年3月末日までに提出された申告書の計数である。
個人事業者の消費税の申告件数は114万2千件であり、納税申告額は5,844億円となっています。
これを平成26年分と比較すると、申告件数(+0.2%)はほぼ横ばいとなっており、納税申告額(+12.0%)は2年連続で増加しました。
3 贈与税の申告状況(表6)(表6-付)
表6 詳細はこちら
表6-付 詳細はこちら
(1) 贈与税の申告状況
=申告人員及び納税人員はいずれも増加、申告納税額は前年分から減少=
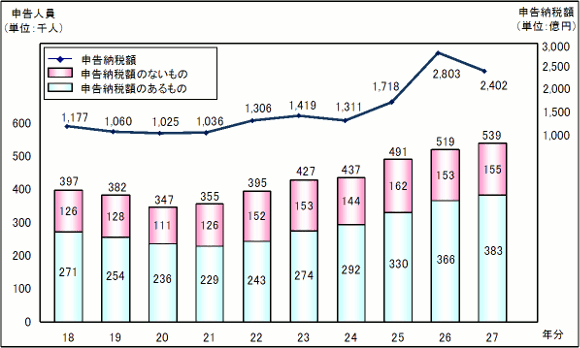
(注) 翌年3月末日までに提出された申告書の計数である。
贈与税の申告書を提出した人員は53万9千人です。そのうち申告納税額のあるもの(納税人員)は38万3千人であり、その申告納税額は2,402億円となっています。
これを平成26年分と比較すると、申告人員(+3.7%)及び納税人員(+4.6%)は増加、申告納税額(14.3%)は減少しました。
(2) 暦年課税及び相続時精算課税別の申告状況
=暦年課税の申告人員は増加、申告納税額は減少=
=相続時精算課税の申告人員は、前年分に比してほぼ横ばい、申告納税額は増加=
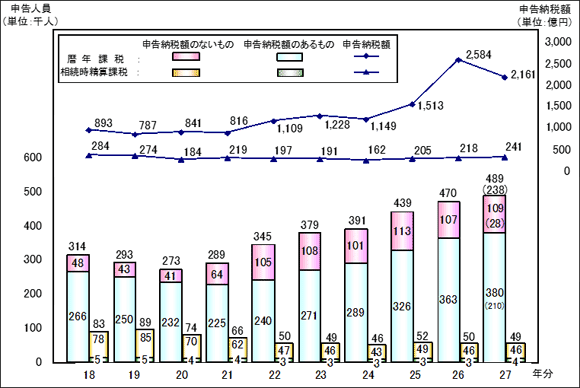
(注)
- 1 翌年3月末日までに提出された申告書の計数である。
- 2 相続時精算課税に係る人員には、暦年課税との併用者を含んでいる。
- 3 平成27年分の申告人員グラフのかっこ書は、特例税率に係る贈与の人員である。
《暦年課税の申告状況》
暦年課税を適用した申告人員は48万9千人(そのうち、特例税率適用者は23万8千人)であり、申告納税額は2,161億円となっています。
これを平成26年分と比較すると、申告人員(+4.1%)は増加、申告納税額(16.4%)は減少しました。
《相続時精算課税の申告状況》
相続時精算課税を適用した申告人員は4万9千人であり、申告納税額は241億円となっています。
これを平成26年分と比較すると、申告人員(0.1%)はほぼ横ばいとなっており、申告納税額(+10.2%)は増加しました。
《住宅取得等資金の非課税を適用した申告状況》
住宅取得等資金の非課税を適用した申告人員は6万6千人、住宅取得等資金の金額は6,508億円で、そのうち非課税の適用を受けた金額は6,159億円となっています。
これを平成26年分と比較すると、申告人員(+2.1%)、住宅取得等資金の金額(+29.6%)及び住宅取得等資金の金額のうち非課税の適用を受けた金額(+42.6%)はいずれも増加しました。
暦年課税の概要
1年間に贈与を受けた財産の価額の合計額(課税価格)から基礎控除額(110万円)を控除した残額(基礎控除後の課税価格)について、贈与者と受贈者との続柄及び受贈者の年齢に応じて贈与税額を計算するものです。
相続時精算課税の概要
贈与財産から相続時精算課税の特別控除額を控除した残額に一定の税率を乗じて算出した金額の贈与税を支払い、贈与者が亡くなったときにその贈与財産と相続財産とを合計した価額を基に相続税額を計算し、既に支払った贈与税額を控除するものです。
相続時精算課税は下記の要件に該当する場合に贈与者が異なるごとに選択することができます。
なお、一度この相続時精算課税を選択すると、その後、同じ贈与者からの贈与について「暦年課税」へ変更することはできません。
○ 適用要件
- 1 贈与者は60歳以上の者(父母や祖父母など)であること
- 2 受贈者は20歳以上で、かつ、贈与を受けた時において贈与者の直系卑属(子や孫など)である推定相続人又は孫であること
住宅取得等資金の非課税の特例の概要
平成27年1月1日から平成31年6月30日までの間に、父母や祖父母など直系尊属から住宅取得等のための金銭の贈与を受けた場合において、一定の要件を満たすときは、一定の非課税限度額までの金額について、贈与税が非課税となります。
なお、平成27年分の非課税限度額は下記のとおりです。
| 住宅用の家屋の種類 | 省エネ等住宅 | 左記以外の住宅 |
|---|---|---|
| 住宅用の家屋の 新築等に係る契約の締結日 |
||
| 平成27年12月31日まで | 1,500万円 | 1,000万円 |
| 平成28年1月1日から 平成28年3月15日まで |
1,200万円 | 700万円 |
(注) 受贈者ごとの非課税限度額は、新築等をする住宅用の家屋の種類ごとに、受贈者が最初にこの特例の適用を受けようとする住宅用の家屋の新築等に係る契約の締結日に応じた金額となります。
○ 非課税適用者の主な要件
- 1 受贈者は贈与を受けた年の1月1日において20歳以上で、その年の所得税に係る合計所得金額が2,000万円以下であること
- 2 受贈者は贈与を受けた時に贈与者の直系卑属であること
- 3 贈与を受けた年の翌年3月15日までに、その金銭の全部を、下記「特例の対象となる贈与の要件」を満たす住宅(その敷地の用に供される土地等を含みます。)の新築若しくは取得の対価又は増改築等の費用に充てること
- 4 贈与を受けた年の翌年3月15日までにその住宅に居住しているか、又は同日以後遅滞なく居住することが確実であると見込まれること
(注) 平成27年分については、平成28年12月31日までにその住宅に居住しなければなりません。
○ 特例の対象となる贈与の要件
- 1 住宅の新築の対価に充てるために受ける金銭の贈与
- 2 建売住宅又は建築後20年以内(マンション等の耐火建築物の場合は建築後25年以内)の中古住宅若しくは地震に対する安全性に係る一定の基準に適合する中古住宅の取得の対価に充てるために受ける金銭の贈与
- 3 居住の用に供している住宅の増改築等(一定の修繕又は模様替に該当するものに限ります。)の費用(100万円以上であるものに限ります。)に充てるために受ける金銭の贈与
Ⅱ 各種施策の実施状況
1 ICTを利用した所得税等の確定申告書の提出人員の状況(表7)
=ICTを利用した所得税等の確定申告書の提出人員は1,260万6千人と増加=
=所得税等の確定申告書の提出人員に占めるICTを利用した提出人員の割合は58.6%で2.1ポイントの上昇=
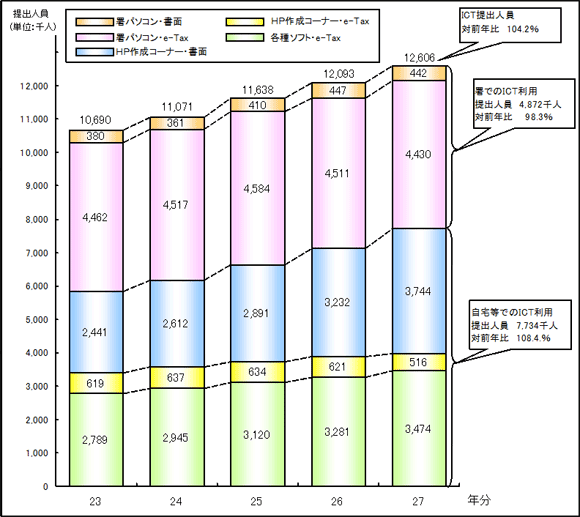
(注) 翌年3月末日までに所得税等の確定申告書を提出した人員数である。
国税庁では、ご自宅からの申告をサポートするため、確定申告書等作成コーナーやe-Taxなど、申告書作成や提出に関し、ICTを利用したサービスを提供しています。また、税務署の申告相談会場においても、ICTを利用した申告をしていただいています。
ICTを利用した所得税等の確定申告書の提出人員は1,260万6千人で、平成26年分(1,209万3千人)から51万3千人(+4.2%)増加しました。
所得税等の確定申告書の提出人員(2,151万5千人)に占める割合は2.1ポイント上昇して58.6%となりました。
《自宅等からのICTを利用した申告》
国税庁ホームページの確定申告書等作成コーナーで申告書を作成し、印刷して郵送等により所轄税務署に書面で提出又はe-Taxを利用して送信することができます。
また、民間の会計ソフトなどで申告書を作成し、e-Taxを利用して送信することもできます。
これらのICTを利用して自宅等から所得税等の確定申告書を提出した人員は、773万4千人(対前年比108.4%)と増加しました。
《税務署の申告会場でICTを利用した申告》
確定申告書等作成コーナーが利用できるパソコンを税務署などの申告会場に設置しており、そのパソコンを利用して申告書を作成し、e-Taxで送信又は書面で提出していただいています。
このような税務署の申告会場におけるICTを利用した所得税等の確定申告書の提出人員は、487万2千人(対前年比98.3%)と減少しました。
◎ 確定申告書等作成コーナー
確定申告書等作成コーナーは、画面の案内に従って金額等を入力すれば、税額などが自動計算され、計算誤りのない申告書が作成でき、また、作成した申告書は、e-Taxで送信又は郵送等により書面で提出することができます。
◎ e‐Tax
税務署などの申告会場に赴くことなく、自宅等から申告することが可能となるほか、 添付書類を提出省略することができる、
 書面での提出に比べ還付金が早期に還付される、といったメリットがあります。
2 ICTを利用した贈与税申告書の提出人員の状況(表8)
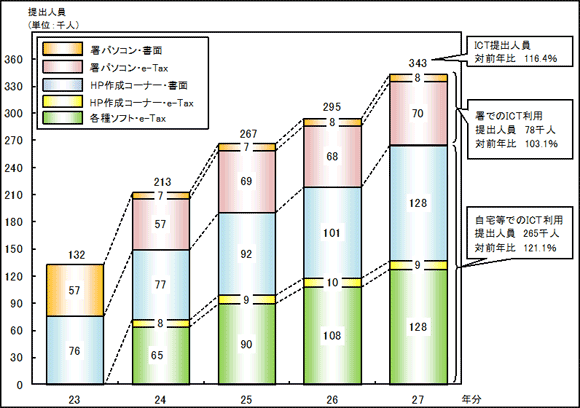
=ICTを利用した贈与税の申告書の提出人員は34万3千人と増加=
=贈与税の申告書の提出人員に占めるICTを利用した提出人員の割合は63.7%で7.0ポイントの上昇=
(注) 翌年3月末日までに贈与税の申告書を提出した人員数である。
ICTを利用した贈与税の申告書の提出人員は34万3千人で、平成26年分(29万5千人)から4万8千人(+16.4%)増加し、贈与税の申告書の提出人員(53万9千人)に占める割合は7.0ポイント上昇して63.7%となりました。
《自宅等からのICTを利用した申告》
自宅等からのICTを利用した贈与税の申告書の提出人員については、26万5千人(対前年比121.1%)と増加しました。また、そのうちe-Taxを利用した提出人員は13万7千人(対前年比116.2%)と増加しました。
《税務署の申告会場でICTを利用した申告》
税務署の申告会場におけるICTを利用した贈与税の申告書の提出人員は、7万8千人(対前年比103.1%)と増加しました。
参考資料
(表1)所得税等の確定申告書の提出状況の推移
| 23年分 | 24年分 | 25年分 | 26年分 | 27年分 | |
|---|---|---|---|---|---|
| 申告納税額のあるもの | (13.5) |
(+0.3) | (+2.1) | (1.6) |
(+3.3) |
| 6,071 | 6,088 | 6,218 | 6,120 | 6,324 | |
| 還付申告 | (+0.9) | (1.7) |
(1.4) |
(+0.7) | (0.2) |
| 12,792 | 12,573 | 12,403 | 12,487 | 12,465 | |
| 申告納税額のないもの | (13.5) |
(4.2) |
(1.8) |
(1.0) |
(2.1) |
| 2,990 | 2,864 | 2,813 | 2,784 | 2,726 | |
| 合計 | (5.6) |
(1.5) |
(0.4) |
(0.2) |
(+0.6) |
| 21,853 | 21,525 | 21,434 | 21,391 | 21,515 |
(注)
- 1 いずれも翌年3月末日までに提出された申告書の計数である。
- 2 かっこ書は、前年からの増減率である。
(表2)所得税等の納税人員の申告状況の推移
| 23年分 | 24年分 | 25年分 | 26年分 | 27年分 | |
|---|---|---|---|---|---|
| 納税人員 | (13.5) |
(+0.3) | (+2.1) | (1.6) |
(+3.3) |
| 6,071 | 6,088 | 6,218 | 6,120 | 6,324 | |
| 所得金額 | (2.9) |
(+2.8) | (+11.1) | (3.6) |
(+6.1) |
| 336,790 | 346,304 | 384,838 | 371,054 | 393,729 | |
| 申告納税額 | (+2.9) | (+4.0) | (+12.8) | (0.0) |
(+9.6) |
| 23,093 | 24,019 | 27,093 | 27,087 | 29,701 |
(注)
- 1 いずれも翌年3月末日までに提出された申告書の計数である。
- 2 かっこ書は、前年からの増減率である。
- 3 平成25年分以降の申告納税額は、所得税と復興特別所得税の合計額である。
(表3-1)所得税等の主たる所得区分別申告人員
| 確定申告人員 | 増減率 | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|
| 申告納税額のあるもの | 還付申告 | 左記以外 | 納税 | 還付 | 左記以外 | |||||
| 合計 | 千人 | 千人 | 千人 | 千人 | % | % | % | % | ||
| 21,515 | 6,324 | 12,465 | 2,726 | +0.6 | +3.3 | 0.2 |
2.1 |
|||
| 所得区別別内訳 | 事業所得者 | (17.5) | (26.9) | (6.7) | (45.2) | |||||
| 3,766 | 1,700 | 834 | 1,233 | +0.8 | +4.5 | +0.2 | 3.6 |
|||
| その他所得者 | (82.5) | (73.1) | (93.3) | (54.8) | ||||||
| 17,748 | 4,624 | 11,631 | 1,493 | +0.5 | +2.9 | 0.2 |
0.8 |
|||
| 不動産所得者 | (7.3) | (17.2) | (1.0) | (13.3) | ||||||
| 1,578 | 1,088 | 128 | 361 | +0.4 | +1.0 | +1.4 | 1.9 |
|||
| 給与所得者 | (44.5) | (38.5) | (53.9) | (15.6) | ||||||
| 9,573 | 2,434 | 6,713 | 426 | +1.1 | +3.7 | +0.3 | +1.1 | |||
| 雑所得者 | (27.5) | (12.2) | (36.0) | (24.6) | ||||||
| 5,924 | 771 | 4,482 | 671 | 0.3 |
+0.9 | 0.4 |
1.0 |
|||
| 上記以外 | (3.1) | (5.2) | (2.5) | (1.3) | ||||||
| 673 | 331 | 307 | 35 | +0.2 | +8.8 | 6.9 |
6.9 |
|||
(注)
- 1 翌年3月末日までに提出された申告書の計数である。
- 2 かっこ書は、合計に対する割合(構成比)である。
- 3 増減率は、平成26年分に対するものである。
(表3-2)所得税等の主たる所得区分別所得金額等
| 所得金額 | 申告納税額 | 還付税額 | 増減率 | |||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 申告納税額のあるもの | 還付申告 | 所得金額 | 税額 | |||||||||
| 納税 | 還付 | 納税 | 還付 | |||||||||
| 合計 | 億円 | 億円 | 億円 | 億円 | 億円 | % | % | % | % | % | ||
| 765,891 | 393,729 | 350,789 | 29,701 | 10,793 | +3.9 | +6.1 | +1.9 | +9.6 | +1.0 | |||
| 所得区分別内訳 | 事業所得者 | (12.5) | (17.5) | (5.4) | (20.9) | (23.5) | ||||||
| 95,608 | 68,969 | 18,933 | 6,216 | 2,540 | +4.7 | +6.3 | +1.9 | +9.1 | +0.6 | |||
| その他所得者 | (87.5) | (82.5) | (94.6) | (79.1) | (76.5) | |||||||
| 670,283 | 324,760 | 331,855 | 23,485 | 8,253 | +3.8 | +6.1 | +1.9 | +9.8 | +1.2 | |||
| 不動産所得者 | (7.8) | (14.1) | (0.6) | (21.9) | (1.0) | |||||||
| 59,758 | 55,699 | 1,942 | 6,495 | 105 | +1.3 | +1.4 | +1.8 | +2.1 | +0.2 | |||
| 給与所得者 | (58.1) | (44.8) | (74.1) | (21.6) | (52.5) | |||||||
| 444,864 | 176,204 | 259,802 | 6,416 | 5,663 | +3.4 | +4.8 | +2.6 | +7.4 | +3.8 | |||
| 雑所得者 | (11.0) | (4.9) | (17.9) | (2.1) | (17.4) | |||||||
| 84,456 | 19,145 | 62,934 | 634 | 1,879 | 0.6 |
0.2 |
0.6 |
+2.9 | 1.4 |
|||
| 上記以外 | (10.6) | (18.7) | (2.0) | (33.5) | (5.6) | |||||||
| 81,205 | 73,712 | 7,176 | 9,940 | 606 | +13.5 | +15.1 | +0.1 | +17.7 | 12.5 |
|||
(注)
- 1 翌年3月末日までに提出された申告書の計数である。
- 2 かっこ書は、合計に対する割合(構成比)である。
- 3 増減率は、平成26年分に対するものである。
(表4-1)土地等の譲渡所得の申告状況
| 平成26年分 | 平成27年分 | 増減率 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 申告人員 | 有所得人員 | 申告人員 | 有所得人員 | 申告人員 | 有所得人員 | |||||||
| 所得金額 | 1人当たり | 所得金額 | 1人当たり | 所得金額 | 1人当たり | |||||||
| 土地等 | 千人 | 千人 | 億円 | 万円 | 千人 | 千人 | 億円 | 万円 | % | % | % | % |
| 481 | 301 | 36,171 | 1,202 | 489 | 321 | 40,595 | 1,266 | +1.7 | +6.6 | +12.2 | +5.3 | |
(注)
- 1 両年分とも翌年3月末日までに提出された申告書の計数である。
- 2 総合譲渡所得に係る計数を含む。
(表4-2)株式等の譲渡所得の申告状況
| 平成26年分 | 平成27年分 | 増減率 | ||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 申告人員 | 有所得人員 | 申告人員 | 有所得人員 | 申告人員 | 有所得人員 | |||||||
| 所得金額 | 1人当たり | 所得金額 | 1人当たり | 所得金額 | 1人当たり | |||||||
| 株式等 | 千人 | 千人 | 億円 | 万円 | 千人 | 千人 | 億円 | 万円 | % | % | % | % |
| 501 | 442 | 11.8 |
||||||||||
| 937 | 461 | 21,759 | 472 | 907 | 462 | 27,405 | 593 | 3.1 |
+0.2 | +25.9 | +25.6 | |
(注)
- 1 両年分とも翌年3月末日までに提出された申告書の計数である。
- 2 上段は、譲渡損失を翌年以降へ繰り越したものの計数である。
(表5)個人事業者の消費税の申告状況
| 平成26年分 | 平成27年分 | 増減率 | |||||||
|---|---|---|---|---|---|---|---|---|---|
| 申告件数 | 税額 | 1件当たり | 申告件数 | 税額 | 1件当たり | 件数 | 税額 | 1件当たり | |
| 納税申告 | 千件 | 億円 | 万円 | 千件 | 億円 | 万円 | % | % | % |
| (96.9) | 外 1,387 | (96.8) | 外 1,575 | ||||||
| 1,104 | 5,218 | 47 | 1,106 | 5,844 | 53 | +0.1 | +12.0 | +11.9 | |
| 還付申告 | (3.1) | 外 71 | (3.2) | 外 95 | |||||
| 35 | 264 | 75 | 36 | 252 | 97 | +3.7 | +33.4 | +28.7 | |
| 合計 | 1,139 | - | - | 1,142 | - | - | +0.2 | - | - |
(注)
- 1 両年分とも翌年3月末日までに提出された申告書の計数である。
- 2 外書は、地方消費税である。
- 3 かっこ書は、合計に対する割合(構成比)である。
(表6)贈与税の申告状況
| 平成26年分 | 平成27年分 | 増減率 | |||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 申告人員 | 納税人員 | 申告人員 | 納税人員 | 申告人員 | 納税人員 | ||||||||
| 申告納税額 | 1人当たり | 申告納税額 | 1人当たり | 申告納税額 | 1人当たり | ||||||||
| 暦年課税 | 千人 | 千人 | 億円 | 万円 | 千人 | 千人 | 億円 | 万円 | % | % | % | % | |
| 470 | 363 | 2,584 | 71 | 489 | 380 | 2,161 | 57 | +4.1 | +4.6 | 16.4 |
20.0 |
||
| 特例税率 | - | - | - | - | 238 | 210 | - | - | - | - | - | - | |
| 一般税率 | - | - | - | - | 251 | 169 | - | - | - | - | - | - | |
| 相続時精算課税 | 50 | 3 | 218 | 652 | 49 | 4 | 241 | 682 | 0.1 |
+5.3 | +10.2 | +4.6 | |
| 合計 | 519 | 366 | 2,803 | 77 | 539 | 383 | 2,402 | 63 | +3.7 | +4.6 | 14.3 |
18.1 |
|
(注)
- 1 両年分とも翌年3月末日までに提出された申告書の計数である。
- 2 相続時精算課税に係る人員には、暦年課税との併用者を含む。
- 3 暦年課税のうち、特例税率に係る人員には、一般税率との併用者を含む。
(表6-付)住宅取得等資金の非課税の申告状況
| 平成26年分 | 平成27年分 | 増減率 | ||||||
|---|---|---|---|---|---|---|---|---|
| 申告人員 | 住宅取得等資金の金額 | 申告人員 | 住宅取得等資金の金額 | 申告人員 | 住宅取得等資金の金額 | |||
| 非課税の適用を受けた金額 | 非課税の適用を受けた金額 | 非課税の適用を受けた金額 | ||||||
| 千人 | 億円 | 億円 | 千人 | 億円 | 億円 | % | % | % |
| 65 | 5,023 | 4,318 | 66 | 6,508 | 6,159 | +2.1 | +29.6 | +42.6 |
(注) 両年分とも翌年3月末日までに提出された申告書の計数である。
(表7)ICTを利用した所得税(及び復興特別所得税)の確定申告書の提出人員
| 平成23年分 | 平成24年分 | 平成25年分 | 平成26年分 | 平成27年分 | |||
|---|---|---|---|---|---|---|---|
| 確定申告人員 | 21,853 | 21,525 | 21,434 | 21,391 | 21,515 | ||
| ICT利用人員 | (48.9%) | (51.4%) | (54.3%) | (56.5%) | (58.6%) | ||
| 10,690 | 11,071 | 11,638 | 12,093 | 12,606 | |||
| 自宅等でのICT利用 | (26.8%) | (28.8%) | (31.0%) | (33.4%) | (35.9%) | ||
| 5,848 | 6,194 | 6,644 | 7,134 | 7,734 | |||
| 各種ソフト・e-Tax | 2,789 | 2,945 | 3,120 | 3,281 | 3,474 | ||
| HP作成コーナー・e-Tax | 619 | 637 | 634 | 621 | 516 | ||
| HP作成コーナー・書面 | 2,441 | 2,612 | 2,891 | 3,232 | 3,744 | ||
| 署でのICT利用 | (22.2%) | (22.7%) | (23.3%) | (23.2%) | (22.6%) | ||
| 4,842 | 4,878 | 4,994 | 4,959 | 4,872 | |||
| 署パソコン・e-Tax | 4,462 | 4,517 | 4,584 | 4,511 | 4,430 | ||
| 署パソコン・書面 | 380 | 361 | 410 | 447 | 442 | ||
(注)
- 1 いずれも翌年3月末日までに所得税等の確定申告書を提出した人員である。
- 2 かっこ書は、確定申告人員に対する割合(構成比)である。
(表8)ICTを利用した贈与税の申告書の提出人員
| 平成23年分 | 平成24年分 | 平成25年分 | 平成26年分 | 平成27年分 | |||
|---|---|---|---|---|---|---|---|
| 申告人員 | 427 | 437 | 491 | 519 | 539 | ||
| ICT利用人員 | (31.0%) | (48.8%) | (54.2%) | (56.8%) | (63.7%) | ||
| 132 | 213 | 267 | 295 | 343 | |||
| 自宅等でのICT利用 | (17.7%) | (34.1%) | (38.8%) | (42.2%) | (49.2%) | ||
| 76 | 149 | 191 | 219 | 265 | |||
| 各種ソフト・e-Tax | - | 65 | 90 | 108 | 128 | ||
| HP作成コーナー・e-Tax | - | 8 | 9 | 10 | 9 | ||
| HP作成コーナー・書面 | 76 | 77 | 92 | 101 | 128 | ||
| 署でのICT利用 | (13.3%) | (14.7%) | (15.4%) | (14.6%) | (14.5%) | ||
| 57 | 64 | 76 | 76 | 78 | |||
| 署パソコン・e-Tax | - | 57 | 69 | 68 | 70 | ||
| 署パソコン・書面 | 57 | 7 | 7 | 8 | 8 | ||
(注)
- 1 いずれも翌年3月末日までに贈与税の申告書を提出した人員である。
- 2 かっこ書は、申告人員に対する割合(構成比)である。
(表9)閉庁日における申告相談等の状況(所得税及び復興特別所得税)
| 平成26年分 | 平成27年分 | 増減率 | ||||
|---|---|---|---|---|---|---|
| 相談件数 | 申告書収受件数 | 相談件数 | 申告書収受件数 | 相談件数 | 申告書収受件数 | |
| 1回目 (26年分:2月22日) |
千件 | 千件 | 千件 | 千件 | % | % |
| (55.1%) | (51.9%) | |||||
| 107 | 156 | 101 | 152 | 6.2 |
2.3 |
|
| 2回目 (26年分:3月1日) |
(44.9%) | (48.1%) | ||||
| 87 | 125 | 93 | 138 | +6.9 | +9.8 | |
| 合計 | 194 | 281 | 194 | 290 | 0.3 |
+3.1 |
(注) かっこ書は、合計に対する割合(構成比)である。
(表10)東日本大震災に係る雑損控除等の適用状況
| 平成22年分 | 平成23年分 | 平成24年分 | 平成25年分 | 平成26年分 | 平成27年分 | 合計 | |
|---|---|---|---|---|---|---|---|
| 雑損控除等 | 146 | 225 | 39 | 19 | 7 | 4 | 440 |
(表11)震災関連寄附の寄附金控除等の適用状況
| 平成26年分 | 平成27年分 | |
|---|---|---|
| 寄附金控除(所得控除) | 543 | 1,014 |
| 844 | 1,274 | |
| 寄附金控除(税額控除) | 46 | 57 |
| 372 | 417 | |
| 合計 | 1,151 | 1,595 |
(注)
- 1 各欄の上段は、控除額の合計である。
- 2 「合計」欄は、所得控除と税額控除の重複適用があるため、所得控除と税額控除の合計とは一致しない。