(参考4) トピックス
いわゆる「富裕層」への対応
○ 国税庁では、有価証券・不動産等の大口所有者、経常的な所得が特に高額な者など、いわゆる「富裕層」に対して、資産運用の多様化・国際化が進んでいることを念頭に調査を実施しており、本事務年度においても積極的に取り組んでいきます。
○ 平成24事務年度においては、1,400件(前年比93.5%)の調査を実施し、追徴税額は総額で46億円となっています。
○ また、1件当たりの追徴税額は326万円で、所得税の実地調査(特別・一般)1件当たりの追徴税額178万円の約1.8倍となっています。
○ 富裕層に対する調査状況
| 事務年度等 | 23事務年度 | 24事務年度 | (参考)24事務年度 実地調査 | |||
|---|---|---|---|---|---|---|
| 項目 | 対前年比 | (特別・一般)全体 | ||||
| 調査件数 | 件 | 1,498 | 1,400 | 93.5 | 12,407 | |
| 申告漏れ等の非違件数 | 件 | 1,120 | 1,081 | 96.5 | 10,610 | |
| 申告漏れ所得金額 | 億円 | 186 | 165 | 88.9 | 1,293 | |
| 追徴税額 | 億円 | 52 | 46 | 88.2 | 220 | |
| 一件当たり | 申告漏れ所得金額 | 万円 | 1,241 | 1,181 | 95.1 | 1,042 |
| 追徴税額 | 万円 | 345 | 326 | 94.4 | 178 | |
高額・悪質と見込まれた無申告者に対する調査状況
○ 無申告は、申告納税制度の下で自発的に適正な納税をしている納税者に強い不公平感をもたらすこととなるため、的確かつ厳格に対応していく必要があります。こうした無申告者は、その存在自体の把握が困難であることから、更なる資料情報の収集及び活用を図るなどして的確な課税処理に努めており、本事務年度においても積極的に調査を実施します。
<所得税無申告者に対する調査状況>
○ 高額・悪質と見込まれた所得税無申告者に対する実地調査(特別・一般)の調査件数は、2,440件となっています。
○ 1件当たりの申告漏れ所得金額は、2,045万円となっており、実地調査 (特別・一般)全体の申告漏れ所得金額1,042万円の約2倍となっています。また、申告漏れ所得金額は総額で499億円に上ります。
○ 1件当たりの追徴税額は、235万円で、追徴税額は総額で57億円に上ります。
<消費税無申告者に対する調査状況>
○ 高額・悪質と見込まれた消費税無申告者に対する実地調査(特別・一般)の調査件数は、1,565件となっています。
○ 1件当たりの追徴税額は、146万円となっており、消費税の実地調査(特別・一般)全体の追徴税額の約2.5倍となっています。また、追徴税額は全体で23億円に上ります。
| 事務年度等 | 23事務年度 | 24事務年度 | (参考)24事務年度 実地調査 | |||
|---|---|---|---|---|---|---|
| 項目 | 対前年比 | (特別・一般)全体 | ||||
| 調査件数 | 件 | 2,834 | 2,440 | 86.1 | 12,407 | |
| 申告漏れ所得金額 | 億円 | 568 | 499 | 87.9 | 1,293 | |
| 追徴税額 | 億円 | 65 | 57 | 88.1 | 220 | |
| 一件当たり | 申告漏れ所得金額 | 万円 | 2,003 | 2,045 | 102.1 | 1,042 |
| 追徴税額 | 万円 | 229 | 235 | 102.3 | 178 | |
| 事務年度等 | 23事務年度 | 24事務年度 | (参考)24事務年度 消費税実地調査 | ||
|---|---|---|---|---|---|
| 項目 | 対前年比 | (特別・一般)全体 | |||
| 調査件数 | 件 | 1,784 | 1,565 | 87.7 | 5,557 |
| 追徴税額 | 億円 | 26 | 23 | 87.5 | 32 |
| 1件当たり追徴税額 | 万円 | 146 | 146 | 99.7 | 59 |
海外取引を行っている者の調査状況
○ 経済社会の国際化に適切に対応していくため、有効な資料情報の収集に努めるとともに、海外取引を行っている者や海外資産を保有している者などに対して、国外送金等調書や租税条約等に基づく情報交換制度などを効果的に活用し、本事務年度も積極的に調査を実施します。
○ 海外取引を行っている者に対する実地調査(特別・一般)の調査件数は、1,537件(前事務年度1,931件)となっています。
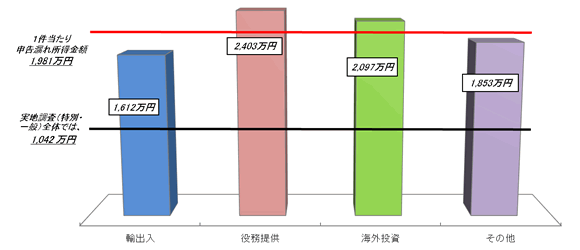
○ 1件当たりの申告漏れ所得金額は、1,981万円(前事務年度1,870万円)となっており、実地調査(特別・一般)全体の申告漏れ所得金額1,042万円(前事務年度1,096万円)の約1.9倍となっています。また、申告漏れ所得金額の総額は305億円(前事務年度361億円)に上ります。
1 調査状況(取引区分別)
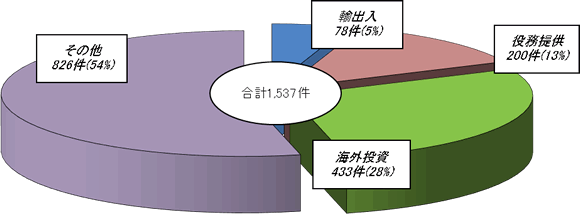
(注) ( )内の数値は構成比
(参考)
- 1 輸出入・・・事業に係る売上及び原価に係る取引で、海外の輸出(入)業者との契約による取引をいう。
- 2 役務提供・・・工事請負、プログラム設計など海外において行う、労力、技術等の第三者に対するサービスの提供をいう。
- 3 海外投資・・・海外の不動産、証券などに対する投資(預貯金等の海外での蓄財を含む。)をいう。
- 4 その他・・・海外で支払を受ける給与など、1から3に該当しない取引等をいう。
2 1件当たりの申告漏れ所得金額(取引区分別)
インターネット取引を行っている者の調査状況
○ インターネット取引者は、無店舗による事業形態となるため、その把握が困難ですが、あらゆる資料情報を収集・分析し、本事務年度も積極的に調査を実施します。
○ インターネット取引を行っている者に対する実地調査(特別・一般)の調査件数は、383件(前事務年度495件)となっています。
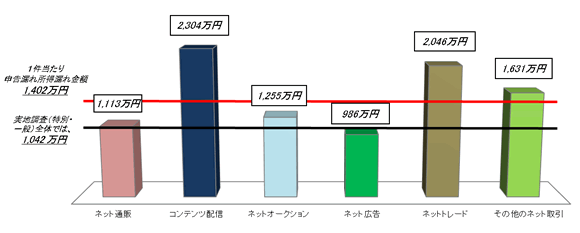
○ 1件当たりの申告漏れ所得金額は、1,402万円(前事務年度1,668万円)となっており、実地調査(特別・一般)全体の申告漏れ所得金額1,042万円(前事務年度1,096万円)の約1.3倍となっています。また、申告漏れ所得金額の総額は54億円(前事務年度83億円)に上ります。
1 調査状況(取引区分別)
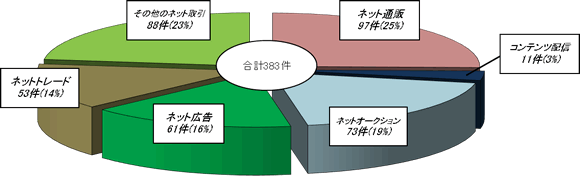
(注) ( )内の数値は構成比
(参考)
- 1 ネット通販・・・事業主が商品を販売するためのホームページを開設し、消費者から直接受注する販売方法(オンラインショッピング)による取引
- 2 コンテンツ配信サービス・・・インターネットを利用して行われる電子化された音楽、静止画、動画、書籍、情報等のダウンロード取引又は配信提供に係る取引
- 3 ネットオークション・・・インターネットを利用して行われるオークション取引
- 4 ネット広告・・・ホームページ、電子メール、検索エンジンの検索結果画面等を利用して行われる広告関連取引
- 5 ネットトレード・・・インターネットを利用して行われる株、商品先物又は外国為替等の取引
- 6 その他のネット取引・・・出会い系サイトの運営など、1から5に該当しない取引
2 1件当たりの申告漏れ所得金額(取引区分別)
金地金等に係る譲渡所得調査等の状況
○ 金やプラチナの価格が歴史的な高値水準にあり、金地金等(金・白金地金、金貨・白金貨)の譲渡によって大きな譲渡益が生じやすい状況が継続しています。金地金等を売却して譲渡益が生じた場合は、原則として、総合課税の譲渡所得として課税されます。
○ これに対し、国税庁では、平成24年1月から導入された「金地金等の譲渡の対価の支払調書」のほか、あらゆる機会を通じて資料情報を収集するなどして、積極的に調査を実施しております。金やプラチナの価格が高値水準である傾向が続いていることから、引き続き、平成25事務年度においても積極的に調査を実施します。
(注) 「金地金等の譲渡の対価の支払調書」は、平成24年1月1日以降、金地金等の売買を業として行う者が、国内においてそれらの譲渡を受け、200万円超の対価を支払う場合に、税務署に対して支払調書を提出することが義務付けられたものです。
○ 平成24事務年度における金地金等に係る譲渡所得調査等による申告漏れ等の非違件数は560件(前事務年度265件)、申告漏れ所得金額は、32億円(前事務年度17億円)、非違1件当たり申告漏れ所得金額は565万円(前事務年度659万円)となっています。
| 事務年度 | 平成22事務年度 | 平成23事務年度 | 平成24事務年度 |
|---|---|---|---|
| 項目 | |||
申告漏れ等の非違件数 |
301.1 | 211.3 | |
| 88件 | 265件 | 560件 | |
申告漏れ所得金額 |
329.7 | 181.0 | |
| 5億円 | 17億円 | 32億円 | |
| 非違1件当たり申告漏れ所得金額(/) |
109.5 | 85.6 | |
| 602万円 | 659万円 | 565万円 |
(注) 上段は、対前事務年度比(%)である。