Ⅱ-5 消費税還付法人に対する取組
不正に還付申告を行っていた法人から73百万円を追徴
○ 消費税は、預り金的性格を有するため、適正な税務執行が一層求められています。
○ 特に、消費税について虚偽の申告により不正に還付金を得るケースも見受けられるため、こうした不正還付を行う悪質な納税者に対して厳正な調査を実施しています。
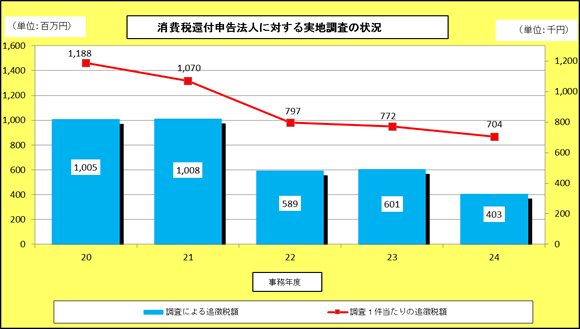
○ 平成24事務年度においては、消費税還付申告法人573件(前年対比73.6%)に対し調査を実施し、消費税4億3百万円(同67.1%)を追徴課税しました。また、そのうち69件(同70.4%)は不正に還付金額の水増しなどを行っており、73百万円(同51.6%)を追徴課税しました。
| 事務年度等 | 20 | 21 | 22 | 23 | 24 | |||
|---|---|---|---|---|---|---|---|---|
| 項目 | 前年対比 (%) |
|||||||
| 調査件数 | 件 | 846 | 942 | 739 | 779 | 573 | 73.6 | |
| 非違があった件数 | 件 | 506 | 588 | 472 | 481 | 349 | 72.6 | |
| うち不正計算があった件数 | 件 | 114 | 122 | 112 | 98 | 69 | 70.4 | |
| 調査による追徴税額 | 百万円 | 1,005 | 1,008 | 589 | 601 | 403 | 67.1 | |
| うち不正計算に係る追徴税額 | 百万円 | 298 | 329 | 118 | 140 | 73 | 51.6 | |