Ⅱ-4 無所得申告法人に対する取組
申告漏れ910億95百万円を把握
- ○ 本来、黒字でありながら赤字を装って申告することにより納税を免れている法人は、国民の公平感を著しく損なうものです。無所得法人に対しては、このような赤字の仮装や消費税の観点から、重点的な調査に取り組んでいます。
- ○ 平成23事務年度においては、法人税について7,271件(前年対比112.8%)の無所得申告法人に対して調査を実施し、申告漏れ所得金額910億95百万円(同168.5%)を把握しました。
なお、調査した無所得申告法人のうち775件(同105.4%)は、本来黒字申告すべき法人であり、課税した法人税額の合計は37億75百万円(同90.4%)でした。
また、課税した消費税額の合計は17億85百万円(同94.5%)の追徴課税を行いました。
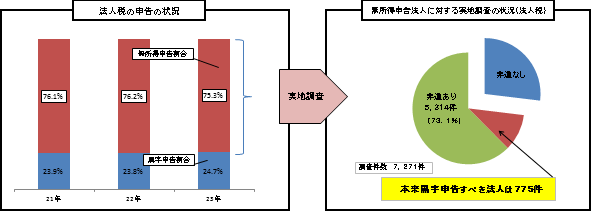
○ 無申告申告法人の実地調査の状況
| 事務年度等 | 21 | 22 | 23 | |||
|---|---|---|---|---|---|---|
| 項目 | 前年対比(%) | |||||
| 法人税実地調査件数 | 件 | 6,723 | 6,447 | 7,271 | 112.8 | |
| 法人税の非違があった件数 | 件 | 4,926 | 4,794 | 5,314 | 110.8 | |
| 不正計算のあった件数 | 件 | 1,716 | 1,823 | 1,786 | 98.0 | |
| 不正発見割合 | % | 25.5 | 28.3 | 24.6 |  3.7 |
|
| 黒字申告に転換した件数 | 件 | 842 | 735 | 775 | 105.4 | |
| 申告漏れ所得金額 | 百万円 | 60,564 | 54,064 | 91,095 | 168.5 | |
| うち不正所得金額 | 百万円 | 22,035 | 20,154 | 21,418 | 106.3 | |
| 法人税追徴税額 | 百万円 | 5,298 | 4,175 | 3,775 | 90.4 | |
| 消費税実地調査件数 | 件 | 6,397 | 6,114 | 6,879 | 112.5 | |
| 消費税の非違があった件数 | 件 | 3,710 | 3,639 | 4,045 | 111.2 | |
| 消費税追徴税額 | 百万円 | 1,948 | 1,889 | 1,785 | 94.5 | |