「給与支払報告書」はeLTAXで!
【事業者用ページ】
源泉徴収票のみなし提出の特例について(特設ページ)
令和9年1月1日以後、給与支払報告書を市区町村に提出することで、税務署への源泉徴収票の提出が不要となります。
詳しくは「源泉徴収票のみなし提出の特例 特設ページ」をご覧ください。

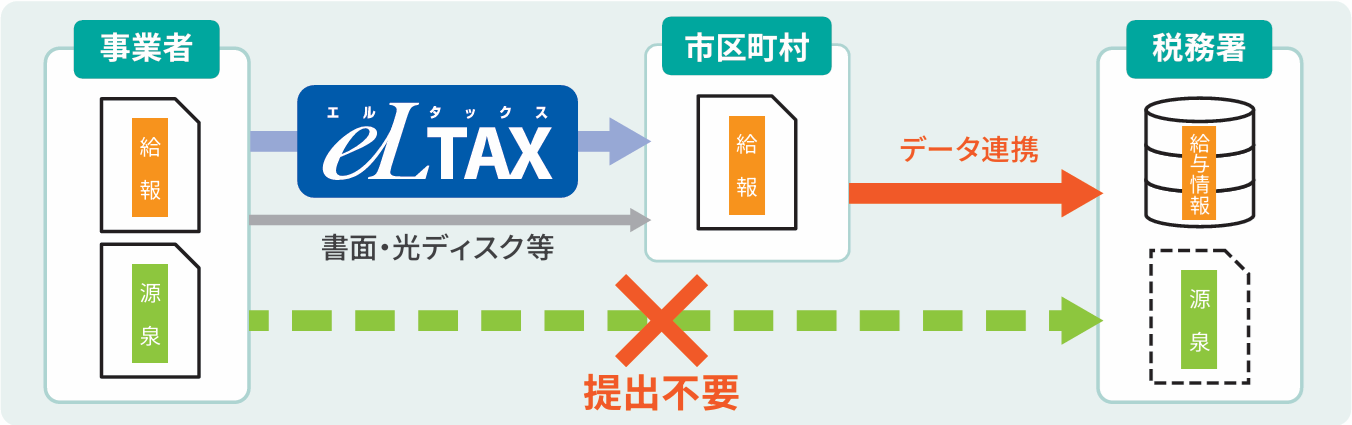
給与支払報告書の提出はeLTAXをご利用ください!
市区町村に対して、eLTAXを利用して「給与支払報告書」を提出する場合、以下のメリットがあります。
1 給与支払報告書を各市区町村へ自動振り分け提出可能。
2 従業員の方が確定申告する際に、給与情報をマイナポータル連携の対象として利用可能。
3 個人住民税特別徴収税額通知(納税義務者用)を電子データで受け取れる。
 |
(令和8年6月更新) 令和9年1月から源泉徴収票の提出方法が変わります (A4縦型・両面リーフレット)(PDF/1,109KB) |
従業員の方が給与情報を取得するためには
従業員の方が、マイナポータル連携を利用して給与情報を取得するためには、事業者の方が市区町村に対して、「給与支払報告書(令和9年1月1日以後提出された令和8年分以後のものに限ります。)」をオンライン(eLTAX)で提出している必要※があります。
※ 税務署に対して、給与所得の源泉徴収票をe-Taxまたは認定クラウド等で提出している場合も対象です。
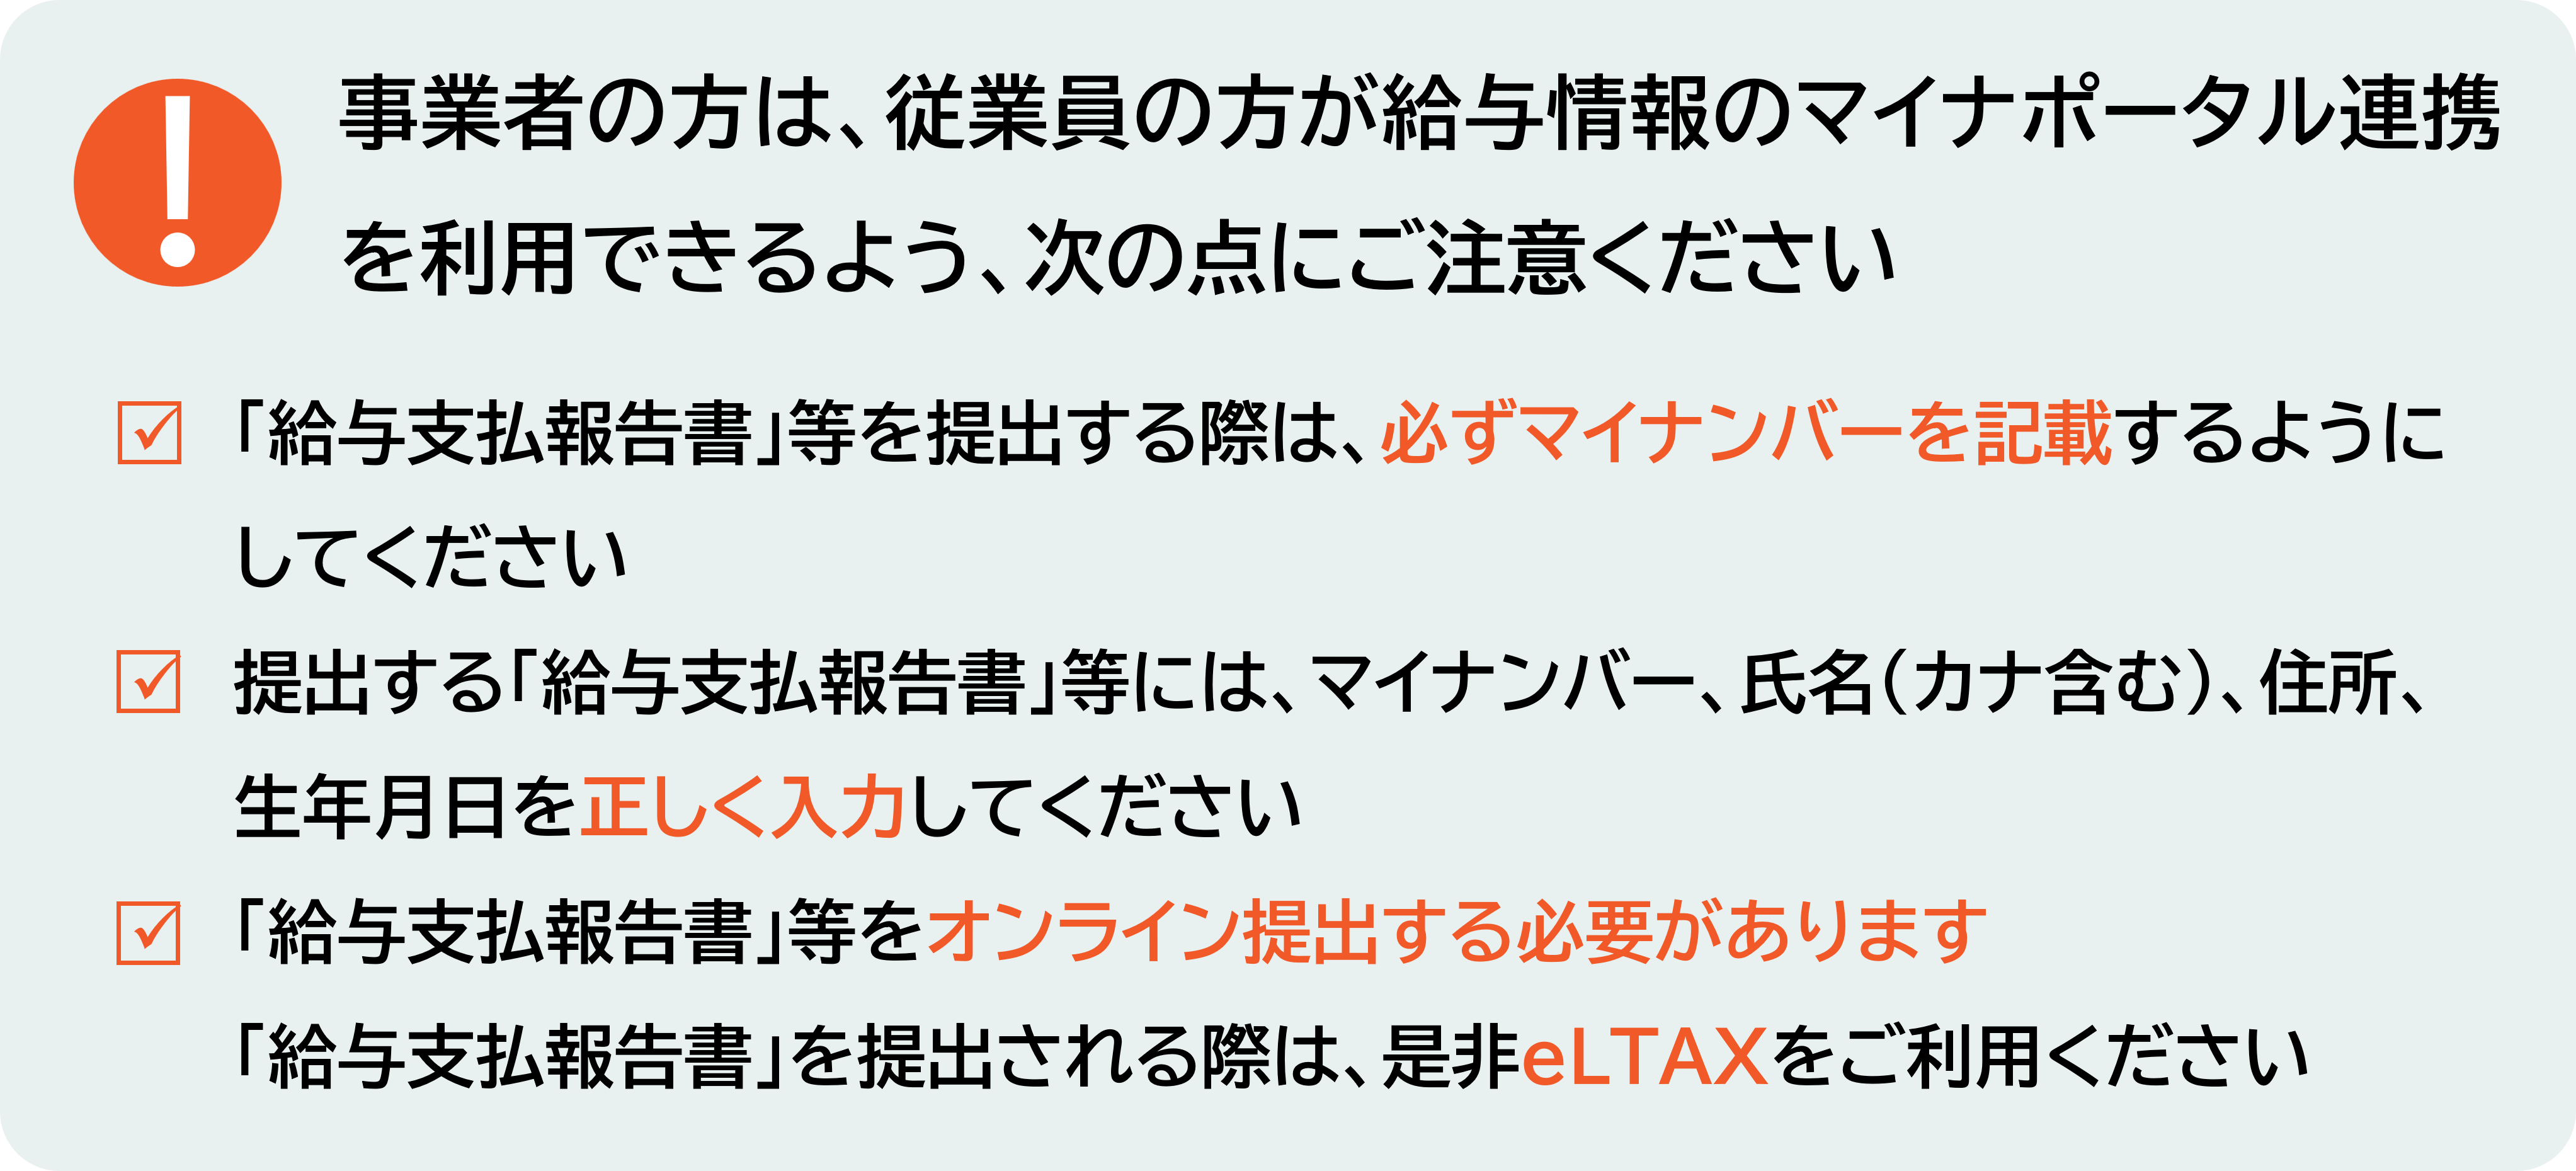
従業員の方が給与情報を取得するための手続
従業員の方が、マイナポータル連携を利用して給与情報を取得するには、事前準備が必要です。
従業員の方が確定申告する際に、マイナポータル連携を利用できるようになることは、従業員の方にとってメリットがありますので、以下のリーフレットまたは次のページ「給与所得の確定申告がさらに簡単に!【利用者用ページ】」を是非ご案内ください。
・マイナポータル連携でデータが自動で反映(令和8年8月)(PDF/1.41MB)
よくある質問(FAQ)
【令和9年1月以降版】給与情報のマイナポータル連携に関するFAQ(事業者向け)(令和8年4月30日)(PDF/872KB)

