調査の取組状況等
1 大口・悪質事案に対する取組
◎ 国税局においては、申告内容や各種資料情報を検討し、大口・悪質な不正計算が想定される調査必要度が高い法人を的確に選定の上、厳正な調査を実施しています。
◎ 平成29事務年度の調査において、法人税の不正発見割合の高い業種は「その他の建築材料卸売(42.3%)」、「その他の飲食(40.0%)」、「自動車自転車小売(38.9%)」の順となっており、不正申告1件当たりの不正所得金額の大きな業種は、「水運業(1億5,144万円)」、「土木建築サービス(3,085万円)」、「その他の卸売(2,860万円)」の順となっています。
| 順位 | 項目 | 不正発見割合 | 前年順位 | (参考) 不正1件当たりの不正所得金額 |
|---|---|---|---|---|
業種目 |
||||
| % | 千円 | |||
| 1 | その他の建築材料卸売 | 42.3 | - | 17,946 |
| 2 | その他の飲食 | 40.0 | 1 | 12,220 |
| 3 | 自動車自転車小売 | 38.9 | - | 4,772 |
| 4 | 一般土木建築工事 | 36.8 | - | 11,938 |
| 5 | 土木工事 | 36.8 | 7 | 5,186 |
| 6 | その他の対個人サービス | 36.1 | - | 4,906 |
| 7 | 建売・土地売買 | 35.3 | - | 7,075 |
| 8 | 貨物自動車運送 | 34.1 | 10 | 6,175 |
| 9 | 廃棄物処理 | 33.3 | 9 | 8,514 |
| 10 | 医療保健(病院) | 33.0 | - | 6,068 |
(注)網掛は「不正申告1件当たりの不正所得金額の大きな10業種」にも掲載された業種を示します。
| 順位 | 業種目 | 具体的な業種の内容 |
|---|---|---|
| 1 | その他の建築材料卸売 | 土砂、石材 |
| 2 | その他の飲食 | 焼肉、ラウンジ、食堂 |
| 3 | 自動車自転車小売 | 自動車・同部品、中古自動車・同部品 |
| 順位 | 項目 | 不正1件当たりの不正所得金額 | 前年順位 | (参考) 不正発見割合 |
|---|---|---|---|---|
業種目 |
||||
| 千円 | % | |||
| 1 | 水運業 | 151,437 | 4 | 18.2 |
| 2 | 土木建築サービス | 30,846 | - | 17.7 |
| 3 | その他の卸売 | 28,600 | - | 16.1 |
| 4 | その他の対事業所サービス | 27,883 | 7 | 20.3 |
| 5 | 農業 | 19,944 | - | 27.5 |
| 6 | その他の建築材料卸売 | 17,946 | - | 42.3 |
| 7 | 建築工事 | 17,135 | - | 30.8 |
| 8 | その他の不動産 | 14,523 | 3 | 23.2 |
| 9 | 電気・通信工事 | 12,392 | - | 30.1 |
| 10 | その他の飲食 | 12,220 | 9 | 40.0 |
(注) 網掛は、「不正発見割合の高い10業種」にも掲載された業種を示します。
| 順位 | 業種目 | 具体的な業種の内容 |
|---|---|---|
| 1 | 水運業 | 外航海運、内航海運、船舶貸渡 |
| 2 | 土木建築サービス | 建設機械器具賃貸 |
| 3 | その他の卸売 | 化学製品・スポーツ用品卸売 |
2 消費税還付申告法人に対する取組
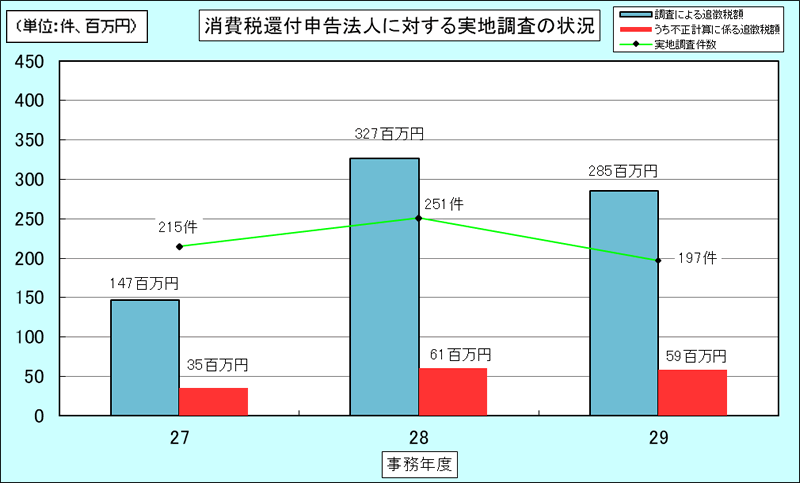
◎ 虚偽の申告により不正に消費税の還付金を得るケースが見受けられます。こうした不正還付等を行っていると認められる法人については、的確に選定し、厳正な調査を実施しています。
◎ 平成29事務年度においては、消費税還付申告法人のうち197件に対し実地調査を実施し、消費税2億8,500万円を追徴課税しました。また、そのうち28件は不正に還付金額の水増しなどを行っており、5,900万円を追徴課税しました。
| 事務年度等 | 27 | 28 | 29 | |||
|---|---|---|---|---|---|---|
項目 |
前年対比 % | |||||
| 実地調査件数 | 件 | 215 | 251 | 197 | 78.5 | |
| 非違のあった件数 | 件 | 131 | 145 | 131 | 90.3 | |
| うち不正計算のあった件数 | 件 | 23 | 31 | 28 | 90.3 | |
| 調査による追徴税額 | 百万円 | 147 | 327 | 285 | 87.2 | |
| うち不正計算に係る追徴税額 | 百万円 | 35 | 61 | 59 | 96.7 | |
| うち加算税額 | 百万円 | 25 | 49 | 43 | 87.8 | |
3 無申告法人に対する取組
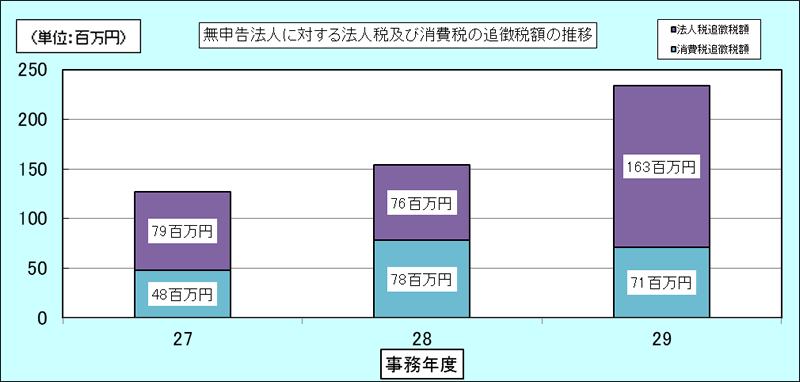
◎ 事業を行っているにもかかわらず申告をしていない法人を放置しておくことは、納税者の公平感を著しく損なうものであることから、国税局では、こうした稼働無申告法人に対する調査に重点的に取り組んでいます。
◎ 平成29事務年度においては、事業を行っていると見込まれる無申告法人に対し実地調査を実施し、法人税1億6,300万円、消費税7,100万円、合わせて2億3,400万円(対前年比151.9%)を追徴課税しました。
◎ このうち、稼働している実態を隠し、意図的に無申告であった法人に対し、法人税1億4,000万円(対前年比285.7%)、消費税2,200万円(同314.3%)を追徴課税しました。
| 事務年度等 | 27 | 28 | 29 | ||||
|---|---|---|---|---|---|---|---|
項目 |
前年対比 % | ||||||
| 法人税 | 実地調査件数 | 件 | 51 | 58 | 49 | 84.5 | |
| うち意図的な無申告法人を把握した件数 | 件 | 10 | 9 | 12 | 133.3 | ||
| 追徴税額 | 百万円 | 79 | 76 | 163 | 214.5 | ||
| うち意図的な無申告法人に係る追徴税額 | 百万円 | 69 | 49 | 140 | 285.7 | ||
| 消費税 | 実地調査件数 | 件 | 45 | 45 | 37 | 82.2 | |
| うち意図的な無申告法人を把握した件数 | 件 | 7 | 4 | 6 | 150.0 | ||
| 追徴税額 | 百万円 | 48 | 78 | 71 | 91.0 | ||
| うち意図的な無申告法人に係る追徴税額 | 百万円 | 13 | 7 | 22 | 314.3 | ||
| 追徴税額合計 | 百万円 | 127 | 154 | 234 | 151.9 | ||
| うち意図的な無申告法人に係る追徴税額 | 百万円 | 82 | 56 | 162 | 289.3 | ||
(注) 調査による追徴税額には加算税及び地方消費税(譲渡割額)が含まれています。
4 海外取引法人等に対する取組
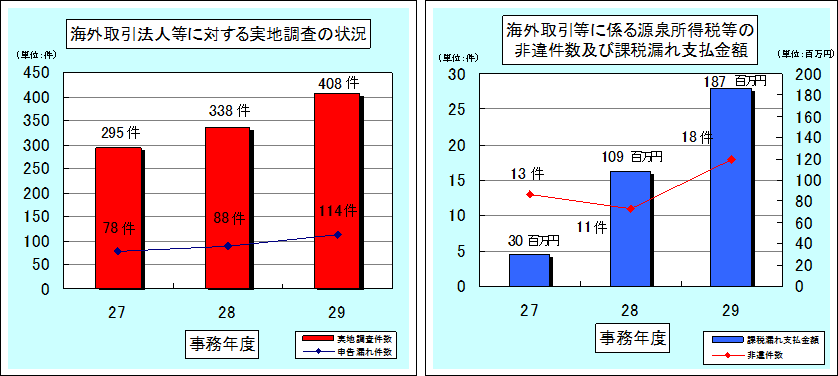
◎ 企業等の事業、投資活動のグローバル化が進展する中、国税局では、調査必要度の高いと認められる海外取引法人等に対し実地調査を実施するとともに、非居住者や外国法人に対する支払について、源泉所得税等の観点から、重点的かつ深度ある調査を実施しています。
◎ 平成29事務年度においては、海外取引法人等に対する実地調査を408件実施し、このうち海外取引等に係る非違があったものを114件(対前年比129.5%)、海外取引等に係る申告漏れ所得金額を34億9,400万円(同133.8%)把握しました。また、海外取引等に係る源泉所得税等の課税漏れを18件(同163.6%)把握し、3,700万円(同194.7%)を追徴課税しました。
| 事務年度等 | 27 | 28 | 29 | |||
|---|---|---|---|---|---|---|
項目 |
前年対比 % | |||||
| 実地調査件数 | 件 | 295 | 338 | 408 | 120.7 | |
| 海外取引等に係る申告漏れ件数 | 件 | 78 | 88 | 114 | 129.5 | |
| うち不正計算のあった件数 | 件 | 9 | 13 | 11 | 84.6 | |
| 海外取引等に係る申告漏れ所得金額 | 百万円 | 2,080 | 2,611 | 3,494 | 133.8 | |
| うち不正所得金額 | 百万円 | 113 | 255 | 1,204 | 472.2 | |
| 事務年度等 | 27 | 28 | 29 | |||
|---|---|---|---|---|---|---|
項目 |
前年対比 % | |||||
| 非違件数 | 件 | 13 | 11 | 18 | 163.6 | |
| 課税漏れ支払金額 | 百万円 | 30 | 109 | 187 | 171.6 | |
| 追徴税額 | 百万円 | 6 | 19 | 37 | 194.7 | |
| うち加算税額 | 百万円 | 1 | 2 | 3 | 150.0 | |