令和3事務年度における相続税の調査等の状況
令和4年12月
札幌国税局
Ⅰ 相続税の調査等の状況
- 1 相続税の実地調査の状況
- 2 相続税の簡易な接触の状況
Ⅱ 調査に係る主な取組
- 1 無申告事案に対する実地調査の状況
- 2 贈与税に対する実地調査の状況
Ⅲ 参考計表
- 1 申告漏れ相続財産の金額の推移
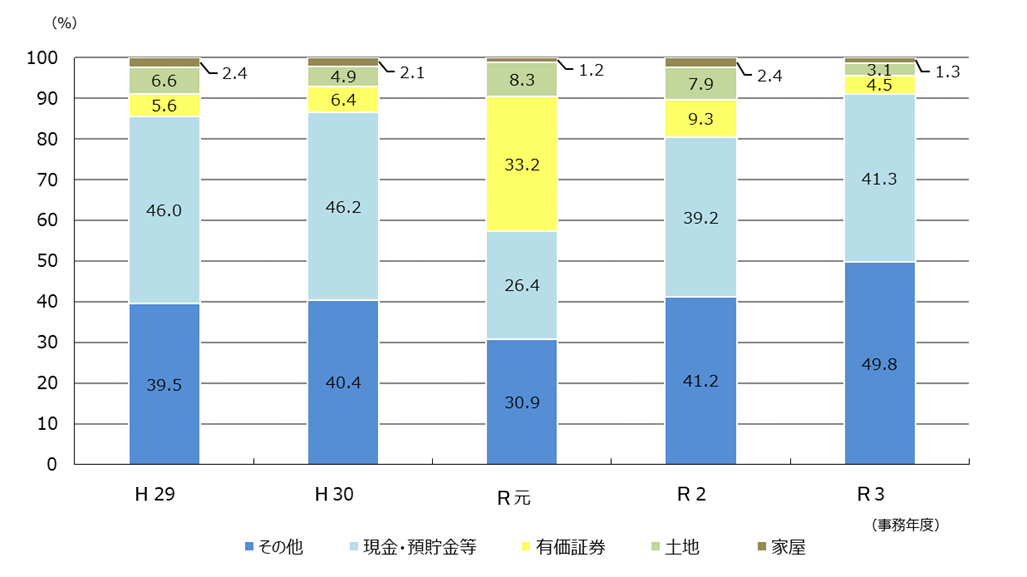
- 2 申告漏れ相続財産の金額の構成比の推移
Ⅰ 相続税の調査等の状況
1 相続税の実地調査の状況
相続税の実地調査は、資料情報等から申告額が過少であると想定される事案や、申告義務があるにもかかわらず無申告であると想定される事案等について、実地調査を実施しました。
令和3事務年度においては、新型コロナウイルス感染症の影響により実地調査件数が大幅に減少した令和2事務年度から、実地調査件数(188件)、申告漏れ課税価格(4,619百万円)は、ともに増加(対前事務年度比135.3%、107.5%)しました。
また、重加算税賦課割合は15.7%(対前事務年度比+3.2ポイント)となり、過去10年間で最高だった令和元事務年度に次いで2番目となりました。
事務年度等
項目 |
令和2事務年度 | 令和3事務年度 | ||||
|---|---|---|---|---|---|---|
| 対前事務年度比 | ||||||
 |
実地調査件数 | 件 139 |
件 188 |
% 135.3 |
||
 |
申告漏れ等の非違件数 | 件 120 |
件 159 |
% 132.5 |
||
 |
非違割合 ( /) |
% 86.3 |
% 84.6 |
ポイント ▲1.8 |
||
 |
重加算税賦課件数 | 件 15 |
件 25 |
% 166.7 |
||
 |
重加算税賦課割合 ( /) |
% 12.5 |
% 15.7 |
ポイント 3.2 |
||
 |
申告漏れ課税価格(注) | 百万円 4,298 |
百万円 4,619 |
% 107.5 |
||
 |
のうち 重加算税賦課対象 |
百万円 673 |
百万円 727 |
% 108.1 |
||
 |
追 徴 税 額 |
本税 | 百万円 987 |
百万円 940 |
% 95.2 |
|
 |
加算税 | 百万円 153 |
百万円 150 |
% 97.9 |
||
 |
合計 | 百万円 1,140 |
百万円 1,090 |
% 95.6 |
||
 |
1 件 当 た り |
実 地 調 査 |
申告漏れ課税価格(注) ( /) |
万円 3,092 |
万円 2,457 |
% 79.5 |
 |
追徴税額 ( /) |
万円 820 |
万円 580 |
% 70.7 |
||
(注) 「申告漏れ課税価格」は、申告漏れ相続財産額(相続時精算課税適用財産を含む。)から、被相続人の債務・葬式費用の額(調査による増減分)を控除し、相続開始前3年以内の被相続人から法定相続人等への生前贈与財産額(調査による増減分)を加えたものである。よって、「Ⅲ 参考計表」の「1 申告漏れ相続財産の金額の推移」の金額と一致しない。
2 相続税の簡易な接触の状況
実地調査を適切に実施する一方、文書、電話による連絡又は来署依頼による面接により申告漏れ、計算誤り等がある申告を是正するなどの接触(以下「簡易な接触」といいます。)の手法も効果的・効率的に活用し、適正・公平な課税の確保に努めています。
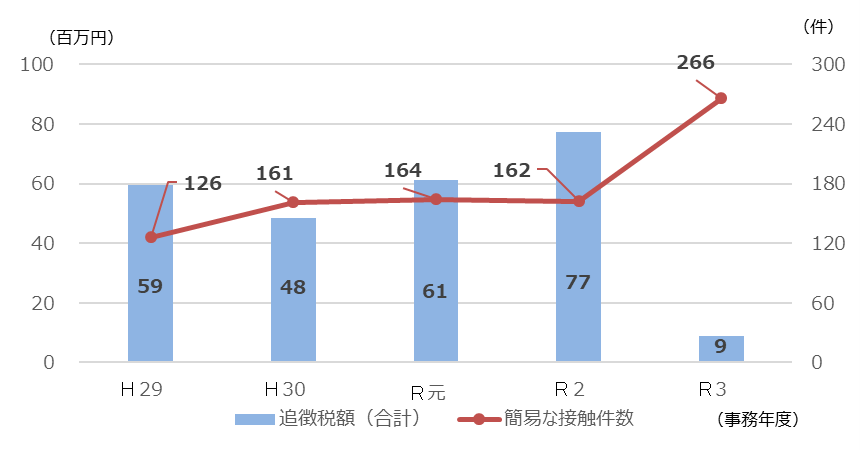
令和3事務年度においては、令和2事務年度に引き続き簡易な接触に積極的に取り組むことにより、接触件数は266件(対前事務年度比164.2%)、申告漏れ等の非違件数は111件(同148.0%)と、いずれも簡易な接触の事績の集計を始めた平成28事務年度以降で最高となりました。
なお、追徴税額(本税)には、計算誤りにより申告税額が過大であった申告を是正した事績を含んでおり、その中に還付税額が高額な事績があったため、▲1百万円となりました。
事務年度等
項目 |
令和2事務年度 | 令和3事務年度 | ||||
|---|---|---|---|---|---|---|
| 対前事務年度比 | ||||||
|
簡易な接触件数 | 件 162 |
件 266 |
% 164.2 |
||
|
申告漏れ等の非違件数 | 件 75 |
件 111 |
% 148.0 |
||
|
申告漏れ課税価格 | 百万円 920 |
百万円 1,527 |
% 166.0 |
||
|
追 徴 税 額 |
本税 | 百万円 72 |
百万円 ▲1 |
% ▲0.9 |
|
|
加算税 | 百万円 6 |
百万円 10 |
% 165.9 |
||
|
合計 | 百万円 77 |
百万円 9 |
% 11.6 |
||
|
1 件 当 た り |
簡 易 な 接 触 |
申告漏れ課税価格 ( /) |
万円 568 |
万円 574 |
% 101.1 |
|
追徴税額 ( /) |
万円 48 |
万円 3 |
% 7.1 |
||
Ⅱ 調査に係る主な取組
1 無申告事案に対する実地調査の状況
無申告事案は、申告納税制度の下で自発的に適正な申告・納税を行っている納税者の税に対する公平感を著しく損なうものであることから、資料情報の収集・活用など無申告事案の把握のための取組を積極的に行い、的確な課税処理に努めています。
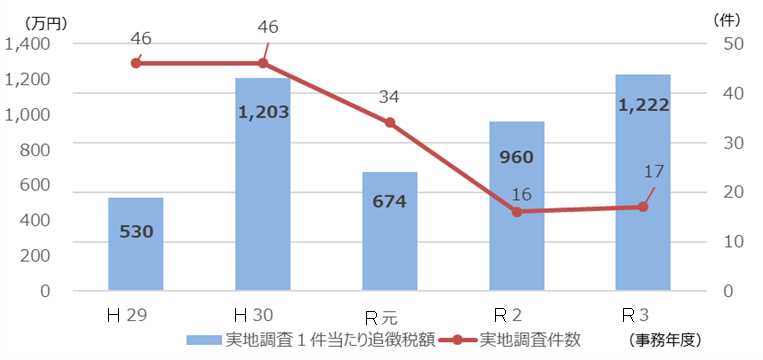
令和3事務年度においては、実地調査件数は17件(対前事務年度比106.3%)、実地調査1件当たりの追徴税額は1,222万円(同127.2%)でした。
事務年度等
項目 |
令和2事務年度 | 令和3事務年度 | ||||
|---|---|---|---|---|---|---|
| 対前事務年度比 | ||||||
|
実地調査件数 | 件 16 |
件 17 |
% 106.3 |
||
|
申告漏れの非違件数 | 件 14 |
件 13 |
% 92.9 |
||
|
非違割合 ( /) |
% 87.5 |
% 76.5 |
ポイント ▲11.0 |
||
|
申告漏れ課税価格 | 百万円 1,331 |
百万円 1,454 |
% 109.2 |
||
|
追 徴 税 額 |
本税 | 百万円 122 |
百万円 174 |
% 142.6 |
|
|
加算税 | 百万円 31 |
百万円 33 |
% 106.1 |
||
|
合計 | 百万円 154 |
百万円 208 |
% 135.2 |
||
|
1 件 当 た り |
実 地 調 査 |
申告漏れ課税価格 ( /) |
万円 8,319 |
万円 8,552 |
% 102.8 |
|
追徴税額 ( /) |
万円 960 |
万円 1,222 |
% 127.2 |
||
2 贈与税に対する実地調査の状況
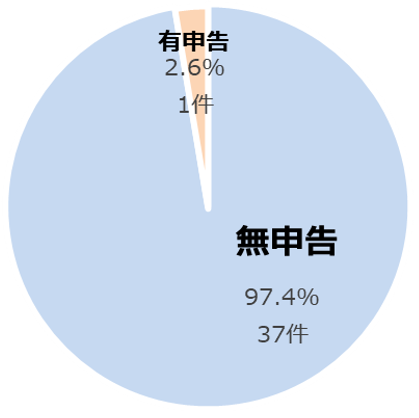
相続税の補完税である贈与税についても、積極的に資料情報を収集するとともに、あらゆる機会を通じて財産移転の把握に努め、無申告事案を中心に贈与税の調査を的確に実施しています。 令和3事務年度においては、実地調査1件当たりの追徴税額は151万円(対前事務年度比281.8%)でした。
事務年度等
項目 |
令和2事務年度 | 令和3事務年度 | ||||
|---|---|---|---|---|---|---|
| 対前事務年度比 | ||||||
|
実地調査件数 | 件 28 |
件 38 |
% 135.7 |
||
|
申告漏れ等の非違件数 | 件 28 |
件 38 |
% 135.7 |
||
|
申告漏れ課税価格 | 百万円 92 |
百万円 208 |
% 227.1 |
||
|
追徴税額 | 百万円 15 |
百万円 57 |
% 382.5 |
||
|
1 件 当 た り |
実 地 調 査 |
申告漏れ課税価格 ( /) |
万円 328 |
万円 548 |
% 167.3 |
|
追徴税額 ( /) |
万円 53 |
万円 151 |
% 281.8 |
||
〇 申告漏れ等の非違件数の状況
〇 調査事績に係る財産別非違件数
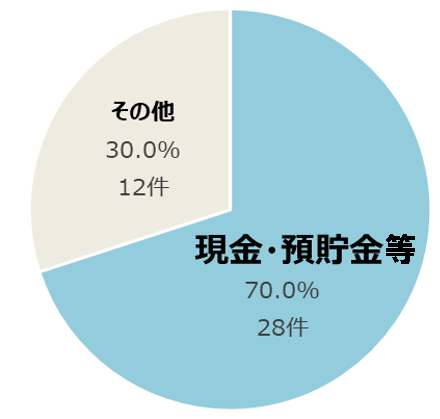
(注) 1つの事案において、複数の財産の申告漏れがあった場合、
それぞれ1件と集計したものであるため、延件数となっている。
Ⅲ 参考計表
1 申告漏れ相続財産の金額の推移
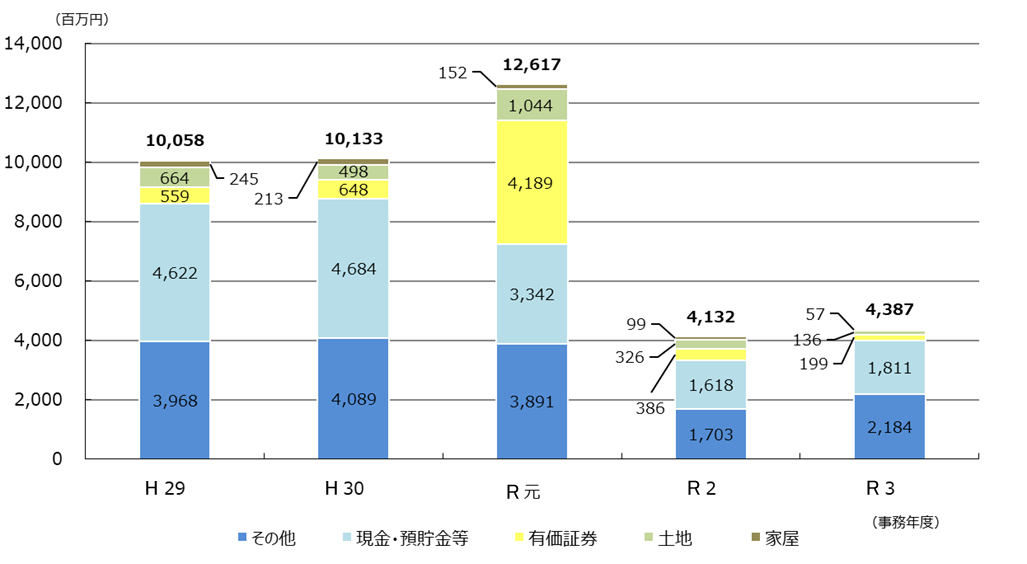
2 申告漏れ相続財産の金額の構成比の推移