平成30事務年度における相続税の調査等の状況
令和元年12月
札幌国税局
Ⅰ 相続税の調査等の状況
- 1 平成30事務年度における相続税の実地調査の状況
- 2 平成30事務年度における相続税の簡易な接触の状況
Ⅱ 調査に係る主な取組
- 1 相続税の無申告事案に対する調査状況
- 2 贈与税に対する調査状況
Ⅲ 参考計表
- 1 申告漏れ相続財産の金額の推移
- 2 申告漏れ相続財産の金額の構成比の推移
Ⅰ 相続税の調査等の状況
1 平成30事務年度における相続税の実地調査の状況
(1) 実地調査件数及び申告漏れ等の非違件数
相続税の実地調査は、平成28年に発生した相続を中心に、国税局及び税務署で収集した資料情報等から申告額が過少であると想定される事案や、申告義務があるにもかかわらず無申告と想定される事案等について実施しました。
実地調査の件数は360件(平成29事務年度381件)、このうち申告漏れ等の非違があった件数は303件(平成29事務年度324件)で、非違割合は84.2%(平成29事務年度85.0%)となっています。
(2) 申告漏れ課税価格
申告漏れ課税価格は101億6千万円(平成29事務年度100億2千万円)で、実地調査1件当たりでは2,821万円(平成29事務年度2,629万円)となっています。
(3) 申告漏れ相続財産の金額の内訳
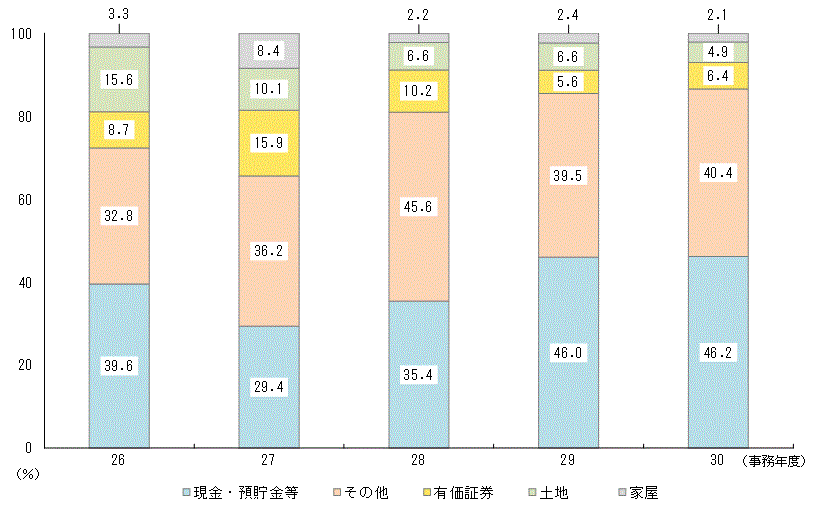
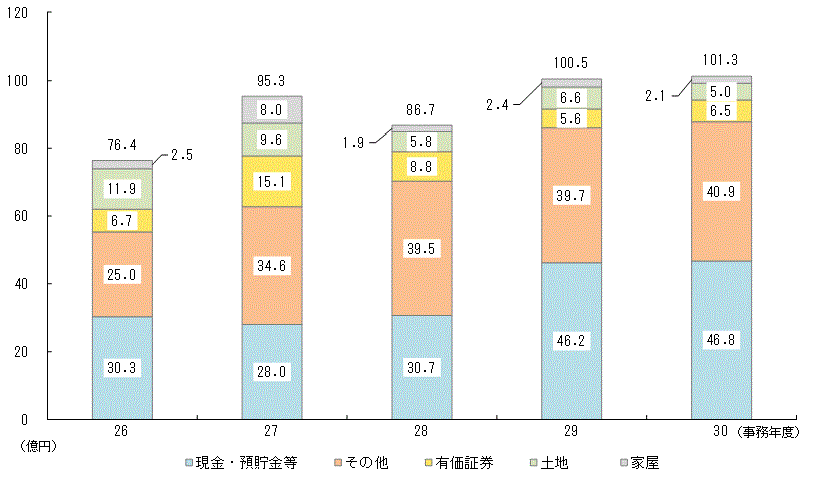
申告漏れ相続財産の金額の内訳は、金額が多い順番に、現金・預貯金等が46億8千万円(平成29事務年度46億2千万円)、有価証券が6億5千万円(平成29事務年度5億6千万円)、土地が5億円(平成29事務年度6億6千万円)となっています。
(4) 追徴税額
追徴税額(加算税を含む。)は17億6千万円(平成29事務年度17億2千万円)で、実地調査1件当たりでは489万円(平成29事務年度450万円)となっています。
(5) 重加算税の賦課件数
重加算税の賦課件数は46件(平成29事務年度40件)、賦課割合は15.2%(平成29事務年度12.3%)となっています。
相続税の調査事績
事務年度等
項目 |
平成29事務年度 | 平成30事務年度 | ||||
|---|---|---|---|---|---|---|
| 対前事務年度比 | ||||||
 |
実地調査件数 | 件 381 |
件 360 |
% 94.5 |
||
 |
申告漏れ等の非違件数 | 件 324 |
件 303 |
% 93.5 |
||
 |
非違割合 ( /) |
% 85.0 |
% 84.2 |
ポイント 0.9 |
||
 |
重加算税賦課件数 | 件 40 |
件 46 |
% 115.0 |
||
 |
重加算税賦課割合 ( /) |
% 12.3 |
% 15.2 |
ポイント 2.8 |
||
 |
申告漏れ課税価格(注) | 億円 100.2 |
億円 101.6 |
% 101.4 |
||
 |
のうち 重加算税賦課対象 |
億円 19.6 |
億円 16.9 |
% 86.4 |
||
 |
追 徴 税 額 |
本税 | 億円 14.6 |
億円 15.1 |
% 103.1 |
|
 |
加算税 | 億円 2.5 |
億円 2.6 |
% 100.9 |
||
 |
合計 | 億円 17.2 |
億円 17.6 |
% 102.7 |
||
 |
1 件 当 た り |
実 地 調 査 |
申告漏れ課税価格(注) ( /) |
万円 2,629 |
万円 2,821 |
% 107.3 |
 |
追徴税額(/) |
万円 450 |
万円 489 |
% 108.7 |
||
(注) 「申告漏れ課税価格」は、申告漏れ相続財産額(相続時精算課税適用財産を含む。)から、被相続人の債務・葬式費用の額(調査による増減分)を控除し、相続開始前3年以内の被相続人から法定相続人等への生前贈与財産額(調査による増減分)を加えたものである。よって、「Ⅲ 参考計表」の「1 申告漏れ相続財産の金額の推移」の金額と一致しない。
2 平成30事務年度における相続税の簡易な接触の状況
相続税の簡易な接触の状況
国税局・税務署においては、実地による税務調査を適切に実施する一方で、文書、電話による連絡又は来署依頼による面接により申告漏れ、計算誤り等がある申告を是正するなどの接触(以下「簡易な接触」といいます。)を実施し、適正申告の確保に努めています。
平成30事務年度における簡易な接触の件数は161件(平成29事務年度126件)、このうち申告漏れ等の非違及び回答等があった件数は102件(平成29事務年度86件)で、この割合は63.4%(平成29事務年度68.3%)となっています。
相続税の簡易な接触の事績
事務年度等
項目 |
平成29事務年度 | 平成30事務年度 | ||||
|---|---|---|---|---|---|---|
| 対前事務年度比 | ||||||
|
簡易な接触件数 | 件 126 |
件 161 |
% 127.8 |
||
|
申告漏れ等の非違件数 | 件 68 |
件 80 |
% 117.6 |
||
|
回答等の件数(注1) | 件 18 |
件 22 |
% 122.2 |
||
|
申告漏れ等の非違及び回答等の件数(+) |
件 86 |
件 102 |
% 118.6 |
||
|
非違及び回答等の割合 ( /) |
% 68.3 |
% 63.4 |
ポイント ▲4.9 |
||
|
申告漏れ課税価格(注2) | 億円 9.0 |
億円 7.8 |
% 86.8 |
||
|
追 徴 税 額 |
本税 | 万円 5,250 |
万円 4,370 |
% 83.2 |
|
|
加算税 | 万円 686 |
万円 478 |
% 69.7 |
||
|
合計 | 万円 5,936 |
万円 4,848 |
% 81.7 |
||
|
1 件 当 た り |
簡 易 な 接 触 |
申告漏れ課税価格(注2) ( /) |
万円 717 |
万円 487 |
% 67.9 |
|
追徴税額(/) |
万円 47 |
万円 30 |
% 63.9 |
||
(注)
- 1 「回答等の件数」とは、無申告が想定される者への書面照会に対する回答件数や、書類の提出依頼に対する書類提出件数のことをいう。
- 2 「申告漏れ課税価格」は、申告漏れ相続財産額(相続時精算課税適用財産を含む。)から、被相続人の債務・葬式費用の額(調査による増減分)を控除し、相続開始前3年以内の被相続人から法定相続人等への生前贈与財産額(調査による増減分)を加えたものである。
Ⅱ 調査に係る主な取組
1 相続税の無申告事案に対する調査状況
- 無申告事案は、申告納税制度の下で自発的に適正な申告・納税を行っている納税者の税に対する公平感を著しく損なうものであることから、国税局・税務署では資料情報の更なる収集・活用など無申告事案の把握のための取組を積極的に行い、的確な課税処理に努めています。
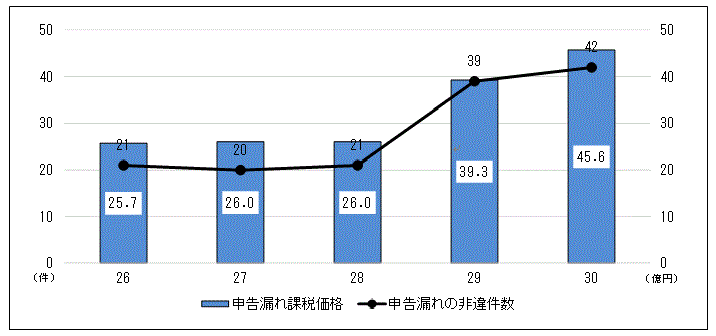
- 平成30事務年度においては、相続税の無申告事案に対する実地調査を46件(前年対比100.0%)実施しました。このうち、申告漏れの非違があったものは42件(同107.7%)、追徴税額の総額は5.5億円(同226.9%)となっています。
事務年度等
項目 |
平成29事務年度 | 平成30事務年度 | ||||
|---|---|---|---|---|---|---|
| 対前事務年度比 | ||||||
|
実地調査件数 | 件 46 |
件 46 |
% 100.0 |
||
|
申告漏れ等の非違件数 | 件 39 |
件 42 |
% 107.7 |
||
|
非違の割合 ( /) |
% 84.8 |
% 91.3 |
ポイント 6.5 |
||
|
申告漏れ課税価格 | 億円 39.3 |
億円 45.6 |
% 116.0 |
||
|
追 徴 税 額 |
本税 | 億円 1.9 |
億円 4.5 |
% 232.4 |
|
|
加算税 | 億円 0.5 |
億円 1.0 |
% 205.2 |
||
|
合計 | 億円 2.4 |
億円 5.5 |
% 226.9 |
||
|
1 件 当 た り |
実 地 調 査 |
申告漏れ課税価格 ( /) |
万円 8,552 |
万円 9,916 |
% 116.0 |
|
追徴税額 ( /) |
万円 530 |
万円 1,203 |
% 226.9 |
||
2 贈与税に対する調査状況
- 国税局・税務署では、相続税の補完税である贈与税の適正な課税を実現するために、積極的に資料情報を収集するとともに、あらゆる機会を通じて財産移転の把握に努めており、無申告事案を中心に、贈与税の調査を実施しています。
- 平成30事務年度においては、贈与税事案に対する実地調査を50件(前年対比49.5%)実施しました。このうち、申告漏れ等の非違があった件数は49件(同53.3%)、追徴税額の総額は0.3億円(同21.7%)となっています。
事務年度等
項目 |
平成29事務年度 | 平成30事務年度 | ||||
|---|---|---|---|---|---|---|
| 対前事務年度比 | ||||||
|
実地調査件数 | 件 101 |
件 50 |
% 49.5 |
||
|
申告漏れ等の非違件数 | 件 92 |
件 49 |
% 53.3 |
||
|
申告漏れ課税価格 | 億円 4.6 |
億円 1.6 |
% 35.2 |
||
|
追徴税額 | 億円 1.3 |
億円 0.3 |
% 21.7 |
||
|
1 件 当 た り |
実 地 調 査 |
申告漏れ課税価格 ( /) |
万円 453 |
万円 323 |
% 71.2 |
|
追徴税額 ( /) |
万円 126 |
万円 55 |
% 43.8 |
||
(注) 相続税の調査事績には含んでいない。
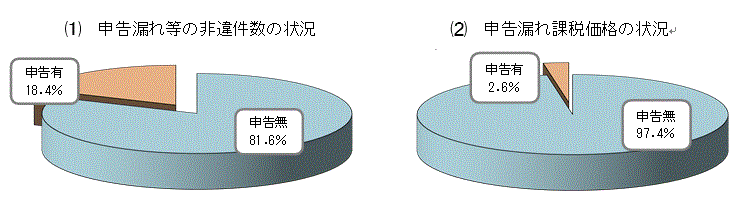
〇 調査事績に占める無申告事案の状況(平成30事務年度)
〇 調査事績に係る財産別非違件数(平成30事務年度)
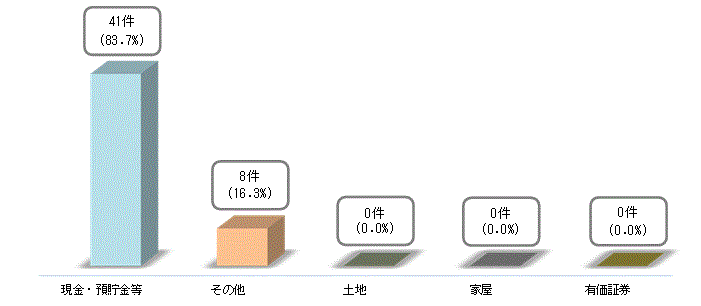
(注) 各財産の件数は非違件数(延件数)、( )内の数値は構成比。
Ⅲ 参考計表
1 申告漏れ相続財産の金額の推移
2 申告漏れ相続財産の金額の構成比の推移