3 主要な取組
消費税還付申告法人に対する取組~不正に還付申告を行っていた法人から約7千万円を追徴~
 消費税は、預り金的性格を有するため、適正な税務執行が一層求められています。
- 特に、消費税について虚偽の申告により不正に還付金を得るケースも見受けられるため、こうした不正還付等を行っていると認められる法人を的確に選定し、厳正な調査を実施しています。
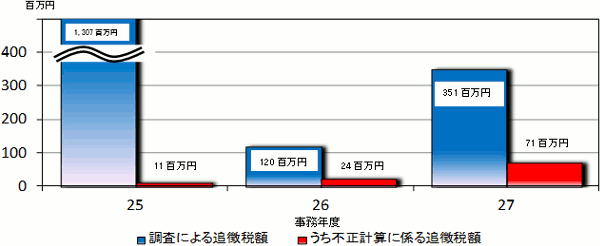
- 平成27事務年度においては、消費税還付申告法人216件(前年対比121.3%)に対し調査を実施し、消費税約3億5千万円(同292.5%)を追徴課税しました。また、そのうち28件(同155.6%)は不正に還付金額の水増しなどを行っており、約7千万円(同295.8%)を追徴課税しました。
| 事務年度等 | 25 | 26 | 27 | |||
|---|---|---|---|---|---|---|
| 項目 | 前年対比 | |||||
| 実地調査件数 | 件 | 220 | 178 | 216 | % 121.3 |
|
| 非違があった件数 | 件 | 129 | 91 | 123 | % 135.2 |
|
| うち不正計算があった件数 | 件 | 25 | 18 | 28 | % 155.6 |
|
| 調査による追徴税額 | 百万円 | 1,307 | 120 | 351 | % 292.5 |
|
| うち不正計算に係る追徴税額 | 百万円 | 11 | 24 | 71 | % 295.8 |
|
○ 消費税還付申告法人に対する追徴税額の推移
無申告法人に対する取組~無申告法人から約4億円を追徴~
- 事業を行っている(稼働)にもかかわらず申告をしていない法人を放置しておくことは、納税者の公平感を著しく損なうものであることから、札幌国税局では、こうした稼働無申告法人に対する調査に重点的に取り組んでいます。
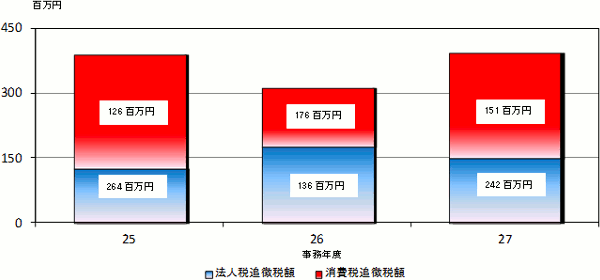
- 平成27事務年度においては、事業を行っていると見込まれる無申告法人に対して調査を実施し、法人税約1億5千万円(前年対比85.8%)、消費税約2億4千万円(同177.9%)、合わせて約4億円(同126.0%)を追徴課税しました
- このうち、稼働している実態を隠し、意図的に無申告であった法人に対し、法人税約1億円(同91.1%)、消費税約3千万円(同142.1%)を追徴課税しました。
| 事務年度等 | 25 | 26 | 27 | ||||
|---|---|---|---|---|---|---|---|
| 項目 | 前年対比 | ||||||
| 法人税 | 実地調査件数 | 件 | 156 | 116 | 111 | % 95.7 |
|
| うち意図的な無申告法人を把握した件数 | 件 | 10 | 11 | 19 | % 172.7 |
||
| 追徴税額 | 百万円 | 126 | 176 | 151 | % 85.8 |
||
| うち意図的な無申告法人に係る追徴税額 | 百万円 | 81 | 112 | 102 | % 91.1 |
||
| 消費税 | 実地調査件数 | 件 | 159 | 115 | 112 | % 97.4 |
|
| うち意図的な無申告法人を把握した件数 | 件 | 10 | 9 | 13 | % 144.4 |
||
| 追徴税額 | 百万円 | 264 | 136 | 242 | % 177.9 |
||
| うち意図的な無申告法人に係る追徴税額 | 百万円 | 88 | 19 | 27 | % 142.1 |
||
| 追徴税額合計 | 百万円 | 390 | 312 | 393 | % 126.0 |
||
| うち意図的な無申告法人に係る追徴税額 | 百万円 | 169 | 131 | 129 | % 98.5 |
||
○ 無申告法人に対する法人税及び消費税の追徴税額の推移