平成27年11月
札幌国税局
平成26事務年度における相続税の調査の状況について
相続税について、平成26事務年度(平成26年7月から平成27年6月までの間)に札幌国税局及び管内の税務署で実施した実地調査の状況をまとめましたのでお知らせします。
1 実地調査件数及び申告漏れ等の非違件数
相続税の実地調査については、平成24年中に発生した相続を中心に、国税局及び税務署で収集した資料情報等から申告額が過少であると想定されるものや、申告義務があるにもかかわらず無申告と想定されるものなどに対して実施しました。
実地調査の件数は344件(平成25事務年度367件)、このうち申告漏れ等の非違があった件数は280件(平成25事務年度311件)で、非違割合は81.4%(平成25事務年度84.7%)となっています。
2 申告漏れ課税価格
申告漏れ課税価格は78億3千万円(平成25事務年度71億7千万円)で、実地調査1件当たりでは2,276万円(平成25事務年度1,955万円)となっています。
3 申告漏れ相続財産の金額の内訳
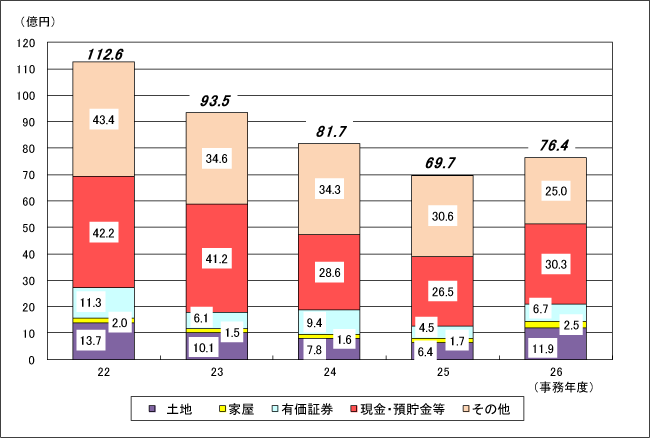
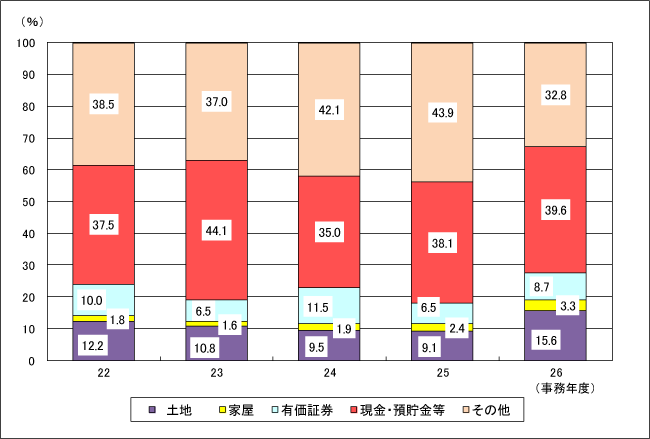
申告漏れ相続財産の金額の内訳は、現金・預貯金等30億3千万円(平成25事務年度26億5千万円)が最も多く、続いて土地11億9千万円(平成25事務年度6億4千万円)、有価証券6億7千万円(平成25事務年度4億5千万円)の順となっています。
4 追徴税額
追徴税額(加算税を含む。)は11億5千万円(平成25事務年度11億2千万円)で、実地調査1件当たりでは335万円(平成25事務年度305万円)となっています。
5 重加算税の賦課件数
重加算税の賦課件数は24件(平成25事務年度18件)、賦課割合は8.6%(平成25事務年度5.8%)となっています。
(別表)相続税の調査事績
| 事務年度 | 平成25事務年度 | 平成26事務年度 | |||
|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||
 |
実地調査件数 | 件 | 件 | % | |
| 367 | 344 | 93.7 | |||
 |
申告漏れ等の非違件数 | 件 | 件 | % | |
| 311 | 280 | 90.0 | |||
 |
非違割合 ( /)
|
% | % | ポイント | |
| 84.7 | 81.4 |  3.3 |
|||
 |
重加算税賦課件数 | 件 | 件 | % | |
| 18 | 24 | 133.3 | |||
 |
重加算税賦課割合 ( /)
|
% | % | ポイント | |
| 5.8 | 8.6 | 2.8 | |||
 |
申告漏れ課税価格(※) | 億円 | 億円 | % | |
| 71.7 | 78.3 | 109.2 | |||
 |
のうち重加算税賦課対象 |
億円 | 億円 | % | |
| 4.8 | 5.3 | 110.1 | |||
 |
追徴税額 | 本税 | 億円 | 億円 | % |
| 9.8 | 10.1 | 102.5 | |||
 |
加算税 | 億円 | 億円 | % | |
| 1.4 | 1.5 | 105.9 | |||
 |
合計 | 億円 | 億円 | % | |
| 11.2 | 11.5 | 102.9 | |||
 |
実地調査1件当たり |
申告漏れ課税価格(※) ( /)
|
万円 | 万円 | % |
| 1,955 | 2,276 | 116.4 | |||
 |
追徴税額 ( /)
|
万円 | 万円 | % | |
| 305 | 335 | 109.8 | |||
(※) 「申告漏れ課税価格」は、申告漏れ相続財産額(相続時精算課税適用財産を含む。)から、被相続人の債務・葬式費用の額(調査による増減分)を控除し、相続開始前3年以内の被相続人から法定相続人等への生前贈与財産額(調査による増減分)を加えたものである。このため、付表1「申告漏れ相続財産の金額の推移」の金額と一致しない。
(付表1)申告漏れ相続財産の金額推移
(付表2)申告漏れ相続財産の金額の構成比の推移
(付表3)無申告事案に係る調査事績
無申告事案は、申告納税制度の下で自発的に適正な申告・納税を行っている納税者の税に対する公平感を著しく損なうものであるため、資料情報の更なる収集・活用など無申告事案の把握のための取組を積極的に行い、的確な課税処理に努めています。
| 事務年度 | 平成25事務年度 | 平成26事務年度 | |||
|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||
|
実地調査件数 | 件 | 件 | % | |
| 25 | 37 | 148.0 | |||
|
申告漏れ等の非違件数 | 件 | 件 | % | |
| 17 | 21 | 123.5 | |||
|
非違の割合 ( /)
|
% | % | ポイント | |
| 68.0 | 56.8 |
11.2 |
|||
|
申告漏れ課税価格 | 億円 | 億円 | % | |
| 19.5 | 25.7 | 131.9 | |||
|
追徴税額 | 本税 | 億円 | 億円 | % |
| 0.5 | 1.0 | 215.7 | |||
|
加算税 | 億円 | 億円 | % | |
| 0.1 | 0.2 | 184.8 | |||
|
合計 | 億円 | 億円 | % | |
| 0.6 | 1.2 | 210.0 | |||
|
実地調査1件当たり |
申告漏れ課税価格 ( /)
|
万円 | 万円 | % |
| 7,803 | 6,952 | 89.1 | |||
|
追徴税額 ( /)
|
万円 | 万円 | % | |
| 224 | 317 | 141.9 | |||
国税局・税務署においては、実地による税務調査を適切に実施する一方で、納税者の自発的な納税義務の履行支援等を目的とした実地調査以外の多様な手法を効果的・効率的に活用し、適正申告の確保に努めています。
その一環として、税務署が保有する情報から相続税の無申告が想定される者に対し、無申告理由のお尋ね等による書面照会を行うなど、自発的な期限後申告書の提出を促す取組も実施しております。
(付表4)贈与税に係る調査事績
国税局・税務署では、相続税の補完税である贈与税の適正な課税を実現するため、積極的に資料情報を収集するとともに、相続税調査等、あらゆる機会を通じて財産移転の把握に努めており、無申告事案を中心に、本事務年度も積極的に贈与税の調査を実施します。
また、納税者の自発的な納税義務の履行支援等を目的とした実地調査以外の多様な手法を効果的・効率的に活用し、適正申告の確保に努めています。
| 事務年度 | 平成25事務年度 | 平成26事務年度 | |||
|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||
|
実地調査件数 | 件 | 件 | % | |
| 78 | 125 | 160.3 | |||
|
申告漏れ等の非違件数 | 件 | 件 | % | |
| 71 | 115 | 162.0 | |||
|
申告漏れ課税価格 | 億円 | 億円 | % | |
| 3.2 | 5.3 | 162.3 | |||
|
追徴税額 | 億円 | 億円 | % | |
| 0.7 | 1.3 | 191.8 | |||
|
実地調査1件当たり |
申告漏れ課税価格 ( /)
|
万円 | 万円 | % |
| 416 | 422 | 101.3 | |||
|
追徴税額 ( /)
|
万円 | 万円 | % | |
| 85 | 102 | 119.7 | |||
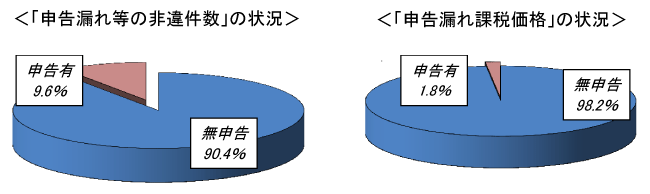
1. 調査事績に占める無申告事案の状況(平成26事務年度)
2. 調査事績に係る申告漏れ財産の内訳(平成26事務年度)
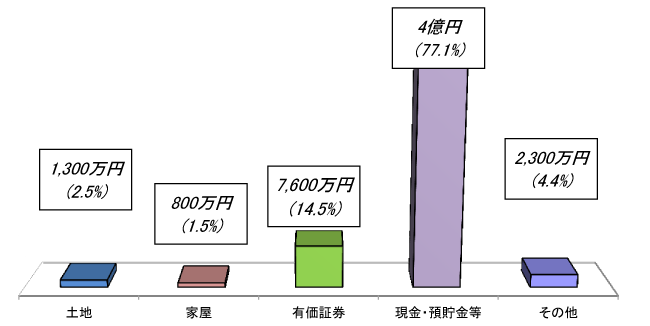
(注) 各財産の金額は申告漏れ課税価格、( )内の数値は構成比。