平成30年12月
大阪国税局
平成29事務年度における相続税の調査の状況について
1 実地調査件数及び申告漏れ等の非違件数
相続税の実地調査は、平成27年に発生した相続を中心に、国税局及び税務署で収集した資料情報等から申告額が過少であると想定される事案や、申告義務があるにもかかわらず無申告と想定される事案等について実施しました。
実地調査の件数は2,238件(平成28事務年度1,954件)、このうち申告漏れ等の非違があった件数は1,906件(平成28事務年度1,667件)で、非違割合は85.2%(平成28事務年度85.3%)となっています。
2 申告漏れ課税価格
申告漏れ課税価格は608億円(平成28事務年度589億円)で、実地調査1件当たりでは2,717万円(平成28事務年度3,016万円)となっています。
3 申告漏れ相続財産の金額の内訳
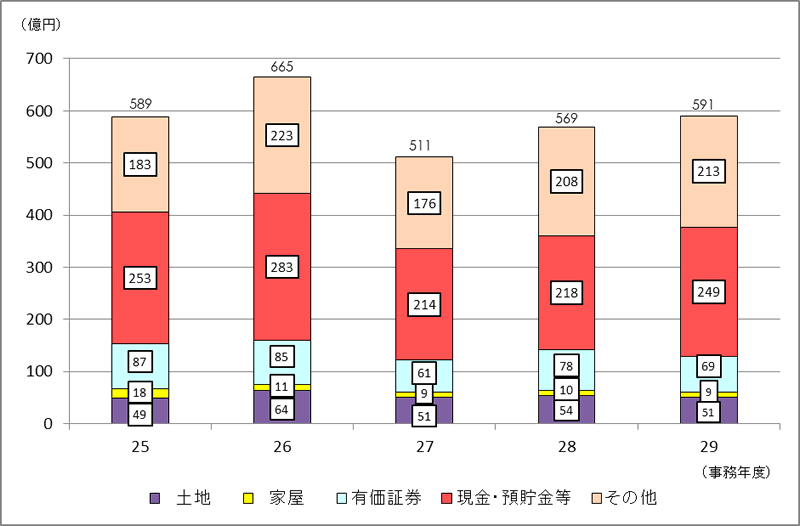
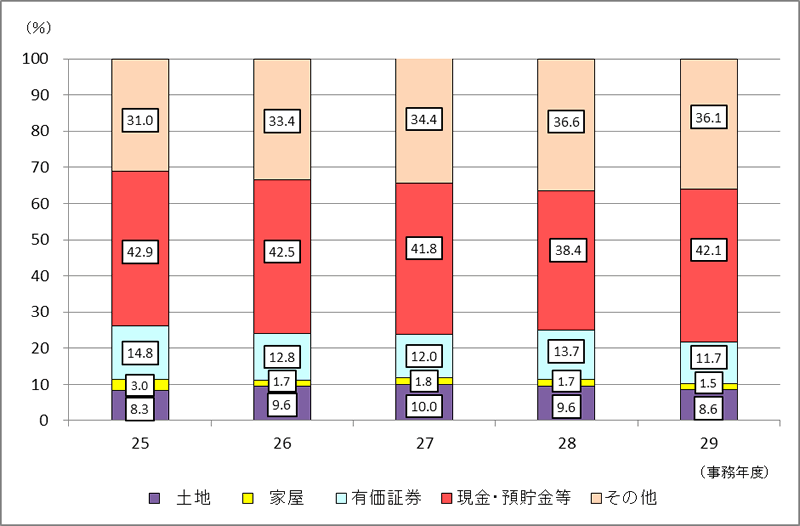
申告漏れ相続財産の金額の内訳は、現金・預貯金等249億円(平成28事務年度218億円)が最も多く、続いて有価証券69億円(平成28事務年度78億円)、土地51億円(平成28事務年度54億円)の順となっています。
4 追徴税額
追徴税額(加算税を含む。)は122億円(平成28事務年度123億円)で、実地調査1件当たりでは544万円(平成28事務年度632万円)となっています。
5 重加算税の賦課件数
重加算税の賦課件数は162件(平成28事務年度151件)、賦課割合は8.5%(平成28事務年度9.1%)となっています。
6 「簡易な接触」による接触件数等
実地調査のほか、文書、電話による連絡又は来署依頼による面接により申告漏れ、計算誤り等がある申告を是正するなどの接触(以下「簡易な接触」といいます。)を実施しています。
平成29事務年度における簡易な接触の件数は2,096件(平成28事務年度1,471件)、このうち申告漏れ等の非違及び回答等があった件数は1,353件(平成28事務年度903件)で、この割合は64.6%(平成28事務年度61.4%)となっています。
(別表1) 相続税の調査事績
| 事務年度等 | 平成28事務年度 | 平成29事務年度 | |||
|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||
 |
実地調査件数 | 件 | 件 | % | |
| 1,954 | 2,238 | 114.5 | |||
 |
申告漏れ等の非違件数 | 件 | 件 | % | |
| 1,667 | 1,906 | 114.3 | |||
 |
非違割合(/) |
% | % | ポイント | |
| 85.3 | 85.2 | ▲0.1 | |||
 |
重加算税賦課件数 | 件 | 件 | % | |
| 151 | 162 | 107.3 | |||
 |
重加算税賦課割合(/) |
% | % | ポイント | |
| 9.1 | 8.5 | ▲0.6 | |||
 |
申告漏れ課税価格(※) | 億円 | 億円 | % | |
| 589 | 608 | 103.2 | |||
 |
のうち重加算税賦課対象 |
億円 | 億円 | % | |
| 71 | 67 | 93.5 | |||
 |
追徴税額 | 本税 | 億円 | 億円 | % |
| 107 | 107 | 99.5 | |||
 |
加算税 | 億円 | 億円 | % | |
| 16 | 15 | 93.6 | |||
 |
合計 | 億円 | 億円 | % | |
| 123 | 122 | 98.7 | |||
 |
実地調査1件当たり | 申告漏れ課税価格(※)(/) |
万円 | 万円 | % |
| 3,016 | 2,717 | 90.1 | |||
 |
追徴税額(/) |
万円 | 万円 | % | |
| 632 | 544 | 86.2 | |||
(※) 「申告漏れ課税価格」は、申告漏れ相続財産額(相続時精算課税適用財産を含む。)から、被相続人の債務・葬式費用の額(調査による増減分)を控除し、相続開始前3年以内の被相続人から法定相続人等への生前贈与財産額(調査による増減分)を加えたものである。このため、付表1「申告漏れ相続財産の金額の推移」の金額と一致しない。
(付表1) 申告漏れ相続財産の金額の推移
(付表2) 申告漏れ相続財産の金額の構成比の推移
(別表2) 簡易な接触に係る事績
国税局においては、実地による税務調査を適切に実施する一方で、実地調査以外の多様な手法を効果的・効率的に活用し、適正申告の確保に努めています。
特に、平成27年1月の相続税基礎控除額の引下げ等により、申告件数が大幅に増加したことも踏まえ、具体的には次のような取組を積極的に行っております。
- 保有する資料情報等から相続税の無申告が想定される納税者等に対し、書面照会を行うことによる、自発的な期限後申告書の提出を促す取組
- 調査すべき問題点が限られている事案に対し、実地に赴かないで、電話や来署依頼による調査を実施し、より効率的に納税者等に接触する取組
| 事務年度等 | 平成28事務年度 | 平成29事務年度 | |||
|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||
|
簡易な接触件数 | 件 | 件 | % | |
| 1,471 | 2,096 | 142.5 | |||
|
申告漏れ等の非違件数 | 件 | 件 | % | |
| 279 | 312 | 111.8 | |||
|
回答等の件数(※) | 件 | 件 | % | |
| 624 | 1,041 | 166.8 | |||
|
申告漏れ等の非違及び回答等の件数(+) |
件 | 件 | % | |
| 903 | 1,353 | 149.8 | |||
|
非違及び回答等の割合(/) |
% | % | ポイント | |
| 61.4 | 64.6 | 3.2 | |||
|
申告漏れ課税価格 | 億円 | 億円 | % | |
| 59 | 78 | 133.0 | |||
|
追徴税額 | 本税 | 億円 | 億円 | % |
| 5 | 7 | 147.3 | |||
|
加算税 | 億円 | 億円 | % | |
| 0.2 | 0.4 | 149.8 | |||
|
合計 | 億円 | 億円 | % | |
| 5.1 | 7.5 | 147.4 | |||
|
簡易な接触1件当たり | 申告漏れ課税価格(/) |
万円 | 万円 | % |
| 398 | 372 | 93.3 | |||
|
追徴税額(/) |
万円 | 万円 | % | |
| 35 | 36 | 103.5 | |||
(※) 「回答等の件数」とは、無申告が想定される者への書面照会に対する回答件数や、書類の提出依頼に対する書類提出件数のことをいう。
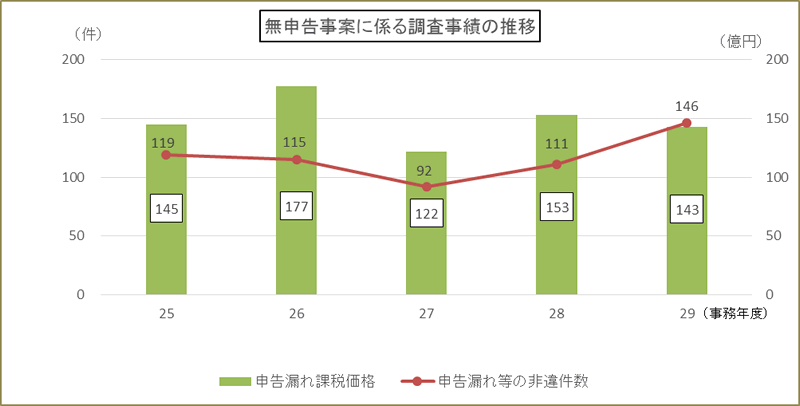
(参考1) 無申告事案に係る調査事績
無申告事案は、申告納税制度の下で自発的に適正な申告・納税を行っている納税者の税に対する公平感を著しく損なうものであることから、資料情報の更なる収集・活用など無申告事案の把握のための取組を積極的に行い、的確な課税処理に努めています。
| 事務年度等 | 平成28事務年度 | 平成29事務年度 | |||
|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||
|
実地調査件数 | 件 | 件 | % | |
| 132 | 180 | 136.4 | |||
|
申告漏れ等の非違件数 | 件 | 件 | % | |
| 111 | 146 | 131.5 | |||
|
非違の割合(/) |
% | % | ポイント | |
| 84.1 | 81.1 | ▲3.0 | |||
|
申告漏れ課税価格 | 億円 | 億円 | % | |
| 153 | 143 | 93.4 | |||
|
追徴税額 | 本税 | 億円 | 億円 | % |
| 15 | 10 | 65.0 | |||
|
加算税 | 億円 | 億円 | % | |
| 2 | 2 | 97.5 | |||
|
合計 | 億円 | 億円 | % | |
| 17 | 12 | 69.0 | |||
|
実地調査1件当たり | 申告漏れ課税価格(/) |
万円 | 万円 | % |
| 11,572 | 7,929 | 68.5 | |||
|
追徴税額(/) |
万円 | 万円 | % | |
| 1,290 | 653 | 50.6 | |||
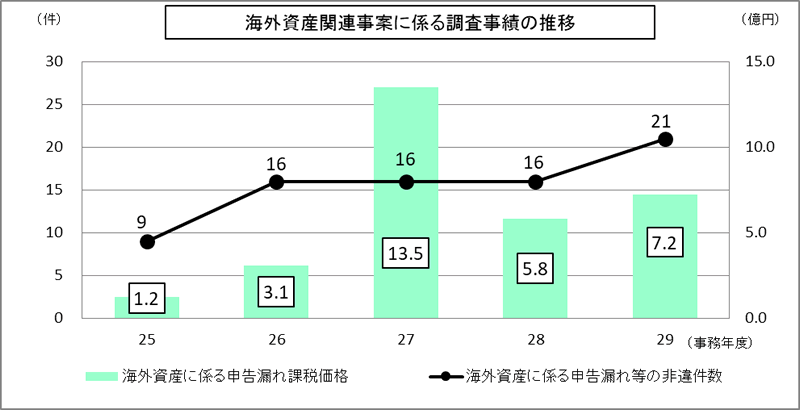
(参考2-1) 海外資産関連事案に係る調査事績
納税者の資産運用の国際化に対応し、相続税の適正な課税を実現するため、相続税調査の実施に当たっては、租税条約等に基づく情報交換制度のほか、平成30年9月に初回交換が行われたCRS情報(共通報告基準に基づく非居住者金融口座情報)などを効果的に活用し、海外資産の把握に努めています。資料情報や相続人・被相続人の居住形態等から海外資産の相続が想定される事案など、海外資産関連事案については、本事務年度においても積極的に調査を実施します。
| 事務年度等 | 平成28事務年度 | 平成29事務年度 | |||||
|---|---|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||||
|
海外資産関連事案に係る実地調査件数 | 件 | 件 | % | |||
| 156 | 227 | 145.5 | |||||
|
海外資産に係る申告漏れ等の非違件数 | 131 | 件 | 184 | 件 | 140.5 | % |
| 16 | 21 | 131.3 | |||||
|
海外資産に係る重加算税賦課件数 | 10 | 件 | 12 | 件 | 120.0 | % |
| 2 | - | - | |||||
|
海外資産に係る申告漏れ課税価格 | 42 | 億円 | 68 | 億円 | 162.3 | % |
| 6 | 7 | 124.4 | |||||
|
のうち重加算税賦課対象 |
3 | 億円 | 5 | 億円 | 190.6 | % |
| 0.7 | - | - | |||||
|
非違1件当たりの申告漏れ課税価格(/) |
3,221 | 万円 | 3,722 | 万円 | 115.5 | % |
| 3,631 | 3,441 | 94.8 | |||||
- (注1)海外資産関連事案とは、相続又は遺贈により取得した財産のうちに海外資産が存するもの、相続人、受遺者又は被相続人が日本国外の居住者であるもの、海外資産等に関する資料情報があるもの、外資系金融機関との取引のあるもの等のいずれかに該当する事案をいう。
- (注2)左肩数は、国内資産に係る非違も含めた計数を示す。
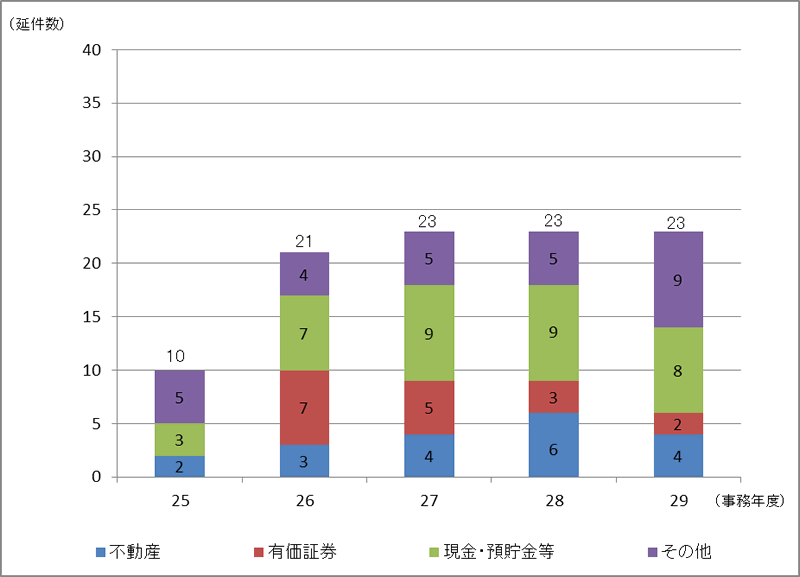
(参考2-2) 海外資産関連事案に係る財産別非違件数の推移
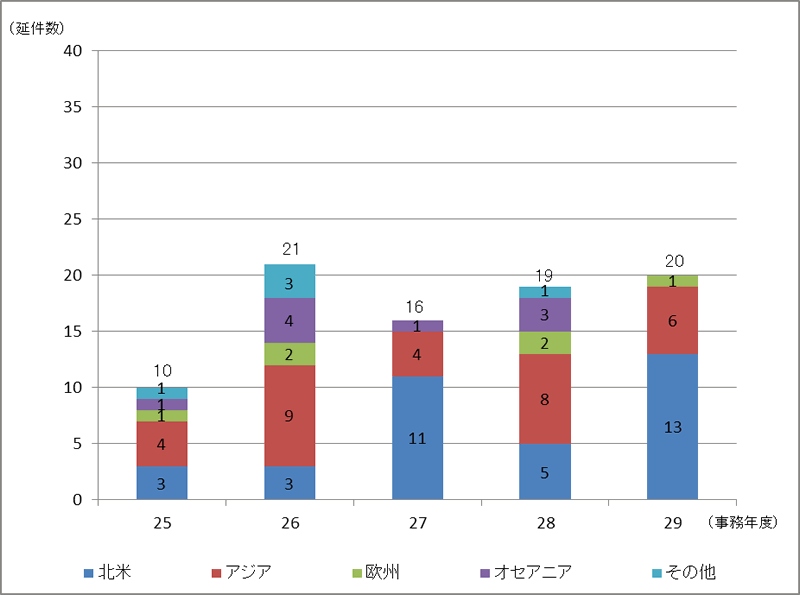
(参考2-3) 海外資産関連事案に係る地域別非違件数の推移
(参考3) 贈与税に係る調査事績
国税局では、相続税の補完税である贈与税の適正な課税を実現するため、積極的に資料情報を収集するとともに、あらゆる機会を通じて贈与の事実の把握に努めており、無申告事案を中心に、本事務年度も積極的に贈与税の調査を実施します。
また、納税者の自発的な納税義務の履行支援を目的とした実地調査以外の多様な手法を効果的・効率的に活用し、適正申告の確保に努めています。
| 事務年度等 | 平成28事務年度 | 平成29事務年度 | |||
|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||
|
実地調査件数 | 件 | 件 | % | |
| 751 | 829 | 110.4 | |||
|
申告漏れ等の非違件数 | 件 | 件 | % | |
| 720 | 794 | 110.3 | |||
|
申告漏れ課税価格 | 億円 | 億円 | % | |
| 1,772 | 40 | 2.3 | |||
|
追徴税額 | 億円 | 億円 | % | |
| 407 | 12 | 2.8 | |||
|
実地調査1件当たり | 申告漏れ課税価格(/) |
万円 | 万円 | % |
| 23,593 | 484 | 2.1 | |||
|
追徴税額(/) |
万円 | 万円 | % | |
| 5,418 | 140 | 2.6 | |||
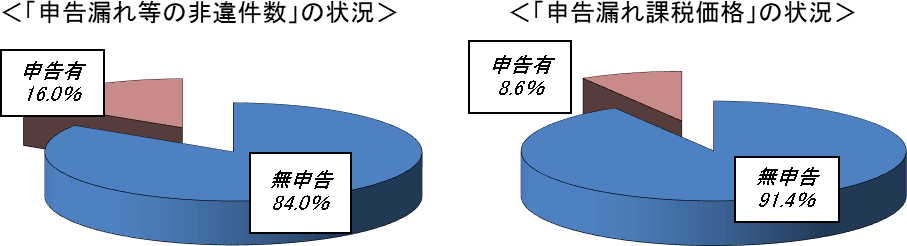
1.調査事績に占める無申告事案の状況(平成29事務年度)
○ 国税局では、あらゆる機会を通じて把握した資産保有・移動状況に関する情報を蓄積・活用するなどして、贈与税の無申告事案の積極的な調査に努めています。
2.調査事績に係る財産別非違件数(平成29事務年度)
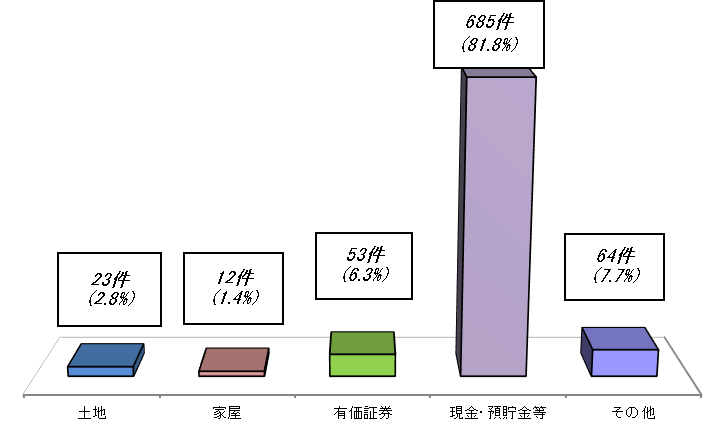
(注) 各財産の件数は非違件数(延件数)、( )内の数値は構成比