Ⅱ 法人税等の調査事績
1 平成23事務年度における法人税・法人消費税の調査事績の概要
◆ 法人税実地調査件数の約8割に申告誤り
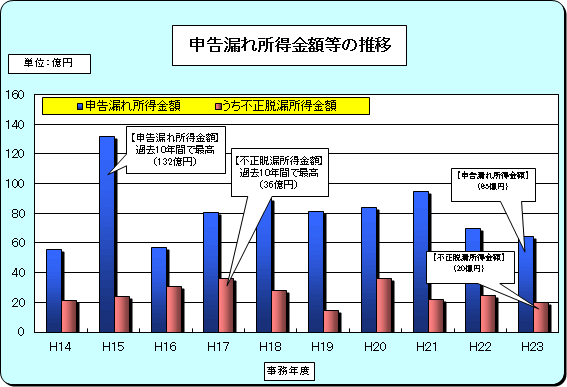
◆ 法人税実地調査の申告漏れ所得金額は約65億円
平成23事務年度において、大口・悪質な不正計算が想定される法人など調査必要度が高い法人652件(前年対比107.2%)について実地調査を実施しました。
このうち、法人税の非違があった法人は501件(同102.9%)、その申告漏れ所得金額は、64億6,600万円(同92.1%)、内不正所得金額20億700万円(同81.1%)、追徴税額は12億5,400万円(同81.3%)となっています。
事務年度等
項目 |
22 | 23 | |||
|---|---|---|---|---|---|
| 前年対比(%) | |||||
| 実地調査件数 | 件 | 608 | 652 | 107.2 | |
| 非違があった件数 | 件 | 487 | 501 | 102.9 | |
| 非違発見割合 | % | 80.1 | 76.8 |  3.3P |
|
| 申告漏れ所得金額 | 百万円 | 7,018 | 6,466 | 92.1 | |
| うち不正所得金額 | 百万円 | 2,475 | 2,007 | 81.1 | |
| 調査による追徴税額 | 百万円 | 1,542 | 1,254 | 81.3 | |
◆ 不正発見割合の高い業種は、「農業・畜産業」、「管工事」、「土木工事」
平成23事務年度の調査において、法人税の不正発見割合の高い業種は、「農業・畜産業(55.0%)」「管工事(46.7%)」、「土木工事(43.3%)」の順となっています。
また、不正申告1件当たりの不正脱漏所得金額の大きな業種は、「自動車、中古自動車小売 (6,300万円)」、「一般土木建築工事(3,400万円)」、「その他の対個人サービス(2,200万円)」の順となっています。
○ 不正発見割合の高い業種順位(中分類)
(平成23事務年度)
| 順位 | 業種目 | 不正発見割合 | 不正申告1件あたり不正脱漏所得金額 | |
|---|---|---|---|---|
| (%) | 前年度順位 | (千円) | ||
| 1 | 農業・畜産業 | 55.0 | - | 11,636 |
| 2 | 管工事 | 46.7 | 1 | 11,851 |
| 3 | 土木工事 | 43.3 | 6 | 4,981 |
| 4 | 土木建築サービス | 41.4 | 10 | 4,801 |
| 5 | その他のサービス | 40.0 | 10 | 5,735 |
| 6 | その他の対事業所サービス | 35.3 | - | 5,242 |
| 7 | 一般土木建築工事 | 28.6 | - | 33,729 |
| 8 | その他の小売 | 27.3 | - | 10,796 |
| 8 | 職別土木建築工事 | 27.3 | 8 | 1,016 |
| 10 | 建築工事 | 26.1 | - | 10,090 |
| 順位 | 業種目 | 具体的な業種の内容 |
|---|---|---|
| 5 | その他のサービス | デザイン、各種教室・塾、各種コンサルタントなど技能・技術を提供を行う事業 |
| 6 | その他の対事業所サービス | 事業所に対しサービスを行なう事業(例:ビルメンテナンス、警備、人材派遣・職業紹介等) |
| 8 | その他の小売 | 他に分類されないその他の小売業(例:生花小売業、インテリア用品小売業等) |
○ 不正申告1件当たりの不正脱漏所得金額の大きな業種順位(法人税)
(平成23事務年度)
| 順位 | 業種目 | 不正申告1件あたり不正脱漏所得金額 | 不正発見割合 | |
|---|---|---|---|---|
| (千円) | 前年度順位 | (%) | ||
| 1 | 自動車・中古自動車小売 | 62,787 | - | 25.0 |
| 2 | 一般土木建築工事 | 33,729 | 6 | 28.6 |
| 3 | その他の対個人サービス | 22,287 | 10 | 25.0 |
| 4 | 管工事 | 11,851 | - | 46.7 |
| 5 | 農業・畜産業 | 11,636 | - | 55.0 |
| 6 | その他の小売 | 10,796 | 9 | 27.3 |
| 7 | 建売、土地売買 | 10,492 | 1 | 9.1 |
| 8 | 建築工事 | 10,090 | - | 26.1 |
| 9 | その他のサービス | 5,735 | - | 40.0 |
| 10 | その他の不動産 | 5,413 | 8 | 20.0 |
| 順位 | 業種目 | 具体的な業種の内容 |
|---|---|---|
| 3 | その他の対個人サービス | 個人に対しサービスを行なう事業(例:レンタカー、スポーツ・娯楽用品賃貸、葬儀、結婚式場等) |
| 6 | その他の小売 | 他に分類されないその他の小売業(例:生花小売業、インテリア用品小売業等) |
| 9 | その他のサービス | デザイン、各種教室・塾、各種コンサルタントなど技能・技術の提供を行う事業 |
| 10 | その他の不動産 | 不動産賃貸、不動産の管理、コンサルタントなどを行う事業 |
◆ 無所得法人に対する調査件数の3割弱が不正計算
黒字申告割合が低調な中、本来、黒字でありながら赤字を装って申告することにより納税を免れている法人は、国民の公平感を著しく損なうものです。無所得法人に対しては、このような赤字の仮装や消費税の観点から、重点的な調査に取り組んでいます。
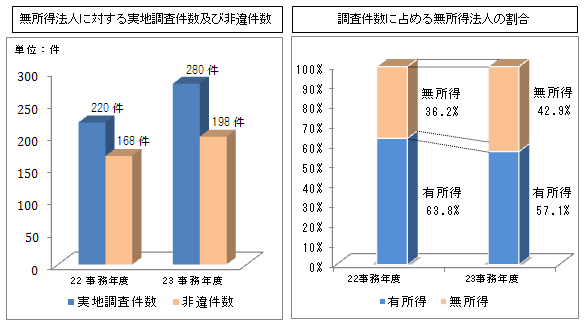
平成23事務年度においては、280件(前年対比127.3%)の無所得申告法人に対して調査を実施し、申告漏れ所得金額約36億3,600万円(同91.9%)を把握しました。
なお、調査した無所得申告法人のうち40件(同125.0%)は、本来黒字申告すべき法人であり課税した法人税額の合計は2億4,900万円(同53.9%)でした。
また、課税した消費税額の合計は1億300万円(同58.2%)となりました。
事務年度等
項目 |
22 | 23 | |||
|---|---|---|---|---|---|
| 前年対比(%) | |||||
| 実地調査件数 | 件 | 220 | 280 | 127.3 | |
| 非違があった件数 | 件 | 168 | 198 | 117.9 | |
| 不正計算があった件数 | 件 | 72 | 75 | 104.2 | |
| 不正発見割合 | % | 32.7 | 26.8 | 5.9P |
|
| 黒字に転換した件数 | 件 | 32 | 40 | 125.0 | |
| 申告漏れ所得金額 | 百万円 | 3,958 | 3,636 | 91.9 | |
| うち不正所得金額 | 百万円 | 933 | 697 | 74.7 | |
| 調査による追徴税額 | 百万円 | 462 | 249 | 53.9 | |
| 消費税の追徴税額 | 百万円 | 177 | 103 | 58.2 | |
◆ 法人消費税の調査件数の約6割に申告誤り、追徴税額約3億円
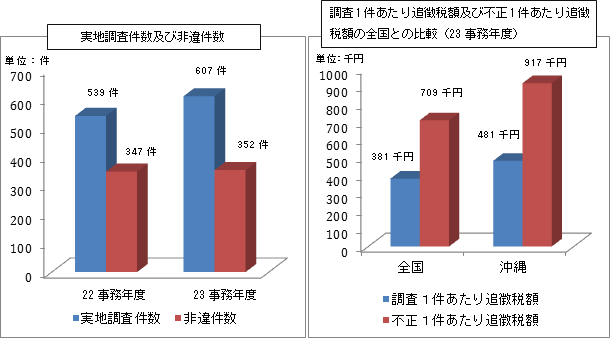
法人消費税については、法人税との同時調査等として607件(前年対比112.6%)の実地調査を実施しました。
このうち、消費税の非違があった法人は352件(同101.4%)、その追徴税額は2億9,200万円(同67.9%)となっています。
事務年度等
項目 |
22 | 23 | |||
|---|---|---|---|---|---|
| 前年対比(%) | |||||
| 実地調査件数 | 件 | 539 | 607 | 112.6 | |
| 非違があった件数 | 件 | 347 | 352 | 101.4 | |
| 非違があった割合 | % | 64.4 | 58.0 | 6.4P |
|
| 不正計算があった件数 | 件 | 152 | 132 | 86.8 | |
| 不正があった割合 | % | 28.2 | 21.7 | 6.5P |
|
| 調査による追徴税額 | 百万円 | 430 | 292 | 67.9 | |
| うち不正計算による追徴税額 | 百万円 | 171 | 121 | 70.8 | |
| 調査1件あたり追徴税額 | 千円 | 798 | 481 | 60.3 | |
| 不正1件あたり追徴税額 | 千円 | 1,125 | 917 | 81.5 | |