平成30事務年度における法人税等の調査事績について
Ⅰ 法人税等の調査事績の状況
1 法人税等の実地調査の状況
申告漏れ件数10%増、申告漏れ所得金額142億50百万円
平成30事務年度において、申告漏れが想定される法人2,193件(対前年比101.0%)について実地調査を実施した。
このうち、申告漏れのあった法人は1,661件(同110.4%)で、その申告漏れ所得金額は142億50百万円(同96.5%)となっている。
不正計算のあった法人13%増、不正所得金額53億37百万円
申告漏れのあった法人のうち、仮装又は隠蔽により所得を脱漏していた、いわゆる不正計算のあった法人は456件(対前年比113.4%)で、その不正所得金額は53億37百万円(同137.7%)となっている。
| 29事務年度 | 30事務年度 | |||||
|---|---|---|---|---|---|---|
| 対前年比 | ||||||
実地調査件数 |
2,171 | 件 | 2,193 | 件 | 101.0% | |
| 申告漏れのあった件数 | 1,505 | 件 | 1,661 | 件 | 110.4% | |
同上のうち不正計算のあった件数 |
402 | 件 | 456 | 件 | 113.4% | |
申告漏れ所得金額 |
14,763 | 百万円 | 14,250 | 百万円 | 96.5% | |
同上のうち不正所得金額 |
3,877 | 百万円 | 5,337 | 百万円 | 137.7% | |
| 調査1件当たりの申告漏れ所得金額(/) |
6,800 | 千円 | 6,498 | 千円 | 95.6% | |
| 不正申告1件当たりの不正所得金額(/) |
9,645 | 千円 | 11,704 | 千円 | 121.4% | |
| 追徴税額 | 本税額 | 2,292 | 百万円 | 2,837 | 百万円 | 123.8% |
| 加算税額 | 421 | 百万円 | 555 | 百万円 | 131.6% | |
| 追徴税額合計 | 2,713 | 百万円 | 3,392 | 百万円 | 125.0% | |
(注)追徴税額には地方法人税を含む。
2 不正発見割合及び不正計算の手口の状況
○ 不正発見割合の状況
平成30事務年度において法人税等の実地調査をした法人のうち、不正計算により所得を脱漏していた法人の割合は20.8%で、これを業種別でみると、料理・旅館・飲食業が54.5%と最も高く、次いで建設業25.0%、小売業24.3%の順となっている。
また、不正計算のあった法人のうち1件当たりの不正所得金額をみると、最も多いものは建設業の1,568万円となっている。
| 不正発見割合 | 1件当たり不正所得金額 | |||||
|---|---|---|---|---|---|---|
| 順位 | 前年順位 | 順位 | 前年順位 | |||
| % | 千円 | |||||
| 料理・旅館・飲食業 | 54.5 | 1 | 2 | 8,146 | 6 | 7 |
| 建設業 | 25.0 | 2 | 3 | 15,680 | 1 | 5 |
| 小売業 | 24.3 | 3 | 4 | 5,185 | 7 | 8 |
| サービス業 | 21.4 | 4 | 1 | 11,964 | 4 | 4 |
| その他の業 | 17.7 | 5 | 6 | 13,582 | 3 | 3 |
| 卸売業 | 16.0 | 6 | 8 | 14,379 | 2 | 1 |
| 運送業 | 14.6 | 7 | 5 | 11,352 | 5 | 2 |
| 製造業 | 12.7 | 8 | 7 | 5,153 | 8 | 6 |
| 全業種計 | 20.8 | 11,704 | ||||
※ 表示に誤りがありましたので、令和元年11月20日に内容を更新いたしました。(詳細は 正誤表 をご覧下さい。)
○ 不正計算の手口の状況
架空外注費を計上した不正計算がトップ
平成30事務年度において法人税等の実地調査をした法人のうち、不正所得金額が1千万円以上あった96法人について、不正所得金額を不正計算の形態別で見ると、架空外注費を計上していたものが10億33百万円(26.8%)と最も多く、次いで架空仕入れを計上していたものが7億63百万円(19.8%)、売上げ(収入金額)を除外していたものが7億21百万円(18.7%)の順となっている。
件数別に見ると、雑収入を除外していたものが60件(29.4%)と最も多く、次いで架空経費を計上していたものが44件(21.6%)、売上げ(収入金額)を除外していたものが37件(18.1%)の順となっている。
| 不正所得金額 | 延べ法人数 | |||
|---|---|---|---|---|
| 構成割合 | 構成割合 | |||
| 百万円 | % | 件 | % | |
| 架空外注費 | 1,033 | 26.8 | 26 | 12.7 |
| 架空仕入れ | 763 | 19.8 | 16 | 7.8 |
| 売上(収入金額)除外 | 721 | 18.7 | 37 | 18.1 |
| 架空経費 | 487 | 12.6 | 44 | 21.6 |
| 雑収入除外 | 438 | 11.4 | 60 | 29.4 |
| 棚卸除外 | 234 | 6.1 | 8 | 3.9 |
| 架空人件費 | 46 | 1.2 | 6 | 2.9 |
| その他 | 131 | 3.4 | 7 | 3.4 |
| 計 | 3,855 | 100.0 | 204 | 100.0 |
| (実法人数は96件) | ||||
(注)端数処理の関係で、「計」欄は一致しない場合がある。
Ⅱ 法人消費税の実地調査の概要
追徴税額は15億35百万円、過去10年で最多
平成30事務年度においては、法人消費税について、2,133件(対前年比100.5%)の実地調査を実施した。
このうち、非違があったものは1,244件(同110.3%)で、その追徴税額は、15億35百万円と、過去10年で最多の追徴税額となった。
調査した法人1件当たりの追徴税額は720千円で、前事務年度から257千円の増額となっている。
| 29事務年度 | 30事務年度 | ||||
|---|---|---|---|---|---|
| 対前年比 | |||||
| 実地調査件数 |
2,123 | 件 | 2,133 | 件 | 100.5% |
| 非違のあった件数 | 1,128 | 件 | 1,244 | 件 | 110.3% |
| 調査による追徴税額 |
983 | 百万円 | 1,535 | 百万円 | 156.2% |
| 調査1件当たりの追徴税額(/) |
463 | 千円 | 720 | 千円 | 155.5% |
(注)調査による追徴税額には地方消費税額(譲渡割額)及び加算税額を含む。
Ⅲ 源泉所得税等の調査事績の状況
調査による追徴税額は4億35百万円
平成30事務年度においては、2,897件(対前年比98.9%)の源泉徴収義務者について実地調査を実施した。
このうち、非違があったものは785件(同108.6%)で、その追徴税額は4億35百万円(同95.2%)となっている。
| 29事務年度 | 30事務年度 | ||||
|---|---|---|---|---|---|
| 対前年比 | |||||
| 実地調査件数 | 2,929 | 件 | 2,897 | 件 | 98.9% |
| 非違のあった件数 | 723 | 件 | 785 | 件 | 108.6% |
| 調査による追徴税額 | 457 | 百万円 | 435 | 百万円 | 95.2% |
(注)
- 1 平成25年1月1日以後に生じる所得に係る追徴税額から、復興特別所得税が含まれている。
- 2 調査による追徴税額には加算税額を含む。
Ⅳ 調査の取組状況
~還付申告を行っていた法人から6億78百万円を追徴~
消費税は、10月からの税率引上げ等により、国民の関心が極めて高く、適正な税務執行が一層求められている。
こうした中、消費税について虚偽の申告により不正に還付金を得るケースも見受けられることから、還付申告を行う法人に対する指導や調査に重点的に取り組んでいる。
平成30事務年度は、消費税還付申告法人127社に対して実地調査をした結果、78社(対前年比101.3%)から6億78百万円(同745.1%)の消費税額を追徴した。また、そのうち15社は不正に還付金額の水増しなどを行っており、51百万円を追徴した。
○ 消費税還付申告法人に対する消費税の実地調査の状況
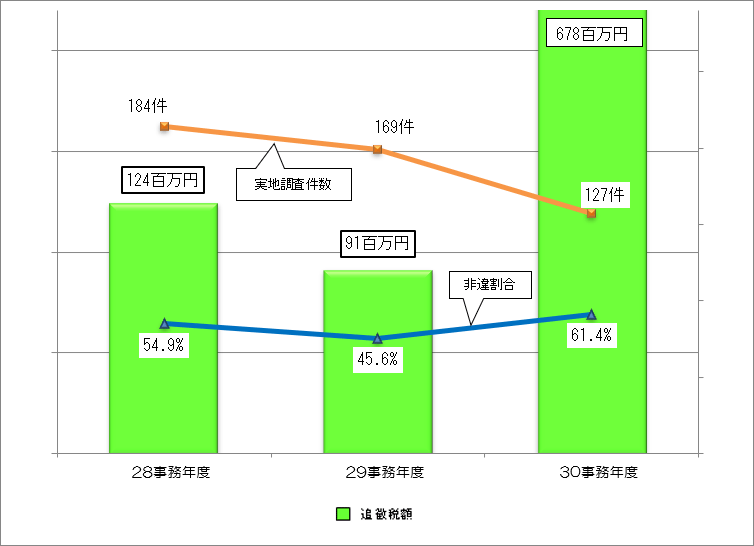
| 28事務年度 | 29事務年度 | 30事務年度 | ||||
|---|---|---|---|---|---|---|
| 実地調査件数 | 件 | 184 | 169 | 127 | ||
| 消費税 | 非違があった件数 | 件 | 101 | 77 | 78 | |
| 同上のうち、不正計算を行っていた件数 | 件 | 10 | 12 | 15 | ||
| 追徴税額 | 百万円 | 124 | 91 | 678 | ||
| 同上のうち、不正計算に係る追徴本税額 | 百万円 | 8 | 5 | 51 | ||
~海外取引調査で12億81百万円の申告漏れを把握~
経済社会の国際化の進展により、企業や個人の国境を越えた事業、投資活動がますます活発化している。こうした中、国税当局は海外取引を有する法人(以下「海外取引法人」という。)に対する指導や調査に重点的に取り組んでいる。
平成30事務年度は、海外取引法人281社に対して実地調査をした結果、133社(対前年比82.6%)から海外取引に係る申告漏れ所得金額12億81百万円(同60.2%)、うち不正所得金額2億2百万円を把握した。
○ 海外取引法人に対する実地調査の状況
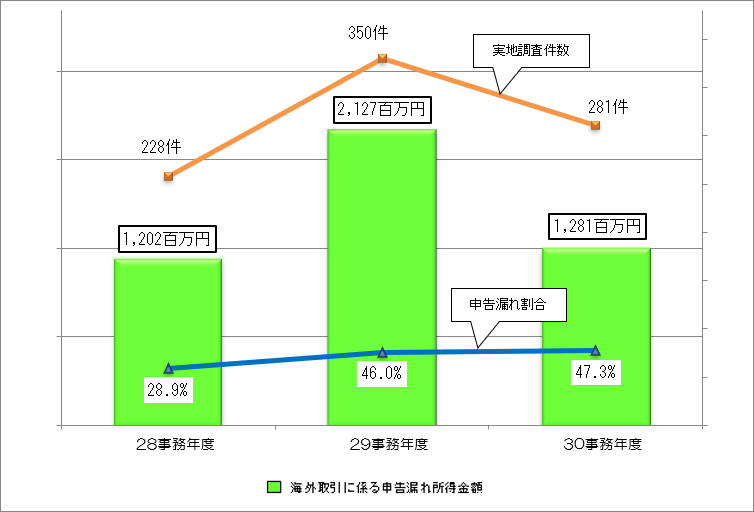
| 28事務年度 | 29事務年度 | 30事務年度 | ||||
|---|---|---|---|---|---|---|
| 実地調査件数 | 件 | 228 | 350 | 281 | ||
| 法人税 | 海外取引に係る申告漏れのあった件数 | 件 | 66 | 161 | 133 | |
| 同上のうち、不正計算のあった件数 | 件 | 5 | 20 | 19 | ||
| 海外取引に係る申告漏れ所得金額 | 百万円 | 1,202 | 2,127 | 1,281 | ||
| 同上のうち、不正計算に係る所得金額 | 百万円 | 46 | 529 | 202 | ||