平成29事務年度における法人税等の調査事績について
Ⅰ 法人税等の調査事績の状況
1 法人税等の実地調査の状況
申告漏れ件数 過去6年で最多、申告漏れ所得金額147億63百万円
平成29事務年度において、申告漏れが想定される法人2,171件(対前年比105.8%)について実地調査を実施した。
このうち、申告漏れのあった法人は1,505件(同106.4%)で、その申告漏れ所得金額は147億63百万円(同100.7%)となっている。
不正計算のあった法人11%増、不正所得金額38億77百万円
申告漏れのあった法人のうち、仮装又は隠蔽により所得を脱漏していた、いわゆる不正計算のあった法人は402件(対前年比111.0%)で、その不正所得金額は38億77百万円(同119.2%)となっている。
| 事務年度 | 28 | 29 | ||||
|---|---|---|---|---|---|---|
| 項目 | 対前年比 | |||||
実地調査件数 |
2,052 | 件 | 2,171 | 件 | 105.8% | |
| 申告漏れのあった件数 | 1,414 | 件 | 1,505 | 件 | 106.4% | |
同上のうち不正計算のあった件数 |
362 | 件 | 402 | 件 | 111.0% | |
申告漏れ所得金額 |
14,664 | 百万円 | 14,763 | 百万円 | 100.7% | |
同上のうち不正所得金額 |
3,253 | 百万円 | 3,877 | 百万円 | 119.2% | |
| 調査1件当たりの申告漏れ所得金額(/) |
7,146 | 千円 | 6,800 | 千円 | 95.2% | |
| 不正申告1件当たりの不正所得金額(/) |
8,987 | 千円 | 9,645 | 千円 | 107.3% | |
| 追徴税額 | 本税額 | 2,565 | 百万円 | 2,292 | 百万円 | 89.3% |
| 加算税額 | 434 | 百万円 | 421 | 百万円 | 97.1% | |
| 追徴税額合計 | 2,999 | 百万円 | 2,713 | 百万円 | 90.5% | |
(注)追徴税額には地方法人税を含む。
2 不正発見割合及び不正計算の手口の状況
○ 不正発見割合の状況
不正発見割合の高い業種、サービス業がトップ
平成29事務年度において法人税等の実地調査をした法人のうち、不正計算により所得を脱漏していた法人の割合は18.5%で、これを業種別でみると、サービス業が23.5%と最も高く、次いで料理・旅館・飲食業23.2%、建設業22.1%の順となっている。
また、不正計算のあった法人のうち1件当たりの不正所得金額をみると、最も多いものは卸売業の2,182万4千円となっている。
| 項目 | 不正発見割合 | 1件当たり不正所得金額 | ||||
|---|---|---|---|---|---|---|
| 業種別 | 順位 | 前年順位 | 順位 | 前年順位 | ||
| % | 千円 | |||||
| サービス業 | 23.5 | 1 | 5 | 10,867 | 4 | 4 |
| 料理・旅館・飲食業 | 23.2 | 2 | 1 | 5,931 | 7 | 6 |
| 建設業 | 22.1 | 3 | 3 | 8,123 | 5 | 5 |
| 小売業 | 18.4 | 4 | 8 | 4,285 | 8 | 8 |
| 運送業 | 17.7 | 5 | 2 | 16,026 | 2 | 7 |
| その他の業 | 15.3 | 6 | 6 | 12,447 | 3 | 3 |
| 製造業 | 14.6 | 7 | 4 | 7,600 | 6 | 1 |
| 卸売業 | 9.8 | 8 | 7 | 21,824 | 1 | 2 |
| 全業種計 | 18.5 | 9,645 | ||||
○ 不正計算の手口の状況
売上げ(収入金額)を除外した不正計算がトップ
平成29事務年度において法人税等の実地調査をした法人のうち、不正所得金額が1千万円以上あった89法人について、不正所得金額を不正計算の形態別で見ると、売上げ(収入金額)を除外していたものが7億28百万円(23.3%)と最も多く、次いで架空外注費を計上していたものが5億60百万円(17.9%)、架空仕入れ5億58百万円(17.9%)の順となっている。
件数別に見ると、雑収入を除外していたものが45件(26.9%)と最も多く、次いで売上げ(収入金額)を除外していたものが35件(21.0%)、架空経費を計上していたものが31件(18.6%)の順となっている。
| 項目 | 不正所得金額 | 延法人数 | ||
|---|---|---|---|---|
| 不正計算の形態 | 構成割合 | 構成割合 | ||
| 百万円 | % | 件 | % | |
| 売上(収入金額)除外 | 728 | 23.3 | 35 | 21.0 |
| 架空外注費 | 560 | 17.9 | 21 | 12.6 |
| 架空仕入 | 558 | 17.9 | 15 | 9.0 |
| 雑収入除外 | 548 | 17.5 | 45 | 26.9 |
| 架空経費 | 309 | 9.9 | 31 | 18.6 |
| 棚卸除外 | 243 | 7.8 | 7 | 4.2 |
| 架空人件費 | 158 | 5.1 | 8 | 4.8 |
| その他 | 20 | 0.6 | 5 | 3.0 |
| 計 | 3,124 | 100.0 | 167 | 100.0 |
| (実法人数は89件) | ||||
Ⅱ 法人消費税の実地調査の概要
追徴税額は9億83百万円と前年並み
平成29事務年度においては、法人消費税について、2,123件(対前年比105.1%)の実地調査を実施した。
このうち、非違があったものは1,128件(同100.2%)で、その追徴税額は、9億83百万円と、前事務年度(9億94百万円)と同程度である。
調査した法人1件当たりの追徴税額は463千円で、前事務年度から29千円の減少となっている。
| 事務年度 | 28 | 29 | |||
|---|---|---|---|---|---|
| 項目 | 対前年比 | ||||
| 実地調査件数 |
2,020 | 件 | 2,123 | 件 | 105.1% |
| 非違のあった件数 | 1,126 | 件 | 1,128 | 件 | 100.2% |
| 調査による追徴税額 |
994 | 百万円 | 983 | 百万円 | 98.9% |
| 調査1件当たりの追徴税額(/) |
492 | 千円 | 463 | 千円 | 94.1% |
(注)調査による追徴税額には地方消費税額(譲渡割額)及び加算税額を含む。
Ⅲ 源泉所得税等の調査事績の状況
追徴税額は4億57百万円、過去6年で最多
平成29事務年度においては、2,929件(対前年比105.4%)の源泉徴収義務者について実地調査を実施した。
このうち、非違があったものは723件(同107.9%)で、その追徴税額は4億57百万円(同117.5%)となっている。
| 事務年度 | 28 | 29 | |||
|---|---|---|---|---|---|
| 項目 | 対前年比 | ||||
| 実地調査件数 | 2,778 | 件 | 2,929 | 件 | 105.4% |
| 非違のあった件数 | 670 | 件 | 723 | 件 | 107.9% |
| 調査による追徴税額 | 389 | 百万円 | 457 | 百万円 | 117.5% |
(注)
- 1 平成25年1月1日以後に生じる所得に係る追徴税額から、復興特別所得税が含まれている。
- 2 調査による追徴税額には加算税額を含む。
Ⅳ 調査の取組状況
~海外取引調査で21億27百万円の申告漏れを把握~
経済の国際化の進展により、企業や個人の国境を越えた事業、投資活動が活発化している。こうした中、国税当局は海外取引を有する法人(以下「海外取引法人」という。)に対する指導や調査に重点的に取り組んでいる。
平成29事務年度は、海外取引法人350社に対して実地調査をした結果、161社(対前年比243.9%)から海外取引に係る申告漏れ所得金額21億27百万円(同176.9%)、うち不正所得金額5億29百万円を把握した。
○ 海外取引法人に対する実地調査の状況
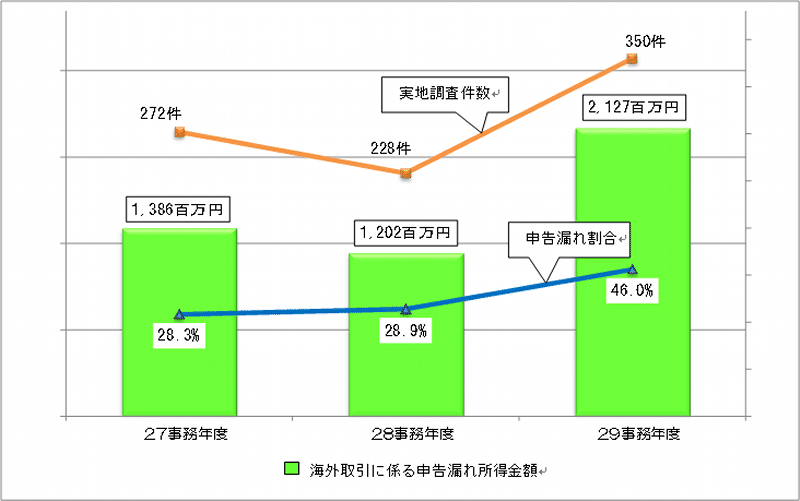
| 事務年度 | 27 | 28 | 29 | |||
|---|---|---|---|---|---|---|
| 項目 | ||||||
| 実地調査件数 | 件 | 272 | 228 | 350 | ||
| 法人税 | 海外取引に係る申告漏れのあった件数 | 件 | 77 | 66 | 161 | |
| 同上のうち、不正計算のあった件数 | 件 | 13 | 5 | 20 | ||
| 海外取引に係る申告漏れ所得金額 | 百万円 | 1,386 | 1,202 | 2,127 | ||
| 同上のうち、不正計算に係る所得金額 | 百万円 | 445 | 46 | 529 | ||
~還付申告を行っていた法人から91百万円を追徴~
消費税は、国民の関心が極めて高く、適正な税務執行がより一層求められている。
こうした中、消費税について虚偽の申告により不正に還付金を得るケースも見受けられることから、還付申告を行う法人に対する指導や調査に重点的に取り組んでいる。
平成29事務年度は、消費税還付申告法人169社に対して実地調査をした結果、77社(対前年比76.2%)から91百万円(同73.6%)の消費税額を追徴した。また、そのうち12社は不正に還付金額の水増しなどを行っており、5百万円を追徴した。
○ 消費税還付申告法人に対する消費税の実地調査の状況
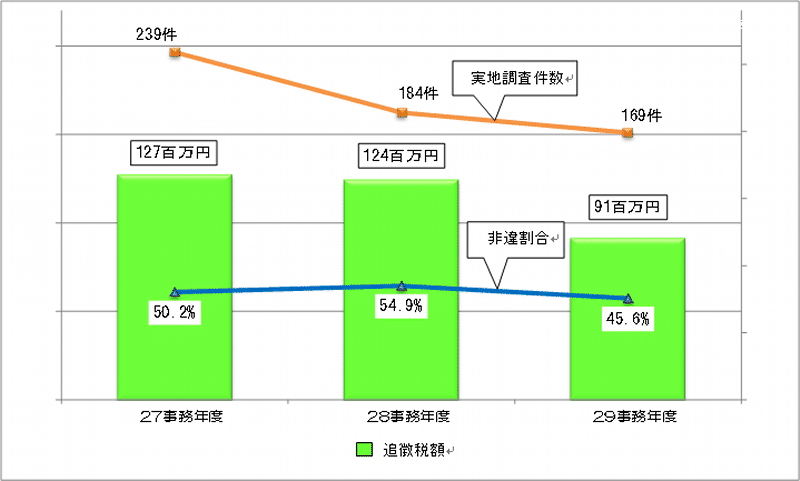
| 事務年度 | 27 | 28 | 29 | |||
|---|---|---|---|---|---|---|
| 項目 | ||||||
| 実地調査件数 | 件 | 239 | 184 | 169 | ||
| 消費税 | 非違があった件数 | 件 | 120 | 101 | 77 | |
| 同上のうち、不正計算を行っていた件数 | 件 | 23 | 10 | 12 | ||
| 追徴税額 | 百万円 | 127 | 124 | 91 | ||
| 同上のうち、不正計算に係る追徴本税額 | 百万円 | 14 | 8 | 5 | ||