平成28事務年度における相続税の調査の状況について
平成29年11月
福岡国税局
相続税について、平成28事務年度(平成28年7月から平成29年6月までの間)に実施した実地調査の状況をまとめましたのでお知らせします。
1 実地調査件数及び申告漏れ等の非違件数
相続税の実地調査については、平成26年に発生した相続を中心に、国税局及び税務署で収集した資料情報等から申告額が過少であると想定される事案や、申告義務があるにもかかわらず無申告と想定される事案等について実施しました。
実地調査の件数は442件(平成27事務年度494件)、このうち申告漏れ等の非違があった件数は380件(平成27事務年度419件)で、非違割合は86.0%(平成27事務年度84.8%)となっています。
2 申告漏れ課税価格
申告漏れ課税価格は109億3千6百万円(平成27事務年度107億4千万円)で、実地調査1件当たりでは2,474万円(平成27事務年度2,174万円)となっています。
3 申告漏れ相続財産の金額の内訳
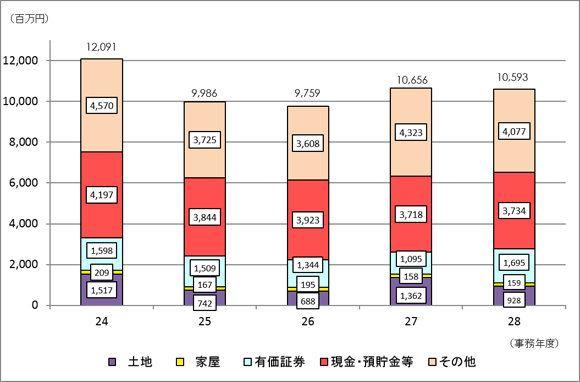
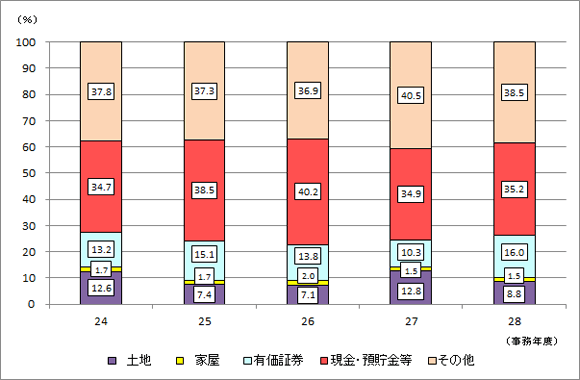
申告漏れ相続財産の金額の内訳は、現金・預貯金等37億3千4百万円(平成27事務年度37億1千8百万円)が最も多く、続いて有価証券16億9千5百万円(平成27事務年度10億9千5百万円)、土地9億2千8百万円(平成27事務年度13億6千2百万円)の順となっています。
4 追徴税額
追徴税額(加算税を含む。)は18億8千2百万円(平成27事務年度18億2千1百万円)で、実地調査1件当たりでは426万円(平成27事務年度369万円)となっています。
5 重加算税の賦課件数
重加算税の賦課件数は52件(平成27事務年度54件)、賦課割合は13.7%(平成27事務年度12.9%)となっています。
(別表)相続税の調査事績
| 平成27事務年度 | 平成28事務年度 | ||||
|---|---|---|---|---|---|
| 対前事務年度比 | |||||
 |
実地調査件数 | 件 | 件 | % | |
| 494 | 442 | 89.5 | |||
 |
申告漏れ等の非違件数 | 件 | 件 | % | |
| 419 | 380 | 90.7 | |||
 |
非違割合 ( /)
|
% | % | ポイント | |
| 84.8 | 86.0 | 1.2 | |||
 |
重加算税賦課件数 | 件 | 件 | % | |
| 54 | 52 | 96.3 | |||
 |
重加算税賦課割合 ( /)
|
% | % | ポイント | |
| 12.9 | 13.7 | 0.8 | |||
 |
申告漏れ課税価格(※) | 百万円 | 百万円 | % | |
| 10,740 | 10,936 | 101.8 | |||
 |
のうち重加算税賦課対象
|
百万円 | 百万円 | % | |
| 1,831 | 1,862 | 101.7 | |||
 |
追徴税額 | 本税 | 百万円 | 百万円 | % |
| 1,561 | 1,621 | 103.8 | |||
 |
加算税 | 百万円 | 百万円 | % | |
| 260 | 261 | 100.4 | |||
 |
合計 | 百万円 | 百万円 | % | |
| 1,821 | 1,882 | 103.3 | |||
 |
実地調査1件当たり |
申告漏れ課税価格(※) ( /)
|
万円 | 万円 | % |
| 2,174 | 2,474 | 113.8 | |||
 |
追徴税額 ( /)
|
万円 | 万円 | % | |
| 369 | 426 | 115.4 | |||
(※) 「申告漏れ課税価格」は、申告漏れ相続財産額(相続時精算課税適用財産を含む。)から、被相続人の債務・葬式費用の額(調査による増減分)を控除し、相続開始前3年以内の被相続人から法定相続人等への生前贈与財産額(調査による増減分)を加えたものである。このため、付表1「申告漏れ相続財産の金額の推移」の金額と一致しない。
(付表1)申告漏れ相続財産の金額の推移
(付表2)申告漏れ相続財産の金額の構成比の推移
(付表3)無申告事案に係る調査事績
無申告事案は、申告納税制度の下で自発的に適正な申告・納税を行っている納税者の税に対する公平感を著しく損なうものであることから、資料情報の更なる収集・活用など無申告事案の把握のための取組を積極的に行い、的確な課税処理に努めています。
| 平成27事務年度 | 平成28事務年度 | ||||
|---|---|---|---|---|---|
| 対前事務年度比 | |||||
|
実地調査件数 | 件 | 件 | % | |
| 28 | 28 | 100.0 | |||
|
申告漏れ等の非違件数 | 件 | 件 | % | |
| 26 | 23 | 88.5 | |||
|
非違の割合 ( /)
|
% | % | ポイント | |
| 92.9 | 82.1 |  10.8 |
|||
|
申告漏れ課税価格 | 百万円 | 百万円 | % | |
| 3,203 | 2,747 | 85.8 | |||
|
追徴税額 | 本税 | 百万円 | 百万円 | % |
| 152 | 100 | 65.8 | |||
|
加算税 | 百万円 | 百万円 | % | |
| 40 | 25 | 62.5 | |||
|
合計 | 百万円 | 百万円 | % | |
| 192 | 125 | 65.1 | |||
|
実地調査1件当たり |
申告漏れ課税価格 ( /)
|
万円 | 万円 | % |
| 11,440 | 9,810 | 85.8 | |||
|
追徴税額 ( /)
|
万円 | 万円 | % | |
| 684 | 447 | 65.4 | |||
国税局・税務署においては、実地による税務調査を適切に実施する一方で、納税者の自発的な納税義務の履行支援等を目的とした実地調査以外の多様な手法を効果的・効率的に活用し、適正申告の確保に努めています。
その一環として、税務署が保有する情報から相続税の無申告が想定される相続人等に対し、無申告理由のお尋ね等による書面照会を行うなど、自発的な期限後申告書の提出を促す取組も実施しております。
(付表4)贈与税に係る調査事績
国税局・税務署では、相続税の補完税である贈与税の適正な課税を実現するため、積極的に資料情報を収集するとともに、相続税調査時等、あらゆる機会を通じて財産移転の把握に努めており、無申告事案を中心に、引き続き積極的に贈与税の調査を実施します。
また、納税者の自発的な納税義務の履行支援等を目的とした実地調査以外の多様な手法を効果的・効率的に活用し、適正申告の確保に努めています。
| 平成27事務年度 | 平成28事務年度 | ||||
|---|---|---|---|---|---|
| 対前事務年度比 | |||||
|
実地調査件数 | 件 | 件 | % | |
| 156 | 150 | 96.2 | |||
|
申告漏れ等の非違件数 | 件 | 件 | % | |
| 154 | 146 | 94.8 | |||
|
申告漏れ課税価格 | 百万円 | 百万円 | % | |
| 627 | 908 | 144.8 | |||
|
追徴税額 | 百万円 | 百万円 | % | |
| 144 | 311 | 216.0 | |||
|
実地調査1件当たり |
申告漏れ課税価格 ( /)
|
万円 | 万円 | % |
| 402 | 605 | 150.5 | |||
|
追徴税額 ( /)
|
万円 | 万円 | % | |
| 92 | 207 | 225.0 | |||
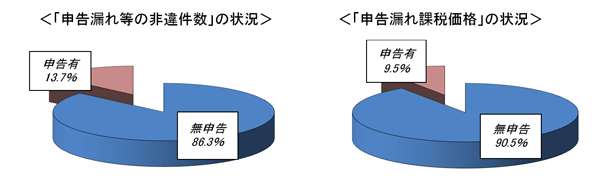
1.調査事績に占める無申告事案の状況(平成28事務年度)
○ 国税局・税務署では、あらゆる機会を通じて把握した生前の資産保有・移動状況に関する情報を蓄積・活用するなどして、贈与税の無申告事案の積極的な調査に努めています。
2.調査事績に係る財産別非違件数(平成28事務年度)
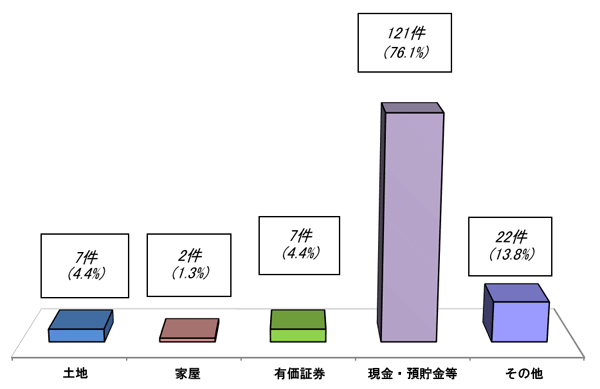
(注) 各財産の件数は非違件数(延件数)、( )内の数値は構成比。