平成23事務年度における相続税の調査の状況について
相続税について、平成23事務年度(平成23年7月から平成24年6月までの間)に実施した実地調査の状況をまとめましたのでお知らせします。
1 実地調査件数及び申告漏れ等の非違件数
相続税の実地調査については、平成21年中及び平成22年中に発生した相続を中心に、国税局及び税務署で収集した資料情報を基に、申告額が過少であると想定されるものや、申告義務があるにもかかわらず無申告となっていることが想定されるものなどに対して実施しました。
実地調査の件数は489件(前事務年度459件)、このうち申告漏れ等の非違があった件数は426件(前事務年度396件)で、非違割合は87.1%(前事務年度86.3%)となっています。
2 申告漏れ課税価格
申告漏れ課税価格は139億6千9百万円(前事務年度151億3千5百万円)で、実地調査1件当たりでは2,857万円(前事務年度3,297万円)となっています。
3 申告漏れ相続財産の金額の内訳
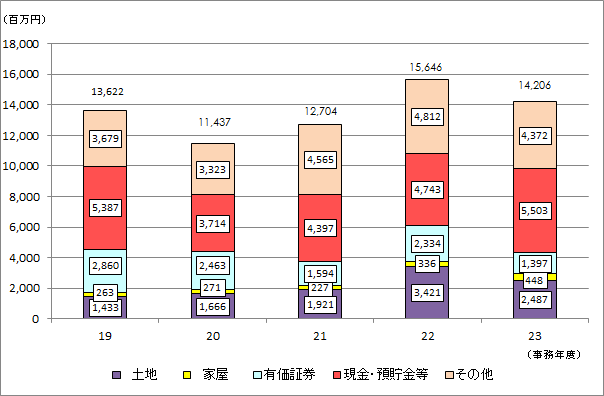
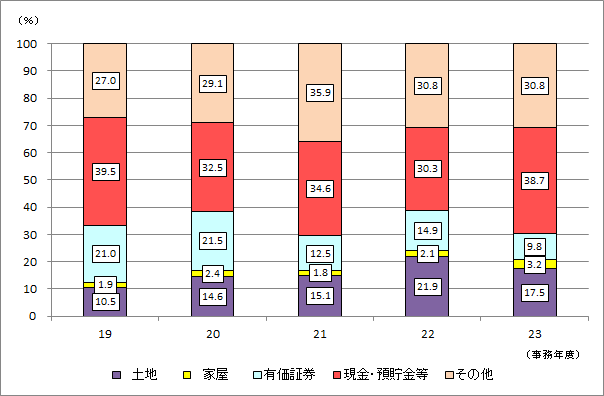
申告漏れ相続財産の金額の内訳は、現金・預貯金等55億3百万円(前事務年度47億4千3百万円)が最も多く、続いて土地24億8千7百万円(前事務年度34億2千1百万円)、有価証券13億9千7百万円(前事務年度23億3千4百万円)の順となっています。
4 追徴税額
追徴税額(加算税を含む。)は19億2千8百万円(前事務年度34億7千3百万円)で、実地調査1件当たりでは394万円(前事務年度757万円)となっています。
5 重加算税の賦課件数
重加算税の賦課件数は66件(前事務年度79件)、賦課割合は15.5%(前事務年度20.0%)となっています。
| 事務年度 | 平成22事務年度 | 平成23事務年度 | |||
|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||
 |
実地調査件数 | 件 | 件 | % | |
| 459 | 489 | 106.5 | |||
 |
申告漏れ等の非違件数 | 件 | 件 | % | |
| 396 | 426 | 107.6 | |||
 |
非違割合 ( /) |
% | % | ポイント | |
| 86.3 | 87.1 | 0.8 | |||
 |
重加算税賦課件数 | 件 | 件 | % | |
| 79 | 66 | 83.5 | |||
 |
重加算税賦課割合 ( /) |
% | % | ポイント | |
| 20.0 | 15.5 |  4.5 |
|||
 |
申告漏れ課税価格 | 百万円 | 百万円 | % | |
| 15,135 | 13,969 | 92.3 | |||
 |
のうち重加算税賦課対象 |
百万円 | 百万円 | % | |
| 3,784 | 2,995 | 79.1 | |||
 |
追徴税額 | 本税 | 百万円 | 百万円 | % |
| 2,840 | 1,627 | 57.3 | |||
 |
加算税 | 百万円 | 百万円 | % | |
| 633 | 300 | 47.5 | |||
 |
合計 | 百万円 | 百万円 | % | |
| 3,473 | 1,928 | 55.5 | |||
 |
実地調査1件当たり | 申告漏れ課税価格 ( /) |
万円 | 万円 | % |
| 3,297 | 2,857 | 86.6 | |||
 |
追徴税額 ( /) |
万円 | 万円 | % | |
| 757 | 394 | 52.1 | |||
(注) 「申告漏れ課税価格」は、申告漏れ相続財産額(相続時精算課税適用財産を含む。)から、被相続人の債務・葬式費用の額(調査による増減分)を控除し、相続開始前3年以内の被相続人から法定相続人等への生前贈与財産額(調査による増減分)を加えたものである。
(付表1)申告漏れ相続財産の金額の推移
(付表2)申告漏れ相続財産の金額の構成比の推移
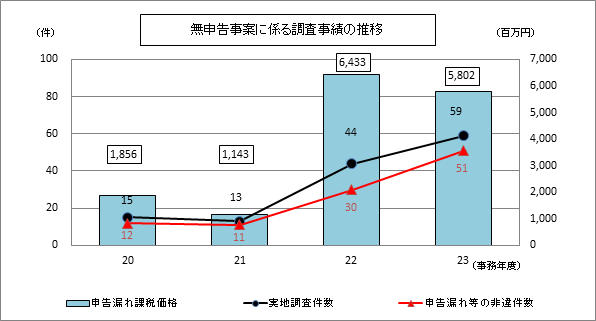
(付表3)無申告事案に係る調査事績
無申告事案は、申告納税制度の下で自発的に適正な申告・納税を行っている納税者の税に対する公平感を著しく損なうものであり、資料情報の更なる収集・活用など無申告事案の把握のための取組を積極的に行い、的確な課税処理に努めています。無申告事案については、本事務年度においてもその把握に積極的に取り組みます。
| 事務年度 | 平成22事務年度 | 平成23事務年度 | |||
|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||
|
実地調査件数 | 件 | 件 | % | |
| 44 | 59 | 134.1 | |||
|
申告漏れ等の非違件数 | 件 | 件 | % | |
| 30 | 51 | 170.0 | |||
|
申告漏れ課税価格 | 百万円 | 百万円 | % | |
| 6,433 | 5,802 | 90.2 | |||
|
追徴税額 | 本税 | 百万円 | 百万円 | % |
| 1,305 | 198 | 15.2 | |||
|
加算税 | 百万円 | 百万円 | % | |
| 327 | 48 | 14.6 | |||
|
合計 | 百万円 | 百万円 | % | |
| 1,632 | 245 | 15.0 | |||
|
実地調査1件当たり | 申告漏れ課税価格 ( /) |
万円 | 万円 | % |
| 14,620 | 9,834 | 67.3 | |||
|
追徴税額 ( /) |
万円 | 万円 | % | |
| 3,708 | 416 | 11.2 | |||
(付表4)贈与税に係る調査事績
国税局では、相続税の補完税である贈与税の適正な課税を実現するため、積極的に資料情報を収集するとともに、相続税調査等、あらゆる機会を通じて財産移転の把握に努めており、本事務年度も積極的に贈与税の調査を実施します。
| 事務年度 | 平成22事務年度 | 平成23事務年度 | |||
|---|---|---|---|---|---|
| 項目 | 対前事務年度比 | ||||
|
実地調査件数 | 件 | 件 | % | |
| 227 | 327 | 144.1 | |||
|
申告漏れ等の非違件数 | 件 | 件 | % | |
| 189 | 320 | 169.3 | |||
|
申告漏れ課税価格 | 百万円 | 百万円 | % | |
| 1,313 | 1,382 | 105.3 | |||
|
追徴税額 | 百万円 | 百万円 | % | |
| 452 | 281 | 62.2 | |||
|
実地調査1件当たり | 申告漏れ課税価格 ( /) |
万円 | 万円 | % |
| 578 | 423 | 73.1 | |||
|
追徴税額 ( /) |
万円 | 万円 | % | |
| 199 | 86 | 43.2 | |||
1.調査事績に占める無申告事案の状況
○ 国税局では、あらゆる機会を通じて把握した生前の資産保有・移動状況に関する情報を蓄積・活用するなどして、贈与税の無申告事案の積極的な把握に努めています。
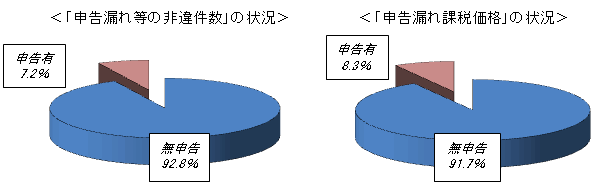
2.無申告事案に係る申告漏れ財産の内訳
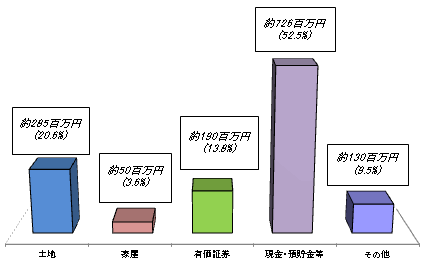
(注) 各財産の金額は申告漏れ課税価格、( )内の数値は構成比。